
同样缴了30年社保,有人退休每月领两千多,有人能领八千多。差距不在运气,而在当初选的那一档缴费基数。
很多人以为”只要缴了社保,退休金都差不多”。恰恰相反,缴费基数档位这一项,能把两个工龄完全相同的人,拉出几千块的月差距。今天我们就用一套官方公式,把这个差距一笔算清楚。
先定一个人,再把公式摆出来
我们拿老王来做演示。假设他所在城市的养老金计发基数是7000元(这只是个演示用的假设数,方便把账算清楚,实际以你当地人社部门每年公布的数字为准)。他从25岁工作,一路缴到55岁,正好缴满30年,60岁退休。
60岁退休对应的个人账户计发月数是139。这个数字来自《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号,2005年12月3日发布)里那张计发月数表,是国家统一规定的,不是随便拍的。
月基本养老金由两块组成:第一块是基础养老金,公式是基础养老金=计发基数×(1+平均缴费指数)÷2×缴费年限×1%;第二块是个人账户养老金,公式是个人账户养老金=个人账户储存额÷计发月数。两条都写在国发〔2005〕38号文件里。
现在,让老王分别按缴费基数的60%档、100%档、300%档来缴,三种情况各自算出头。
三档各领多少,一步步算给你看
先看60%档。平均缴费指数约0.6,基础养老金=7000×(1+0.6)÷2×30×1%=1680元。个人账户这块,按基数的8%记账,30年累积约120960元,除以139是870元。两项合计2550元。
再看100%档。平均缴费指数是1.0,基础养老金=7000×(1+1.0)÷2×30×1%=2100元。个人账户按8%记账,累积约201600元,除以139是1450元。合计3550元。
最后是300%档。平均缴费指数3.0,基础养老金=7000×(1+3.0)÷2×30×1%=4200元。个人账户按8%记账,累积约604800元,除以139是4351元。合计8551元。
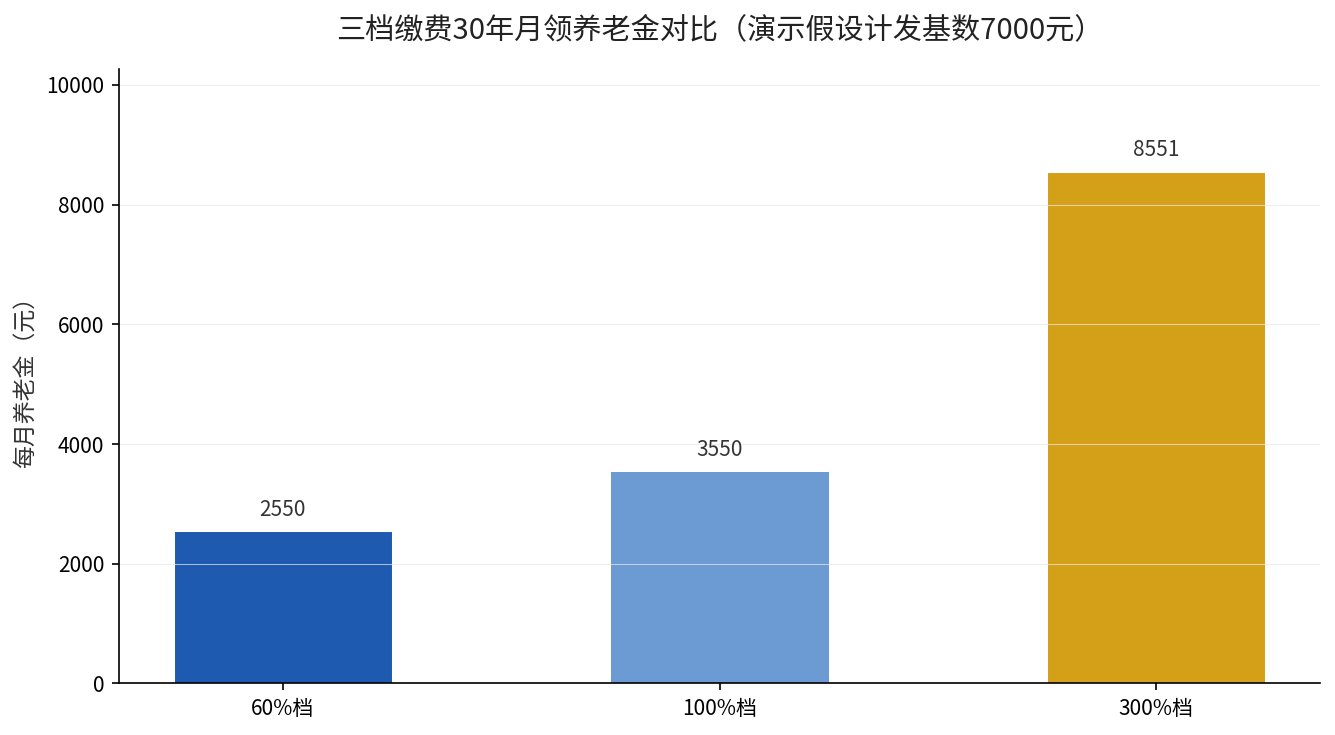
三档放到同一张图里,差距一下就出来了:同一个人、同一个缴费年限,只因为档位不同,月领从2550元到8551元,差了整整6000块。
| 缴费档位 | 基础养老金(元/月) | 个人账户养老金(元/月) | 合计(元/月) |
|---|---|---|---|
| 60%档 | 1680 | 870 | 2550 |
| 100%档 | 2100 | 1450 | 3550 |
| 300%档 | 4200 | 4351 | 8551 |
这张表一眼能看明白:基础养老金从1680元跳到了4200元,个人账户养老金从870元涨到了4351元,两个部分都是跟着档位往上走的。
差距从哪来?拆成两笔账
第一笔是统筹部分的基础养老金。它直接和平均缴费指数挂钩,指数越高,统筹给得越多。60%档指数是0.6,300%档指数是3.0,相差五倍,基础养老金就相应从1680元拉到4200元。
第二笔是个人账户。个人账户里只记个人缴的那8%,基数越高,钱存得越快。60%档30年存了约12万,300%档存到约60万,本金就是五倍的差距,退休后按月领自然也差五倍。
最关键的一点:这两笔账是同向叠加的。档位抬上去,既抬高了统筹的指数,又加快了个人账户的积累。所以最终的总差距,比单纯档位的倍数还要拉得更开。这也正是《社会保险法》里”多缴多得、长缴多得”机制的直观体现——该法2010年10月28日由全国人大常委会通过,2011年7月1日起施行,把多缴多得写成了法定原则。
这里多说一句,缴费指数可不是你想填多少就填多少。按现行规定,缴费基数有上下限,一般在当地社平工资的60%到300%之间浮动,超过了也按300%封顶。所以300%档基本就是”顶格缴”。
结论:选哪一档,先看这两条
如果手头宽裕、单位也愿意按实际工资足额缴,方向只有一个——尽量往高里缴。多缴的每一分钱,都会在退休那一刻连本带利还给你,而且是基础养老金和个人账户两头一起还。
如果预算确实吃紧,也别硬撑着冲300%。先把100%档稳住,别为了眼前省下几百块,就把未来三十年的缴费指数整体压低了。这笔账,我们在灵活就业和单位职工缴同样社保那篇里也拆过类似的逻辑。
还想知道缴费指数怎么查、自己能按哪一档缴,留言你的缴费基数和年限,我来帮你算一笔。也可以先查电子社保卡,看看自己这些年的平均缴费指数到底是多少。