
交满15年就能停缴等退休?三个最常见误解,一次拆明白
“我养老保险已经交满15年了,是不是可以停缴,坐等退休领钱了?”这是后台被问得最多的一句话,几乎每个月的留言里都会冒出来。今天不绕弯子,直接把大家最容易想岔的几个点,一个个拆开给你看。
误解一:交满15年,就可以停缴了
先说结论:能领,但不划算。按《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号,2015年1月14日发布)和《中华人民共和国社会保险法》的规定,累计缴费满15年、达到法定退休年龄,是领取基本养老金的两个必要条件之一。所以单单”交满15年”这一条,确实够到了领钱的门槛。
但养老金是多缴多得、长缴多得。基本养老金由基础养老金和个人账户养老金两部分组成。基础养老金这一块,缴费每满1年,按当地上年岗平工资和本人指数化月平均缴费工资平均值的1%发放。你交15年,就是15个1%;交30年,就是30个1%,直接翻倍。这不是什么预测,是写在计发办法里的公式。
所以”交满15年就停”这件事,法律上允许,账面上吃亏。你今天省下的每月几百块,换来的是退休后基础养老金年年少领一大截,这个账基本算不过来。
误解二:个人账户的钱,退休后按月发,发完就没了
这是第二个高频误解。很多人以为个人账户养老金就是一笔定额的钱,139个月(60岁退休)发完就没了,跟”本金”一样烧光。其实不是。
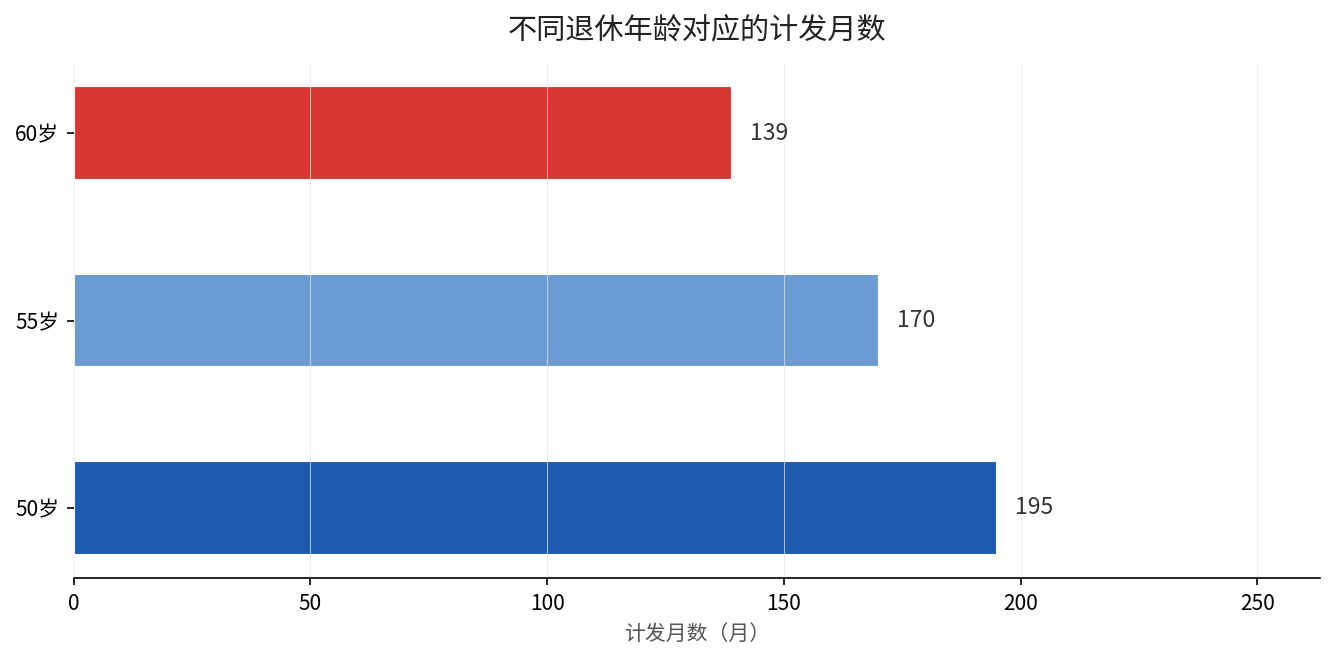
个人账户养老金月标准=个人账户储存额÷计发月数。计发月数不是”发几个月就停”,它只是用来折算每个月发多少的一个除数。按国发〔2015〕2号附件的计发月数表:60岁对应139个月,55岁对应170个月,50岁对应195个月。
关键在两点。第一,个人账户养老金是终身领取的,即使你的个人账户里的钱按139个月折算完,只要人还在,这笔月待遇照发,差额由统筹基金补齐,不会”发完停发”。第二,如果参保人身故时个人账户里还有余额,这部分余额可以依法继承。所以个人账户既不会”发完就断”,也不会”人走了钱归公”。
误解三:养老金是发一辈子的,职业年金也是
这句话前半句对,后半句错。基本养老金是终身领取,没错。但职业年金不是。
按《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年4月6日发布)第九条,职业年金待遇是”发完为止”的:按月领取时按计发月数计发,职业年金个人账户余额发完了,这笔月待遇就终止了。它和”终身领取”的基本养老金是两码事,一个是终身现金流,一个是有余额上限的补充待遇(当然余额可以继承,也可以一次性转买商业养老保险)。
把这个区别弄清楚很重要,因为它直接影响你退休后的现金流规划:基本养老金是托底的终身收入,职业年金和企业年金是”加餐”,加餐有吃完的一天。
这里顺带一句:我们把个人账户同样存12万,50岁、55岁、60岁退休各领多少单独算过一篇文章,想细看的可以 点这里。
如果你也在想这些
问:交满15年但还没到退休年龄,继续交划算吗?划算。多交一年,基础养老金一年多1%,个人账户也同步积累,两头都涨。
问:个人账户的钱能提前取出来吗?不能。个人账户储存额只能用于养老,不得提前支取,这是文件明确写的。
问:55岁退休和60岁退休,计发月数为什么不一样?退休越早、预期领的年头越长,除数就越大,每个月摊到的就少一点;反之退休越晚,除数越小,每个月多一点。
问:职业年金和企业年金是一回事吗?不是。职业年金面向机关事业单位,企业年金面向企业,缴费和规则各自成体系,别混着算。
你现在的缴费年限是多少年?打开电子社保卡,在”缴费记录”里就能看到累计月数和缴费指数,先把这个底数摸清,再决定要不要继续交。