
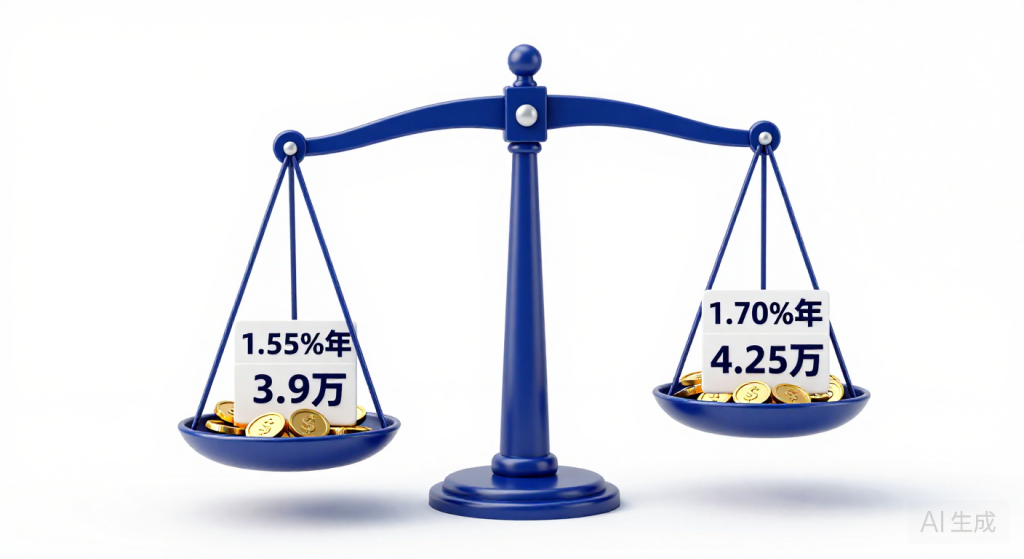
先把两个数字摆出来:今年最后一批凭证式储蓄国债,3年期票面年利率1.63%,5年期1.70%;同期大型商业银行3年期大额存单,挂牌利率约1.55%。很多人看到这个差距只有0.08到0.15个百分点,心里会犯嘀咕:就这么一点,值得排队去抢吗?今天拿一笔50万,把两种放法各算一遍,答案就清楚了。
同样一笔钱,两种放法差多少
设定一个人:老周手上有50万闲钱,打算锁定5年不动,正好卡在孩子教育和自己退休之间做一段过渡。方案A是买5年期储蓄国债,票面年利率1.70%;方案B是存银行5年期定存,按大额存单约1.55%算。把两种结果都摊开来看。
方案A买国债:50万乘以1.70%再乘5年,利息是42500元,到期连本带息542500元。方案B存定存:50万乘以1.55%再乘5年,利息38750元,到期538750元。同样是5年,走国债这条路多出3750元。3年期也是同样逻辑:国债1.63%,大额存单1.55%,50万存3年,国债利息24450元,定存23250元,差距1200元。
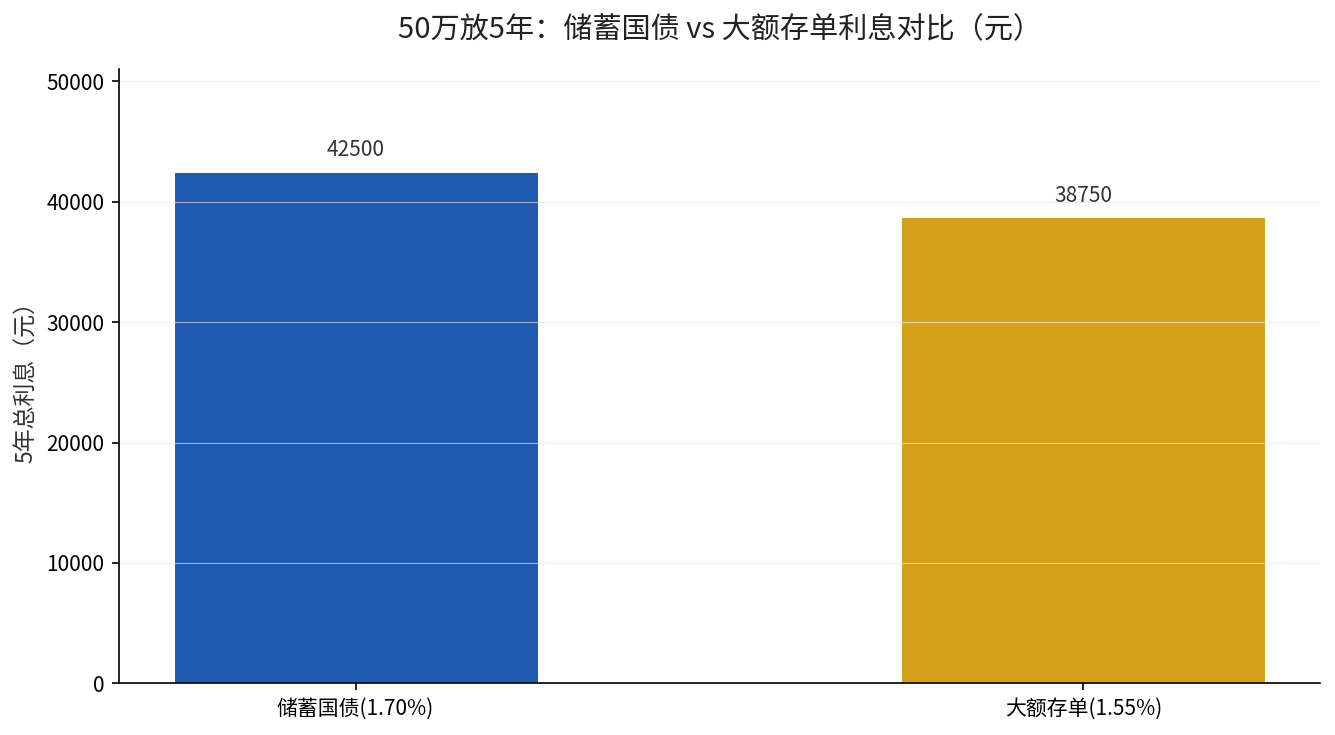
拆开来看:差距到底从哪冒出来
这点差距看着不起眼,但它背后是三个因素在叠加。第一是票面利率差距,国债利率由财政部统一确定,凭证式国债略高于同期限大额存单的挂牌利率,本质是国家信用背书的结果。第二是利息的确定性,储蓄国债是固定利率、固定期限,买了之后利率就锁死,不会中途下调。
第三也是最容易被忽略的一点,是单利还是复利的问题。国债和定期存款这5年都是单利计息、到期一次还本付息,所以上面那个差就是纯粹、可验证的利率差,没有别的花活。换句话说,选国债多赚的那3750元,就是国家信用比银行信用高出来的那一块,明码标价。
结论:要不要为这点差距去排队
如果你追求的是绝对安全、期限正好匹配,储蓄国债依然是那个最稳的选择:国家信用兜底、利率略高,还能在个人养老金账户里做配置。从今年第三期电子式国债开始,储蓄国债已经正式纳入个人养老金产品范围,这个信号值得记下来。
如果手里的钱期限不够长、随时可能要动用,那大额存单的灵活性更好——国债提前兑取是要损失一部分利息的。所以结论不是谁输谁赢,而是看你的钱能锁多久:能锁3到5年,国债更划算;锁不住,就别硬排队,去拿定存的活水。
还有一点值得单独说:大额存单通常有20万、30万不等的起存门槛,而储蓄国债100元就能买,门槛低得多。钱不多的人,反而更能从国债这里占到确定性上的便宜。
延伸阅读:我们之前拆过个人养老金四类产品怎么选,里面把风险收益梯次讲得更细,想自己做组合配置可以一起看。
一份官方数据,别信二手转述
上面这几个数字都有出处,我们把来源一条条摆出来。财政部2026年第七期和第八期储蓄国债(凭证式)于10月10日至19日发行,3年期票面年利率1.63%、最大发行额135亿元,5年期票面年利率1.70%、最大发行额165亿元,两期合计300亿元,单人单期购买上限50万元。这些是财政部国债发行公告,以及农业银行《国债业务公告2026年第151号》里写明的内容。
大额存单3年期约1.55%的数据,来源是多家大型商业银行官网及手机银行公示的挂牌利率。两组数字对得上,才敢拿出来给你算这笔账。想查自己银行当天的实际利率,直接打开手机银行看大额存单专区,比任何二手转述都准确。
再补一句很多人关心的:国债利率这几年一直在往下走,1.63%和1.70%看着不高,但在这个低利率的环境里,国家信用带来的那点确定性反而成了稀缺品。你能接受一点点收益上的平庸,换来的却是这笔钱百分之百不会掉,本金和利息都由国家兜着。
你手里的闲钱,放国债还是放定存更划算?留言”国债”两个字,我按你的金额和期限,帮你把这笔账算到分。