
个人养老金基金的数量,最近又迈过一道坎:截至2026年9月30日还是349只,到10月21日已经冲到351只。短短几十天,数字的每一次跳动,背后都是产品供给在往一个方向发力——越来越多”求稳”的钱,开始有更趁手的工具可以选。今天把这条政策线拆给你看。
政策核心:三件事在同时变
第一件事,是个人养老金基金的只数在快速扩容。根据证监会发布的个人养老金基金名录,截至2026年9月30日共有349只,销售机构52家;到10月21日,随着融通深证100指数基金增设Y份额,这个数字突破了350只,站上351只。扩容的速度,比很多人预想的要快。
第二件事,是新增产品的结构变了。这轮”上新”里,”固收+”类产品成了绝对主力,而不是过去的纯权益或纯债。所谓固收+,是债券打底、再叠加一点权益或其他资产增厚收益的品种,天然适合养老这种长钱。
第三件事,是费率优惠的制度被进一步坐实。《公开募集证券投资基金运作管理办法》修订明确,基金管理人可以针对个人养老金、基金投资顾问等业务设立单独的份额类别,按规定对管理费、托管费实施费率优惠。这就是Y份额的制度依据,费率更低、更匹配长期持有。
对谁影响最大?拆成三类人看
第一类是已经开了个人养老金账户、但还没选好买什么的人。以前权益类工具里,沪市大盘、全市场宽基产品居多,”固收+”和聚焦深市的工具相对稀缺。现在供给补上了,选择面宽了,纠结反而该减少。
第二类是追求稳健、见不得大幅回撤的人。个人养老金账户里的钱是几十年的长钱,但不是人人都能扛住权益的大起大落。固收+正好卡在中间:比纯债多一点弹性,比纯权益少很多颠簸。
第三类是在意费率的长期持有者。Y份额本身的费率优惠,叠加这次修订把投顾份额也”正名”,意味着长期下来管理费、托管费的每一分节省,都会复利进你的账户。这笔钱,持有越久省得越多。
一个提醒:收益正在往下走
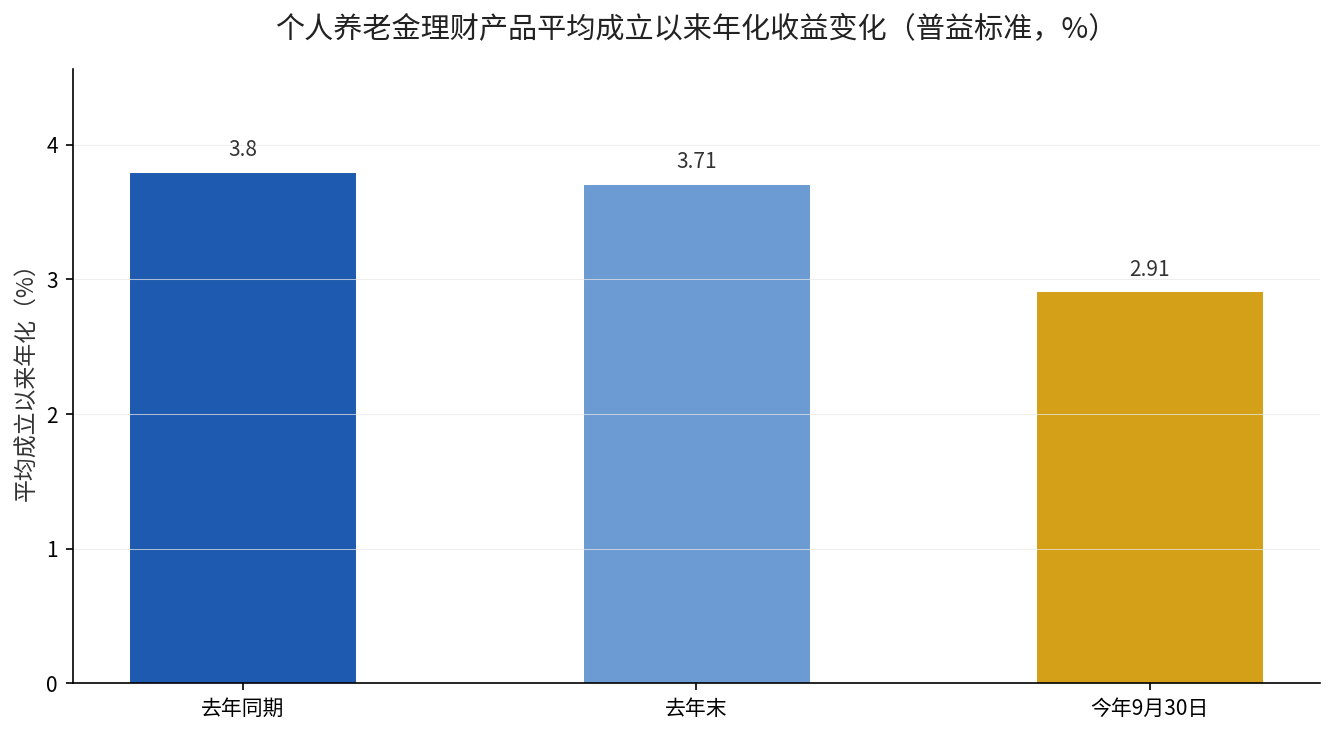
扩容的同时,先买的钱收益并没有一路走高。根据普益标准的数据,个人养老金理财产品的平均成立以来年化收益,去年末还有3.71%,到今年9月30日已经回落到2.91%,去年同期是3.80%。这就是为什么”固收+”这类稳健品种会被推到台前——在低利率环境里,先稳住再求增厚,成了共识。
什么时候开始、怎么跟进
时间线很清楚:2026年第三期电子式储蓄国债起,储蓄国债纳入个人养老金产品范围;9月30日名录锁定349只;10月19日融通这只产品增设Y份额,宣告扩容提速。接下来几个月,大概率还会有更多机构、更多”固收+”品类进来。
你要做的不是每天盯着名录,而是先想清楚自己这笔养老钱的风险承受度。承受不了波动,就往固收+和养老储蓄、养老理财靠;能接受波动,再用权益工具去博长期收益。产品多了,选择的原则反而更简单:让工具去匹配你自己,而不是你迁就工具。
延伸阅读:想把这笔钱到底能省多少税算清楚,可以看我们之前这篇个人养老金节税指南;产品层面的选择逻辑,个人养老金四类产品怎么选里也拆得很细。
数据出处,一个都不含糊
先把制度的根讲清楚。个人养老金这个账户,源头是国办发〔2022〕7号《关于推动个人养老金发展的意见》,由人力资源社会保障部会同财政部、税务总局等部门推动落地。账户里的钱可以配置储蓄、理财、基金、保险四类产品,产品的扩充一直在人社部、财政部、证监会几个部门的协同下推进。
349只和52家这两个数,来自证监会最新发布的个人养老金基金名录和销售机构名录,统计截至2026年9月30日,由每日经济新闻等媒体援引原文报道。351只这个数,来自融通基金10月19日对外公告——融通深证100指数基金增设Y份额,随后媒体在10月21日统计确认。
“固收+”成主力的判断,来自证券日报10月20日的报道;Y份额费率优惠的制度修订,来自中国证监会发布的《公开募集证券投资基金运作管理办法》修订内容。理财收益2.91%、3.71%、3.80%这三个数,来自普益标准统计的公开数据。这些都不是二手估算,能对上原文的才写进来。
你的个人养老金账户里,现在买的是权益、固收+还是纯储蓄?留言”配置”两个字,我帮你看看这个组合跟你的风险承担能力对不对得上。