
北京计发基数12049元:单位职工和灵活就业缴同样的社保,退休金一样,自己掏的钱差出一倍
同样的缴费基数、同样的缴费年份、退休后领到手的钱一模一样,但两条路的交钱方式完全不同——一个自己每月只掏578元,另一个要掏1446元。这不是吓唬人,是把北京2025年养老金计发基数12049元这个官方数字摆上台面后,一笔一笔算出来的结果。
今天不聊宏观、不聊趋势,就抓一个最实在的问题:同样在北京按最低档缴满15年,以单位职工身份交,和以灵活就业身份交,你自己口袋里掏出去的钱,到底差多少。
先把12049元这个数锁死
北京2025年度职工基本养老金计发基数是12049元/月,这个数字在北京市人力资源和社会保障局2025年发布的年度计发基数公告里可以查到,是全市退休人员计算基础养老金的统一基准。
来源:北京市人力资源和社会保障局《关于2025年度本市职工基本养老保险待遇计发基数的通告》,2025年发布。
按最低档60%缴,缴费基数就是12049元乘以60%,等于7229元。下面所有账都从这个7229元出发,缴费比例才是分水岭——单位职工和灵活就业,差就差在这个比例上。
单位职工养老由两部分组成:单位缴16%进统筹,个人缴8%进个人账户。灵活就业人员没有单位替缴,20%全部自己扛,其中8%进个人账户、12%进统筹。
来源:《中华人民共和国社会保险法》及人力资源社会保障部关于企业职工基本养老保险单位缴费比例和个人缴费比例的规定,单位缴费16%、个人缴费8%。
同样退休金,自己掏的钱差在哪
先算退休金,再算成本,你会看得更清楚。60%档缴满15年,退休首月到手的钱,两条路是一样的。
基础养老金用的是全国统一公式:计发基数乘以(1加本人缴费指数)除以2,再乘以缴费年限乘以1%。60%档的缴费指数是0.6,套进去是12049乘以0.8再乘以15年再乘以1%,等于1446元。
来源:《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)规定的基础养老金计发办法,缴费每满1年发给1%。
个人账户这块,7229元乘以8%等于每月578元进账,15年180个月本金约10.4万元。60岁退休除以计发月数139,约749元。两块相加,退休首月到手约2195元。
这个2195元,单位职工和灵活就业完全一样。差别只发生在缴费那头的成本上:单位职工每月自己掏8%就是578元,灵活就业每月自己全掏20%就是1446元。
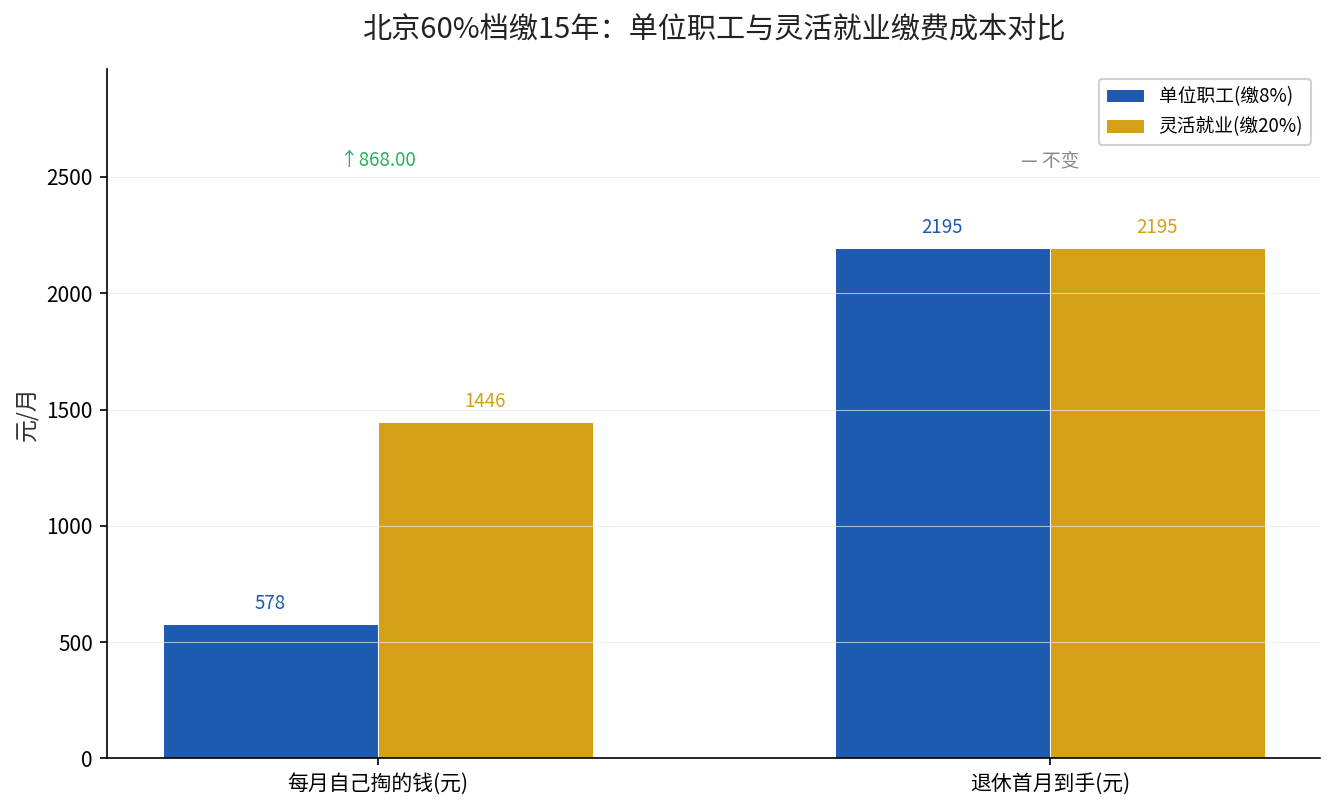
同样是退休后领2195元,单位职工15年自己累计掏约10.4万元,灵活就业要掏约26万元,差出整整一倍多。多掏的那一倍,就是灵活就业替单位承担的那12%统筹部分。
这笔差额,值不值得咬咬牙扛
很多人纠结:灵活就业交20%是不是亏了?账要拆开看,不能只看掏多少。
第一,进个人账户的那8%是你的,一分不少,退休后按月还给你。单位职工也是8%进个人账户,这一块两路人完全对等。
第二,多掏的那12%,买的是”进统筹池”的资格,将来换回的基础养老金跟着全口径计发基数走。回到上面那个基础养老金1446元,靠的就是统筹部分的缴费记录,这一块不缴,基础养老金就无从谈起。
第三,灵活就业的”吃亏”主要集中在现金流上——同样一笔退休金,前期需要垫进来的钱更多。如果你收入稳定、能扛住每月1446元的现金压力,退休待遇和单位职工拉不开差距;如果扛不住,宁可降档续年限,也不要断缴。单位职工和灵活就业在”多缴多得”这件事上是完全对等的,我们之前算过灵活就业和单位职工缴同样社保这笔账,结论一样——关键在于别断缴。
为什么灵活就业的12%不是”白交”
有读者会问:那12%进了统筹池,是不是就打了水漂?不是。统筹池不是黑洞,它按”长缴多得、多缴多得”的原则,通过基础养老金返还给你。
看回公式:基础养老金里的”本人平均缴费指数”,正是由你这20%(或单位16%加个人8%)构成的缴费记录计算出来的。你按60%档缴,指数就是0.6;按100%档缴,指数就是1.0,基础养老金直接按比例放大。
换句话说,统筹那部分钱买的是”计算基础养老金时的基数乘数”。没有它,你个人账户再满,基础养老金那一块也起不来。这也是为什么同样缴15年,60%档和100%档退休首月能差出几百块。
说到底,缴费年限比身份更值钱
这个结论,用数字说话最硬。同样是60%档,把年限从15年拉到20年,基础养老金按公式会从1446元涨到1928元,个人账户也从约749元涨到约999元,合计从2195元涨到2927元。
年限每多5年,退休首月就有约730元的增量,一年就是8760元。这个增量不分你是单位职工还是灵活就业,只看你缴了多少年。我们之前专门拆过北京60%档从15年到30年的那根阶梯曲线,月领金额能从2195元一路翻到4390元,翻倍的关键就在年限。
养老金里”长缴多得”四个字的含金量,比”怎么缴”高得多。身份决定的只是你前期掏钱的比例,年限决定的才是你退休后到底能领多少。
算完这笔账,你先做三件事
第一,打开电子社保卡,先查清自己现在的参保身份是单位职工还是灵活就业,缴费月数累计到哪一年了。这是所有账的起点,查不到就都是空谈。
第二,如果你是灵活就业,把这20%的比例在心里过一遍:8%是你的储蓄,12%是你的”入场券”,别把它当成纯亏损。压力大就降档,断缴才是真正亏。
第三,把北京12049元这个基数记下来,套一遍自己的缴费指数,算算你现在这条路上,退休首月大概能落在哪个数。想知道自己那笔账具体能领多少,留言”养老金”,我帮你按你的档位和年限逐笔算一遍。