
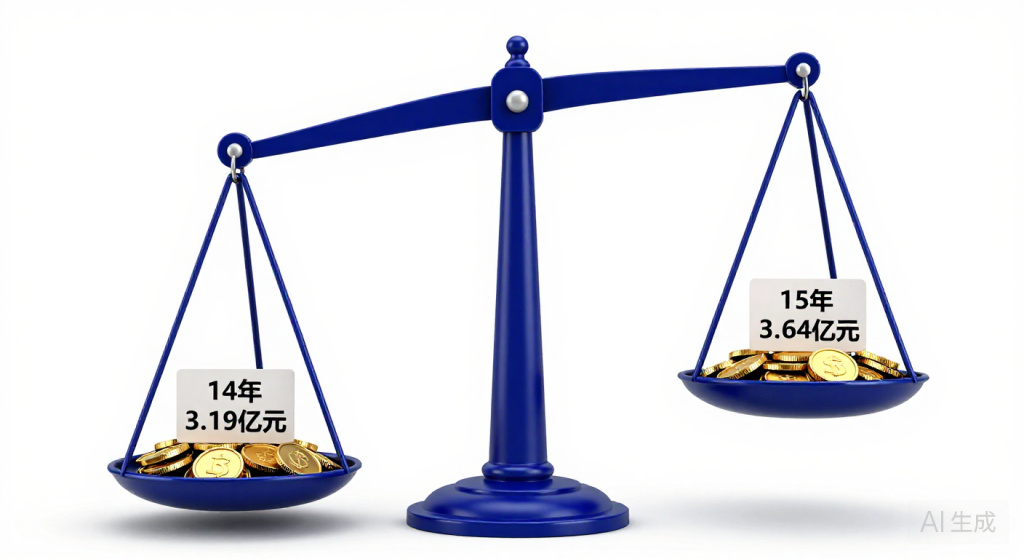
企业年金一年涨14.27%,2024年积累基金规模3.64万亿,没入坑的人到底差了多少?
同样是打工人,有人退休后每个月多领一两千,有人只能靠基本养老金精打细算。这笔差距,很大程度就来自第二支柱里的企业年金。今天不聊概念,直接把人社部公布的两组官方数据摆出来,算清这笔账。
两组官方数字,先摆到台面上
据人力资源社会保障部《全国企业年金基金业务数据摘要(2024年度)》(2025年3月18日发布):截至2024年末,全国累计有159287个企业建立了企业年金,参加职工人数3241.84万人,企业年金积累基金规模达36421.88亿元(约3.64万亿元),较2023年底增长14.27%。
再看一年前的数据。据人社部《全国企业年金基金业务数据摘要(2023年度)》(2024年3月27日发布):截至2023年末,全国建立企业年金的企业约14.17万户,参加职工3144万人,企业年金投资运营规模约3.19万亿元。
一年时间,基金总盘子从3.19万亿涨到3.64万亿,净增超过4500亿元。而这笔钱,与参与其中的3241万职工直接相关。
| 指标 | 2023年末 | 2024年末 | 变化 |
|---|---|---|---|
| 建立企业年金的企业数 | 14.17万户 | 15.93万户(159287个) | 增加约1.76万户 |
| 参加职工人数 | 3144万人 | 3241.84万人 | 增加约98万人 |
| 积累基金规模 | 约3.19万亿元 | 36421.88亿元(3.64万亿) | 增长14.27% |
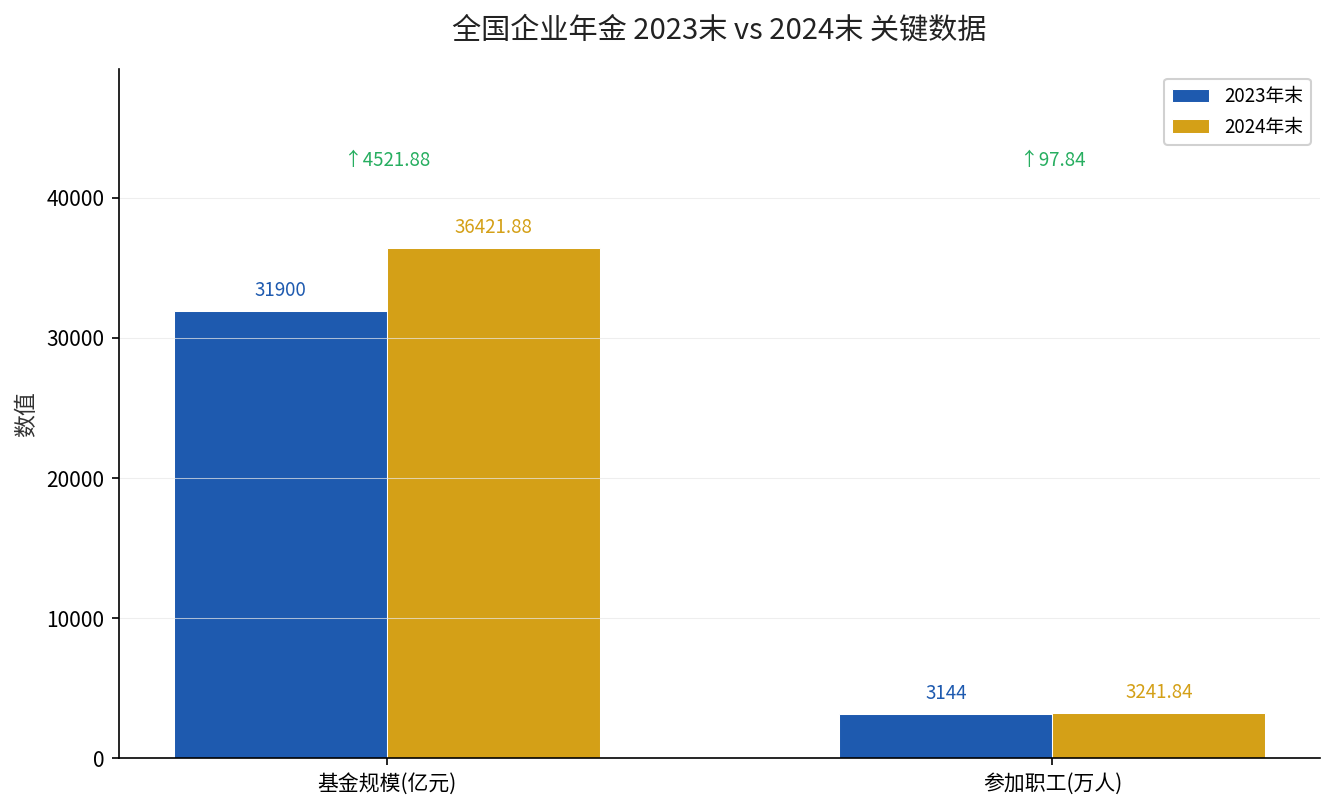
数据来源:人力资源社会保障部《全国企业年金基金业务数据摘要(2024年度)》2025年3月18日发布;《全国企业年金基金业务数据摘要(2023年度)》2024年3月27日发布。
差距到底藏在哪?三个关键点拆开说
第一,收益率摆在这里。人社部数据显示,2024年企业年金加权平均收益率4.77%;更值得注意的是长期表现——自2007年以来,全国企业年金过去18年年均收益达到6.17%。这意味着,同样一笔钱放进企业年金里长期复利滚动,和躺在活期存款里的差距会越拉越大。
第二,缴费是”单位+个人”双份。企业年金的钱,不是光靠你自己存。按政策,企业和职工按约定比例共同缴费,相当于单位额外帮你往养老账户里”加钱”。这部分由单位出资的部分,本质上是劳动报酬之外的延迟支付,没建立年金的企业职工,等于自动放弃了这笔隐形福利。
第三,覆盖人群仍是少数。全国企业职工数以亿计,但截至2024年末参加企业年金的职工只有3241.84万人。换句话说,大多数在企业工作的人,目前还没有企业年金。这3241万人与剩下的人之间,在退休后的差距,正是这篇文章要算的那笔账。
同样条件,有和没有差多少?
企业年金的领取水平因人而异,取决于缴费年限、缴费比例、投资收益等多重因素,官方并未公布统一的”人均月领金额”,这里不做任何推算。但可以从基金规模与覆盖人数这两个公开数字,直观感受这笔”池子”的分量:3.64万亿元的积累规模,对应约3241万人的第二支柱储备;而基本养老保险一柱,2024年末全国参保人数已高达10.73亿人。两相对比,企业年金”小而精”、门槛更高的特征一目了然。
对普通职工来说,重点不是去猜”能领多少”,而是先判断自己有没有、单位缴不缴。有没有企业年金,是决定退休后第一支柱之外还有没有第二笔稳定来源的分水岭。
你应该怎么做?三条实操建议
1. 先查自己有没有。登录单位所在地的人社部门线上服务平台,或直接咨询单位人事/财务,确认自己是否已参加企业年金,以及缴费比例是多少。
2. 有年金的,盯住缴费节奏。企业年金一般按月/按年缴费,建议关注自己的个人账户累积情况,别因为换工作、断缴而中断长期复利的节奏。
3. 没有年金的,盯紧其他两柱。若所在单位尚未建立企业年金,可重点做好第一支柱(基本养老保险)的连续缴费,并补充第三支柱(个人养老金),用个人持续积累来弥补第二支柱的缺位。
本文数据均引自人力资源社会保障部官方发布的数据摘要,未使用任何预测值或推算值。企业年金领取金额因人而异,本文不构成对个人收益的估算与承诺。