
养老金涨幅5年榜单:从4.5%一路降到2%,跌幅最大的年份是哪一个?
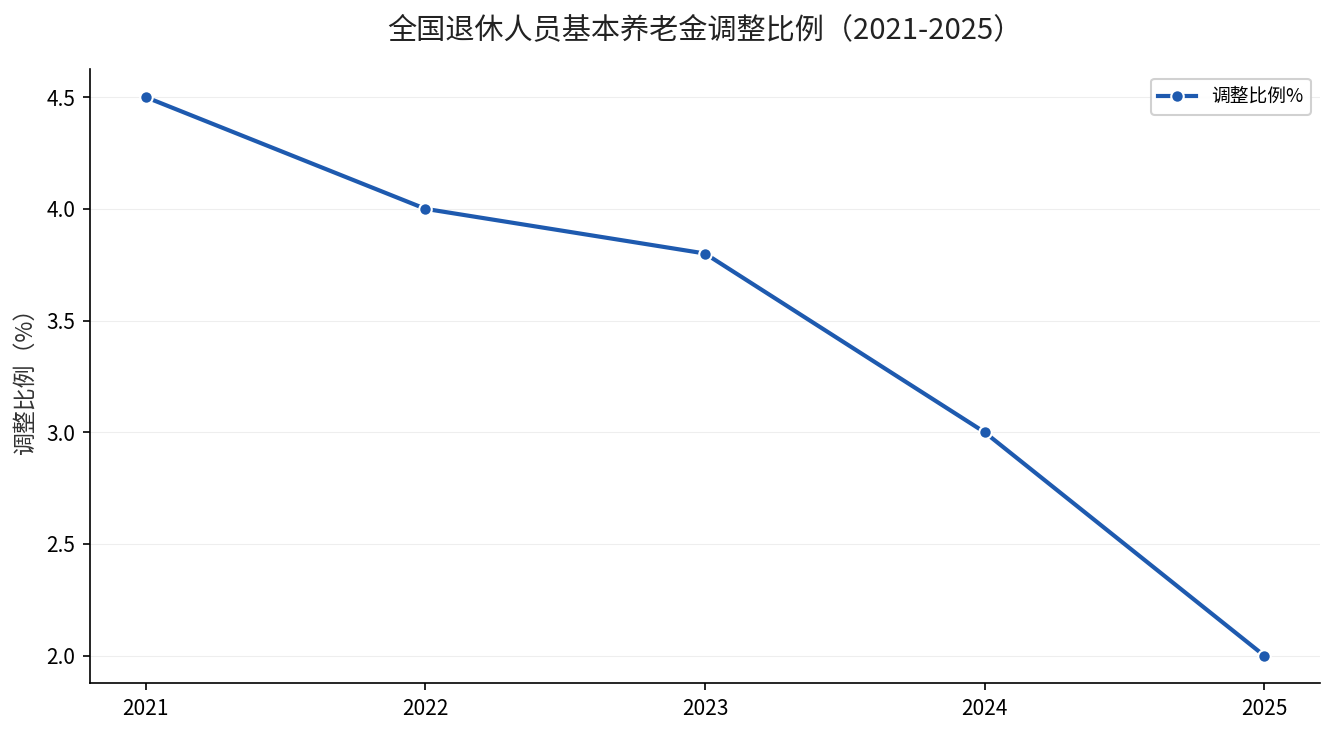
先甩一张五年涨幅榜单,数字都是人社部、财政部联合发文里的白纸黑字,一个都不带编的。
| 调整年份 | 全国调整比例 | 文号 | 成文日期 |
|---|---|---|---|
| 2021 | 4.5% | 人社部发〔2021〕 | 2021-04-17 |
| 2022 | 4.0% | 人社部发〔2022〕27号 | 2022-05-26 |
| 2023 | 3.8% | 人社部发〔2023〕28号 | 2023-05-22 |
| 2024 | 3.0% | 人社部发〔2024〕48号 | 2024-06-18 |
| 2025 | 2.0% | 人社部发〔2025〕38号 | 2025-07-07 |
五年里,涨幅最高的是2021年的4.5%,最低的是2025年的2.0%,一路往下走,中间没有一年反弹过。(数据来源:人力资源社会保障部、财政部历年调整通知,见中国政府网国务院政策文件库)
这里要先把一个概念说清楚:这个比例是”全国高限”,各省可以在这个高限之内定自己的比例,但不能超过它。所以榜单里每一个数字,本质上是全国退休人员月人均基本养老金涨了多少。
跌幅最大的一年,是2025年
真正肉眼可见的断崖,落在2025年。2024年还是3.0%,2025年直接砍到2.0%,一年少了1个百分点。这1个百分点,放在人均养老金上,就是实打实的几十块钱。
算一笔粗账:如果一位退休人员2024年月养老金是3500元,按3.0%的全国高限,理论增量大约是105元。换成2025年的2.0%,理论增量就只有70元左右。同样一份养老金,一年少涨三十多块。
为什么2025年降得最狠?官方文号里写得很直白:全国调整比例按照2024年退休人员月人均基本养老金的2%确定。人社部发〔2025〕38号(成文日期2025-07-07)没有解释下滑原因,但这个数字本身,就是在告诉你基金收支压力在加大。
高的一年怎么来的,低的一年差在哪
涨幅相对高的2021年(4.5%)和2022年(4.0%),背后是当时的经济增速和基金结余还相对宽松。而2023年降到3.8%、2024年降到3.0%,是一条清晰的收缩轨道。
差别的关键,不在”涨不涨”,而在”涨多少”。养老金调整从来不是年年砍同一个数,而是”多缴多得、长缴多得”的激励机制在里头起作用。涨幅降了,不代表不涨,只是增长的斜率变缓了。
记住一个规律:调整比例是”分子”,人均养老金基数是”分母”。基数逐年抬高的同时,比例逐年回落,这两股力量在同时拉扯你到手的钱。
榜单之外,更要看这三样东西
第一,看你的省份实施方案。全国2.0%只是高限,你所在省最终定的定额、挂钩、倾斜三块怎么摆,才是决定你多拿几十块还是少拿几十块的真正变量。
第二,看你的缴费年限和缴费指数。挂钩调整部分是”多缴多得、长缴多得”,你缴费基数高、年限长,挂钩部分涨得就多,这部分跟全国2.0%的高限无关。
第三,看高龄倾斜。人社部发〔2025〕38号明确写着,对高龄退休人员、艰苦边远地区退休人员,可以适当提高调整水平。这一块是你可能额外多拿的。
涨幅,只是养老金调整的一个切面。想看你所在省份的计发基数到底涨了多少,可以对照我们之前的《2025年养老金计发基数涨幅榜》这一篇,把“调整比例”和“计发基数”两个数放在一起看,才完整。
把涨幅榜单看完,你要做的不是纠结”今年怎么又降了”,而是算清自己落在哪个位置:缴费年限长不长、基数高不高、到没到高龄倾斜的门槛。
你所在省份2025年的具体调整方案定下来了吗?把你的缴费年限和去年养老金数发来,我帮你对着这次的2.0%高限,算算你今年大概能多涨多少。