
同样退休领养老金,城镇职工54680万人、城乡居民52919万人,差别到底从哪一步开始?
同样是”老了有养老金”,城镇职工和城乡居民拿到手的,差的却不是一星半点。这个差别不是退休那天才冒出来的,而是从你缴费的第一天起,就已经写死了。今天不绕弯子,直接把两条制度摆到台面上,一笔一笔拆给你看。
先把两组人摆出来
根据国家统计局发布的《2025年国民经济和社会发展统计公报》,截至2025年底,全国参加城镇职工基本养老保险的有54680万人,参加城乡居民基本养老保险的有52919万人。两组人加起来,就是全国10.76亿基本养老保险参保人的主体。
数字上看,两边只差不到2000万人,几乎是并驾齐驱。但落到个人头上,待遇却可能差出好几倍。差距的根子,在缴费结构上——这也是今天要讲清楚的重点。
缴费设计,一开始就不同
城镇职工走的是”多缴多得”的路。按《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号),在职的按工资一定比例缴费,单位、个人各担一部分。工资越高、缴得越多,个人账户里攒下的钱也越多。
城乡居民走的是”保基本”的路。个人按档次自愿缴费,国家再给基础养老金补贴兜底。缴费能力弱、可选档次低,账户里能积累的额度天然就少。
这就是为什么同样的缴费年限,最后退休能领的钱会差出一个量级:一个是”按你收入成比例滚雪球”,一个是”按你选择的低档慢慢攒”。这个差别,从缴费第一天就定了。
待遇结构,差在哪一块
城镇职工的养老金,由基础养老金加个人账户养老金两块组成。基础养老金看缴费年限和缴费指数,个人账户看你能攒多少——攒得多,除以139个月后每月领得就多。
城乡居民的待遇,同样也是基础养老金加个人账户养老金两块。但它的基础养老金这一块是定额补贴为主,水平比城镇职工低不少。个人账户又因为缴费低而攒得慢。
同样一个人,如果走职工制度缴满30年,账户滚起来就是一笔可观的数;如果走居民制度按低档缴,同样的年数,账户里的差距会越拉越大。这不是说谁偷懒,而是两条制度从设计初衷上就不一样。
算一笔最直白的账
拿基础养老金公式来说,城镇职工的基础养老金,是拿计发基数乘以一个跟你缴费年限、缴费指数挂钩的系数。缴得久、缴得高,这个系数就大,基础养老金就高。
城乡居民的基础养老金,更多是一笔国家规定的定额,虽然会随着经济社会发展逐步上调,但起点和增长幅度,跟职工那条线的”按收入滚”不一样。
所以同样是退休,一个走了职工线路的人,和一个走了居民线路的人,哪怕都缴了15年,最后每月到手的差额,往往是几千元对几百元的差距。这就是”缴费结构决定待遇结构”最直白的体现。
怎么选,取决于你的身份
能有正式工作、单位愿意参保的,尽量走城镇职工这条路。缴费年限和档位,都是实打实的养老金本金,退休后按月返还给你。
灵活就业或者没有固定单位的人,可以自己按城镇职工身份参保缴费。我们之前算过北京计发基数12049元下单位职工和灵活就业的区别,结论就是:自己兜底的钱差别,最后会体现在每月到手的养老金上。
实在交不起职工档、只能走居民档的,也别停。哪怕按最低档,先保住缴费记录,让基础养老金这一块稳稳到手,将来经济宽裕了再往上抬。
一句话给你答案
城镇职工和城乡居民的养老金差别,不是退休后突然拉开的,而是从缴费第一天、从缴费结构和档次选择上就注定的。能走职工走职工,走不了的,也别断缴——账户里每一笔,都是你退休后每月到手的那份底气。
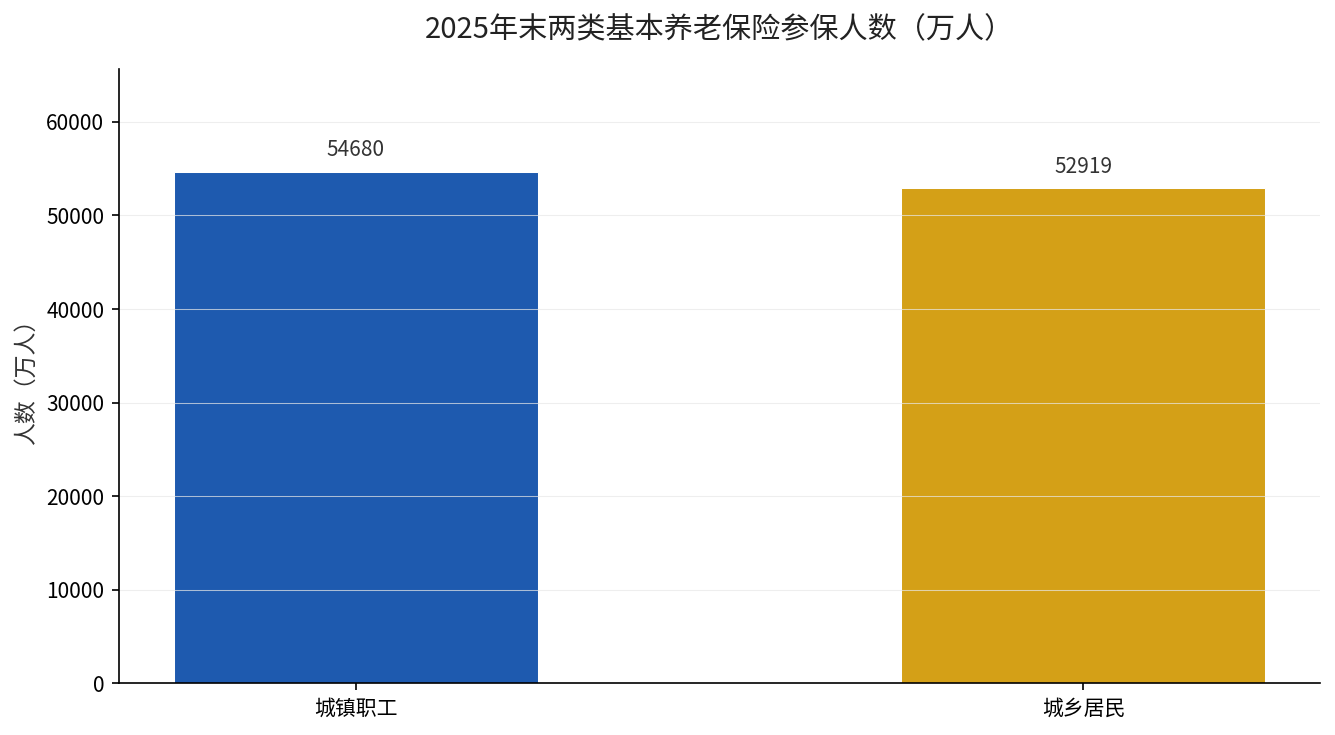
数据来源:国家统计局《2025年国民经济和社会发展统计公报》(2026年2月28日发布);《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)。
你现在缴的是职工这条线还是居民这条线?打开电子社保卡,看一眼你的参保类型和累计缴费年限,留言”养老金”告诉我,我帮你套你本地的基数,算算你退休后大概能落在哪个数。