
个人养老金账户到底开不开?同样12000元,缴进去和买基金差出5400元
先算一笔最简单的账:同样是一年拿出12000元,A把它缴进个人养老金账户,B把它放进普通基金定投。一年下来,两个人的本金一模一样,但A的银行卡里却比B多出几千块。差在哪?就差在这个账户那一个”税”字。
很多人在开户这一步反复纠结,核心疑问其实就一个:钱进了这个账户,和我在外面自己买,到底有什么不同。今天不聊产品,只把这两条路摆在桌面上,一笔一笔对给你看。
同样12000元,两条路的起点就不同
先把政策依据说清楚。个人养老金账户的税优,出自财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号),配合国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月8日发布)。这两个文件定死了这个账户最核心的规则。
关键在这句:向个人养老金账户缴费,按照每年12000元的限额标准,在综合所得或经营所得中据实扣除。翻译成大白话,就是你先缴税再花钱,还是先花钱再缴税的顺序,被这个账户给换过来了。
你自己买基金定投,用的钱是已经缴完个税的”税后收入”。而缴进个人养老金账户的钱,在缴费当年是可以从应纳税所得额里先扣掉、再去算税的。这一进一出,就是普通人唯一能明确算出来的差异。
拆开看:这5400元到底怎么来的
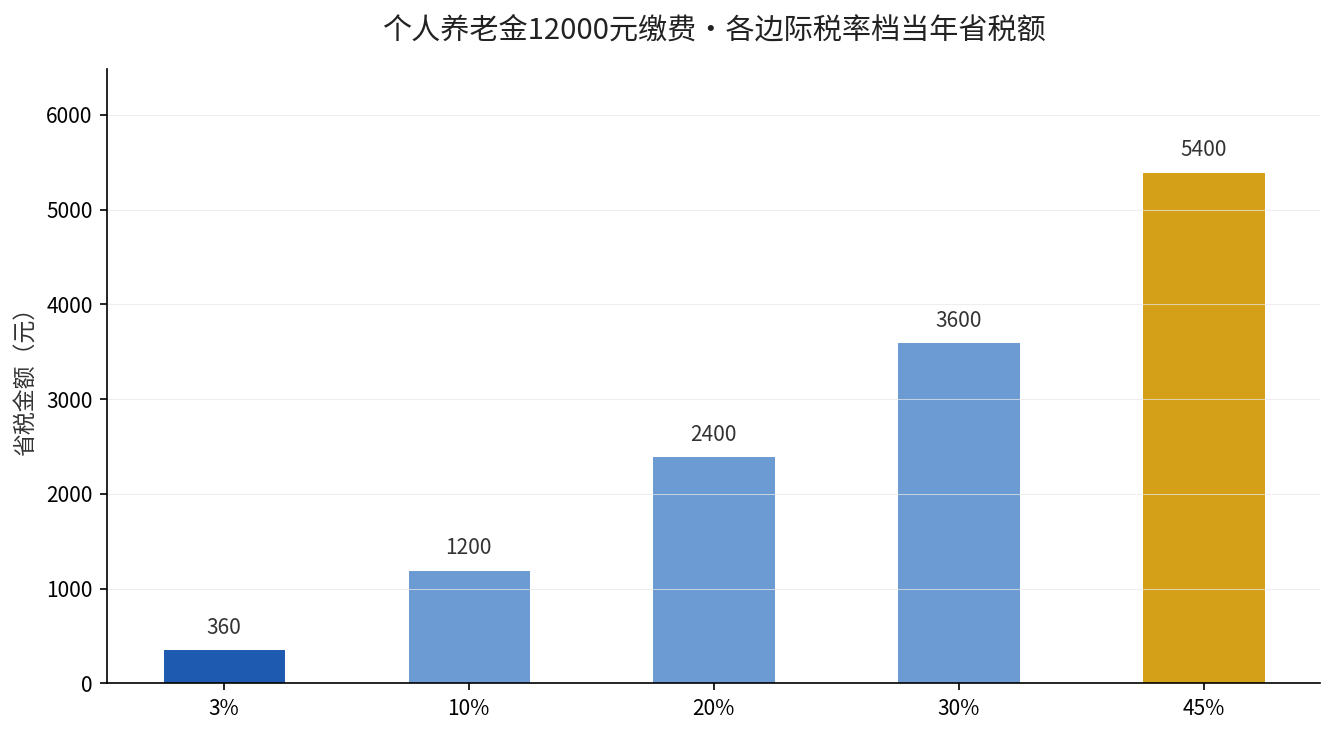
个人养老金的节税不是固定数字,它跟着你的边际税率走。综合所得实行七级超额累进税率,从3%到45%不等。你的收入落在哪个档,12000元扣除额帮你省下的税就是12000乘以哪个档的税率。
| 边际税率档位 | 12000元缴费当年省税 | 领取时按3%计税 | 净省税额 |
|---|---|---|---|
| 3%(最低档) | 360元 | 360元 | 基本打平 |
| 10% | 1200元 | 360元 | 约840元 |
| 20% | 2400元 | 360元 | 约2040元 |
| 30% | 3600元 | 360元 | 约3240元 |
| 45%(最高档) | 5400元 | 360元 | 约5040元 |
看这张表就明白一件事:税率差,就是这个账户给中高收入人群省下的真金白银。你缴费当年按20%甚至45%的边际税率少缴税,将来领取时统一只按3%单独计税,两个税率的落差,就是净省的部分。
再补一个很多人忽略的细节:扣除是据实扣除,你实际缴进去多少就按多少扣,没缴满12000元是按实缴数,不是按满额算。所以这笔省税的前提,是你真的把钱放进去了。
为什么3%那档的人几乎不赚
如果你正好处在3%这一档,情况就完全不同。缴费当年省下360元的税,将来领取时又按3%单独计税,还是360元,一进一出正好打平。这种情况下,账户的”税优”对你几乎没有吸引力,剩下的就只是钱被锁到退休这一件事了。
这也是为什么我们反复强调:要不要为省税去开户缴费,先看你处在哪个税率档,而不是听谁说一句”划算”就跟着办。关于个人养老金领取时要缴的那笔3%的税,我们在个人养老金领取时还要交3%的税这篇里专门细算过,道理是一样的。
账户之外,这笔钱还多了一道”锁”
第二个实打实的差异,是流动性。个人养老金资金账户实行封闭运行,除了达到领取基本养老金年龄、完全丧失劳动能力、出国(境)定居这几类情形,不能提前支取。这条写在国办发〔2022〕7号文件里,是硬约束。
你自己买的基金定投,随时能赎回,赌的是短期可能要用的钱。缴进个人养老金账户的钱,从性质上就是给退休留的,进去了就锁到老。这是很多人在开户后才发现的一道心理关口。
所以真正要对比的,不是”哪个收益高”,而是两件事:你未来几年动不动用得到这笔钱,以及你现在处在哪个税率档。这两个问题想清楚,开不开户、缴多少,答案自己就出来了。
结论:到底选哪条路
如果你的边际税率在10%以上,且这笔钱未来十年以上用不到,那缴进个人养老金账户,靠税率差就能明确省下一笔税,这条路更划算。如果你处在3%这一档,或者这笔钱短期内可能要用,那就在外面自己安排,别为了”省税”硬锁一笔流动资金。
想知道自己处在哪个税率档、12000元到底能给你省多少,打开个人所得税App翻一页去年的收入纳税明细就清楚。你的边际税率是多少?评论区说说,我帮你看这笔账该不该开。