
10年期国债收益率跌破1%,你的养老钱还按4%的老账在算吗?
从精算角度看,过去一年里最值得中高净值家庭重新审视的,不是股市的涨跌,而是”无风险利率”这根锚的持续下移。作为北美精算师(FSA),我习惯用内部收益率(IRR)和久期(Duration)去校准每一笔长期钱的假设——而当前的利率环境,正在让很多家庭手里那本”养老账”出现系统性偏差。
一、发生了什么:三组数字的变化
先说结论,再看数据。以10年期国债24国债01(019742)为例,2026年10月30日现券价收在109.6元,票面利率2.37%,对应到期收益率已跌破1%。与此同时,贷款市场报价利率(LPR)最新报价(2026年10月20日,全国银行间同业拆借中心公布)为:1年期3.00%、5年期以上3.50%,均处于历史低位区间。银行存款利率则同步低位运行。
换句话说,全市场”确定性收益”的定价中枢,已经从几年前的4%量级,整体下移到1%—3%区间。
二、影响传导:利率下行如何改写养老终值
利率下行的冲击不是线性的,而是沿三条路径传导到你的养老储备:
短期(1—3年):存款、货币基金、短债的票息直接缩水,同样的本金,每年能”落袋”的利息变少;
中期(3—10年):到期再投资风险(Reinvestment Risk)显现——过去锁定的高息产品到期后,市场上已经找不到同收益率的替代品;
长期(10—30年):这是最隐蔽、也最致命的一条:复利假设一旦从4%下调到1%—2%,30年后的终值差距会被放大成一个惊人的数字。这正是精算里”利率每动1个点,久期越长资产越敏感”的体现。
三、重新算账:100万的30年复利,差出近190万
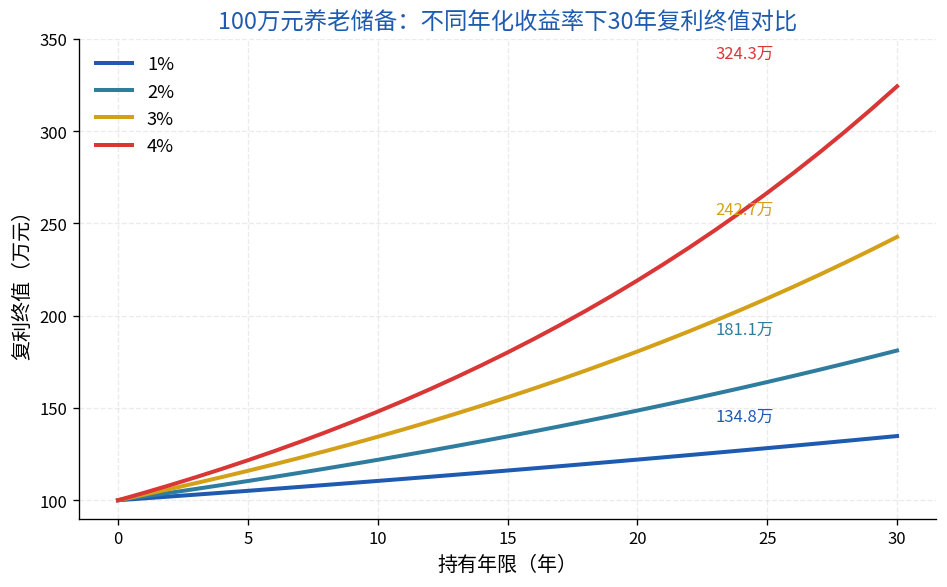
我做了一个最基础、也最直观的测算:100万元本金,一次性投入,复利滚动30年,分别按不同年化收益率计算终值。假设条件为:收益按年复利、不计税费、本金不动。
| 年化收益率假设 | 100万·30年终值 | 与1%情景的差距 |
|---|---|---|
| 1%(贴近当前10年国债) | 134.8万 | — |
| 2%(保守组合) | 181.1万 | +46.3万 |
| 3%(均衡组合) | 242.7万 | +107.9万 |
| 4%(过去的”老账”假设) | 324.3万 | +189.6万 |
也就是说,如果你还在按4%的”老账”规划退休,而现实的无风险利率只有1%左右,那么同样100万,30年后实际能拿到手的钱,可能比你预期少了接近190万。
四、精算视角:久期、IRR与蒙特卡洛
上面是单点测算,但精算师不会只看一个数。我用三个工具把结论做得更严谨:
久期(Duration):养老储备是超长久期负债,利率每下行1个百分点,你需要补足的本金缺口不是”1%”,而是被久期放大后的结果。粗略看,30年期负债对1%的利率变动,现值敏感度可放大数倍。
IRR测算:如果你希望30年后”确定”拿到300万,那么在1%的收益率假设下,现在需要投入的现值远高于4%时代——分母变小,目标变贵。
蒙特卡洛模拟:在随机利率路径下,若长期无风险利率中枢落在1%—2%区间(在90%置信度下),上述30年终值大概率落在135万—181万之间,而不再是过去假设的240万以上。
五、情景与灵敏度:三个情景对照
我把未来30年的无风险利率中枢,分成三个情景:
乐观情景:利率中枢回升至3%左右,100万终值约243万——这是最理想但当前看概率不高的路径;
基准情景:利率中枢长期维持在1%—2%区间,100万终值约135万—181万;
悲观情景:利率中枢长期贴近1%甚至更低(参照日本长期低利率经验),100万终值约135万或更少。
值得注意的是灵敏度:利率从4%降到3%,终值损失约81.6万;从3%降到2%,损失约61.6万;从2%降到1%,损失约46.4万。损失绝对值随利率下降反而收窄,说明”越往下,每一分收益都更金贵”,也说明及早锁定相对高息窗口的价值。
六、调整建议:把养老账本重新校准
基于上述测算,我给出三条可操作的建议(不构成绝对承诺,供参考):
第一,下调你的长期收益假设。把养老规划里的年化收益假设从4%调低到2%左右,用更保守的分母重新测算所需本金——宁可在乐观时”多存了一点”,也别在悲观时”差了一大截”。
第二,拉长资产久期、锁定当前利率。在利率低位,适当配置长久期固收类资产或长期年金,能缓解到期再投资风险;同时接受”当前锁定的利率虽然不高,但未来可能更低”这一现实。
第三,用权益和多元资产补足缺口,但控制波动。无风险收益趋近于零之后,养老目标对权益端长期回报的依赖上升。这需要你在承受能力范围内,做有纪律的长期配置,而非追涨杀跌。
七、一句话建议
利率跌破1%,是提醒你把养老账本从”4%的旧假设”里拿出来、重新算一遍的时刻——越早重新校准,你未来要补的本金缺口就越小。
(本文数据来源:中国货币网LPR历史报价、银行间市场国债现券行情,测算基于文中明确假设,结论为概率性表述,不构成投资承诺。)