
我们业内经常被客户问到一个问题:“分红险的红利,不就是保险公司拿我的钱去投资,赚了钱分我一部分吗?”这个理解,对了一半,也错了一半。说它对,是因为投资收益确实是红利最大的来源;说它错,是因为分红险的红利,严格来说来自”三差”——利差、死差、费差,投资收益只是其中一本账。
这篇文章把三本账拆开讲:第一,红利到底从哪三个地方来;第二,用精算公式算一算,每一本账各贡献多少;第三,为什么客户通常只看到利差、看不到另外两本账。
流行观点:分红险红利,就是投资收益的分成
这是行业里流传最广、也最容易被销售拿去简化的一句话。客户看计划书,看到的是”红利演示”,背后默认只有投资收益率一个变量。于是很多人以为:投资赚得多,红利就多;投资亏了,红利就没有。
但精算上不是这样。分红险的红利,来自保险公司经营这张保单产生的三差收益——利差、死差、费差。我们业内把这三者合称”三差”,是分红险红利唯一的三个来源,缺一不可。
算一算:用贡献法三差公式拆开红利
分红险红利怎么算,监管在《分红保险精算规定》(保监发〔2015〕93号)里确立了行业统一的”贡献法三差公式”:
C = (V0+P)(i’-i) + (q-q’)(S-V1) + (GP-P-e’)(1+i’)
红利 = C × R(R ≥ 70%)
逐项拆开,三部分正好对应三本账:
第一本,利差 (V0+P)(i’-i)。V0+P 是客户储蓄保费累积值(我们业内叫资产份额),i’ 是实际投资收益率,i 是定价利率(现行分红险上限 1.75%,2025 年 9 月起)。这一块就是”投资收益超预期”的部分。
第二本,死差 (q-q’)(S-V1)。q 是实际死亡率,q’ 是定价死亡率,S-V1 是风险保额。实际死亡人数比精算假设少,省下来的身故赔款就成了死差益。
第三本,费差 (GP-P-e’)(1+i’)。GP 是实际费用,P+e’ 是定价费用。实际花的经营费用比定价假设低,省下来的就是费差益。
再用一组参数算个具体账(示例测算,非某公司实际数据):假设某客户资产份额累积到 100 万元,风险保额 50 万元,年缴保费 10 万元。
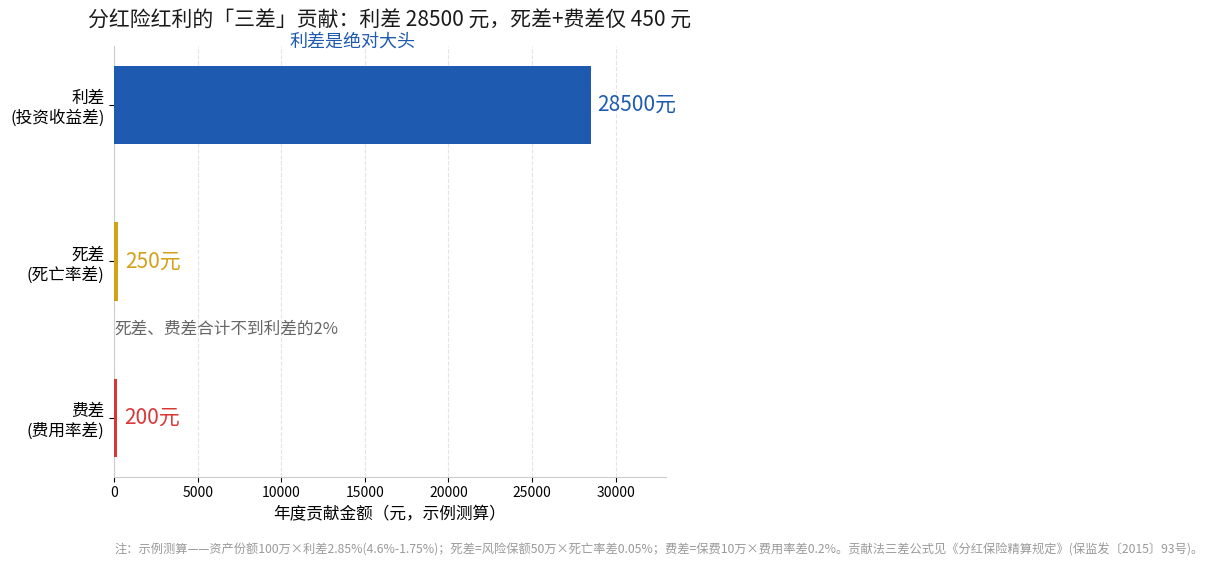
- 利差:投资收益率取 2025 年寿险业 4.6%,定价利率 1.75%,利差 2.85 个百分点 → 100 万 × 2.85% ≈ 28500 元
- 死差:假设实际死亡率比定价低 0.05 个百分点 → 50 万 × 0.05% ≈ 250 元
- 费差:假设实际费用率比定价低 0.2 个百分点 → 10 万 × 0.2% ≈ 200 元
结果一目了然:利差 28500 元,死差 250 元、费差 200 元,加起来还不到利差的 2%。这就是为什么我们说”分红险红利主要靠投资收益”——不是没道理,而是利差占比实在太大。
| 三差 | 公式 | 示例参数 | 贡献金额 |
|---|---|---|---|
| 利差 | (V0+P)(i’-i) | 资产份额100万 × 利差2.85% | 约28500元 |
| 死差 | (q-q’)(S-V1) | 风险保额50万 × 死亡率差0.05% | 约250元 |
| 费差 | (GP-P-e’)(1+i’) | 保费10万 × 费用率差0.2% | 约200元 |
为什么会有误解?演示口径只让客户看到利差
问题出在演示口径上。早年分红演示还能把三差都做进去;到了银保监办发〔2020〕6号,监管把演示口径收窄成”只做利差演示“,盈余分配比例统一按 70% 执行。为什么这么改?
因为死差和费差,客户看不到、也理解不了。让客户去理解”我们公司实际死亡率比精算假设低 0.05 个百分点,所以多分你 250 块钱”,既不直观,也容易被销售拿来当话术夸大。监管干脆把演示统一到利差这一本账上,让客户和销售都盯住同一个数字。
但副作用也随之而来:客户以为分红险红利=投资收益分成,忽略了死差费差的存在,更忽略了”红利能不能兑现,本质要看利差能不能持续为正”。
正确理解:红利来源多元,但利差是绝对主导
把三本账的结论,落到选购上:
第一,分红险红利由利差、死差、费差三部分构成,利差是绝对主导,死差费差占比通常很小。这是行业常态,不是某家公司特殊。
第二,正因为利差主导,选分红险本质是选”利差能力”——看公司长期投资收益率能不能持续覆盖定价利率。2025 年寿险业投资收益率 4.6%,10 年期国债约 1.8%,险资长期收益率中枢大约在 3.3%~3.8%,扣掉 1.75% 的定价利率,长期利差中枢大概落在 1.5%~2%,这才是分红的”弹药”。
第三,演示利率只做利差演示、按 70% 分配,不代表死差费差不存在,只是监管不让它们在演示里被夸大。
第四,客户真正该盯的是分红实现率——它反映”实际分红 vs 演示分红”的兑现程度,比纠结三差占比更实际。比如新华保险 2025 年度保额分红实现率均值 152%、现金分红最高 122%,兑现能力一目了然。
选购建议
- 求稳的客户:盯保证部分(预定利率 1.75%),把分红当”锦上添花”,别被高档演示牵着走。
- 想博分红的客户:重点看公司 5 年以上的分红实现率历史,别只看利差演示一个数字。
- 长期持有的客户:利差随市场波动是常态,分红险的价值在时间复利与特储平滑机制,不在某一年的三差。