
交了15年社保,掐着点停缴的。以为天津计发基数9417元,退休怎么也能领个四五千。结果一算,最低档到手1660元,连计发基数的两成都不到。
计发基数9417元,为什么领不到9417
先把两个数看清楚,都来自天津官方口径。
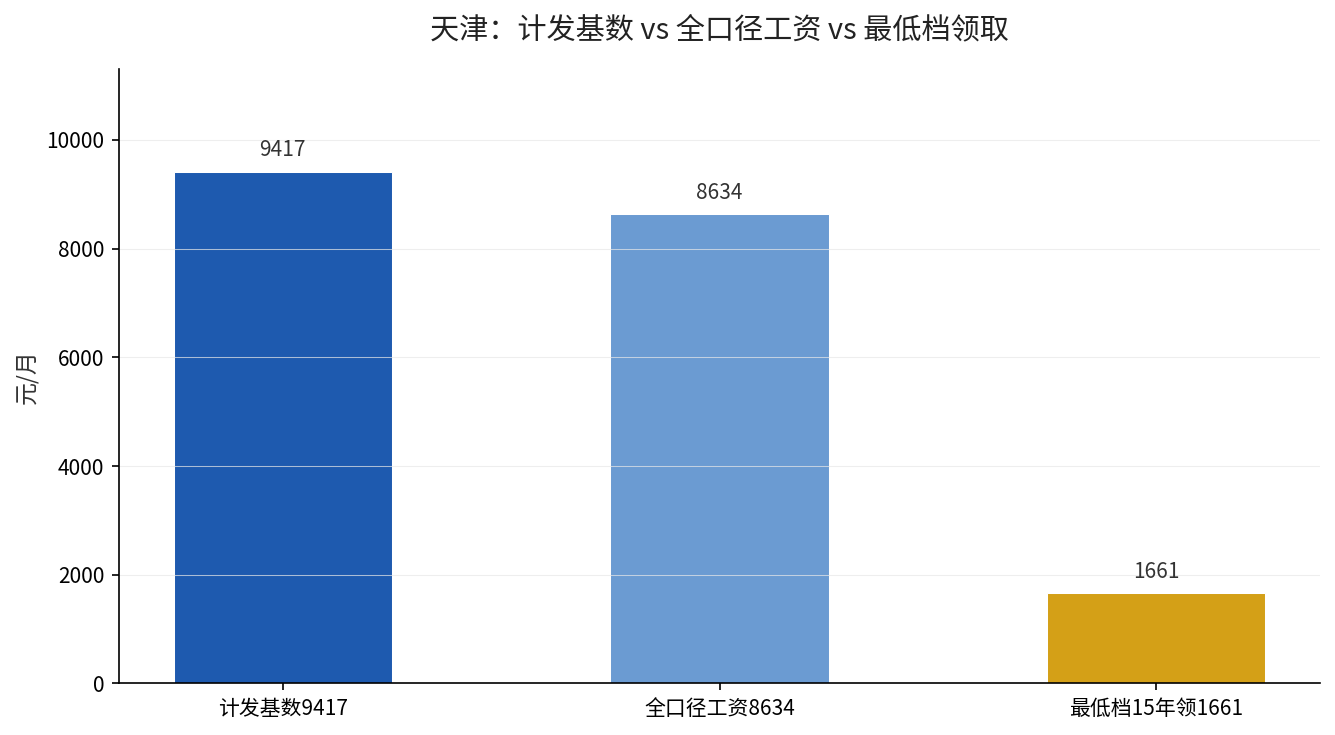
2025年度基本养老金计发基数是9417元,全口径月平均工资是8634元。
计发基数比全口径高出783元,它是给”基础养老金”用的计算底座,不是退休后直接打到卡上的钱。
这个区别,九成的人没搞明白,也难怪,它确实绕。
9417和8634,差的这783元先要看清
很多人把计发基数当成了”能领的养老金”,这是第一个误区。
计发基数9417元,全口径工资8634元,两者差了783元。
计发基数定得高,是为了把”基础养老金”这部分的计算底盘抬起来,让公式里那一刀切下去,起点高一点。
但真正领多少,取决于你缴了多少年、按什么档缴,而不是这个9417本身。
三层数字,别混成一锅粥
天津养老金里至少藏着三层数字。
第一层,计发基数9417元,管基础养老金的计算。
第二层,缴费基数,下限5124元、上限25620元,管你每月往账户里交多少钱。
第三层,才是退休后实际领到手的钱,也就是今天要算的1660元。
三层数字,一层比一层小,落差全在这里。
基础养老金怎么算:把9417拆开
基础养老金的公式是:计发基数 ×(1+平均缴费指数)÷ 2 × 缴费年限 × 1%。
按最低档缴,平均缴费指数约0.6,这一档俗称60%档。
代入算:9417 ×(1+0.6)÷ 2 × 15 × 1%。
先算(1+0.6)÷ 2,等于0.8;9417乘以0.8,是7533.6。
再乘以15年,再乘以1%,最终是1130元。
这是第一块,基础养老金1130元。
个人账户那笔账:缴15年只攒下7万多
个人账户按缴费基数的8%计入,这部分是你的本钱。
2025年10月起,天津缴费基数下限是5124元,每月计入个人账户约410元。
一年攒下4919元,15年攒下73786元。
除以计发月数139,每月领531元。
第二块,个人账户养老金531元。
认知反转:缴满15年,到手1660元
基础养老金1130元,加上个人账户531元,合计1661元。
这就是最低档缴15年的真实结局:计发基数9417元,到手1660元。
你以为缴满15年就”上岸”了,其实是刚够买菜、交水电网费。
9417这个数看着体面,落到手里,只剩个零头,还是打折后的零头。
| 项目 | 金额 |
|---|---|
| 计发基数(2025年度) | 9417元 |
| 全口径月平均工资 | 8634元 |
| 缴费基数下限(2025.10起) | 5124元 |
| 缴费基数上限 | 25620元 |
| 基础养老金(最低档15年) | 1130元 |
| 个人账户养老金(15年) | 531元 |
| 合计月养老金 | 1661元 |
三个数摆在一起,落差就出来了:9417是计算底盘,8634是工资口径,1661才是你真正领到的。
缴15年停手,和缴30年差出一个档次
同样按最低档,缴满30年,基础养老金翻到2260元,个人账户翻到1062元,合计3322元。
缴25年,每月约2768元;缴15年,只有1661元。
从1661到3322,中间差的是整整一倍的年限。
早停的人,不是省了钱,是把未来二十年的现金流,主动砍掉了一半。
缴费基数这三年,涨得比养老金快
再看缴费这一头。
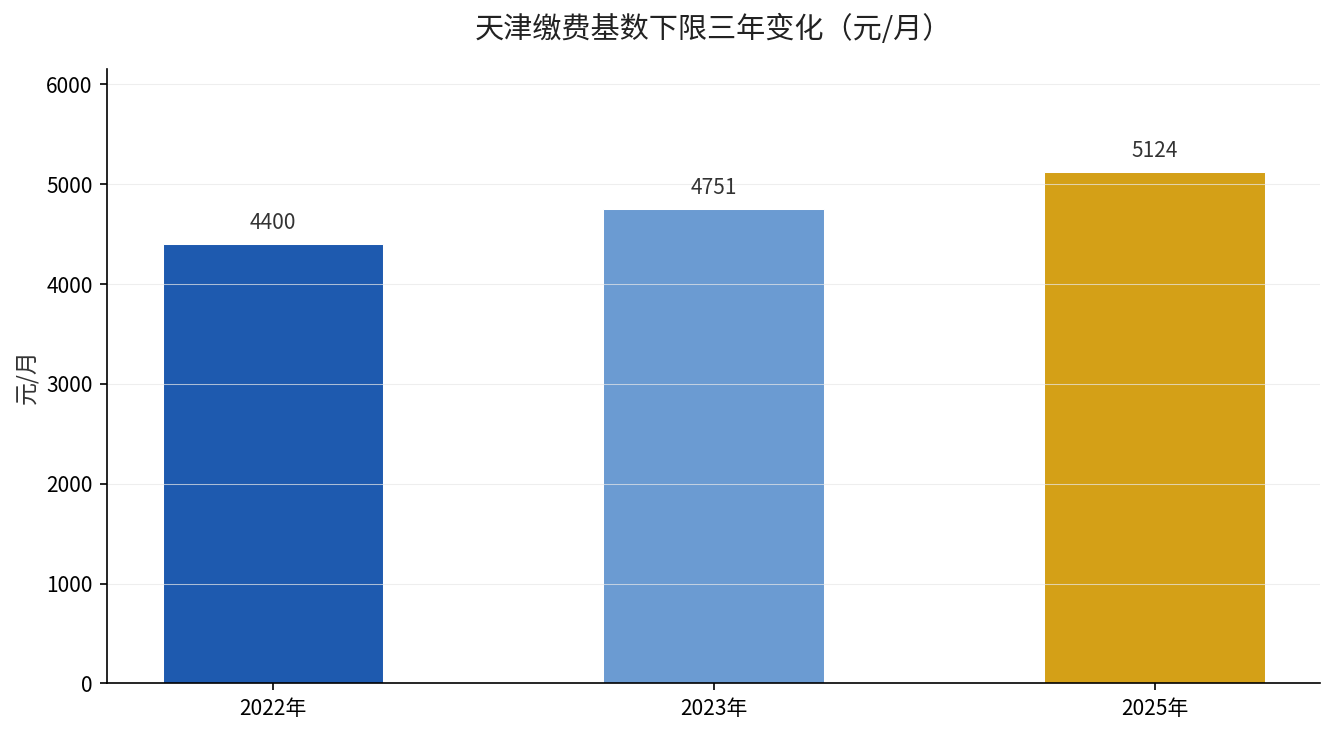
2022年天津缴费基数下限4400元,2023年4751元,2025年10月起5124元。
三年下限涨了724元,灵活就业按20%的比例,每月要多掏144.8元。
缴进去的钱一年年在涨,领出来的钱却要熬满15年才见影。
这一进一出之间,藏着一个绝大多数人没算过的时间差。
灵活就业的20%,别只盯着总金额
灵活就业人员每月按缴费基数的20%缴养老保险。
按2025年10月起的下限5124元算,每月缴1024.8元,一年就是12297.6元。
这20%里,只有8%进个人账户,也就是每月约410元,剩下12%进统筹。
进统筹的那部分,退休后不是原路退给你,是摊进基础养老金里大家一起分的。
所以灵活就业的人,缴得越多,越要先把这笔账算清楚再决定提不提档。
趸缴的坑:补缴也按9417算
天津还有个容易被忽略的数:2025年一次性趸缴月基数也定在9417元,不是按8634元算。
打算退休前一次性补缴的,补的钱同样按9417这个更高的底盘来计,比按工资口径要多掏。
补缴划算不划算,得看你补完能多领多少、多久能回本,别一听能补就急着掏钱。
基数排全国第一梯队,不等于你领得多
天津9417元这个计发基数,放在全国是妥妥的第一梯队,仅次于北京、上海这样的头部城市。
但基数排得高,不等于你领得多。
基数只是公式里的一个乘数,你的缴费年限、缴费档位,才是决定你那一份多少的关键。
同样的9417,缴15年的人领1661元,缴30年的人领3322元,正好差了一倍。
5件事,看完就去做
第一,查清自己的缴费年限和平均缴费指数,别等退休才发现按最低档缴了十几年。
第二,把计发基数和”能领的钱”分开看,别被9417这个数晃了眼。
第三,如果还没停缴,算一笔账:再缴几年,基础养老金和个人账户能各多多少。
第四,灵活就业的,看清楚每月20%里只有8%进个人账户,剩下12%进统筹。
第五,用公式代入自己的实际基数,算出一个准数,别靠猜。
差的从来不是每月那几百块,是退休后二十年,面对水电账单、看病买药时的那份底气。