
月薪一万二,他每年多缴了2.4万养老保险还嫌不够:个人养老金这12000元到底该不该交?
老周今年42岁,在合肥一家公司做技术主管,税前月薪一万二。上个月他刷到一条新闻:个人养老金制度又放出一批新产品,他拍着桌子跟同事说”我单位已经给我缴满五险了,干嘛还要自己再往个人养老金里塞钱?”
同事回他一句:你算过退休后一个月到底能领多少吗?老周一下子答不上来。
这一愣,是很多人的共同状态——觉着社保缴着就够了,却从没认真算过自己退休那天的真实数字。
先把老周的账摆出来:只靠社保,退休能领多少
老周税前月薪一万二,单位按16%缴进统筹,个人按8%缴进个人账户。这个费率是国家统一的:2019年国务院办公厅印发《降低社会保险费率综合方案》(国办发〔2019〕13号,2019年4月发布),把城镇职工基本养老保险单位缴费比例明确降到16%。
老周一直以为”缴得多领得多”,可从没想过退休后到底能领多少。
按60岁退休、连续缴满30年来估算,他个人账户累计约34.5万元,除以计发月数139,每月个人账户大约领2500元。这个”139″不是随便来的,而是《国务院关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号,2005年12月发布)里规定的60岁退休个人账户计发月数。
再加基础养老金,一个普通工薪族退休后的养老金替代率——退休金占退休前工资的比例——普遍落在40%到50%之间。也就是说,退休后他可能只能拿到相当于现在五六千元的生活水平。
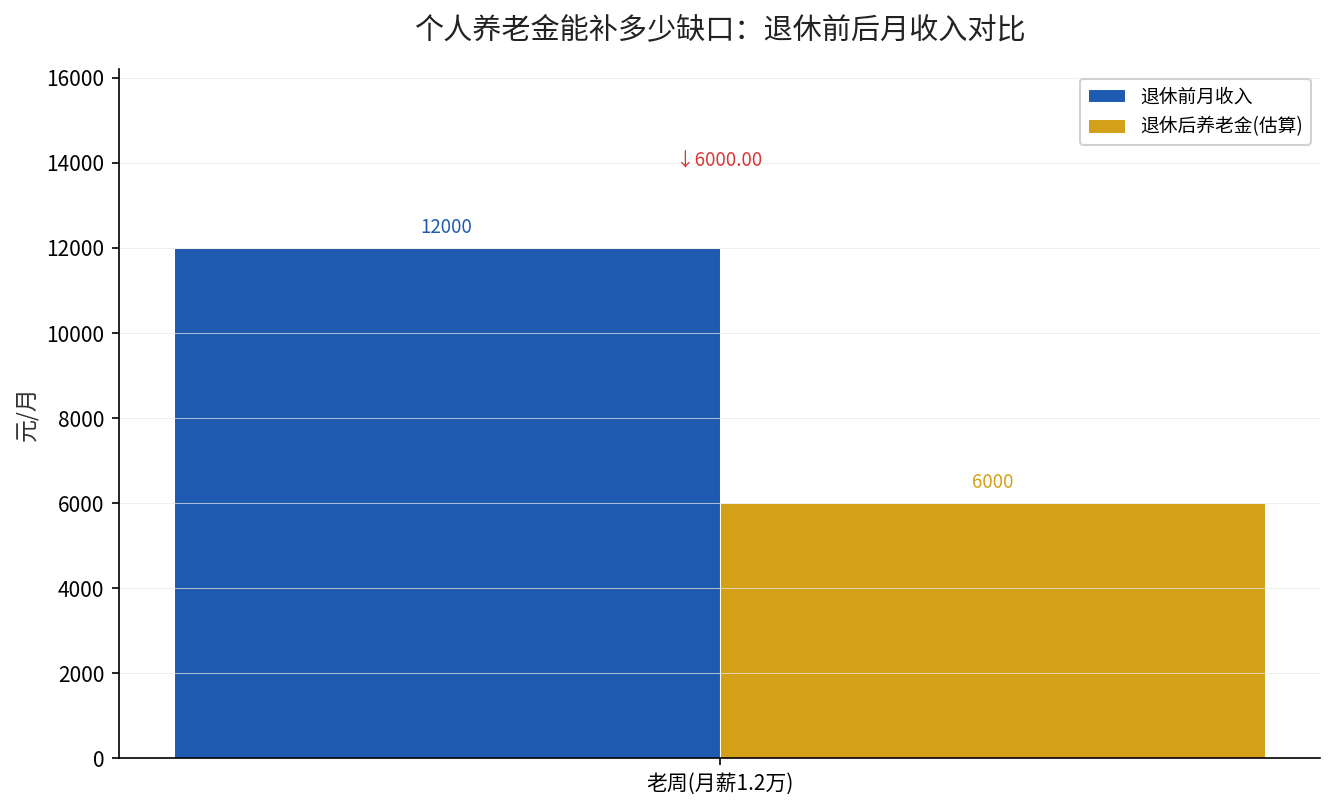
从月入一万二,到退休后只剩一半。这就是”只靠社保”的真相。
个人养老金补的,正是这一块缺口
先交代背景。我国养老保险是”三支柱”结构:第一支柱是国家和单位主导的基本养老保险,第二支柱是企业年金和职业年金,第三支柱就是个人养老金与商业养老保险。
个人养老金制度的顶层文件,是国务院办公厅2022年4月发布的《关于推动个人养老金发展的意见》,文号国办发〔2022〕7号,2022年4月8日成文、4月21日对外公布。文件明确:个人自愿参加、市场化运营,与基本养老保险、企业年金相衔接。
这套制度有两个硬数字要记牢:第一,每年缴费上限12000元;第二,账户里的钱要等达到领取基本养老金年龄才能领,中途不能随便取出。
关于一年12000元的上限和账户封闭运行的细节,我们之前专门拆过一遍:个人养老金开户一年上限12000元,钱进去能不能取。
说白了,这是个”专款专用、退休才开门”的养老账户,不是随存随取的活期存款。
算清楚这笔账,才知道值不值
老周最关心的是:每年放12000元进去,到底划不划算?答案藏在一个词里——税前扣除。
按现行规则,个人养老金的缴费可以在当年综合所得里税前扣除。老周年收入14.4万,对应边际税率落在10%到20%这一档,一年缴满12000元,当年就能少缴一千多元个税。
这笔省下的税不是小数目,三十年累计下来相当可观,再叠加上账户内的长期复利,退休时相当于多了一份”备用的工资”。而这个税前扣除的额度上限12000元,正是国办发〔2022〕7号文件里白纸黑字定下来的标准。
更关键的是,这12000元买的是”确定性的未来”——社保是保底,个人养老金是把垫子再铺厚一层。
老周现在就该做的三件事
第一,打开个税App,看清自己今年的应纳税所得额和税率档位。税率越高,节税越明显,越该早点开户。
第二,只要参加了城镇职工或城乡居民基本养老保险,就有资格开个人养老金账户,这是国办发〔2022〕7号里明确的参加范围。现在银行App、个税平台都能在线开户,不必跑线下网点。
第三,别被”还早不着急”骗过去。退休不是遥远的将来,是每天都在逼近的一张真实账本,你现在存进去的每一分钱,退休那天都会连本带利还给你。
想知道自己退休能领多少、个人养老金能补多少缺口?评论区留下你的年龄和月薪,我帮你对着算一笔账,把你退休那天的真实数字一条条摆在你面前。