
个人养老金全国推开:2024年12月15日起,这三类人开户缴费规则一次看懂
2022年4月一纸文件,个人养老金从36个先行城市起步;2024年12月15日,这项制度正式推向全国。开不开户、缴不缴费、能缴多少,这三件事的规则在这两年里其实一直在变。本文按政策时间线,把开户与缴费的核心规则一次讲清。
先把时间线捋顺:从”36城试点”到”全国推开”
个人养老金制度的起点,是国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月8日发布)。这份文件定下了制度框架:个人自愿开户、每年缴费上限12000元、账户实行封闭运行。当年11月,人社部等五部门印发《个人养老金实施办法》(2022年11月4日发布),把开户、缴费、投资、领取的具体操作规则落地。
最初几年,这项制度只在36个先行城市(地区)开展。转折点出现在2024年——当年12月15日,个人养老金制度在全国范围内推开,参与范围覆盖所有符合条件的人员。对很多人来说,”能不能开”这个问题,从这一天起第一次有了全国统一的肯定答案。
开户规则:一人只能开一个,但渠道不止一个
根据《个人养老金实施办法》,参加人只能开立一个个人养老金账户,并通过该账户完成缴费。账户的建立有两个入口:一是通过国家社会保险公共服务平台、电子社保卡等全国统一线上服务入口开立”个人养老金账户”;二是在符合规定的商业银行开立”个人养老金资金账户”。
这两个账户是绑定的关系——前者记录身份和权益信息,后者用于归集资金、购买金融产品。需要特别说明的是,账户实行封闭运行,参加人达到法定领取条件前,账户资金原则上不能中途支取。这是很多人开户前最纠结的一点,也是它区别于普通银行理财账户的本质特征。
缴费规则:上限12000元是怎么定的
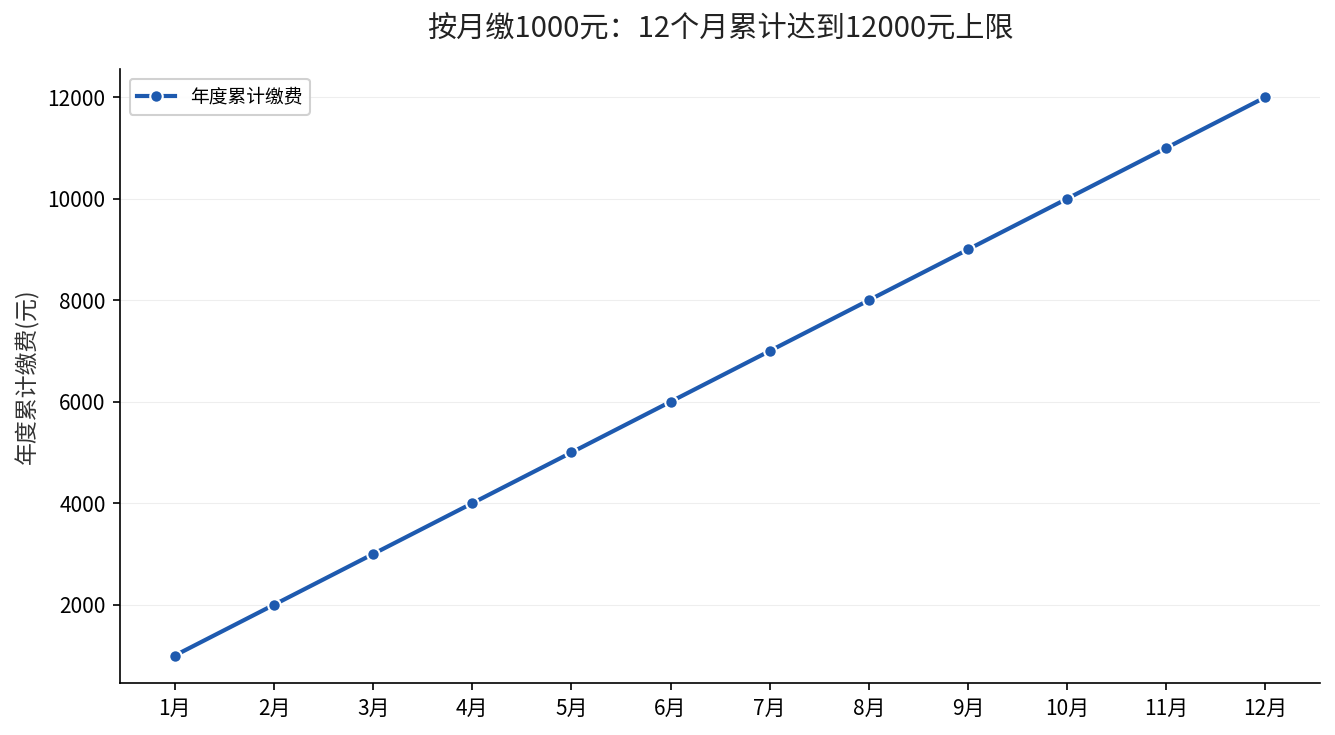
缴费的核心规则只有一句话:参加人每年缴纳个人养老金的额度上限为12000元。这个数字出自国办发〔2022〕7号,属于制度顶层设计层面的统一标准,不存在省份之间的差异。
12000元的含义是”年度上限”,不是”必须缴满”。参加人可以按月、按次或按年缴费,可以少缴,也可以某一年不缴,次年再缴,只要单个自然年度内累计不超过12000元即可。缴费方式上,账户资金既可以由个人独立缴费,也可以按政策规定的途径通过银行等渠道代扣代缴。
| 时间节点 | 政策文件 | 核心内容 |
|---|---|---|
| 2022年4月8日 | 国办发〔2022〕7号 | 定框架:自愿开户、年缴费上限12000元、封闭运行 |
| 2022年11月4日 | 《个人养老金实施办法》 | 落地细则:开户、缴费、投资、领取操作规则 |
| 2024年12月15日 | 全国推开 | 制度覆盖范围从36城扩展至全国 |
哪些人应该重点考虑开户缴费
从规则本身上看,这三类人最应该认真对待”开户缴费”这件事:
- 有稳定个税申报的人:缴费环节的税收优惠(在12000元限额内据实扣除)对有应纳税所得的人价值最直接。
- 距离退休还有较长年限的人:封闭运行+长期积累的制度设计,越早开始、缴费时间越长,复利累积的空间越大。
- 已有商业养老安排但缺乏强制储蓄机制的人:封闭运行恰好补上了”想存却存不住”的缺口。
反之,短期内有大额用钱需求、现金流紧张的人,需要先评估账户封闭运行对自身流动性的影响,再决定是否开户缴费。
一句话结论
个人养老金已进入”全国可参与”阶段,开户与缴费规则全国统一、清晰透明:一人一户、每年上限12000元、封闭运行到领取条件。要不要缴、缴多少,取决于你是否有税可扣、是否有长期闲钱——规则已经摆好了,剩下的是一笔个人账。
来源:国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月8日);人力资源社会保障部等《个人养老金实施办法》(2022年11月4日印发)。