
个人养老金”节税”的5个高频误解:12000元到底能省多少?一次说清
一说个人养老金,很多人第一反应就是”能抵税”。但围绕”节税”这件事,网上流传着不少似是而非的说法:有人觉得缴满12000就是省12000,有人以为退休领钱免税,还有人纠结”领取时交3%不是白省了吗”。这篇文章不讲大道理,就挑最常被问错的5个问题,一个一个说清。
误解一:”缴满12000元,就相当于省了12000元的税”
这是最常见的错误。个人养老金的税优机制,是”税前扣除”,不是”直接返钱”。按照财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号),向个人养老金账户缴费的金额,在不超过每年12000元的限额内,可以在综合所得或经营所得中”据实扣除”。
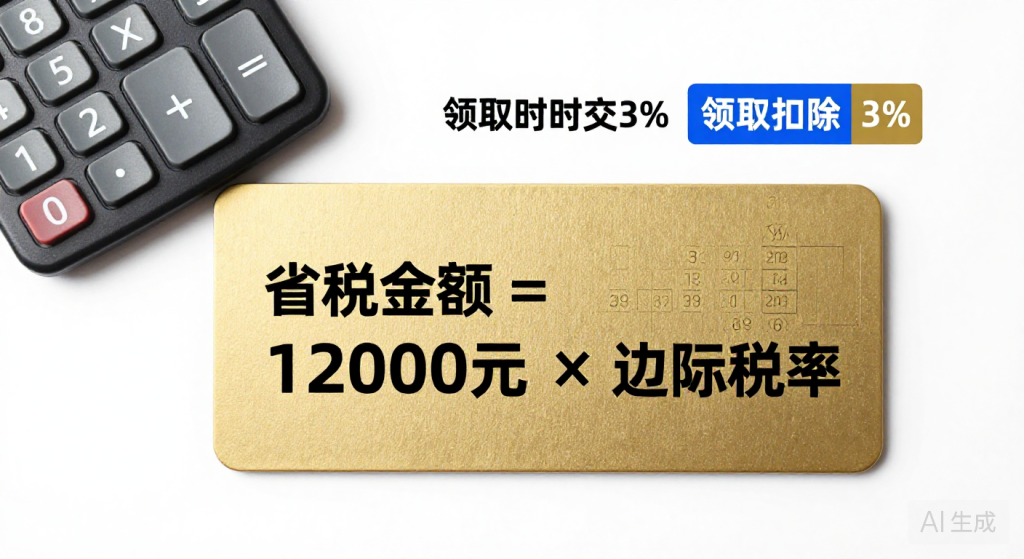
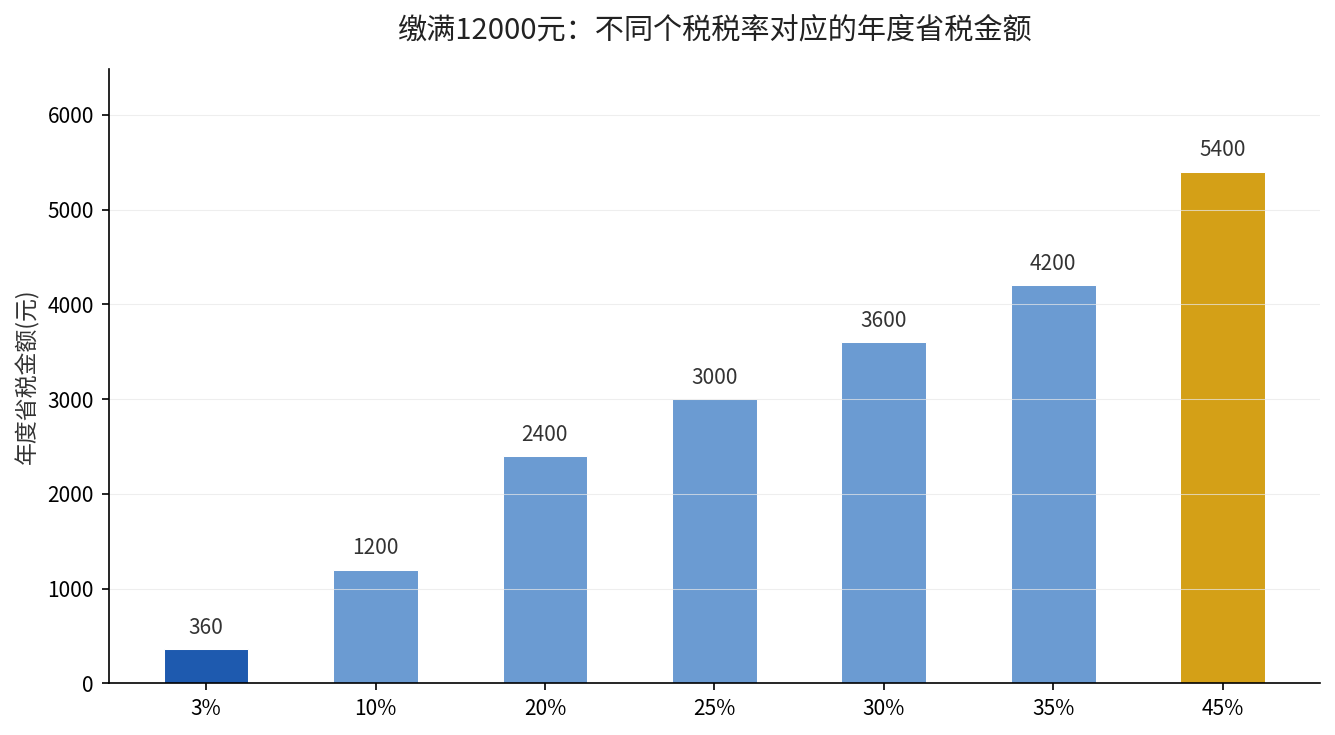
“据实扣除”的含义是:这12000元先从你的应纳税所得额里减掉,再计算个税。因此,你实际省下的税,等于”扣除金额 × 你适用的边际税率”。比如一个人适用的个税税率为20%,缴满12000元,当年省的税就是12000 × 20% = 2400元;税率10%的人,省的是12000元。省多少,完全取决于你的税率档位,而不是固定等于12000元。
误解二:”领取时还要交3%,之前省的税都白省了”
这个说法只对了一半。规则确实规定:个人领取个人养老金时,不并入综合所得,单独按照3%的税率计算缴纳个人所得税。但”交3%白省了”是笔糊涂账。
关键要看两件事的先后顺序和税率高低。缴费环节,你是在”缴税前”就把钱扣掉了,省下的税按你的边际税率计算;领取环节,交的3%是固定的、针对领取金额的低税率。只要你缴费时的边际税率高于3%,中间的差额就是净收益。以一个边际税率20%的人为例:缴费时省20%,领取时交3%,中间17个百分点的税收递延空间是实实在在的。真正需要算清的是”自己的税率到底是多少”,而不是笼统地判一个”白省”。
误解三:”个人养老金节税,只对高收入人群有意义”
高收入人群(适用税率高)确实节税空间更大,但”只有高收入才有意义”并不准确。这项扣除的门槛,在于”你有没有应纳税所得、适用税率是多少”,而不是收入多高。
只要你有需缴纳个税的综合所得或经营所得,并且适用税率高于3%,缴费扣除就能带来正向的税收递延收益。对于适用10%甚至3%税率的人来说,节税金额确实有限,需要结合账户封闭期、资金流动性等因素综合判断是否值得。换言之,这不是”有没有意义”的问题,而是”对你个人划不划算”的问题,答案因人而异。
误解四:”只要开户缴了费,明年报税就自动少交”
不是。税收优惠不是自动到账,需要你主动在办理个人所得税年度汇算清缴时,按规定填报扣除信息才能享受。缴费只是第一步,抵扣的申报手续同样不能漏。
实际办理中,个人养老金缴费的扣除,通过个人所得税APP等渠道填报对应的扣除项目来完成。如果只缴费、不申报,或者漏填了相关信息,当年度就享受不到这笔扣除。所以”缴了费”和”享了税优”之间,还隔着一次主动申报的动作。
误解五:”个人养老金节税是临时的,过两年可能就取消了”
从政策定位看,个人养老金是我国多层次、多支柱养老保险体系的重要组成部分,其税收优惠政策由财政部、税务总局等部门的文件明确,属于制度性安排,而非短期临时措施。制度自2022年落地、2024年12月15日全国推开后,一直保持稳定运行。
当然,任何税收政策都可能依法依规调整,但”个人养老金节税是临时政策、随时取消”的说法,没有官方依据,属于过度解读。判断这件事,最简单的方法还是看官方文件本身,而不是听信传言。
一句话总结 + 高频问题速查
个人养老金节税的真相就一句话:它是在12000元限额内的”税前扣除”,省多少税等于”12000元 × 你的边际税率”,领取时再统一交3%。
- 问:缴满12000,省税金额怎么算?答:12000 × 你适用的边际税率。
- 问:领取时要交税吗?答:要,单独按3%缴纳,不并入综合所得。
- 问:申报会自动吗?答:不会,需在个税汇算清缴时主动填报扣除。
- 问:对收入不高的人有意义吗?答:取决于你的边际税率是否高于3%。
来源:财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号);国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月8日)。