
个人养老金四类产品一个关键信号:12000元不再随便买,你的钱该往哪一类放?
如果你已经在个人养老金账户里缴了钱,最近可能会察觉到一个变化:不是产品变多了,而是选哪类产品这件事,越来越被摆到台面上。钱进了账户,默认怎么放、放哪一类,成了真正拉开退休差距的地方。
这个信号的制度源头,写在一份文件里:国务院办公厅《关于推动个人养老金发展的意见》(国办发〔2022〕7号,2022年4月8日成文、4月21日印发)。它给个人养老金产品定下了一条总原则——运作安全、成熟稳定、标的规范、侧重长期保值。
一个信号,三个影响
这个信号本身只有一句话:个人养老金账户里能买的产品,被正式圈定成四类,而且每一类都要符合”运作安全、成熟稳定、长期保值”这十二个字。这十二个字看着像原则,实际上决定了你账户里每一分钱的长期走向。
影响一:四类产品的边界,已经被文件划死
根据国办发〔2022〕7号文件(2022年4月21日印发),个人养老金资金账户里的钱,只能用于购买四类金融产品:银行理财、储蓄存款、商业养老保险、公募基金。注意,不是想买什么买什么,而是被圈在这四类的框里。
这四类产品看着都放进一个账户,风险收益却是四个世界。储蓄存款最稳,本金利息都有保障;银行理财走净值化,不再承诺保本保收益;商业养老保险卖的是退休后终身领的现金流;公募基金波动最大、长期潜在收益也最高。
四类产品的具体范围和购买规则,由人力资源和社会保障部等五部门在《个人养老金实施办法》(人社部发〔2022〕70号,2022年11月4日出台)里进一步明确。所以每一类的划分,都不是随口一说,都有文件依据。账户里的钱到底能配哪些产品、各自的运行方式,我们在这篇四类产品的账里从头算过一遍。
影响二:12000元的上限,决定了一笔”慢慢添”的钱
还有一条硬规则,直接写进了国办发〔2022〕7号文件:参加人每年缴纳个人养老金的上限,是12000元。这不是一笔可以一次性砸进去的钱,而是一笔每年慢慢往里添的钱。
12000元这个上限,决定了个人养老金的积累是”定投式”的——今年交、明年交、年年交。这种持续投入的方式,天然适合长期持有策略,也决定了你不能指望靠一次下重注翻身,只能靠时间的复利一点点滚大。
影响三:封闭运行,把”割肉”的手绑住了
第三条也是最容易被忽略的一条:个人养老金资金账户实行封闭运行,除符合规定的情形外,不得提前支取。这句话同样来自国办发〔2022〕7号文件(2022年4月21日印发)。
封闭运行表面是限制,实际上是保护。它把你”追涨杀跌、中途割肉”的手绑住了,让钱能长时间留在账户里。短期波动会被时间慢慢拉平,复利才有机会真正跑起来。
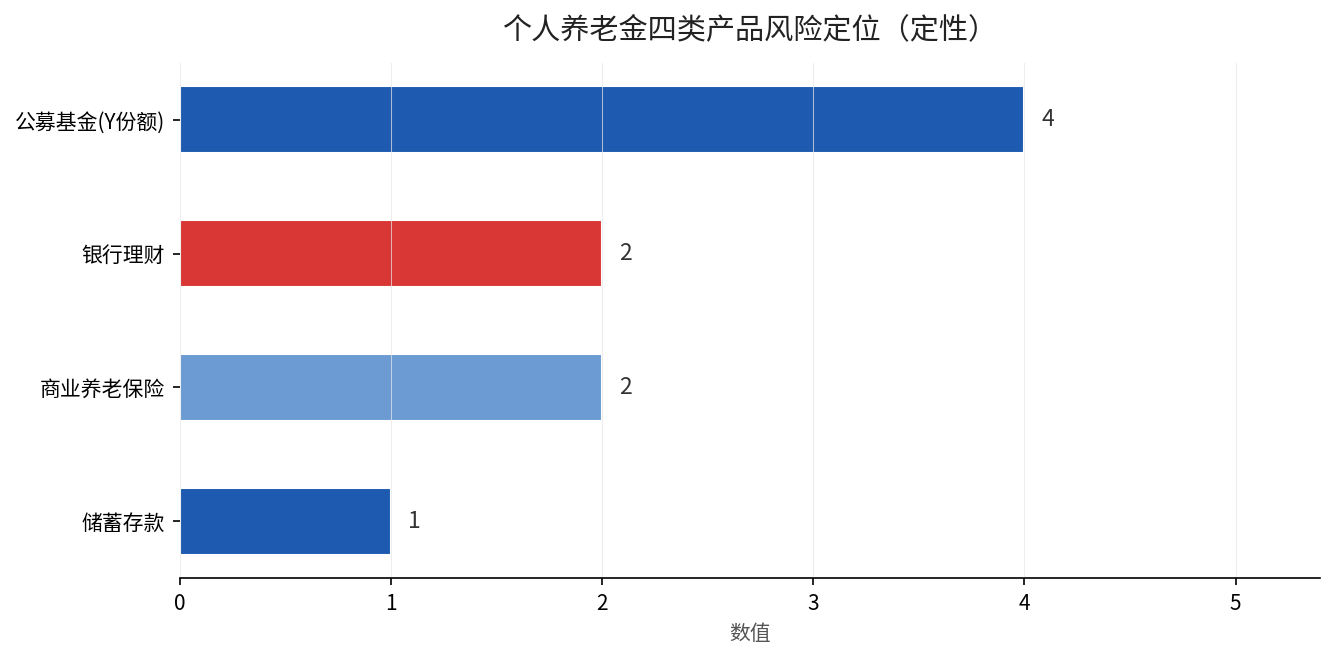
上面这张图,是把四类产品的风险等级和收益特征放在一起看的结果。它们没有谁绝对更好,只有谁更匹配你的退休时间表。距离退休还有二十年的人,和只剩三年的人,答案是相反的。
这三条影响,最后指向同一件事
四类产品的边界、12000元的上限、封闭运行的规定,三条规则合起来,其实指向同一件事:个人养老金不是投资账户,是养老账户。它要的是”长期保值”,不是短期暴赚。
所以我给三类人各一句实在话。距离退休还有十年以上的人,把相当一部分放进养老目标基金这类长期工具,让时间替你消化波动。临近退休的人,把重心从”多赚”挪到”少亏”,优先锁储蓄存款和养老保险的确定性。还没配置的人,第一步不是纠结选哪支基金,而是打开账户,看看自己的钱现在到底躺在哪一类产品上。
想知道你每年这12000元该往四类产品里怎么分?把你的年龄和预计退休年份留在评论区,我帮你算一笔明白账。