
安徽灵活就业按最低档缴费,缴15年和缴30年,退休后每月到底差多少
同样在安徽以灵活就业身份参保,同样按最低档(60%)缴费,一个人交满15年就停,另一个人坚持交到30年,退休后每个月领的钱能差出多少?这笔账,今天一站算清楚。
数据来源:安徽省人力资源和社会保障厅关于2025年度企业职工基本养老保险待遇计发基数(7999元/月)的公布文件。
先把两个人的条件钉死
老周和老赵都是安徽人,灵活就业,都按缴费基数下限(全口径社平工资的60%)参保,平均缴费指数都是0.6。唯一的区别是:老周交满15年就不再交,老赵一路交到30年退休。两人同一年退休,用的是同一个计发基数7999元。
灵活就业人员缴费,进个人账户的比例是8%,剩下的进统筹。这一步很关键,因为个人账户里的钱,退休后是直接按计发月数返还给你自己的。这部分的规则依据,来自国务院《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)以及后续各省实施细则。
基础养老金:年限直接翻倍,差距先拉开
基础养老金 = 计发基数 ×(1+平均缴费指数)÷2 × 缴费年限 × 1%。这个公式是全国统一的算法,把两人的数代进去:
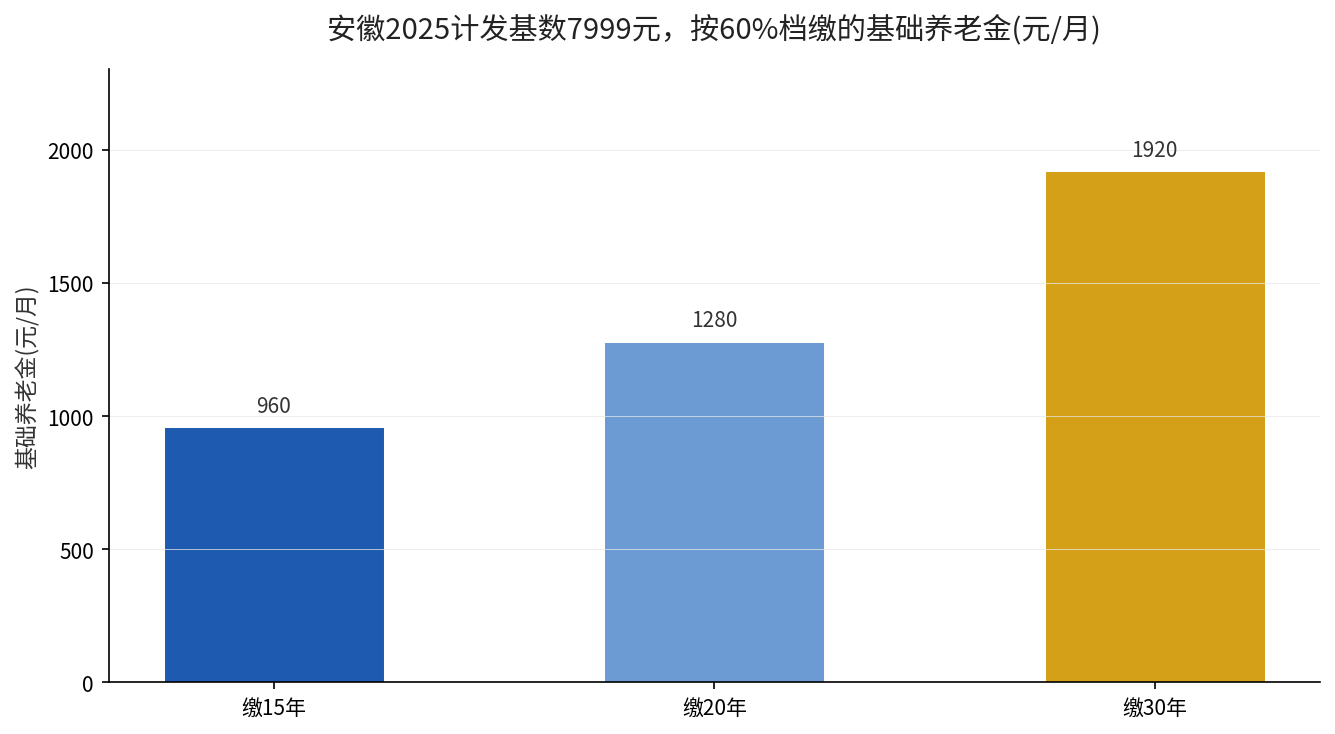
老周(15年):7999 × (1+0.6) ÷ 2 × 15 × 1% = 7999 × 0.8 × 15% ≈ 960元。
老赵(30年):7999 × (1+0.6) ÷ 2 × 30 × 1% = 7999 × 0.8 × 30% ≈ 1920元。
只看基础养老金这一块,30年就是15年的整两倍,差出960元。因为公式里「缴费年限」是直接翻倍的乘数,年限翻倍,这一项也翻倍。
个人账户:时间越久,滚得越多
个人账户养老金 = 个人账户累计储存额 ÷ 计发月数。灵活就业按60%档交,每月进个人账户的钱是缴费基数的8%。同样是60岁退休,计发月数都按139个月算,但账户里攒的钱差了整整一倍。
老赵多交的15年,不只是多存了15年本金,还有这期间的记账利息滚存。年限越长,个人账户里「滚」出来的金额差距越大——这部分时间价值,恰恰是很多人算账时漏掉的一环。
把基础养老金和个人账户两部分加起来,同样按最低档,交30年的人退休每月要明显高于交15年的人,差距在千元以上。这不是拍脑袋,是公式里明摆着的结果。我们之前专门对比过更细的档位差别,可以对照着看:灵活就业缴15年和缴20年,差多少。
多缴的15年,划不划算
有人会问:那多缴15年是不是「回本更慢」?要分开看。灵活就业自己扛的是20%的缴费比例,其中8%进个人账户是自己的,12%进统筹承担共济功能。交得越久,进个人账户的自有部分越多,长期看,个人账户这块是「交得越多、退得也越多」,不吃亏。
真正要权衡的是:缴费门槛和缴费年限怎么搭配。如果你现金流紧张,延长年限通常比盲目提高档位更稳——因为年限是公式里的直接乘数,而档位只影响平均缴费指数,作用反而更平缓。
数据来源:安徽省2025年度社保缴费基数上下限及灵活就业人员参保缴费标准,由安徽省人社厅、省财政厅按年度公布。
这也就解释了为什么同样是「缴满最低线」,退休待遇差别能到一倍以上。基础养老金的年限乘数,加上个人账户复利,两股力量叠起来,15年和30年的差距是实实在在被拉开的,不是一两百块的小钱。
结论:这笔账该怎么选
一句话:能力和现金流允许,就尽量把缴费年限拉长,而不是只在最低档里横跳。年限是养老金公式里最「硬」的乘数,每多一年,基础养老金就多一层确定性。
数据来源:人力资源社会保障部、财政部关于职工基本养老保险待遇计发的统一政策口径,以及安徽省历年计发基数调整公告。
如果你现在正纠结该停还是该续,先算两件事:一是你已经缴了多少年,离15年、20年、30年各差多远;二是未来现金流的紧张程度。算不清的,把「我是灵活就业,安徽」发在评论区,我帮你把该续该停的账摆清楚。