
个人养老金开了户却没存钱:1.5亿账户超七成”沉睡”,你的1.2万额度浪费了几年税?
2026年10月10日,国新办”开局起步’十五五'”新闻发布会上,人社部副部长李忠给出了一组数据:全国开立个人养老金账户的人数已经超过1.5亿,但真正往里存钱的账户只有约22%,超过四分之三的账户一直”睡着”没动过。开户这一步,很多人都完成了;缴费这一步,大多数人停在了原地。
先看一个真实场景:同事劝你开户,你自己没存钱
老陈在一家制造企业做技术员,全年应纳税所得额大概18万,落在20%这一档税率。2024年底个人养老金全国推开时,公司行政统一帮大家开了户,老陈也顺手开了。开户的时候爽快,存钱的时候就犹豫了:钱放进账户要锁到退休,想拿出来不容易,老陈最后一年都没往账户里打一分钱。
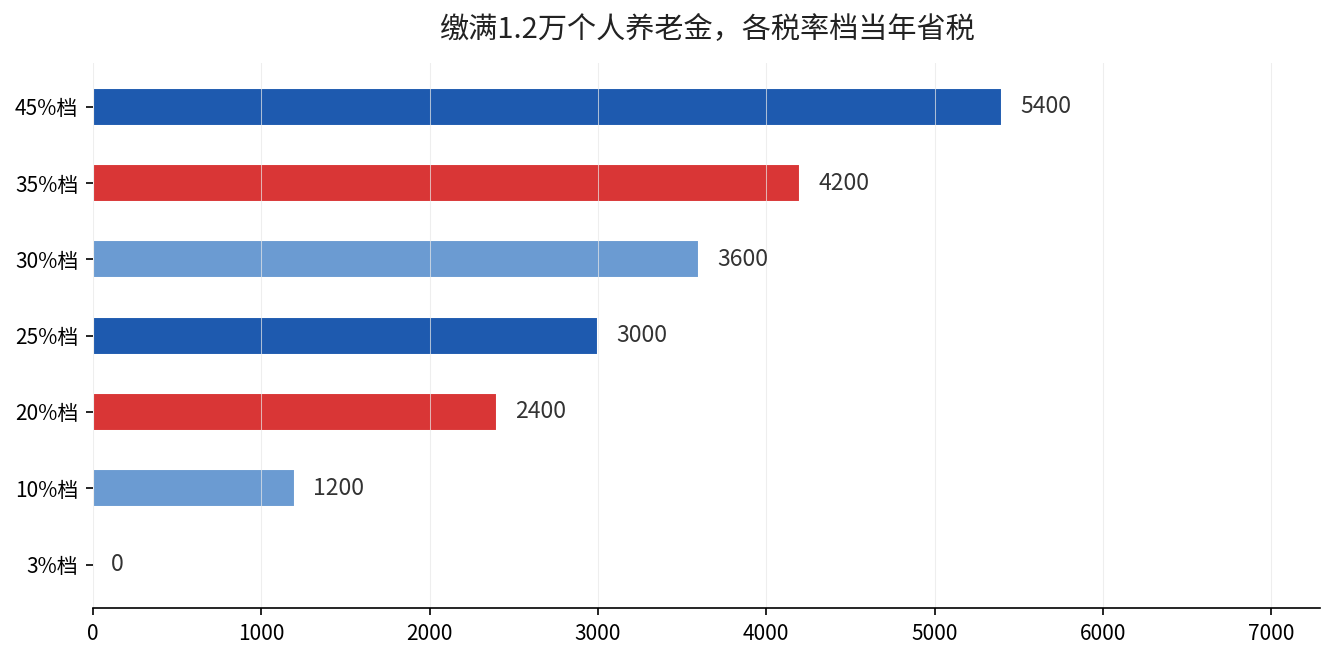
问题就出在这。个人养老金的税收优惠,前提是你得先往那个专用资金账户里把钱缴进去。只开户、不缴费,一个子儿的税都省不下来。老陈落在20%档,如果顶格缴满1.2万,光是缴费环节当年就能税前扣除2400元的个税,这笔钱他是白白放走的。
到底差在哪?开户和缴费是两码事
个人养老金制度里,一个参加人要开两个账户。第一个是”个人养老金账户”,用来登记身份、记录缴费和享受政策的信息账户;第二个是”个人养老金资金账户”,这个才是真正放钱、投资、将来领钱的那个专用资金账户。两个账户通过商业银行渠道可以一次性开好,每人各一个。
税收优惠的计算,挂在哪个账户上?挂在资金账户的缴费行为上。财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号)明确:个人向个人养老金资金账户的缴费,按照每年12000元的限额标准,在综合所得或经营所得中据实扣除。这条规则只认”缴进去的钱”,不认”开好的户”。
所以同样是”开了个人养老金”的人,缴满12000元的人,和一分没缴的人,在税收上是完全不同的两种处境。前者吃到了税前扣除,后者只是多了一个空账户。
缴费的人有多稀缺?看这组比例的落差
第一财经2026年3月报道引用《2025中国养老金金融白皮书》的数据:个人养老金账户的实际缴存率严重不足,实际缴费账户仅占开户数的22%。换句话说,1.5亿个账户里,超过1.1亿个是空的。而且已经缴费的人,投入也相当保守——实际平均缴存金额,大约只占每年1.2万元缴费上限的2.5%。
这个”开户热、缴费冷”的现象,官方口径里也能对上号。2026年10月10日的国新办发布会上,人社部给出的是”开户超1.5亿、实际缴存约22%”这一组数字。开户规模冲上去了,缴存的动作没有跟上,这是当前个人养老金最扎眼的一个断层。
| 指标 | 数据 | 说明 |
|---|---|---|
| 开户人数 | 超1.5亿 | 国新办2026-10-10发布会 |
| 实际缴存账户占比 | 约22% | 超七成账户空转 |
| 年缴费上限 | 12000元 | 税前扣除限额 |
| 实际平均缴存占比 | 约2.5% | 相对12000元上限 |
| 可选产品数 | 超1100只 | 储蓄/理财/保险/基金 |
这张表把问题说得很直白:账户开得飞快,钱却没跟着进去。你如果也是那78%里的一员,先别急着怪自己懒,要弄清楚的是——不存钱,到底损失了什么。
你应该怎么做?三步把空账户变成真抵扣
第一步,先确认自己落在哪个税率档。打开个人所得税App,查一下去年的应纳税所得额。落在3%这一档的,缴费和不缴费在税上没有差别,这事可以先放一放;落到10%及以上的,缴满1.2万就能省下1200元到5400元不等的税,这笔账要先算清楚。
第二步,确定当年要缴多少。12000元是天花板,不是最低要求。手头紧可以少缴一点,按实际缴存金额据实扣除,存多少扣多少,不用非顶格。关键是当年12月31日前要把钱打进资金账户,额度按自然年度累计,过了年底就作废。
第三步,把缴费和产品投资分开想。缴进账户的钱,可以买储蓄、理财、保险、基金四类产品,也可以先放在账户里不投。但记住,只要钱进入资金账户,税前扣除就已经成立了,投资选不选、选哪种,是另一件事。
账户里的钱封闭运行到退休,这是担心流动性的人最大的心结。但换个角度,这笔钱本来就是养老钱,早锁定反而少了一层”被挪去别处花掉”的风险。我们之前拆过个人养老金四类产品,同样缴满12000元,四类产品能差多少,这笔账值得补一补。
想知道自己每年缴满能省多少税,留言你的应纳税所得额,我帮你把这个数字算出来。先把账户里的第一笔钱打进去,这是最实在的一步。