
计发基数最高的广东9493元、最低的辽宁7346元:31省份同一份工龄,退休金能差多少?
先摆一个容易被忽略的事实:养老金计算里,决定”基本盘”的那个数,全国不是一个。它叫”基本养老金计发基数”,由各省自己公布,2025年度已经陆续落地。
广东是9493元/月,安徽7999元,河北7410元,辽宁(不含沈阳、大连)7346元。同样指数、同样年限的两个人,只因为退休地不同,基础养老金就能拉开六百多块。
四个省份、四份文件,先把数字钉死
广东的依据是省人社厅、省财政厅、国家税务总局广东省税务局2025年10月24日联合印发的通知:2025年1月1日至12月31日,全省企业职工和机关事业单位基本养老金计发基数为9493元/月,深圳另行公布。
安徽的依据是省人社厅、省财政厅2025年9月17日的通知,计发基数7999元/月,明确要求各地抓紧对符合条件退休人员重新核定。
河北是省人社厅、省财政厅〔2025〕105号文,2025年9月18日印发,企业职工基本养老保险计发基数7410元。
辽宁是省人社厅等四部门2025年9月15日印发的通知:全省(不含沈阳、大连)月计发基数7346元,沈阳8390元,大连8956元。
这六百多块的差距从哪冒出来的
基础养老金的公式是全国统一的:计发基数 ×(1+本人平均缴费指数)÷ 2 × 缴费年限 × 1%。只要指数和年限被锁死,差距就只剩下计发基数这一项在动。
拿一个最”标配”的人来算:平均缴费指数1.0,也就是长期按社平工资100%缴,累计缴满30年。
辽宁:7346 ×(1+1)÷ 2 × 30 × 1% = 2204元/月。河北:7410 × 1 × 0.3 = 2223元。安徽:7999 × 0.3 = 2400元。广东:9493 × 0.3 = 2848元。
最高和最低之间,每月相差644元,一年差7728元。这个差距不是谁多缴了钱,纯粹是退休地不同。
更值得注意的是同一省内的分化。辽宁除沈阳、大连外的地市是7346元,沈阳8390元,大连8956元,省内最大差距1610元,折算到基础养老金上就是每月483元。所以”同省不同市”也得分清楚。
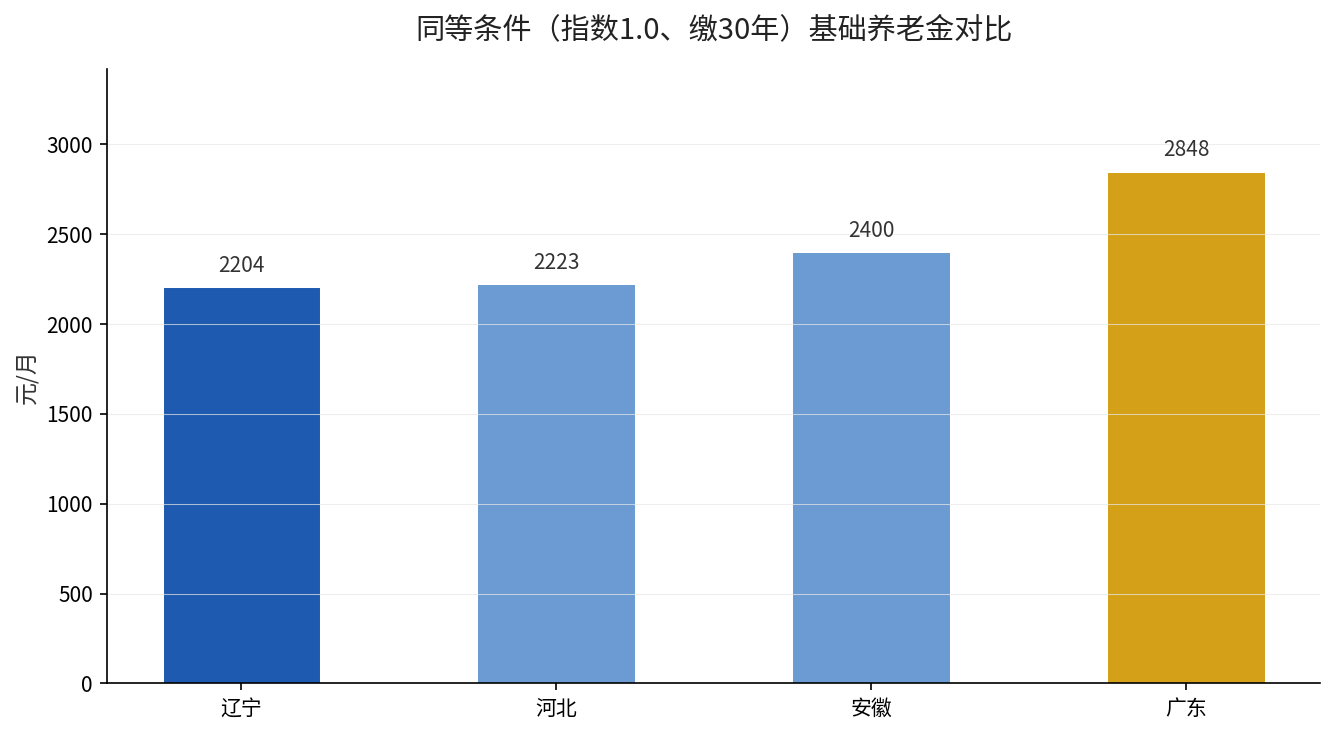
图表里的四个数都是按各省官方公布的计发基数、用统一公式算出来的,没有掺任何预测值。你只要把自己的真实缴费指数和年限替换进去,结果就能对上。
个人账户那部分,和省份关系不大
很多人以为换个省退休,账户钱也会跟着变。其实个人账户养老金=账户储存额 ÷ 计发月数,跟计发基数没关系。
举个可控的例子:月缴费工资5000元、个人账户按8%累积、累计20年,账户本金约96000元(不含利息)。60岁退休按139个月计发,每月约691元;55岁退休按170个月计发,每月约565元。
同样是9.6万,晚退5年,每月多出126元。这部分是”年龄”在起作用,不是”地域”。
所以一个完整的人,养老金是两块相加:基础养老金看你在哪退、缴多久、指数多高;个人账户看你自己攒了多少、几岁领。
| 省份(2025年度) | 计发基数(元/月) | 基础养老金(指数1.0、30年) | 文件与日期 |
|---|---|---|---|
| 广东 | 9493 | 2848元 | 粤人社厅等三部门通知,2025-10-24 |
| 安徽 | 7999 | 2400元 | 安徽省人社厅、财政厅通知,2025-09-17 |
| 河北 | 7410 | 2223元 | 冀人社字〔2025〕105号,2025-09-18 |
| 辽宁(不含沈大) | 7346 | 2204元 | 辽宁省人社厅等四部门通知,2025-09-15 |
| 辽宁沈阳 | 8390 | 2517元 | 同上通知 |
| 辽宁大连 | 8956 | 2687元 | 同上通知 |
这张表里,只有”计发基数”是官方数字,后两列是用全国统一公式做的算术。你如果指数不是1.0,把指数换进去重算一遍,比例关系不变。
差距在退休当年就已经写完
一个容易被忽略的点:计发基数只在退休当年用于核定你的初始养老金,之后每年涨不涨、涨多少,走的是另一套调整机制。
2025年全国的调整水平,依据是人社部、财政部人社部发〔2025〕38号文(2025年7月7日):全国调整比例按2024年退休人员月人均基本养老金的2%确定,各省以这个比例为高限确定本省水平。
也就是说,初始养老金的差距存在,后续调整也主要按”你现有的水平”去乘比例,差距一般不会被拉平。起步高一点,后面每一年都在复利式地放大。
我们之前做过一张完整的对照,把缴费年限这个变量的影响拆开算过:缴15年和缴30年,同样最低档能差多少。地域和年限这两件事叠加起来,才是真正决定你晚年生活水平的东西。
到底该怎么办,记住三件事
第一件,先查自己的缴费指数。电子社保卡、国家社会保险公共服务平台都能看到历年缴费基数和平均指数,这个数不清,其他都算不准。
第二件,看退休地的计发基数。跨省流动就业的人,最后在哪里办退休,直接决定用哪一省的基数。规则上跟”最后一个缴费满10年的参保地”挂钩,别到退休才知道自己被算在了低基数省份。
第三件,如果年限还差一点,尽量在退休前把年限补足,而不是压着15年线。年限是乘数,涨一年就是实实在在的一年的比例。
你的平均缴费指数是多少?在评论区报出来,我按你所在省的2025年计发基数帮你算一遍到手数。