
同样月薪 1 万,同样是交企业年金,为什么有人一年个人账户进去 9600 元,有人只有 2400 元?
差别不在工资,而在企业年金方案里那条「单位缴费比例」。今天我们把官方文件里的 8%、2%、12% 三个数字摆在一起,算一笔明白账。
先看官方给的两条「天花板」
人社部、财政部《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77 号,2026 年 1 月 15 日印发)写得清清楚楚:企业缴费每年不超过本单位参加企业年金职工工资总额的 8%,用人单位和职工缴费合计不超过 12%。
注意,这两个数是「封顶线」,不是「必须线」。文件里紧接着说,用人单位和职工可以在缴费限额内灵活选择缴费比例或额度,经济负担能力有限的,可以先从低比例起步,再逐步提高。也就是说,缴多少不再是「一刀切」,而是可以跟着企业的钱包和职工的意愿走。
先把家底看清楚:这个池子已经不小了
在算个人账之前,先看整体的盘子。人社部《2026 年二季度全国企业年金基金业务数据摘要》(2026 年 8 月 31 日发布)显示:截至 2026 年二季度末,全国建立企业年金的用人单位已经有 19.13 万户,参加职工 3404.69 万人,积累基金 4.56 万亿元。
再看投资端,同一份摘要给出的数据是:投资资产净值 4.53 万亿元,建立组合数 6229 个,近三年累计收益率 16.37%。这笔钱不是躺在账上睡大觉,而是在真金白银地滚收益,而且近三年这波收益相当可观。
还有一个值得你注意的口径:本季度领取人数 303.69 万人,领取金额 303.15 亿元。也就是说,已经有超过 300 万人开始按月或分期从企业年金里领钱了,这笔「第二份养老金」正在实实在在兑现。
同样月薪 1 万,三档差出多少钱
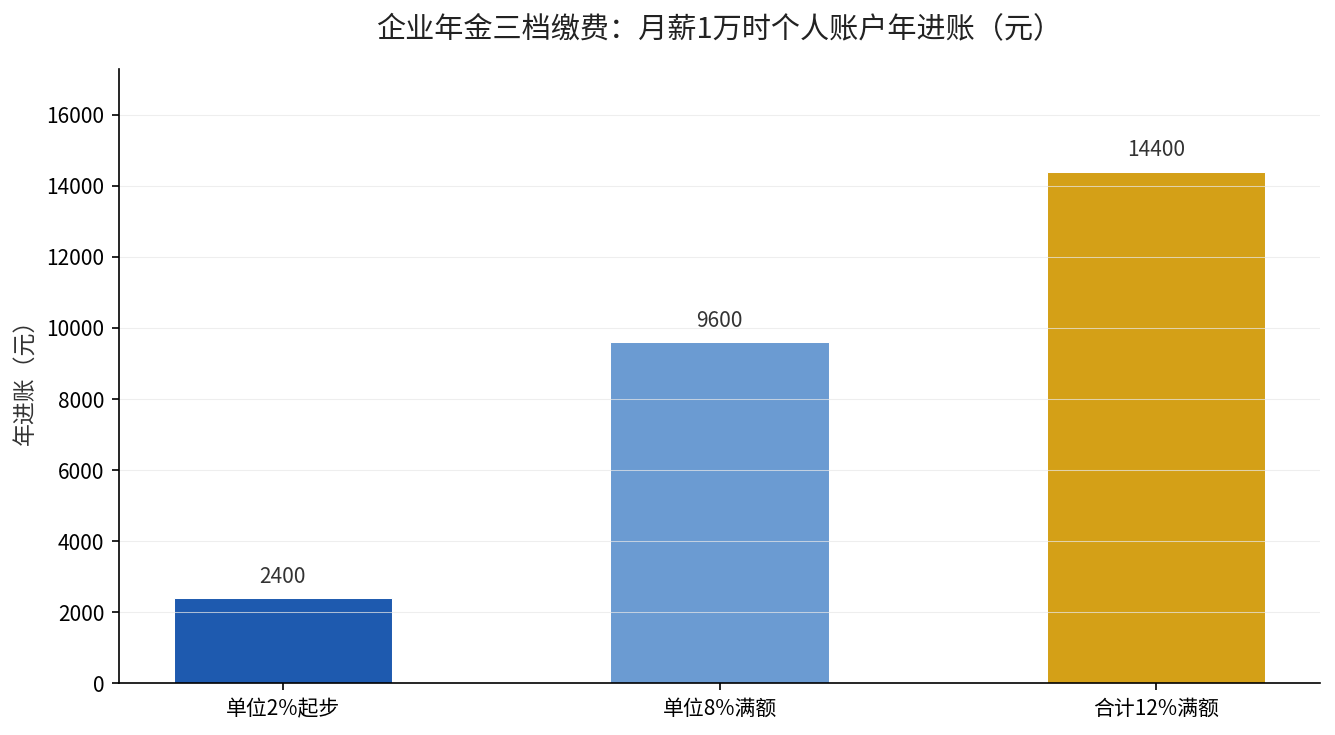
我们把三种常见方案算一遍,假设本人月应发工资 10000 元,按 12 个月算:
| 缴费方案 | 单位年缴费 | 个人年缴费 | 个人账户年进账 |
|---|---|---|---|
| 单位 2% 起步 | 200×12=2400元 | 0 | 2400元 |
| 单位 8% 满额 | 800×12=9600元 | 0 | 9600元 |
| 合计 12%(单位8%+个人4%) | 9600元 | 400×12=4800元 | 14400元 |
从最低档到满额档,个人账户一年的进账差了整整 12000 元。二十年下来,这个差距会滚成一个相当可观的数字。上面三档数字,全部来自 77 号文给出的 8% 上限和 12% 合计上限,是政策的「天花板」而非某个单位的实际方案。
差距到底藏在哪
企业年金个人账户里的钱,来源是三块:企业缴费、职工个人缴费、投资运营收益。其中「企业缴费」是大头,也是拉开差距的核心。
按 8% 封顶的单位,等于每月从工资总额里拿出 800 元进你的账户;按 2% 起步的单位,每月只有 200 元。这中间差的 600 元,就是「好单位」和「一般单位」在企业年金上的真实分野。
还有一层:个人缴费部分。如果你愿意再掏 4%(每月 400 元),单位又已经顶格交 8%,那合计就顶到 12% 的上限,账户一年进 14400 元。
这笔钱退休了怎么拿
根据人社部《2025 年度全国企业年金基金业务数据摘要》(2026 年 3 月 20 日发布),职工达到国家规定退休年龄或完全丧失劳动能力时,可以从企业年金个人账户里按月、分次或一次性领取,也可以全部或部分买商业养老保险产品。退休后账户余额可以继承。
人民日报 2026 年 1 月 16 日的解读点出了计税关键:按月领的年金,领取时全额按「工资、薪金所得」计税;按年或按季领的,分摊到各月后再计税。缴费时个人缴费不超过本人计税基数 4% 的部分,可以税前扣除。
说穿了就一句
企业年金的差距,从缴费那一刻就决定了。单位缴 8% 还是 2%,决定了你退休后这笔「第二份养老金」是厚是薄。
如果你是职工,去查一查自己单位的企业年金方案,重点看两条:单位缴费比例是多少、个人要不要补缴。延伸阅读:企业年金 77 号文落地后,177854 家企业、3343 万职工已经入局,那篇讲的是「谁进了局」,这篇讲的是「进了局能攒多少」。
你单位的企业年金单位按几个点缴?翻一翻人力资源发的方案,把那个数字记下来,评论区说说,我帮你算算退休大概能攒多少。