
同样是在体制内上班,有人退休后职业年金每月多领一千多,有人只领几百块。差距不在职位高低,而在你缴费的年头。
老李和老张同一个单位,缴费基数都是8000元。老李从2014年10月制度落地就一直缴,到60岁退休整整缴了30年;老张中间停过,只累计了15年。退休那天,两人的职业年金账户余额差了将近一倍。
同样条件,差多少?
职业年金的钱从哪来?国务院办公厅印发的《机关事业单位职业年金办法》(国办发〔2015〕18号,2015年3月27日成文、4月6日发布)写得很清楚:单位按工资总额的8%缴,个人按本人缴费工资的4%缴,两笔钱全部计入个人账户。合起来就是缴费基数的12%。
用老李老张的例子算:缴费基数8000元,每月进账户的钱就是8000×12%=960元,一年就是11520元。这还只是本金,没算投资运营收益。
老李缴30年,本金累计34.56万元;老张缴15年,本金只有17.28万元。到60岁退休,按《国务院关于机关事业单位工作人员养老保险制度改革的决定》(国发〔2015〕2号,2015年1月3日印发)附件里的计发月数表,60岁对应的计发月数是139。
| 对比项 | 老张(缴15年) | 老李(缴30年) |
|---|---|---|
| 缴费基数 | 8000元/月 | 8000元/月 |
| 每月入账(12%) | 960元 | 960元 |
| 账户本金累计 | 17.28万元 | 34.56万元 |
| 退休计发月数(60岁) | 139个月 | 139个月 |
| 每月职业年金 | 约1243元 | 约2486元 |
这张表一眼就能看出:同样是缴满15年这条线,缴费年限翻一倍,每月直接差出1200多元。
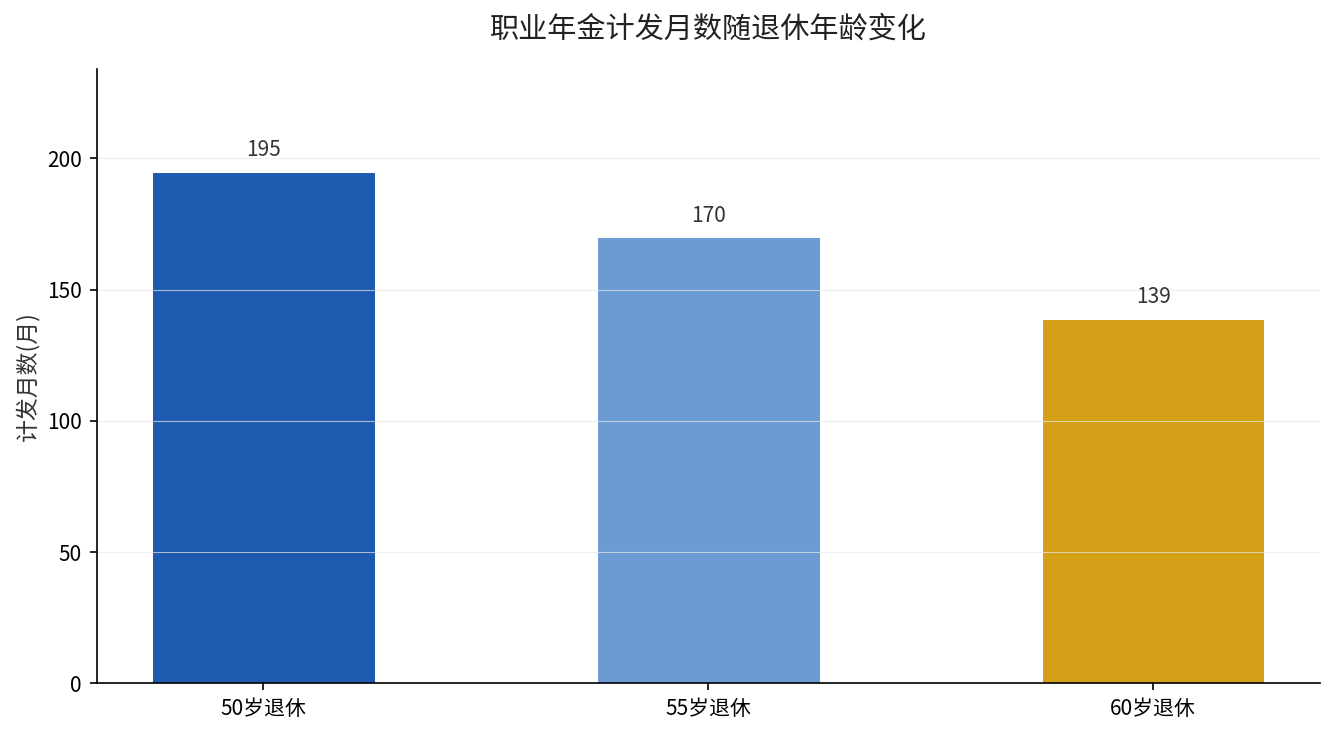
上面这张图就是国发〔2015〕2号附件计发月数表的一部分:50岁退休对应195个月,55岁退休170个月,60岁退休139个月。退休越晚,每月摊到的钱越多。
拆开来看,差距从哪来?
第一个来源:缴费年限。职业年金是实打实的积累制,缴一年就多一年的本金。上面的账里,15年本金17.28万,30年就翻到34.56万,这是最直接的差距。
第二个来源:投资复利。职业年金基金委托投资管理机构运营,账户里的钱是滚着利息往回长的。缴得越早、时间越长,复利滚出来的差额越大,老李的账户早就有个十几年的雪球在滚。延伸阅读:职业年金投资收益率4.86%,3.78万亿账户里的钱怎么越滚越大
第三个来源:计发月数。这是最容易算错的地方。退休越早,计发月数越大,每月分摊下来反而越少;退休越晚,计发月数越小,每月拿得越多。这个计发月数,与上海市人力社保局2021年10月15日在官网热点回应里解释的「养老金计发月数」口径一致——计发月数只用于算账,不是「只能领这么多个月」。
说穿了就一句:多缴一年,都是给退休的自己加钱
职业年金天生就是「多缴多得、长缴长得」的账。只要还在体制内,尽量不要断缴,也不要提前停。你断掉的不是一年的几百块,而是退休后每月少领的那笔钱。
想知道自己退休能领多少职业年金,把缴费基数乘12%、再乘缴费年数、最后除以你退休年龄对应的计发月数,一分钟就能算出个大数。你的缴费基数和年限是多少?查一下电子社保卡就能对得上。