
个人养老金开户7279万户、实际缴存却不到22%:领取规则变松后,你那个空账户该不该救活?
先给你说一个反差极大的数字:截至2024年11月底,全国已经有7279万人开通了个人养老金账户;可真正往里面存过钱的人,占开户数的比例还不到五分之一。换句话说,超过七成的账户,至今是零余额、空转着。
一边是几千万人在银行网点排队开户、抢那几十块钱的开户礼,一边是账户开完就吃灰。这中间的落差,才是今天要跟你聊清楚的事。
三项变化,先把政策说透
个人养老金的规则,过去这一年变动不小。我把跟你直接相关的三条理出来。
第一条,制度已经不是”试点”,而是全国推开。据人力资源和社会保障部、财政部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号),自2024年12月15日起,个人养老金从北京、上海、广州等36个先行城市(地区)推广到全国。也就是说,现在不分你人在哪,只要有基本养老保险,就能开户。
第二条,缴费上限没变,玩法也没变。每年最多往个人养老金资金账户里存12000元,可以按月、分次或者一次性缴。这笔钱在投资环节产生的收益,暂时不交个税。开户走国家社会保险公共服务平台、电子社保卡、掌上12333或者开立资金账户的商业银行,几个渠道都能办。
第三条,领取的口子松了。据人力资源社会保障部2025年三季度发布会通报,2025年8月起施行的《关于领取个人养老金有关问题的通知》,在原来”到法定退休年龄才能领”的基础上,新增了因重大疾病、领取失业保险金达到一定条件、正在领取最低生活保障金等可以提前申领的情形。也就是说,钱的流动比过去灵活了,不再是”存进去就得锁到退休”。
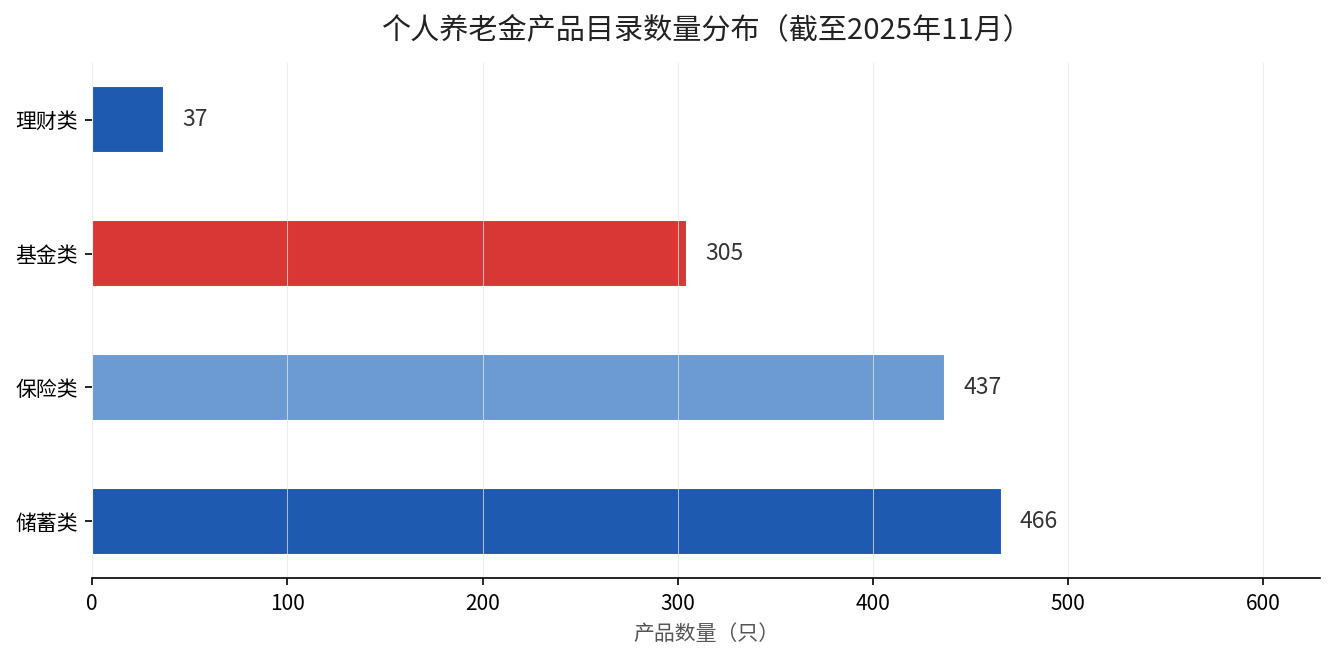
上图是国家社会保险公共服务平台截至2025年11月23日的数据:四类产品里,储蓄类466只、保险类437只、基金类305只、理财类37只,合计1245只。货架上的东西其实不少,问题不在这里。
什么样的人受影响最大?
开门见山,分三类人对号入座。
第一类是已经开户但一分钱没存的人。这拨人最亏。你以为开了户就算参与养老储备了,其实账户里没资金,既享受不到抵税,也谈不上长期增值。
按《2025中国养老金金融白皮书》的数据,实际缴费账户只占开户数的22%,平均缴存金额也只占每年1.2万上限的2.5%左右。新华社此前也报道过,相当一部分账户还是零余额的闲置户,人均缴存金额仅两千多元。
第二类是收入在个税起征点以下的人。这部分人开户的驱动力最弱,因为税前扣除的税收优惠,对不需要交个税的人来说基本没用。对他们而言,优先原则不是”抵税”,而是量力而行的长期储蓄,别为了一个礼品的噱头去开一个永远不会充值的户。
第三类是恰恰相反的高收入人群。他们最该用足政策,但很多人被12000元的上限”卡”住了,觉得省的那点税不值得折腾。这个心态我们后面单独算。还有一类容易被忽略的,是已经在缴存、但资金一直躺在活期里没买产品的人——钱进去了,却没有真正”动起来”。
几个时间节点,帮你对齐
2022年11月,个人养老金在36个先行城市启动试点,第一年开户增速就超过150%。到2024年11月末,开户达到7279万户。2024年12月15日,制度从试点推广到全国。
2025年8月,领取条件放宽。这一路走下来,规则在逐步变好,真正掉队的,是”只开户不缴存”的那批人。
再把话说得更直白一点:个人养老金是你的”第三份养老钱”,第一支柱的基本养老金保底,第二支柱的年金看单位,第三支柱才是完全握在自己手里、能自己决定往哪投的那一份。开户只是第一步,往里存、选好产品,才算是真正开始积累。我们之前专门算过一笔账:同样开了户,坚持缴和一直空着,二十年能差出九万多,详情可见个人养老金缴和不缴,20年差出9万多那篇。
现在该做什么?
回到最开始那个问题——那个空账户到底该不该救活?我的建议分层说。
如果你今年有可抵扣的个税,那就别犹豫,在年底前把额度用上,这是最实在的一笔”看得见的省钱”。如果你暂时没有缴税压力,也可以小额开始,哪怕一个月存几百块,先把”持续投入”这个习惯养起来。如果你已经开户但不知道买什么,先从储蓄或低风险产品起步,等摸清了再调整。
最不该做的,是让账户一直空着、什么都不做,那等于白白错过了三年政策窗口期。要知道,越早开始、持续投入,复利效应和税收递延叠加起来的效果才越明显,这部分收益到退休时就是你给自己攒下的底气。
想知道自己每年存满12000元能少交多少个税、退休后能积累到多少,可以在评论区留个”算账”,我给你把每一笔都算清楚。