
个人养老金产品的”货架”还在持续上新品。2025年11月21日,财政部、中国人民银行联合发布《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,明确自2026年6月起,符合条件的储蓄国债承销团成员开办个人养老金储蓄国债(电子式)业务。这一纸通知,让个人养老金可选的金融产品又厚了一层。
1245只产品,四类怎么分
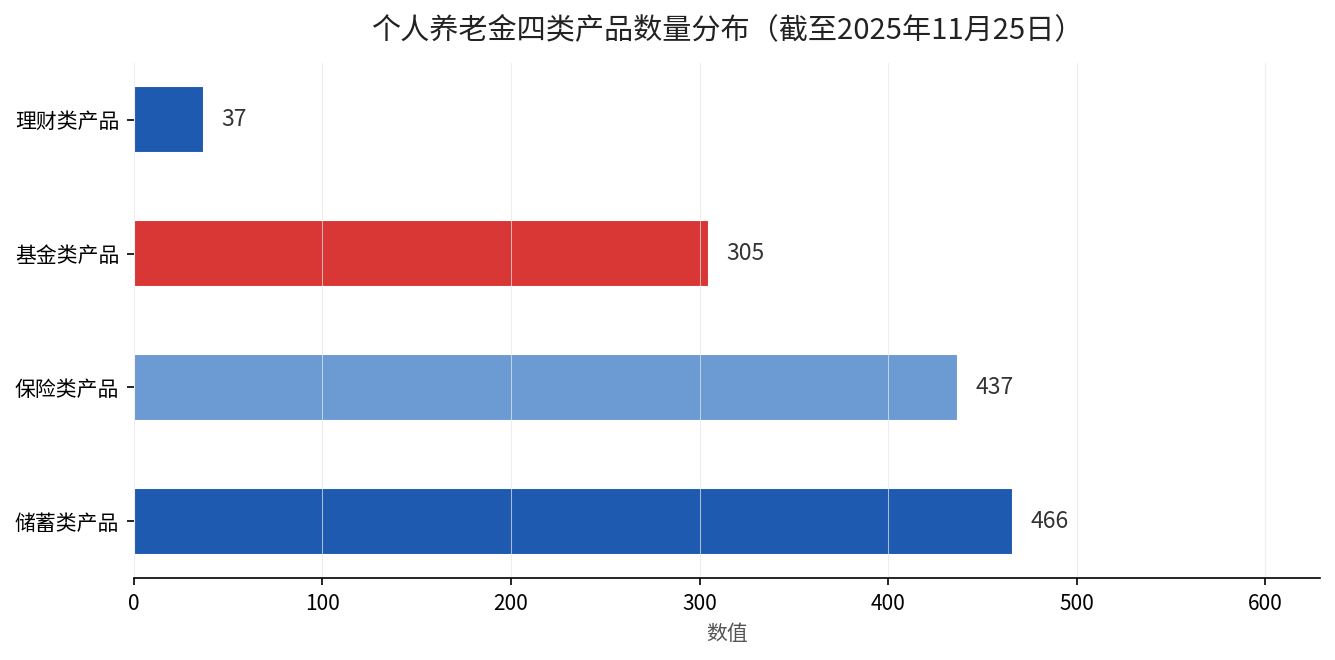
截至2025年11月25日,国家社会保险公共服务平台上的个人养老金产品一共有1245只。细分下来:储蓄类466只、保险类437只、基金类305只、理财类37只(数据来源:新华网,2025年11月26日《个人养老金制度实施三周年 多元产品体系支撑”老有所养”》)。储蓄和保险两类加起来占了七成多,这个结构很能说明问题——大多数人的第一反应,还是把养老钱放在”稳”的地方。
四类产品摆在面前,各有各的性子。储蓄类利率明确、本金最稳,适合完全不想碰波动的人;保险类锁定长期,有的还能提供终身领取的安排;基金类收益弹性最大、波动也最大,是唯一可能”跑出超额”的一类;理财类则介于储蓄和基金之间,风险和收益都居中。没有谁绝对好,只有适不适合你自己的年龄和心态。
产品数量这些年一直在扩容。基金类是最明显的例子:从最初的养老目标FOF为核心,逐步扩展到了被动指数基金、指数增强基金等多元化品类。换句话说,那个”个人养老金里只能买一种基金”的时代,早就过去了。关于基金类产品到底怎么挑,我们之前专门拆过一笔账:个人养老金基金334只、规模近285亿,三档产品谁更值得买。
储蓄国债进来,补上了哪个空档
这次把储蓄国债(电子式)纳入进来,本质是在”储蓄”这一栏里,又加了一个由国家信用背书的硬通货。它不收管理费、没有净值波动、到期兑付有保障,对临近退休、或者极度厌恶风险的人来说,是个实打实的新选项。
过去很多人抱怨:个人养老金里的储蓄存款虽然稳,但利率跟着市场走,收益很薄。储蓄国债的加入,让”求稳”这个需求在账户内有了更硬的落点,不必再为了几厘的收益差跑到账户外折腾。
不过要看清时间:这个业务自2026年6月起才正式开始(来源:财政部、中国人民银行《关于储蓄国债(电子式)纳入个人养老金产品范围有关事宜的通知》,2025年11月21日发布),现在账户里的钱还不能直接买。政策留了半年缓冲期,让承销机构做系统对接,大家正好用这段时间,把自己账户里的钱到底该怎么摆想清楚。
真正拉开差距的,是那305只基金
四类产品里,收益弹性最大的是基金类。据新华网2025年11月26日报道,全市场305只个人养老金Y份额基金中,有293只成立以来回报率为正,占比约96%。换句话说,这三年里绝大多数买基金的人,账户是”赚钱”的。
规模数据更直观。截至2025年三季度末,这305只Y份额基金的规模约151亿元,相比2022年末的20亿元,增长了近655%。三年翻了六倍多,说明越来越多的人开始把养老钱往基金里挪,不再满足于只吃存款利息。
单只产品也在长大。目前已经有36只Y份额产品规模超1亿元,而2022年末这个数字只有5只。其中规模最大的兴全安泰积极养老目标五年Y份额,规模超过了12亿元。这组对比说明,资金不是均匀撒在305只上的,而是明显向头部的几只好产品集中(数据来源:新华网,2025年11月26日)。
但必须提醒一件事:96%的正收益是”成立以来”的口径,靠的是前几年权益市场的好行情,不代表未来每年都能这样。而且跑得最好的科创板50ETF联接类Y份额产品,波动幅度同样不小。买之前得先问自己一句,能不能扛住中途的回撤。
回顾一条制度时间线
个人养老金从试点到全国推开,只用了两年多。2022年11月,制度在36个先行城市(地区)落地;2024年12月15日,人社部等五部门把试点推向全国;2025年8月,五部门又发布通知,进一步丰富了领取情形。开户人数也跟着涨,截至2024年11月底已经突破7279万户。
产品”货架”变厚、开户变多、规模翻倍,这几件事其实是同一条线索:个人养老金正在从”开户”走向”真正开始存钱投资”。政策的节奏快了,留给还在观望的人的选择窗口,也会越来越窄。
三类人,三种选法
- 临近退休、完全不想波动:优先储蓄类和国债类,先把确定性锁住,别在退休前几年冒险。
- 还有十年以上、能接受波动:给基金类留一个比例,用时间换空间,平滑掉短期的起伏。
- 还没想清楚、又怕乱买:先用储蓄类”占位”缴费,把税优和缴费资格先占上,别让账户空转。
个人养老金每年缴费上限是12000元,这笔钱锁到退休才能取,中途流动性极低。所以选产品之前,先别急着纠结收益高低,先确认这笔钱你确实用不上,这才是真正该迈出的第一步。缴费环节的税优到底能省多少,个人养老金抵税不是退税:1.2万交进去到底能省多少这篇已经把账算清楚了。
最容易踩的那个坑
很多人开户之后账户一直”躺平”,钱以活期现金的形式放在里面,既不缴费也不买产品。这让账户里的钱既没享受到税优、也没产生一分钱收益。”开户热、缴存冷”的背后,恰恰是这个被忽略的盲区。
账户不是开了就算数。交了钱、买了产品,这个账户才真正开始为你打工;只有数字没有动作的账户,等于白开了一张卡,白白错过了税优窗口和复利时间。
现在就去电子社保卡或开户银行的App里看一眼:你的个人养老金账户,钱是躺在活期里,还是已经买了产品?如果还在空转,今天就把第一笔缴费和第一只产品定下来。