
小李今年32岁,在某互联网公司做产品经理。去年个人养老金全国推开,他第一时间开了户,还兴致勃勃地往里面存了1.2万。可到了要买产品这一步,他卡住了——”养老目标基金”下面,还分”目标日期型”和”目标风险型”,这两个词念起来都像绕口令,他完全不知道该买哪个。
同一个人,两种买法,差别在哪
小李的困惑,是几乎所有个人养老金新用户都会撞上的第一道坎。账户里能买的基金里,最主流的就是养老目标基金,而它又分成两大流派:目标日期型和目标风险型。名字就差几个字,背后的投资逻辑却是两条完全不同的路。
目标日期型,是”替你管到退休”。你只要报一个预计退休的年份,比如2045年、2050年,基金经理就会沿着一条事先设计好的”下滑曲线”,年轻时多配权益、接近退休时逐步减仓转稳。你什么都不用做,它会自己越来越保守。
目标风险型,是”按你的胆量来”。它把风险分成稳健、平衡、积极等几个档,你自己选一档,基金的权益仓位就大体固定在这一档上下,不会因为时间推移而自动变。选稳健,就长期低波动;选积极,就长期高波动。
先看一个绕不过去的事实
这两类基金,长期收益的差距,比很多人想象中要大。据新华网2025年11月26日报道,全市场305只个人养老金Y份额基金,成立以来回报率为正的有293只,占比约96%。而跑得最好的,是科创板50ETF联接类Y份额产品,成立以来回报率超过40%。
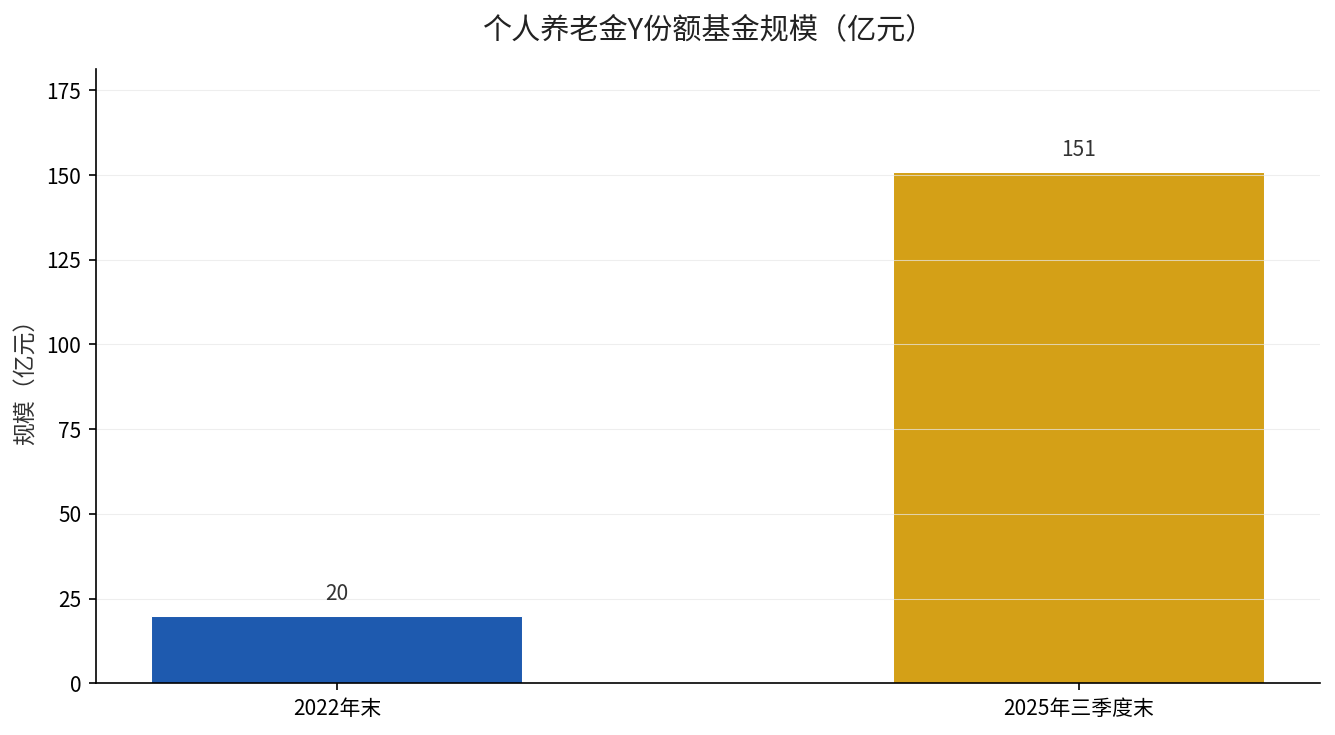
资金也在往这些产品里涌。截至2025年三季度末,305只Y份额基金规模约151亿元,而2022年末只有20亿元,三年增长近655%。钱不会说谎——越来越多的人在主动拥抱波动更大的权益类产品,而不是只把钱放在最保守的选项里。
这组数据还有一层含义:个人养老金的钱,正在从”只求稳”慢慢转向”愿意为长期收益承担一点波动”。对小李这种30岁出头的人来说,这恰恰是最该抓住的时间窗口,因为时间本身就是他最大的本钱。
目标日期型:省心,但别指望它替你抄底
目标日期型的最大卖点,是”一次设定、终身自动”。对小李这种平时忙得要命、没空盯盘的人,它确实友好。你选定一个目标日期,剩下的调仓、再平衡、风险衰减,全部交给基金经理去执行。你只管按时缴费,别的都不用操心。
但省心是有代价的。下滑曲线是”预设好”的,它不会因为某年市场特别便宜就多买一点。换句话说,它是机械的纪律,不是聪明的择时。市场大跌时它一样会跟着跌,只是随着你越来越临近退休,它跌得越来越少而已。你能得到的是”纪律”,不是”神操作”。
目标风险型:灵活,但全靠你自己守纪律
目标风险型的优势在于透明。你选的”积极”就是高权益仓位,”稳健”就是高债低股,涨跌原因一目了然,不会出现”我买了啥自己都说不清”的糊涂账。想调整的时候,也清楚自己要往哪个方向调。
代价也很直接:它不会随着你的年龄自动变乖。如果你40岁时选了”积极”,到55岁临近退休了还是”积极”,这期间的波动全程由你自己扛。自律的人用它很顺手,管不住手的人用它,很容易在恐慌的时候自己下错车——而这,恰恰是长期收益最大的敌人。
小李最后怎么选
回到小李。他32岁,距离退休还有近30年,能扛住中途的波动,但他自己也承认”没时间天天看基金”。这种情况下,最省心的路其实是目标日期型:选一只目标日期在2055年附近的基金,把调仓的活交给下滑曲线,自己只管按时缴费。
但如果你和小李相反——本身对市场有判断、愿意研究、也有心理承受能力,那目标风险型给的空间更大。你可以一直锁定在自己舒服的那一档,不必被预设的时间表牵着走,也能在觉得市场便宜的时候,主动往积极那一档挪一挪。
说到底,目标日期和目标风险没有谁高谁低,只有哪个更适合你。前者把”纪律”打包卖给你,适合没时间、想省心的人;后者把”选择权”交给你,适合愿意研究、扛得住的人。认清自己是哪种,比纠结哪个产品排名高,要重要得多。
三个动作,现在就能做
- 先确认自己离退休还有多少年,这是选目标日期还是目标风险的第一把尺子,比看任何宣传都管用。
- 用不超过1.2万的上限往里缴,别一次性冲进去,可以分月或分次,平滑掉买入成本。
- 想清楚一件事:这笔钱锁到退休才取。选基金之前,先确认这笔钱你真的用不上。
你开户之后,账户里的钱现在还躺在活期里吗?还是已经买了养老目标基金?去电子社保卡或开户银行App里,看看你当年选的是目标日期还是目标风险——选错了也没关系,个人养老金账户内的产品是可以转换的,关键是别让钱一直空转。