
企业年金4.21万亿、职业年金3.78万亿,第二支柱这3笔钱到底谁更值
一说”第二支柱”,很多人就只知道企业年金这一样。其实你退休后多出来的那笔钱,背后是三个盘子:企业年金、职业年金,还有夹在中间当弹药库的养老金产品。2025年这三本账刚交完,今天把真实数字摊开,算清楚到底哪笔钱更抗打。
先看总盘子:三个”万亿”摆在一起
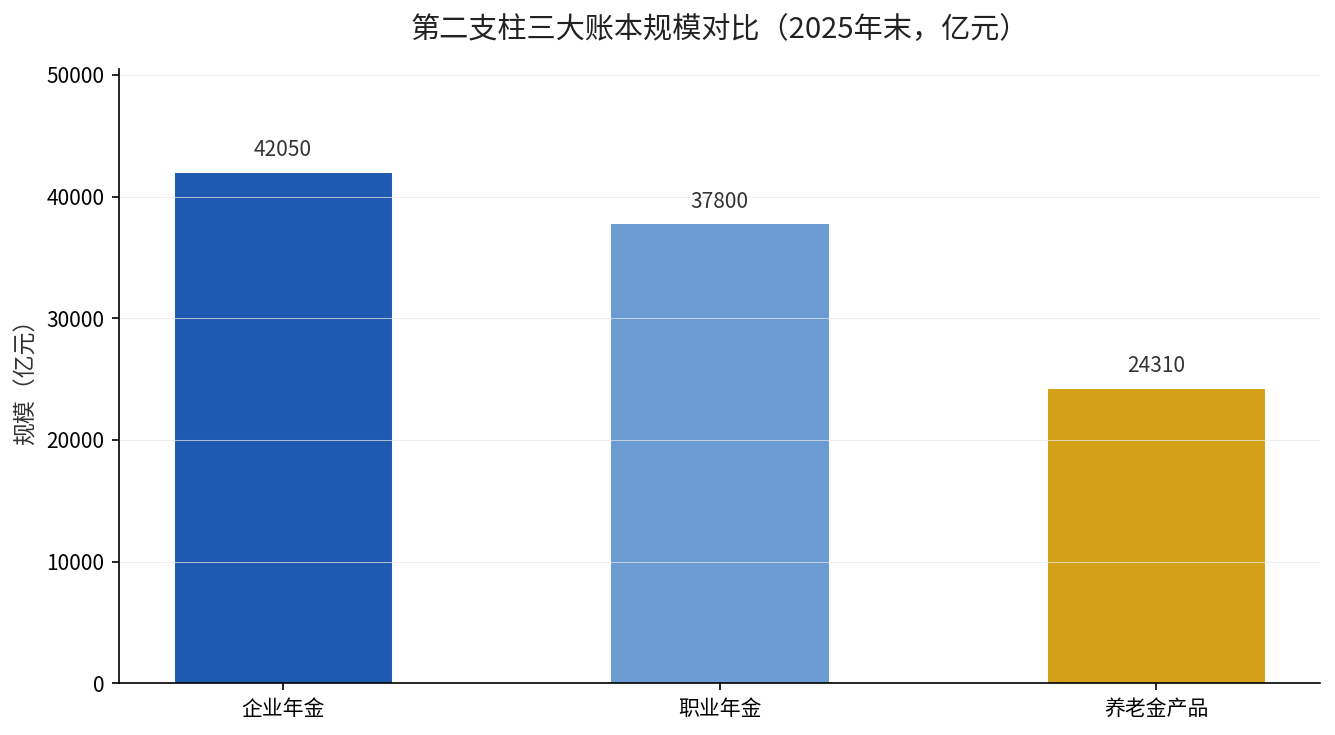
人力资源社会保障部《2025年度人力资源和社会保障事业发展统计公报》白纸黑字写着:截至2025年末,全国企业年金投资运营规模4.21万亿元,职业年金投资运营规模3.78万亿元,合计突破了8万亿元。
再往下一层,人社部《全国企业年金基金业务数据摘要2025年度》给出了更细的数:177854家企业建立了企业年金计划,3343万名职工参加,基金累积总规模42050.03亿元。养老金产品的盘子也单独列了出来——备案649只、实际运作567只,规模24310.09亿元。
三本账摆在一起,就是第二支柱的全部家底:企业年金一支独大、职业年金紧随其后、养老金产品是贴着它们跑的底层盘子。
| 第二支柱账本 | 规模(亿元) | 覆盖/运作情况 |
|---|---|---|
| 企业年金 | 42050.03 | 17.79万户企业、3343万职工 |
| 职业年金 | 37800 | 31省市区+兵团+中央单位 |
| 养老金产品 | 24310.09 | 备案649只、运作567只 |
这张表一眼能看出,企业年金是绝对主力,职业年金是它的”公务员兄弟”,养老金产品则是前两者委托出去的那笔钱躺在的池子。三个数字不是并列关系,而是你中有我的关系。
收益账:谁更能跑赢时间
规模大不代表收益好。企业年金的长期成绩,公报里有一个关键数:2007年以来,全国企业年金基金年均投资收益率6.20%。这是个跨越18年的平均线,经历过2008、2015、2018这些市场大坎之后的真实均值。
再看短周期。人社部《全国企业年金基金业务数据摘要2025年度》显示,截至2025年末,全国企业年金基金近三年累计收益率12.94%。注意这是”近三年累计”,不是年均,折到每年大约是4.3%上下,比长期均值略低,说明最近三年市场环境偏弱。
养老金产品那条线更细。据人社部《养老金产品业务数据摘要2025年度》,2025年度养老金产品整体加权平均收益5.55%。其中固定收益型表现稳,是压舱石;权益类波动大,是进攻牌。
差距藏在哪:一拉到底就明白
第一层差距在覆盖面。职业年金是机关事业单位的”强制配套”,参保率接近100%;企业年金是企业的”自愿加餐”,全国17.79万户企业、3343万职工,意味着绝大多数中小企业职工根本没进这个盘子。钱多,但分到的人少。
第二层差距在入口。按照《企业年金办法》(人力资源社会保障部、财政部令第36号),企业缴费每年上限是本单位职工工资总额的8%,单位和职工合计不超过12%。门槛不高,但关键在”自愿”——老板不建,员工就没得缴。
第三层差距在未来。人社部、财政部2025年12月31日发布《关于进一步做好企业年金工作的意见》(人社部发〔2025〕77号),明确提出要”拓宽覆盖范围”,鼓励中小微企业优先参加集合计划,还允许缴费限额内灵活选比例、经济困难时先低起步。这是明摆着要给第二支柱”拓客”。
三笔钱,怎么选才不吃亏
如果你在机关事业单位,职业年金是单位帮你缴的,不用操心,它几乎白给。你要做的是确认单位缴足、个人部分合理,退休时和基本养老金合并算。
如果你在企业,先查公司建没建企业年金。建了的,在缴费限额内尽量按高一点的比例缴——这笔钱单位也要配比缴,等于变相加薪,而且账户内收益递延、长期复利。
如果你是企业主或中小微企业,人社部发〔2025〕77号就是你的”入场券”。中小微企业可以优先参加集合计划、走简易程序,不用自己单干运营。缴费比例也能从低起步,先让员工够得着第二支柱,再慢慢加码。
我们之前拆过企业年金的缴税规则,想算清领取时怎么缴、缴多少,可以翻回去看企业年金领取时要交个税吗,把缴费和领取两端一起算清楚。
你的单位给你建企业年金了吗?缴费比例是多少、账户里现在攒了多少?打开企业年金账户或问下HR就能查。算不清自己退休能多领多少的,留言”年金”,我帮你按你单位的实际缴费比例算一遍。