
广东缴费基数下限统一后,灵活就业每月多交147元:多掏的这笔钱,退休能拿回来吗?
2026年广东把企业职工养老保险缴费基数下限全省统一成5510元,这本是一份冷冰冰的文件,却实实在在动了深圳、佛山、东莞、珠海、中山这些地方灵活就业人员的钱袋子。因为这些人过去的下限只有4775元,现在直接拉平,每月要多交147元。
问题来了:这每月100多块,是纯亏,还是能换来更高的退休金?我们把账摊开算。
同样一年缴费,两拨人差出多少
先摆清楚前提。文件是《广东省人力资源和社会保障厅 广东省财政厅 国家税务总局广东省税务局关于公布2026年职工基本养老保险缴费基数上下限有关问题的通知》,粤人社发〔2026〕24号,2026年9月17日发布。
这场调整里,最典型的两个人:一个是广州、省直的朋友,他们原来的下限本来就有5510元,这次统一对他们来说几乎没变化;另一个是深圳、佛山、东莞、珠海、中山的朋友,原下限4775元,现在要拉到5510元,基数直接抬高了735元。
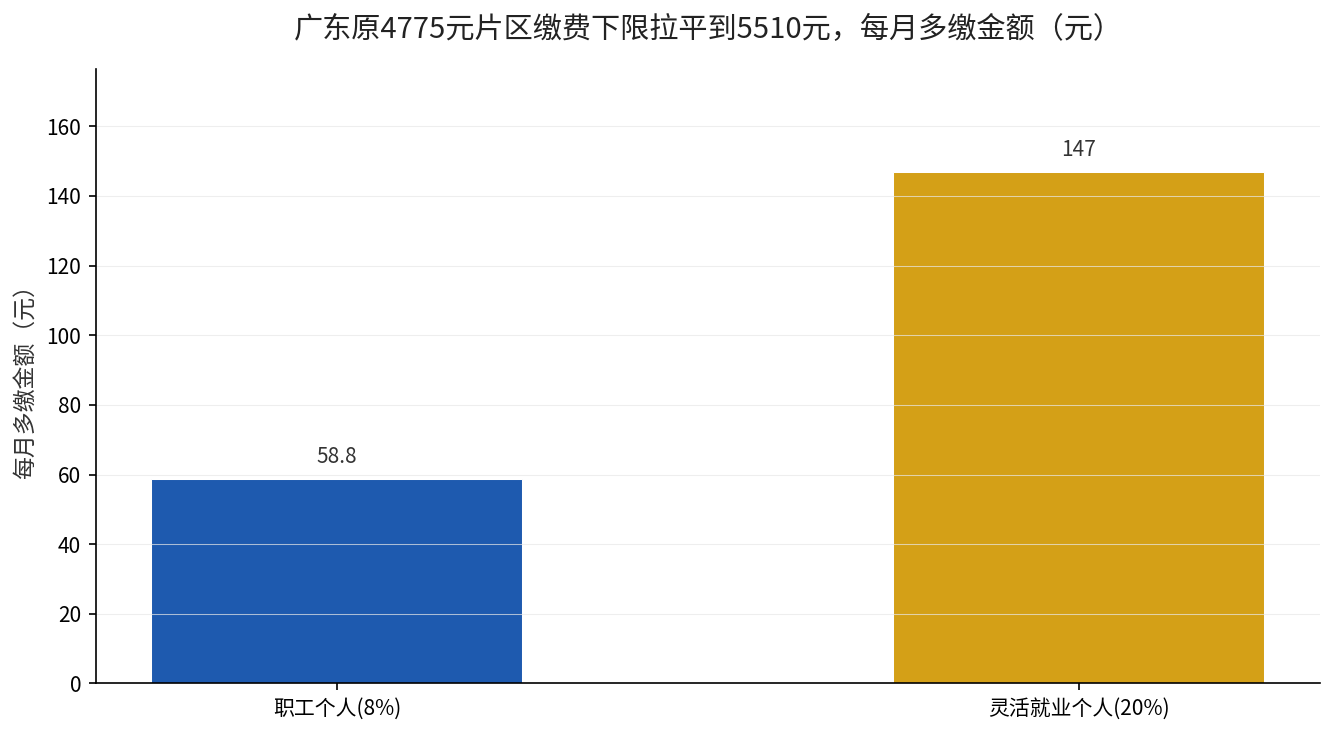
差别就出在这735元上。职工个人按8%缴费,每月多交约58.8元;灵活就业人员按20%缴费(单位+个人合并给自己交),每月多交约147元。一年下来,灵活就业人员多掏1764元。
数据来源:粤人社发〔2026〕24号(2026年9月17日);原4775元下限为深圳等地区调整前口径;个人8%、灵活就业20%为职工基本养老保险缴费比例。
拆解差距:多交的147元去了哪
灵活就业这20%里,并不是全部进你自己的口袋。职工养老保险是”统筹+个人账户”两块,个中比例是固定的:记入个人账户的是8%,其余进统筹基金。你多交的这147元,只有一小部分真正落到你个人账户,剩下的大头进了统筹,用来给现在正在领养老金的人发钱。
所以先要给个清醒的结论:每月多交147元,不等于你个人账户里就多了147元。真正归属你个人账户、长期能随着记账利率增值的,是按8%折算的那一部分,约58.8元/月。
这就是”缴费与待遇”之间那道最容易被误解的账:你付出的,和你退休时直接拿得到的,不是一比一的。
一个具体人,两种交法,退休差多少
我们拿一个35岁的灵活就业朋友来算。假设他从现在开始,一直按最低档缴费到60岁退休,缴费25年,且基数每年按同样的节奏调整。
方案A:按原4775元下限一直交。方案B:按调整后的5510元下限交。两者每月缴费基数差735元。25年下来,个人账户里累积的本金差距,按8%计入个人账户算,大约是735元×8%×12个月×25年,接近1.76万元。
退休后,个人账户养老金按”个人账户储存额÷计发月数”发放。这笔多出来的个人账户积累,分摊到60岁对应的计发月数139上,每月大致能多领100多元。也就是说,你现在每月多交的这笔钱,退休后以”每月多领一点”的形式,慢慢流回你手里。
延伸阅读:个人账户怎么算、计发月数139是什么口径,我们在讲个人养老金账户的文章里详细拆过。
结论:这笔钱该不该心慌
先别急着骂。多交147元,本质是你未来的养老金”存款”被迫加仓了一点。对临近退休、手头紧的灵活就业人员,这笔当月支出的确不轻;但对还有十几年才退休的人,今天多交的每一笔,都会通过个人账户的复利和计发基数,变成退休后更厚实的一份月钱。
真正要警惕的,是被动停缴。基数一涨就断缴,损失的不只是这147元对应的个人账户,还有连续的缴费年限——而缴费年限才是决定你养老金月数里”统筹部分的工龄系数”的关键。
如果你也在纠结”多交值不值”,留言你的年龄和缴费年限,我帮你算清这笔账。
现在你该做的两件事
第一件,上电子社保卡查自己2026年的核实缴费基数,看是不是已经被更新到5510元起步。第二件,算清楚自己是按8%、20%还是单位职工口径缴费,别把”单位帮你交的部分”和”你自己掏的部分”算混了。
想知道退休能领多少、现在多交的每一笔将来怎么回来,留言养老金,我来帮你算。