
11月4日,中国保险行业协会发布公告,普通型人身保险产品预定利率研究值最新数据出炉:1.90%,较二季度的1.94%回落4个基点,结束了此前连续两个季度的回升态势(来源:中国保险行业协会,21世纪经济报道2026年11月4日)。
消息一出,我们业内的群里讨论得很热烈,但和两年前相比,气氛已经完全不一样了。过去研究值一动,朋友圈里铺天盖地都是“利率又要降了、抓紧买、锁定收益”的停售话术;这一次,几乎没人再喊“停售”了。
为什么?我先抛出三个问题,再一层层拆。
第一,研究值从1.94%回落到1.90%,这4个基点到底说明了什么?第二,为什么这次回落没有触发预定利率下调、也没有人再炒“停售”?第三,对从业者和客户来说,这4个基点到底值不值得紧张?
一、4个基点的来龙去脉:一个“先升后降”的季度指标
要读懂这4个基点,得先把这个指标的“脾气”摸清楚。
所谓预定利率研究值,是保险公司在产品定价时,对未来资金运用收益率的一个行业基准假设,由中国保险行业协会每季度公布一次。它锚定的是5年期以上LPR、5年期定期存款利率和10年期国债收益率的250日与750日移动平均值——换句话说,它是一个“长周期平滑”出来的指标,天生带着惯性,不追单月涨跌。
把时间线拉长看,这个指标的走势很清晰:
2025年1月研究值为2.34%,是历史峰值;此后经历四连降,到2026年1月跌到1.89%,累计下调44个基点。2026年4月首次回升到1.93%,7月进一步升到1.94%,市场一度以为“降息周期见底了”;结果这次三季度又回落到1.90%,基本回到年初水平(来源:国际金融报2026年11月5日)。
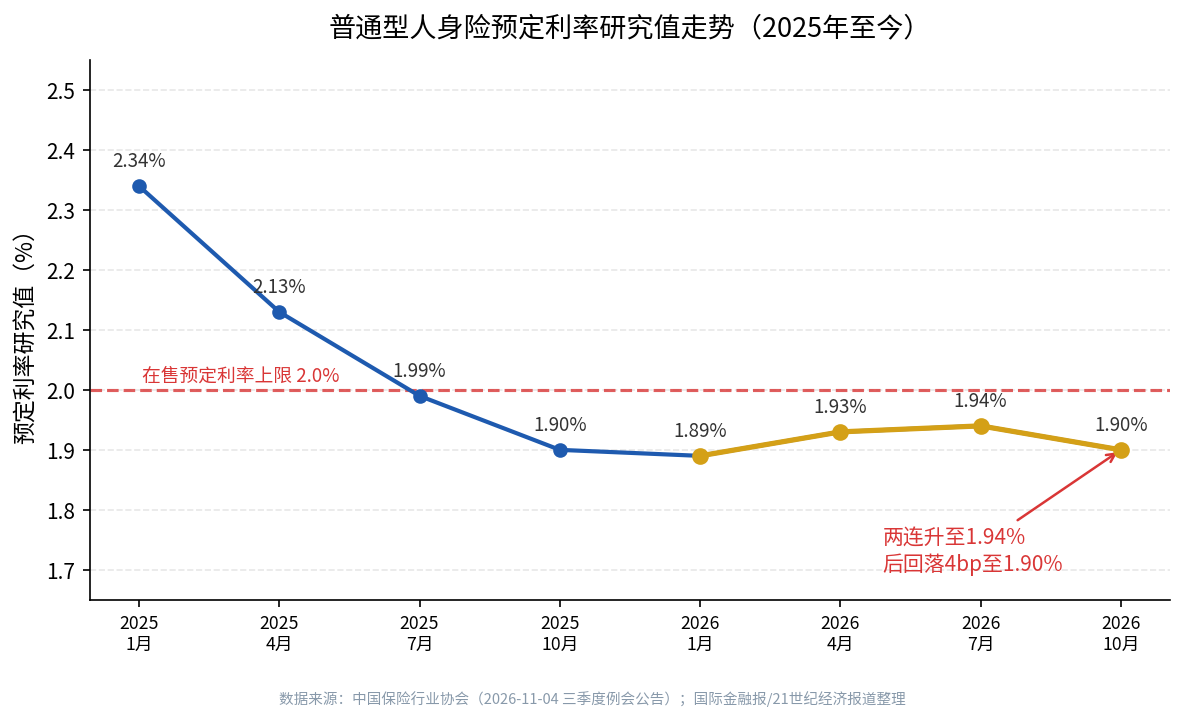
注意这条曲线末端:1.94%之后,不是继续往上,而是掉头回到1.90%。这就是市场最关心的信号。
二、为什么没触发调整?动态调整机制的三道“安全阀”
很多人看到“研究值回落”,第一反应是“预定利率是不是又要降了、产品是不是又要停售了”。这个反应,恰恰说明还没搞懂2024年底到2025年初落地的这套新机制。
2024年8月,金融监管总局印发《关于健全人身保险产品定价机制的通知》,首次提出建立预定利率与市场利率挂钩的动态调整机制;2025年1月又下发《关于建立预定利率与市场利率挂钩及动态调整机制有关事项的通知》,把规则定死了。这套机制里,有三道“安全阀”,决定了这4个基点根本翻不起浪:
第一道,25个基点的“触发阈值”。机制规定,只有在售普通型产品预定利率最高值连续两个季度比研究值高出25个基点及以上,才触发下调。当前在售最高值是2.0%,研究值是1.90%,差距只有10个基点,连阈值的一半都不到。
第二道,0.25%整倍数的“取整阀”。即便触发,预定利率最高值也只取0.25%的整倍数调整。算一下就知道:要让2.0%下调,研究值得先跌到1.75%以下(2.0% − 0.25% = 1.75%)。也就是说,现在1.90%离真正的“触发线”1.75%,还隔着整整15个基点。
第三道,250日/750日均线的“平滑器”。研究值本身就是长期移动平均的结果,南开大学金融学教授田利辉把这4个基点的回落称为“长周期平滑机制对利率下行趋势的滞后确认,而非某个月份利率跳水的即时映射”。均线的惯性,决定了它不会因为短期波动就大起大落。
这三道阀叠在一起,结论就一句话:研究值这点回落,离触发下调远得很,年内预定利率上限大概率维持稳定。(业内判断,来源:国际金融报)
| 机制要素 | 具体规定 | 当前状态 |
|---|---|---|
| 预定利率研究值 | 每季度由保险行业协会公布 | 1.90%(三季度) |
| 在售预定利率上限 | 普通型2.0% / 分红型1.75% / 万能型1.0% | 维持不变 |
| 触发条件 | 连续2个季度偏离研究值≥25bp | 差10bp,未触发 |
| 调整幅度 | 取0.25%整倍数 | — |
三、这4个基点意味着什么:“炒停售”正式退场
回到第三个问题:这4个基点到底值不值得紧张?我的判断是——对客户,几乎无感;对行业,是个好消息。
先说客户。回顾2025年7月,动态调整机制首次触发,分红险预定利率上限从2%降到1.75%,普通型从2.5%降到2.0%,那才是真正影响保单定价的调整。而研究值本身每季度微调几个基点,既不直接改产品利率,也不改客户已持有保单的收益,更多是给行业定价的一个“参考温度计”。
再说行业。这4个基点的信号价值在于:它标志着“炒停售”的红利期彻底结束了。过去几年,人身险销售最有效的武器就是“利率要降了,快锁收益”,停售前冲一波保费。但随着动态调整机制运行成熟、研究值企稳在1.9%上下窄幅波动,监管和市场都看明白了——预定利率不会因为一个季度的指标波动就动,靠“停售焦虑”拉动保费的路,走不通了。
对行业的长远意义,可以拿日本做个参照。上世纪90年代日本寿险业在泡沫破裂后,存量保单平均预定利率高达5.5%—6.25%,而投资收益率从7%一路跌到2%以下,超过4个百分点的倒挂,让1997年到2001年间7家寿险公司接连破产。中国这套“研究值 + 阈值 + 整倍数”的机制,本质就是一套预防性定价纪律——让负债成本跟着市场利率慢慢走,而不是等到利差损爆雷了再被动救火。
落到行动上,我给从业伙伴和客户各一句话:
给从业者:别再赌“停售”了,把产品讲明白、把分红实现率和公司投资能力讲透,才是这条赛道真正比拼的硬功夫。
给客户:研究值、预定利率这些季度微调,跟你手里保单的实际收益关系不大;你真正要盯的,是合同里的保底利率、公司的历史分红实现率,以及你自己的持有期限能不能匹配产品结构。
小结
三句话收尾:
第一,研究值从1.94%回落到1.90%,是长期均线对利率下行的滞后确认,不是新的降息信号。第二,动态调整机制有25bp阈值、0.25%整倍数、250/750日均线三道阀,这4个基点远没到触发下调的地步。第三,“炒停售”退场、定价企稳,对行业是回归理性的好事,对客户意味着更少的焦虑、更实在的产品。