
作为北美精算师(FSA),我习惯用内部收益率(IRR)、久期和蒙特卡洛模拟这三件工具去审视每一个”钱”的问题。这篇文章,我想和你算一笔20年的账——不是算能领多少,而是算:当无风险收益中枢持续下移,你的养老本金放在哪里,实际购买力会差出多少。
一、发生了什么变化?
三个数字,先把背景交代清楚。
第一,一年期定期存款利率跌破1%。2025年5月20日,工、农、中、建、交、邮储、招商等国有大行集体下调人民币存款利率,一年期定期存款挂牌利率下破1%——工行、农行、中行、建行、招行调至0.95%,邮储0.98%(数据来源:财联社,2025年5月20日)。
第二,十年期国债收益率逼近1.7%。2025年末,十年期国债收益率收录在1.85%附近;到2026年6月,已进一步下行逼近1.7%(数据来源:湖南银行《2026年一季度资产配置策略报告》、财联社,2026年6月2日)。
第三,通胀虽低,但并未消失。2025年11月,全国居民消费价格指数(CPI)同比上涨0.7%,扣除食品和能源的核心CPI同比上涨1.2%(数据来源:国家统计局)。
把这三件事放在一起,结论只有一个:中国家庭资产的”无风险收益中枢”已经系统性下移,”靠存款吃利息”的时代正式结束。
二、影响如何传导
从精算角度看,无风险利率下移的影响是分层的:
短期——利息收入直接缩水。同样100万,一年期定存从早年的2%以上降到0.95%,年利息从2万元降到9500元,直接腰斩。银行理财的业绩比较基准也在同步下移,例如部分封闭式理财产品的业绩比较基准已降至2.7%—3.3%区间(数据来源:苏银理财产品说明书,2026年6月)。
中期——久期机会出现,但绝对收益太低。利率下行周期里,拉长久期(即投资更长期限的固收资产)本可以”锁定”当前较高的票息。但当十年期国债收益率只有1.7%时,即使你把久期拉满、全部锁死,锁住的绝对收益也依然很低——这就是精算上常说的“久期换不来收益,只能换来确定性”。
长期——实际利率可能转负。名义收益率减去通胀率,就是实际收益率。如果存款利率停留在0.95%附近,而通胀中枢回到2%左右,实际收益率就是负数。日本已经提供了现实样本:2025年日本核心CPI同比上涨3.1%,连续第四年超过日本央行2%的通胀目标,而日本长期利率长期在低位徘徊(数据来源:日本总务省)——低利率与通胀并存,是普通家庭储蓄最大的隐性风险。
三、重新算一笔账:100万,20年
我建立了一个简单的精算模型:本金100万元,持有20年,比较三种配置方案,并在2%的长期通胀假设下折算实际购买力。精算假设如下(均为测算示例,非收益承诺):
- 方案A”纯银行存款”:假设长期年化名义收益率1.0%(基于当前0.95%的一年期挂牌利率,并假设利率长期在低位徘徊);
- 方案B”稳健配置”:假设长期年化名义收益率3.5%;
- 方案C”均衡配置”:假设长期年化名义收益率5.0%;
- 通胀假设:长期CPI均值回归至2%(当前核心CPI约1.2%,历史长期均值略高于此)。
| 情景 | 年化名义收益率 | 20年后名义价值 | 2%通胀下实际购买力 | 相对本金增减 |
|---|---|---|---|---|
| 纯银行存款 | 1.0% | 122.0万 | 82.1万 | -17.9万 |
| 稳健配置 | 3.5% | 199.0万 | 133.9万 | +33.9万 |
| 均衡配置 | 5.0% | 265.3万 | 178.6万 | +78.6万 |
表格里最值得注意的,不是”均衡配置赚了多少”,而是纯银行存款20年后实际购买力只剩82.1万——本金明面上还是100万甚至变成122万,但购买力缩水了约18万。均衡配置与纯存款之间,20年后的实际购买力差距约96万元,接近”差出一个本金”。
四、敏感性分析:通胀才是关键变量
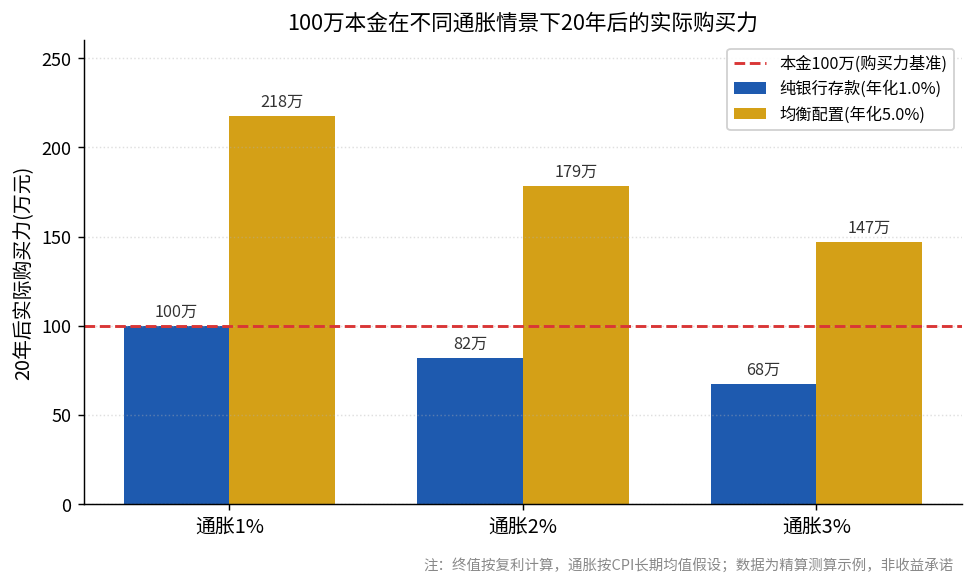
精算模型的核心价值,在于灵敏度检验。我把通胀假设从1%调到3%,观察结果如何变化:
- 通胀1%(低通胀情景):纯存款实际购买力≈100万(勉强持平),均衡配置≈217.5万;
- 通胀2%(基准情景):纯存款82.1万,均衡配置178.6万;
- 通胀3%(高通胀情景):纯存款67.6万(缩水超32万),均衡配置146.9万。
结论很清晰:在名义利率被锁死在1%左右的前提下,通胀每抬升1个百分点,纯存款方案的购买力侵蚀就会显著放大。通胀是”沉默的税”,它不声不响,却决定着你20年后能买到多少东西。
五、从精算角度,配置该怎么调
我不给”标准答案”,只给一个精算师常用的框架——先把钱按”确定性”分层,再用久期匹配用途:
- 第一层(短期要用的钱):货币基金、同业存单、活期理财,追求流动性和极低波动,对应久期接近0;
- 第二层(确定要花的钱):国债、年金、储蓄型保险等,锁定长期现金流,代价是接受低绝对收益和低流动性——但要清醒:1.7%的国债收益率,锁住的只是确定性,不是高收益;
- 第三层(可以承担波动的钱):权益类资产与黄金,用波动换取长期回报。黄金在2025年的结构性牛市(金价一度突破4400美元/盎司,数据来源:湖南银行报告)说明,低利率环境下”安全资产”的重定价正在发生;
- 第四层(制度红利):个人养老金账户的税收递延,是少数几个”确定性为正”的增益,值得优先用满。
需要强调的是,权益与黄金能提供的长期回报,是建立在承受波动、拉长持有期的前提上的。用蒙特卡洛模拟去跑,在年化波动率约15%的权益假设下,权益类资产20年持有期的正收益概率很高,但任何一年出现回撤的概率同样不低——所以它只适合”第三层”的、真正长期不用的钱。
六、一句话建议
在”1%的存款时代”,最大的风险往往不是波动,而是确定性的缩水。与其纠结”哪个产品收益高一点”,不如先想清楚:这笔钱是20年后要用的,还是明年要用的——前者该去匹配久期和长期回报,后者才该优先守住流动性。
(本文为精算视角下的资产配置测算与理念分享,非投资建议;文中收益率、通胀均为情景假设,实际结果受市场、政策与个人情况影响,请以自身风险承受能力为准。)