
个人养老金四类产品1245只里,储蓄占了一半:钱该放进哪一类,一篇文章讲明白
个人养老金账户开通三年多,从36个试点城市推到全国,账户里能买的东西也从最初的几十只,涨到了今天的上千只。可是产品越多,选起来反而越懵:同样是往账户里存12000元,有人买存款,有人买保险,有人买基金,还有人买理财,到底哪一类更适合你?今天用官方榜单,把四类产品一次盘清楚。
先看榜:四类产品,数量差出十几倍
据人力资源和社会保障部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号),个人养老金自2024年12月15日起推向全国。账户里的钱,可以自主选择购买储蓄存款、理财产品、商业养老保险、公募基金四类金融产品。
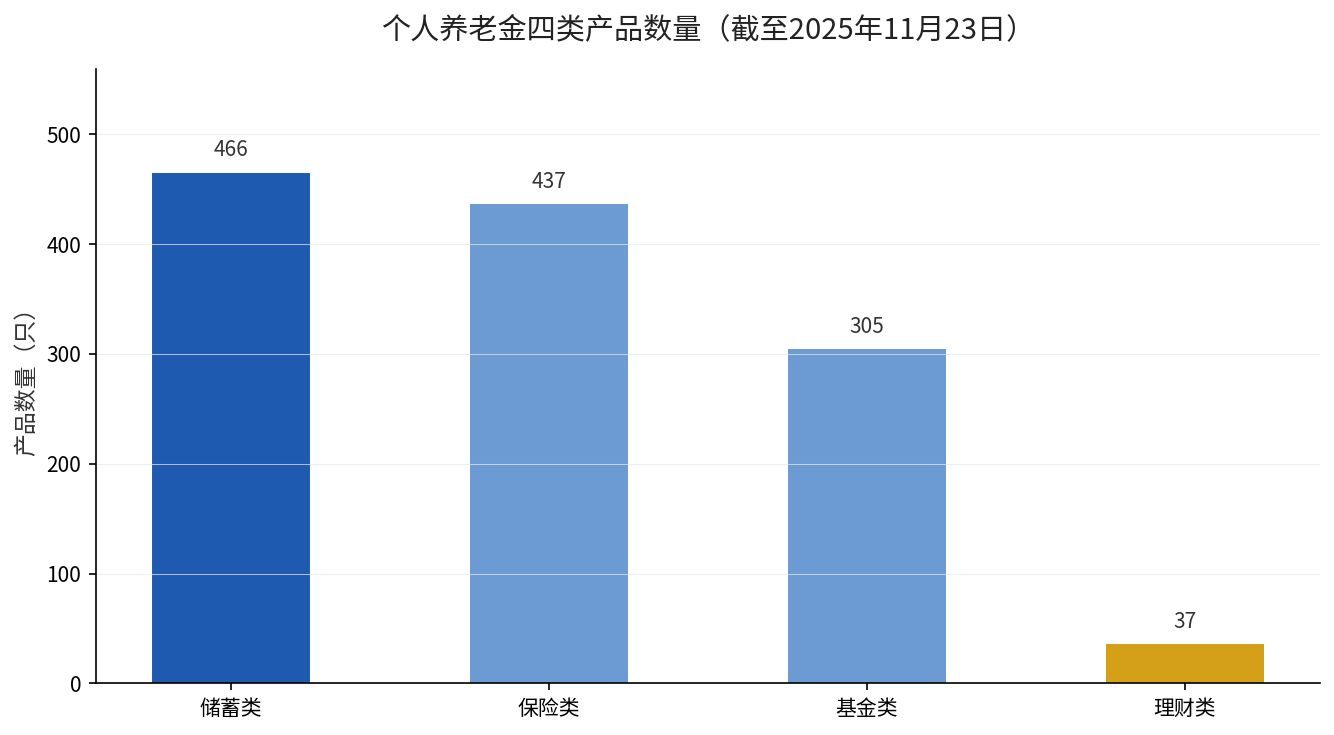
产品到底有多少?国家社会保险公共服务平台的数据显示,自2022年11月启动个人养老金制度以来,截至2025年11月23日,纳入个人养老金产品目录的产品总数达到1245只。把这1245只拆开,四类的分布是这样的:
| 产品类别 | 数量(只) | 占比 | 主要形态 |
|---|---|---|---|
| 储蓄类 | 466 | 约37% | 银行存款 |
| 保险类 | 437 | 约35% | 年金保险、两全保险、专属商业养老保险 |
| 基金类 | 305 | 约25% | FOF基金、指数基金 |
| 理财类 | 37 | 约3% | 固收类为主的多元配置 |
数据来源:国家社会保险公共服务平台(截至2025年11月23日,个人养老金产品目录)。一眼看过去,储蓄和保险两类加起来占比超过七成,理财产品只有37只,属于绝对的少数。
储蓄为什么最多?因为门槛最低、最稳
储蓄类产品以银行存款为主,之所以数量最多,道理不复杂:它几乎没有理解成本,收益看得见,很多人把个人养老金账户当成一个强制存钱的盒子,先把钱放进去享受税收优惠,再慢慢考虑要不要买别的。
但储蓄类产品也有个明显的短板,收益普遍偏低。对时间还长、能承受一定波动的年轻人来说,长期只放存款,资金的增值空间有限。
理财为什么只占3%?不是没用,是供给太少
四类里数量最少的是理财类产品,只有37只。这主要是因为养老理财产品受发行资质、净值化管理和风险匹配的要求约束,供给本来就偏少,短期内各家银行上架的养老理财数量都有限。
数量少不代表不能选。理财类产品大多采用固收类低风险为主的多元资产配置,适合风险偏好不高、又不满足于纯存款收益的人群。
四类怎么选?给你一张实操参照
划重点,选哪一类,主要看两个东西:一是你距离退休还有多少年,二是你能不能接受短期波动。
临近退休、追求确定性的,优先看储蓄和保险;还有十几年以上才退休、能扛波动的,可以给基金类多一些仓位;拿不定主意的,用储蓄打底、基金增厚,是多数人的稳妥组合。
无论选哪一类,记住一个前提:往个人养老金账户缴的钱,前一年12月31日前缴入、不支持补缴,才能享受当年度的税收扣除(来源:江门市社保局《2025年个人养老金缴费进入倒计时 缴存可享受税收优惠》,江门市人民政府门户网站)。所以别等到年底才想起来开这个账户。