
个人养老金领取时要交3%的税,是不是等于白省?4个问题把账算清
个人养老金账户开的人越来越多,但真正到要往里面存钱的时候,很多人卡在同一个犹豫上:「缴费时候是省了税,可等我退休领钱的时候还得交3%的个税,这一进一出,到底还划不划算?」今天不绕弯子,用四个问题,把个人养老金的税彻底算明白。
问题一:领取时收的3%,是「新加的税」吗?
不是。这3%从一开始就写在了政策里,不是事后追加的。财政部、税务总局《关于在全国范围实施个人养老金个人所得税优惠政策的公告》(财政部 税务总局公告2024年第21号)写得很清楚:在领取环节,个人领取的个人养老金不并入综合所得,单独按照3%的税率计算缴纳个人所得税。
这份公告是2024年12月12日发布的,依据是人社部发〔2024〕87号《关于全面实施个人养老金制度的通知》,自2024年12月15日起,税收优惠从36个先行城市扩大到全国。换句话说,这3%是递延纳税的一部分,一直在规则里,不是新政策。
问题二:同样存12000元,不同收入的人,省的钱一样吗?
不一样。个人养老金的节税效果,取决于你当下的个税边际税率。个税是3%到45%七档超额累进税率,而你退休领取时统一按3%计税。所以当下税率越高,省得越多;当下税率越低,省得越少,甚至可能不划算。
据新华社2025年6月26日《民生直通车丨领取养老金要缴3%个税?这三个问题需弄清》报道,以一个34岁、税前年收入约20万元的参加人为例,对应个税边际税率是10%,考虑到最后领取要缴3%个税,每年存12000元、不算买产品的收益,大概能净赚800多元。收入越高、个税税率越高,购买个人养老金越划算。
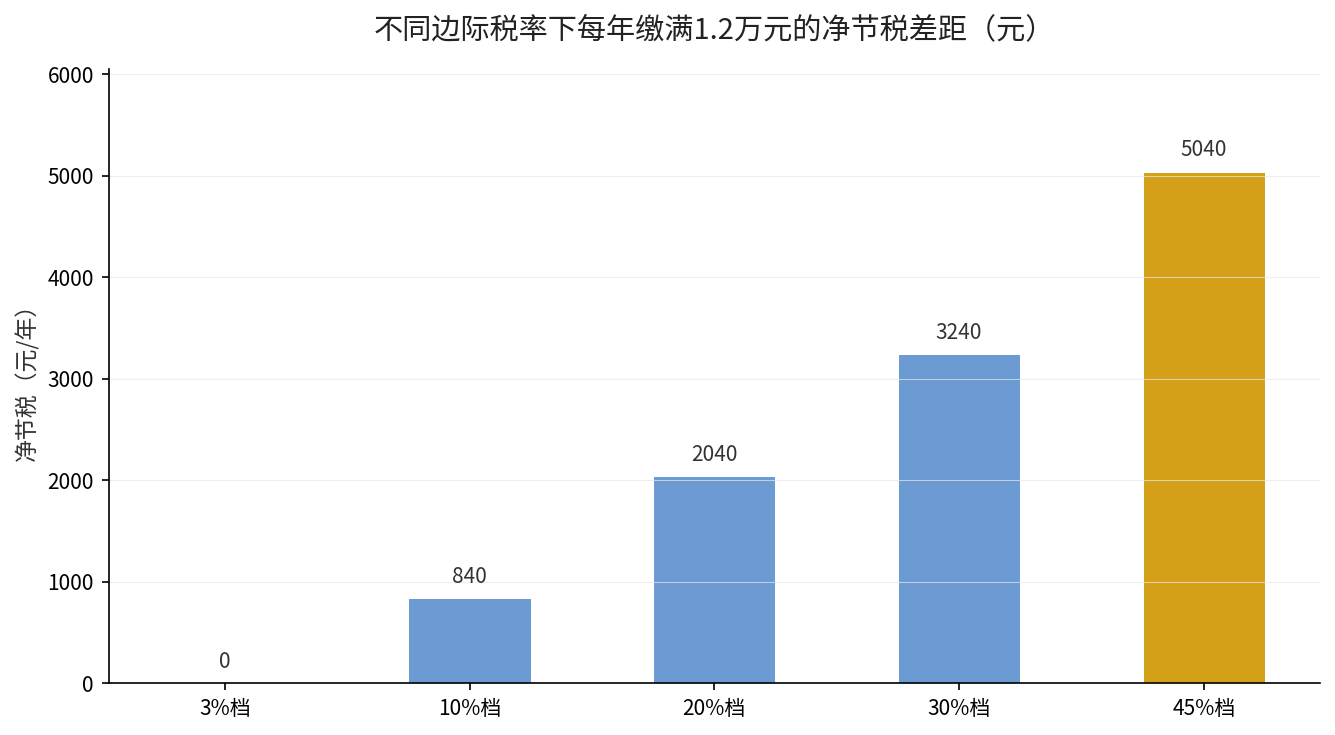
上图是按每年存满12000元、扣除领取时3%税费后估算的净节税,节税差额=12000元×(当下边际税率-领取时3%)。数字越高,说明这项节税对你越有价值。
问题三:低收入的人,到底要不要买?
要分两种情况看。如果你每月的工资还没达到5000元的个税起征点,本来就不用缴个税,那么缴费时也没有「税」可省;等退休领取时反而要额外缴3%,这种情况下,单纯从节税角度看,不一定划算(来源:新华社2025年6月26日报道)。
同样,年收入在6万元以下的人,本来无需缴纳个人所得税,参与个人养老金在节税上几乎没有增益。所以个人养老金的税收优惠,本质上更偏向中高收入群体,这是政策设计本身的特点,不是「谁都能省一大笔」。
问题四:到底怎么算,这笔账才不亏?
记住一个简单的判断:拿你现在的边际税率,去比领取时的3%。
边际税率高于3%的,缴得值;等于3%的,基本打平;低于3%或本来就免税的,节税意义不大。决定前,先打开「个人所得税」App看你上一年的汇算清缴里,自己落在哪一档税率。
还要提醒一句:缴存的资金要前一年12月31日前缴入、不支持补缴,才能享受当年的税收扣除(来源:江门市社保局,江门市人民政府门户网站)。所以不是等到退休前才想起来存,而是每年按时、按需地把这笔钱安排好。