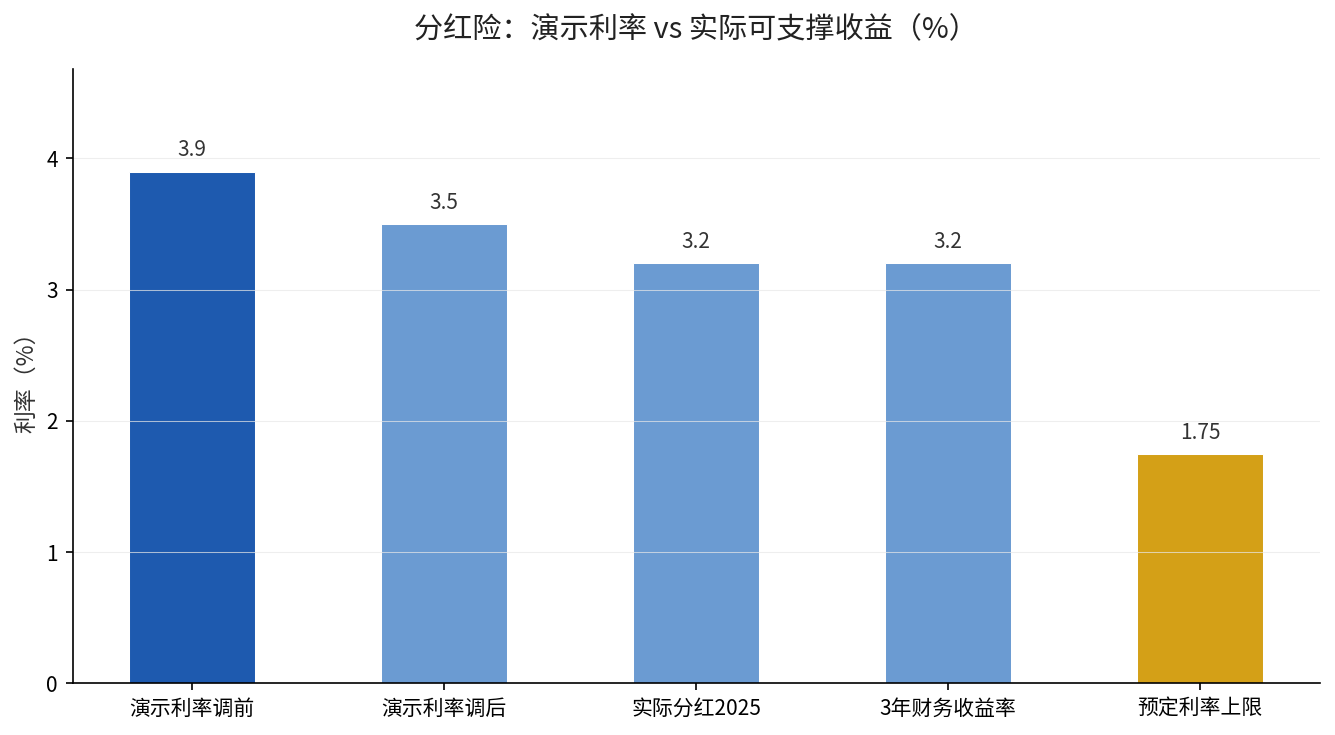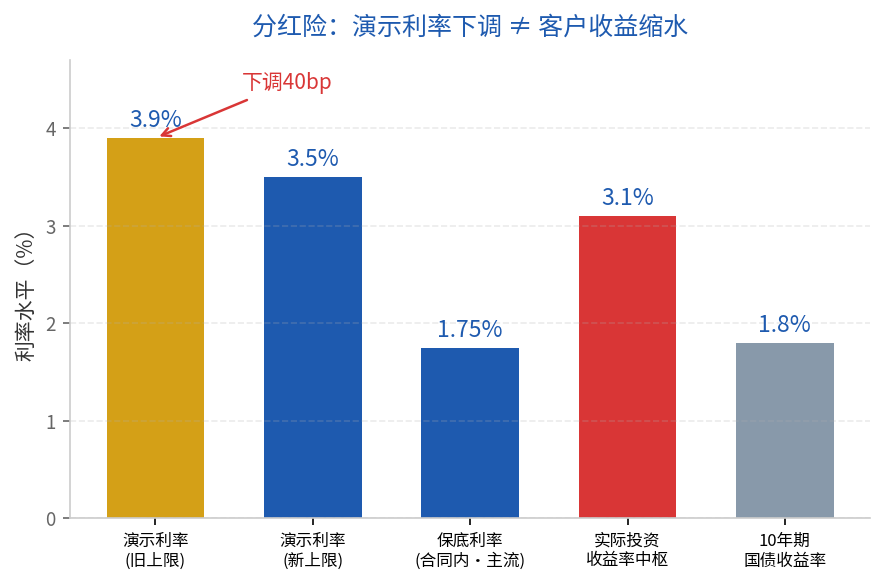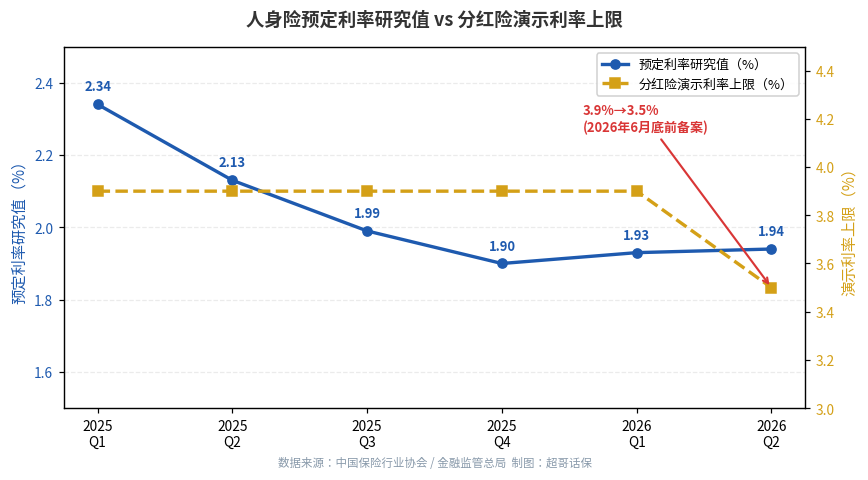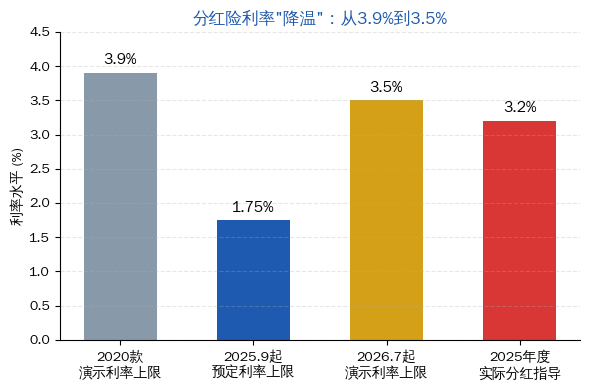
最近我们业内最热的一件事,是分红险演示利率”踩刹车”——监管引导全行业把演示利率上限从 3.9% 下调到 3.5%,高于 3.5% 的产品要在 6 月 30 日前完成变更备案或停售(来源:财联社、财新网)。
消息一出,朋友圈里传得最多的一个说法是:”演示利率降了 40 个基点,分红险收益缩水了,客户吃亏了。”不少客户也跑来问我们:是不是得赶在停售前赶紧买,锁住 3.9%?
先把结论撂在这儿:演示利率不是收益,是假设。它下调,客户到手的实际分红一分钱都不会因此变少。恰恰相反,对大多数客户来说,这反而是件好事。下面三笔精算账,一次算清。
第一笔账:演示利率动的是”假设”,不是”承诺”
要讲清楚这件事,先得分清三个利率——这在我们业内是基本功,但客户经常被绕进去、混为一谈。
| 利率类型 | 当前数值 | 是否写入合同 | 谁决定 |
|---|---|---|---|
| 预定利率(保底) | 1.75% | 是,保证收益 | 监管上限 |
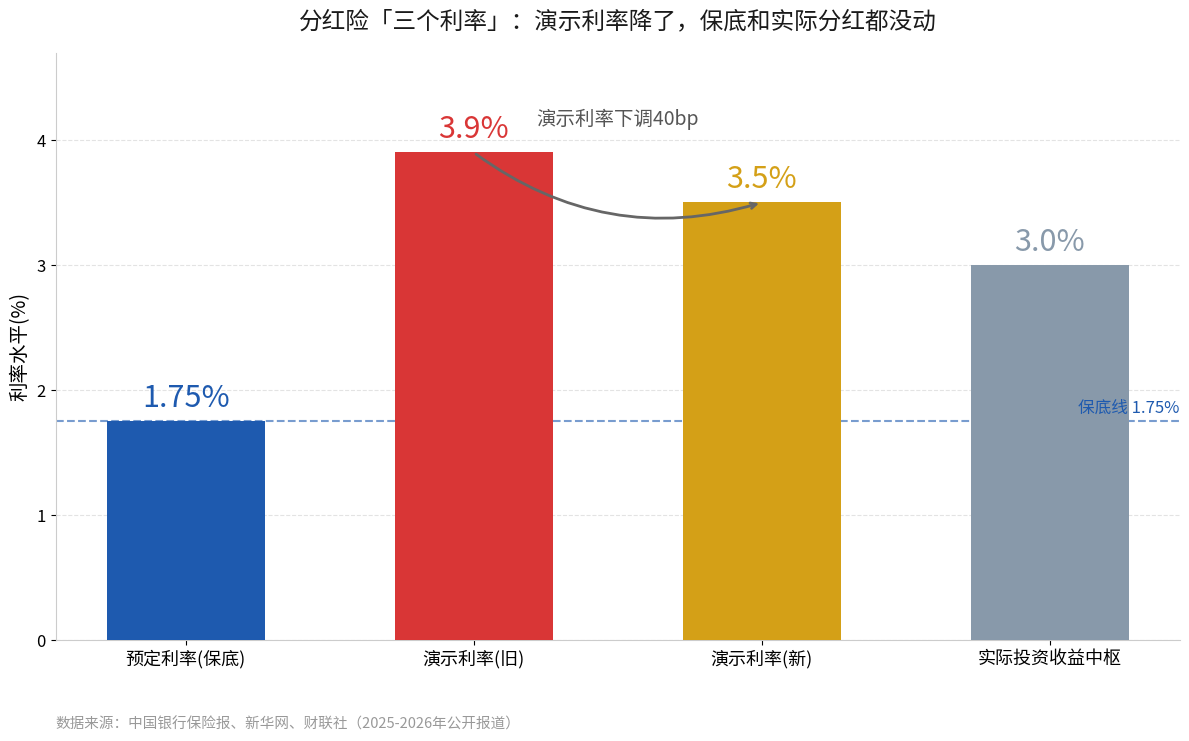
| 演示利率(假设) | 3.9% → 3.5% | 否 | 销售演示假设 |
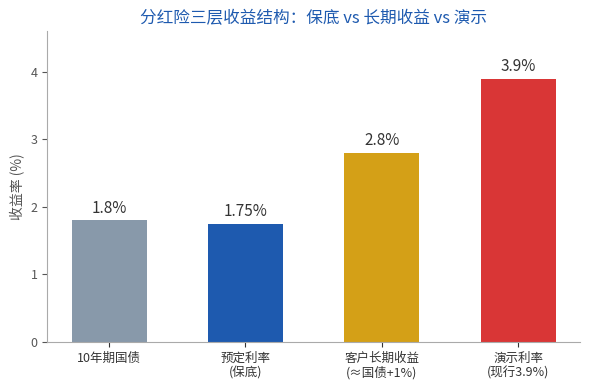
| 实际投资收益率 | 约 3.0%—3.2% | 否 | 公司投资业绩 |
关键就在这里:演示利率下调,改的是第二项(假设),跟第一项(保底)和第三项(实际分红)都没关系。
第一项是”地板”。2025 年 7 月起,分红险预定利率上限从 2.0% 下调到 1.75%(来源:中国银行保险报),这是写进合同、雷打不动的保证收益。第二项只是计划书上的预估数字,不写合同、不构成承诺(来源:新华网)。第三项,才是客户每年实际分红的真正来源。
第二笔账:40 个基点,到底动了客户哪块蛋糕
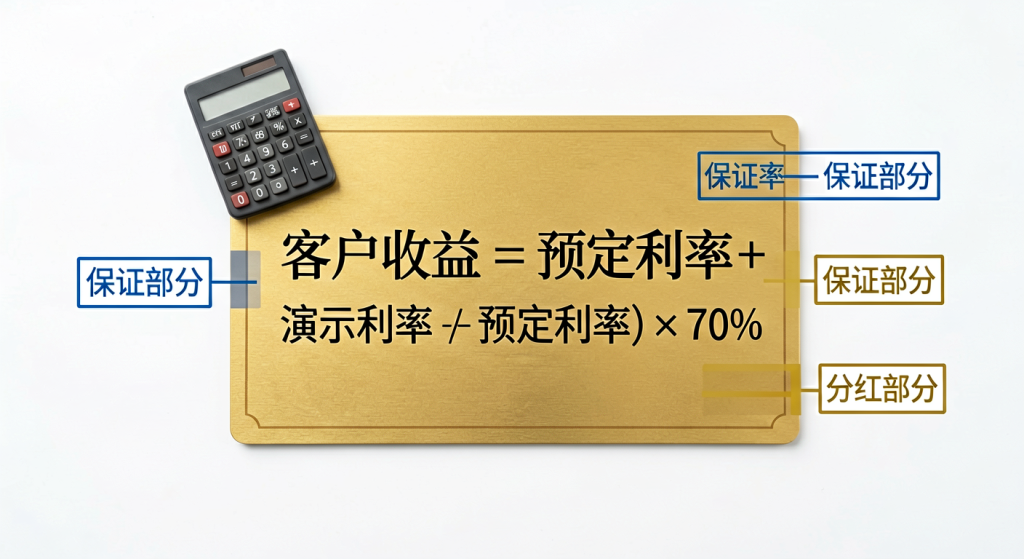
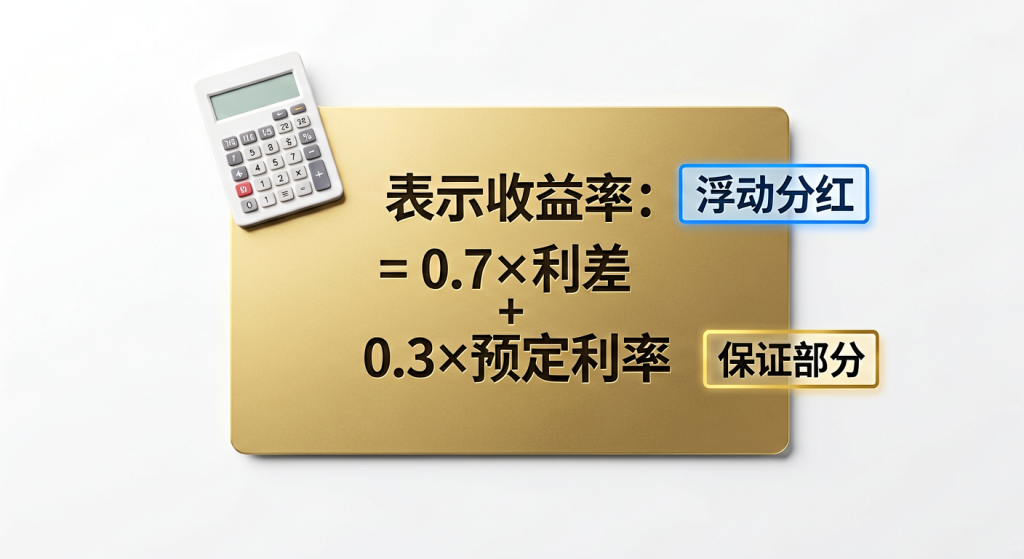
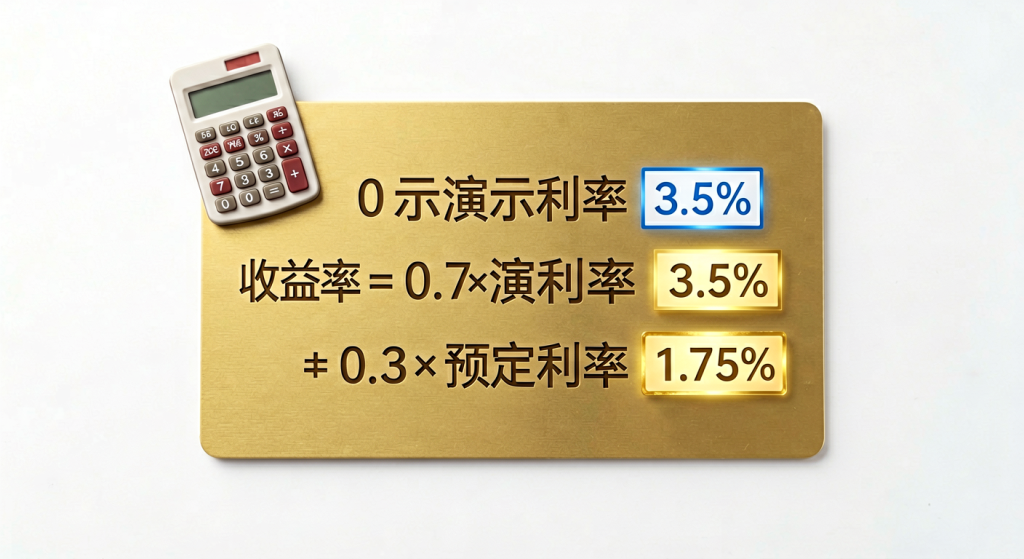
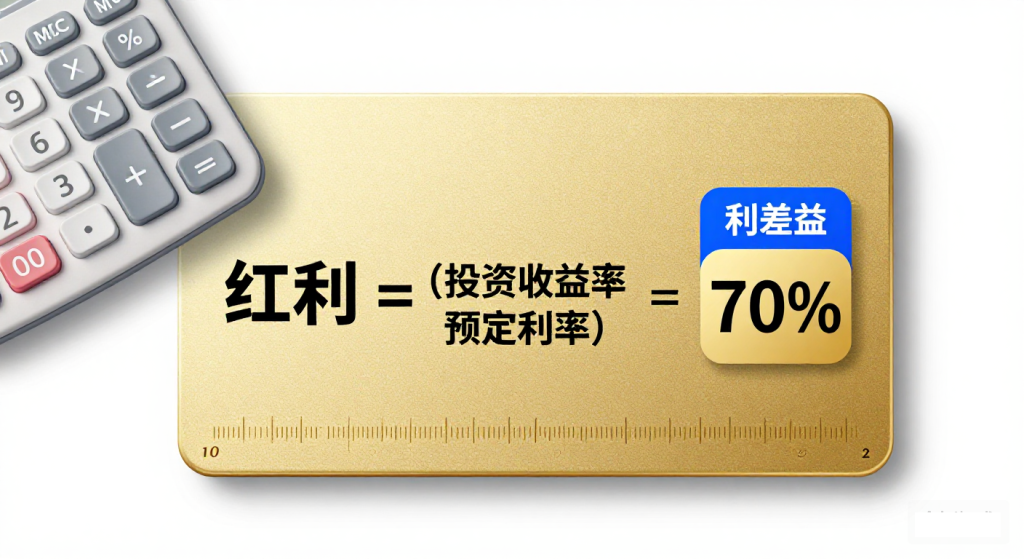
分红险的红利,核心来源是”利差益”——保险公司实际投资收益率超过预定利率的部分,再按不低于 70% 的比例分给客户(来源:保监发〔2015〕93 号《分红保险精算规定》)。
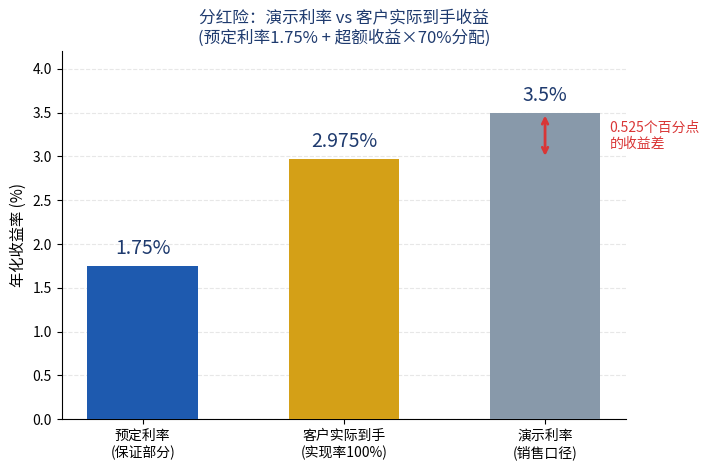
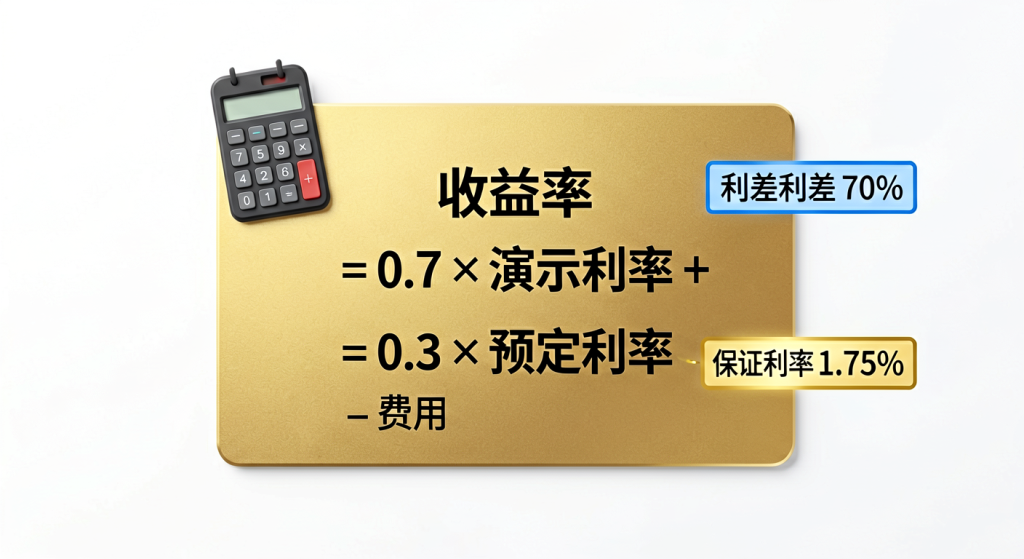
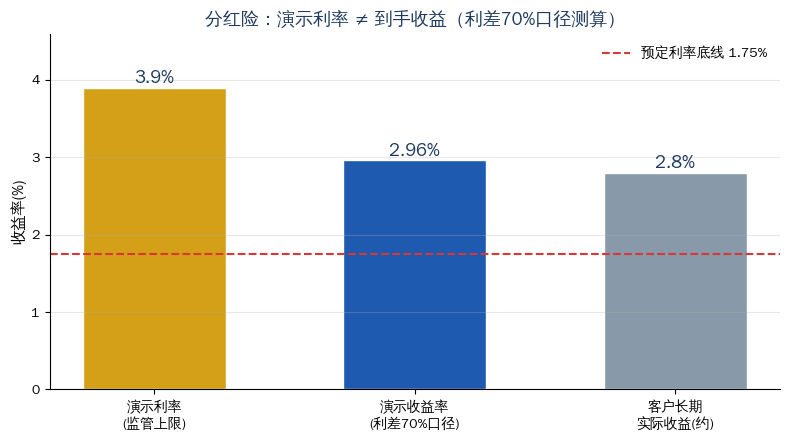
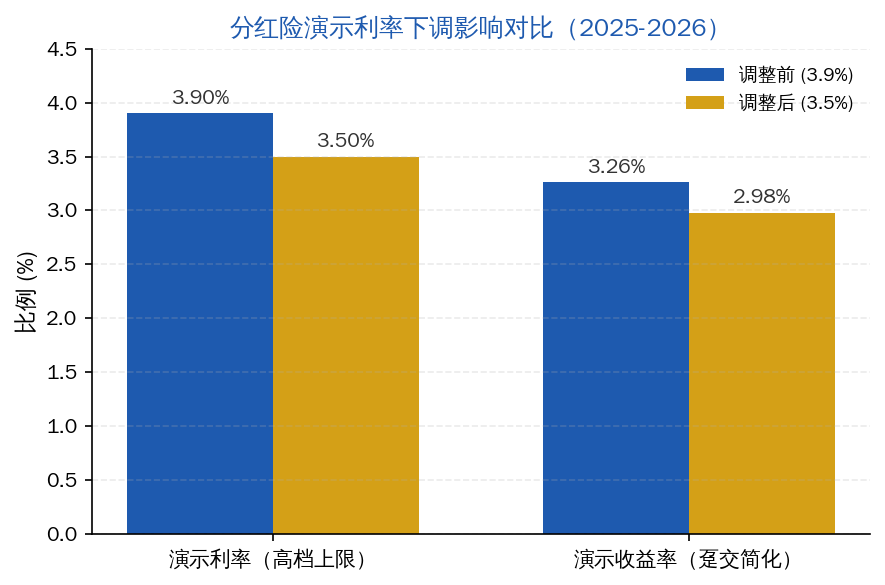
演示利率 3.9% 的时候,演示出来的”预期利差”是 3.9% − 1.75% = 2.15 个百分点。降到 3.5% 后,演示利差变成 3.5% − 1.75% = 1.75 个百分点,演示出来的数字确实低了 0.4 个百分点。
但请注意——这 0.4 个百分点,全是”演示”层面的缩水。按 70% 分配比例折算到演示收益率,大约就是 0.28 个百分点(0.4% × 70%),相对演示收益下降约一成。而客户实际拿到多少红利,从头到尾只看第三项:公司当年真实赚了多少。
打个比方:计划书只是天气预报,演示利率相当于把预报从”明天 30 度”改成”明天 29 度”,但明天到底多少度,是老天爷说了算,不是预报说了算。
第三笔账:为什么大家还是紧张?三个信息不对称
既然演示利率跟实际收益无关,为什么客户还这么紧张?我总结下来,是三个信息不对称在作怪。
其一,销售端习惯”拿高演示数字当卖点”。过去几年,部分业务员把 3.9% 甚至 4.25% 的演示利率挂在嘴边,让客户误以为”演示收益 = 保证收益”。监管数据显示,80% 的分红险投诉源于”收益与预期不符”(来源:新华网)。这锅,一部分得销售端背。
其二,客户分不清”保底”和”演示”。计划书上的”高、中、低”三档演示,本质是三种假设情景,但很多客户只记住了最高那档。演示利率越高,期望值被抬得越高,落差越大。
其三,保险公司自己也被高演示”绑架”了。为了撑起 3.9% 的演示,部分险企不得不把资产往高风险、高波动方向配,久期错配风险越积越多(来源:新华网)。2019 到 2023 年,行业投资收益率从 4.94% 一路降到 2.23%(来源:财联社),可演示利率还停在 3.9%——这中间的落差,就是”过度承诺”的种子。
正确理解:下调 40 个基点,客户其实是受益方
把视角拉回我们业内,这次下调至少有三层正面意义。
第一层,红利实现率会”被动变好看”。红利实现率 = 实际派发红利 ÷ 演示红利。在保险公司实际派息能力不变的前提下,演示基准下调、分母变小,实现率自然抬升。以后客户看到的产品披露数据,会更接近真实兑现水平,而不是被高演示”稀释”过的数字。
第二层,销售误导的空间被压缩。演示利率”踩刹车”后,业务员不能再拿一个虚高的 3.9% 去画饼。监管也同步要求,2025 年度实际分红水平必须”资产负债相匹配、财务与精算硬约束、投资收益可支撑、分红水平可持续”,不得搞”内卷式”竞争(来源:财联社)。
第三层,倒逼险企从”拼数字”转向”拼投资能力”。当前 10 年期国债收益率已经降到 1.8% 左右,险企实际投资收益率中枢也就 3.0%—3.2%(来源:新华网)。演示利率降下来,险企不用再为了”撑门面”去追逐短期高收益,可以安心拉长久期、做稳配置——这对客户的长期分红,反而是好事。
一句话:演示利率下调,降的是”预期水分”,不是”客户收益”。
选购建议:当下买分红险,看什么?
看保底,别看演示。预定利率 1.75% 写进合同的部分,才是你真正锁定的底线。演示利率再高,也是假设,别被最高档数字带走节奏。
看红利实现率的历史,而不是某一年的高低。一个公司过去 3—5 年红利实现率是否稳定在 100% 上下,比计划书上画的那个数字靠谱得多。2023 年监管已把分红实现率强制披露制度化(来源:财联社),这些数据现在都能查到。
看投资端的”成色”,而不是销售端的话术。分红险的胜负手,最终是资产负债匹配和长期投资能力。买之前,多问一句”你们家过去五年总投资收益率多少、权益仓位怎么控制”,比听”演示利率高”有用十倍。
分红险从”高保证”走向”低保证 + 高浮动”,是利率下行周期里不可逆的方向。把预期拉回理性,客户少踩坑,行业少走弯路——这次演示利率的下调,值得我们业内点个赞。