
个人养老金递延纳税政策落地全国:缴费12000元到底能省多少税?三类人群算法不一样
个人养老金的税收优惠,是很多人决定买不买的第一理由。可”12000元能抵税”这句话听着清楚,真到自己身上,到底能省多少、怎么省、什么时候要补交3%,不少人其实没算明白。这篇文章把财政部、税务总局文件里的三个核心动作,掰开揉碎讲给你听。
先记住一句话:这不是”免税”,是”递延纳税”——交的时候省一笔,领的时候按3%补一小笔,中间的投资收益一分税都不收。
政策核心:三个环节,各有一件事
财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号)把个人养老金的税收政策定死了,自2022年1月1日起实施,目前已推广到全国。核心就三个环节,各自对应一个动作。
第一,缴费环节。你往个人养老金资金账户里缴的钱,按照每年12000元的限额标准,在综合所得或经营所得中”据实扣除”。也就是说,缴多少扣多少,不超过12000元的上限。
第二,投资环节。账户里的投资收益,暂不征收个人所得税。这笔钱在里面滚动增值,涨了也不交税。
第三,领取环节。等你退休领钱时,领出来的个人养老金不并入综合所得,单独按3%的税率计算缴纳个税,交的税计入”工资、薪金所得”项目。
对谁影响最大?按收入拆成三类人
省钱的关键,全在你现在的边际税率是多少。个人所得税综合所得是3%到45%的七级超额累进税率,经营所得是5%到35%的五级超额累进税率,税率越高,这12000元能帮你省的税就越多。
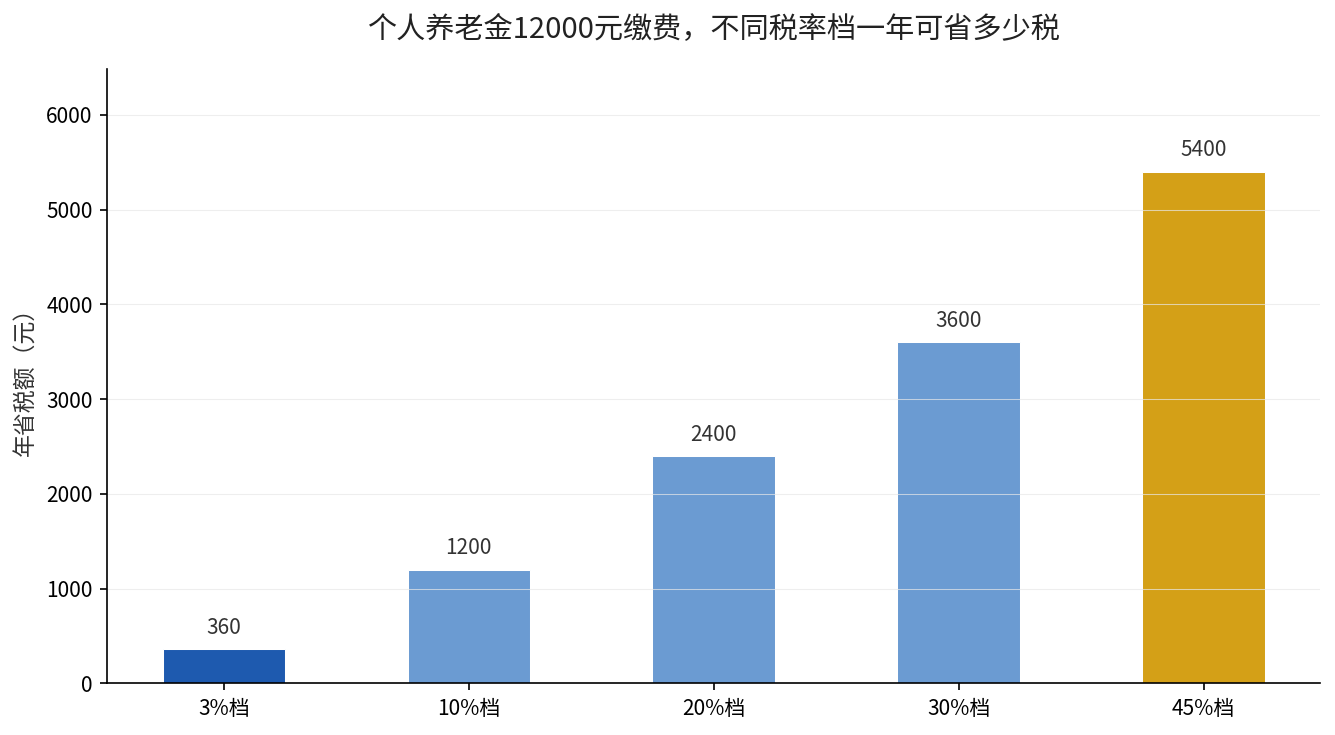
第一类,月薪刚过个税起征点、适用3%档的人。你交这12000元,当下按3%能省360元,但将来领取时还要按3%交回去。一来一回等于没占到税率差,主要赚的是投资免税和强制储蓄。这类人买之前得想清楚,图的是长期存钱,不是省税。
第二类,适用10%到20%档的普通工薪族。比如你适用10%档,12000元能省1200元,领取时只按3%交,税率差就是实打实的收益。越往上是45%档的人,一年最多能省5400元(12000×45%),将来只按3%还回去360元,净省5000多。
第三类,个体户、自由职业这些经营所得人群。你按5%到35%的五级税率缴税,同样12000元能在经营所得里据实扣除,档位越高省得越多。
什么时候开始?从缴费就生效,但有几个细节
政策没有”过渡期”一说,你只要在个人养老金资金账户里缴了钱,当年就能享受扣除。缴费方式很灵活:可以按月、按分次、或者按年度一次性缴,缴费额度按自然年度累计,这年没用完的额度到了下一年重新计算,不能跨年结转。
有两个细节要记牢。第一,缴费是自愿、自选的,你可以选今年缴、明年不缴,也可以每年只缴一部分,但无论怎么缴,一个自然年度内不能超过12000元。第二,税前扣除要有凭证——以个人养老金信息管理服务平台出具的扣除凭证作为扣税依据,在个税汇算清缴时申报扣除就行。
还有一点很多人忽略:你当下多省的这笔税,本质是”时间差”,不是”凭空多出来的钱”。12000元本金和它的投资收益,要到你退休领取时才会整体上岸。所以这笔账要放长远看。
关于领取时那3%到底是不是”白省”,我们之前专门算过这笔账,结论是:只要你的税率在10%以上,省下的就比3%多,不亏。
你现在的最高边际税率落在哪一档?打开个税APP看上一年的汇算结果就知道。知道自己在哪一档,再决定这12000元值不值得缴。如果你算不清自己该不该买,留言”节税”,我帮你按你的实际税率把这笔账算到具体多少元。
来源:财政部 税务总局公告2022年第34号《关于个人养老金有关个人所得税政策的公告》(自2022年1月1日起实施);西南财经大学财政税务学院《个人养老金递延纳税政策的优惠力度究竟有多大?》(引用2023年个税汇算清缴数据)。