
先把最慌的那个问题说清楚
老刘今年刚办完退休,盯着养老金核定表上那个「139」看了半天,心里直打鼓:这不就是139个月、差不多12年吗?领到72岁账户是不是就空了,之后的钱谁出?一条私信发过来问得挺急。答案先给你:养老金终身发放,领完139个月照样发,一分不少,这个顾虑可以彻底放下。
这个139只是算账用的分母,不是领钱的期限。今天把这件事彻底讲透,以后你看到核定表就不会再慌。
139到底是干嘛用的?
它叫「个人账户养老金计发月数」,唯一的作用是除法里的除数。你的基本养老金拆成两大块:基础养老金和个人账户养老金。基础养老金跟社平工资、缴费年限挂钩,个人账户养老金就一句话——退休时个人账户储存额,除以你退休年龄对应的计发月数。
60岁退休,对应的计发月数就是139。假如你个人账户里攒了10万元,那每月的个人账户养老金就是100000÷139,大约720元。这个数字只用来确定你每月领多少,不是用来数你能领多少个月的。
依据的文件说得很清楚。国务院《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号)规定,计发月数根据退休年龄、城镇人口平均预期寿命和利息等因素综合确定。上海市人社局在《养老金计发月数是139,我只能领139个月养老金吗》里也把这个词条讲透了。
不同年龄,不同月数
年纪越早退,分母越大,每月摊到的钱越少。越晚退,分母越小,每月越多。这套设计背后就是一个朴素逻辑——活得越久、领得越久,每月摊薄一点,个人账户的钱才够花。
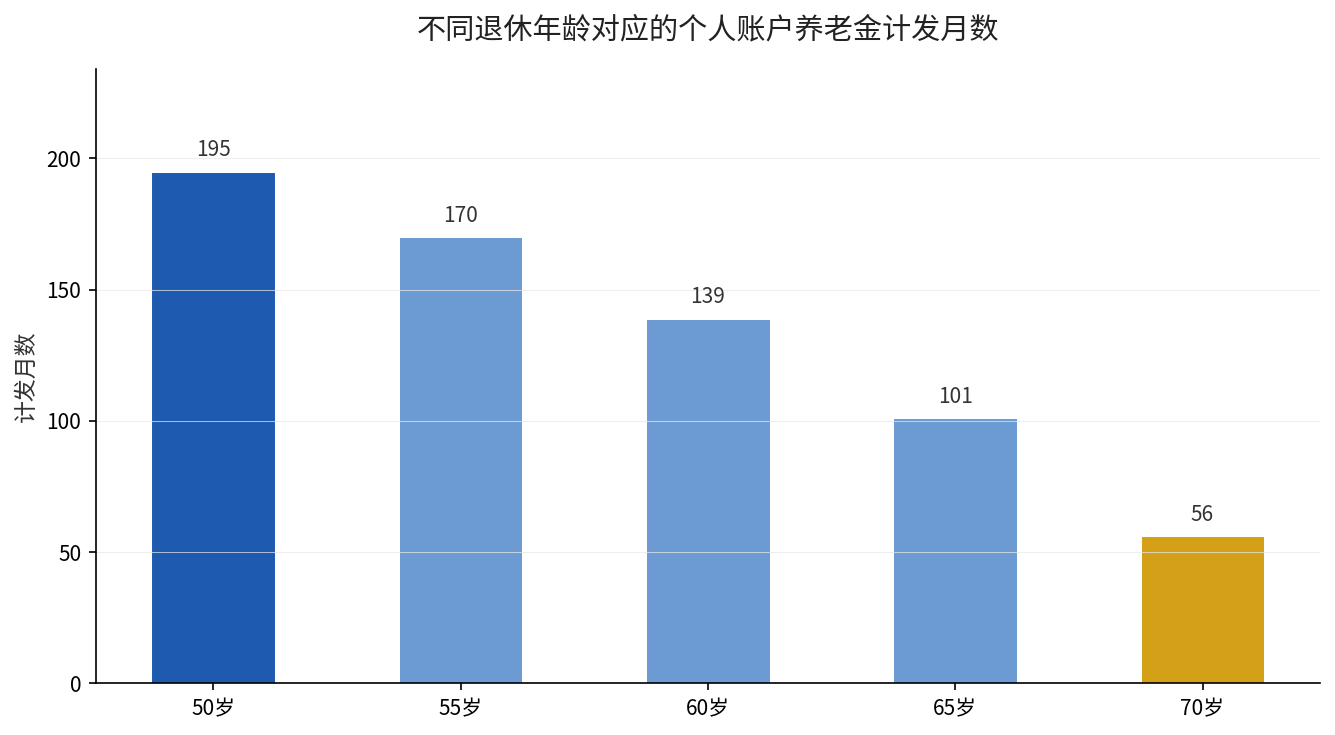
50岁退按195个月摊,55岁按170,60岁139,65岁101,70岁就只剩56。同一个人账户同样是10万块:50岁退每月约513元,60岁退每月约720元。晚退10年,每月多出200多块,这就是「晚退多得」在算法里的体现。
领满139个月,钱到底停不停?
不停。个人账户全部领完后,由基本养老保险基金继续支付个人账户养老金,发放终身。养老金按月发、发一辈子,除非出现判刑收监、失踪等法定情形才会暂停。
换句话说,139个月后你的个人账户余额确实「名义上」用完了。但那之后每月该发的钱,改由统筹基金兜着,你到手的金额一分不会少。很多人把「账户领完」误当成「待遇终止」,这是最大的误区。
还有一句常被忽视:个人账户退休后每年仍然计息。只要有利息增长,实际能支撑的月数还会超过139。账户真正「见底」的时间,往往比你按139个月算出来的更晚。
那这个数会变吗?
目前60岁还是139,这个标准自2005年沿用至今。为什么叫「沿用」?因为计发月数本该随人均预期寿命上涨而调整。
2025年我国人均预期寿命已经到79.25岁,比2005年定139时的75岁左右高出一截。寿命变长了,理论上分母也该跟着变大。换句话说,你现在领钱的节奏,还是照着21年前的老寿命标准在算。
不过截至目前,官方并没有发布新一轮计发月数调整表,60岁退休仍按139计算。所以别把这个数字当死数,也别拿自媒体「139要改成168」这类说法当真。一切以人社部门正式公布的文件为准,暂未发布的就按现行139来。
如果你更关心退休后这笔钱到底怎么领,可以翻这篇:个人养老金领取时要交3%的税,是不是等于白省?4个问题把账算清。
一句话给你答案
139只是「账户余额÷每月领取」的分母,不是领取期限。养老金终身发,账户用完由统筹基金接着给,晚退每月还能领更多。想让自己退休后这笔每月摊下来的钱大一点,核心就两条:缴得久、退得晚。
你的退休年龄对应多少计发月数?个人账户里攒了多少?把这两个数留言发给我,我帮你算算每月个人账户养老金大概有多少。查个人账户储存额不用跑腿,电子社保卡上点开就能看到。