渐进式延迟退休落地,你的退休年龄到底延迟多少?
从2025年1月1日起,一件影响几亿人退休时间的大事正式落地:法定退休年龄开始逐步延迟。很多人到现在还没真正弄清,自己到底晚几年退、能不能提前退。今天用最直白的话,把这份文件拆开讲清楚,让你对着出生年月就能算出退休时间。
这份文件,定死了三件事
先看政策核心源头。2024年9月13日,十四届全国人大常委会第十一次会议表决通过《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》,自2025年1月1日起施行。这是职工退休年龄七十多年来第一次系统性调整(来源:中国政府网公布的决定全文,2024年9月13日)。
这份决定定了三件大事。第一件,男职工法定退休年龄从60周岁逐步延迟到63周岁。第二件,女职工分成两档:原55周岁的延迟到58周岁,原50周岁的延迟到55周岁。第三件,从2030年1月1日起,按月领取基本养老金的最低缴费年限从15年逐步提高到20年,每年提高6个月。
注意节奏不是”一步到位”,而是”小步慢走”。原60岁退休的男职工、原55岁退休的女职工,每4个月延迟1个月;原50岁退休的女职工,每2个月延迟1个月。这样用15年时间慢慢走到位,避免某一年集中踩点的人太多。
弹性退休怎么弹,两个方向都能选
这次改革最大的变化,其实不是简单的”晚退”,而是把退休从一个刚性节点,变成了一个弹性区间。人力资源社会保障部、中共中央组织部、财政部三部门联合印发《实施弹性退休制度暂行办法》,给了职工两个方向的选择权(来源:人社部等三部门印发的实施弹性退休制度暂行办法,2024年12月发布)。
一个方向是弹性提前退休。达到最低缴费年限后,可以选择提前退休,提前时间最长不超过3年,但退休年龄不能低于原法定退休年龄。比如1972年9月出生的男职工,改革后法定退休年龄是62周岁,他可以在60岁到62岁之间自主选择退休时间。
另一个方向是弹性延迟退休。如果本人愿意、单位也协商一致,可以在法定退休年龄之后再干几年,延迟时间最长不超过3年。上面同一位男职工,最多可以延迟到65周岁再退。
算一笔账:早退和晚退,差在哪儿
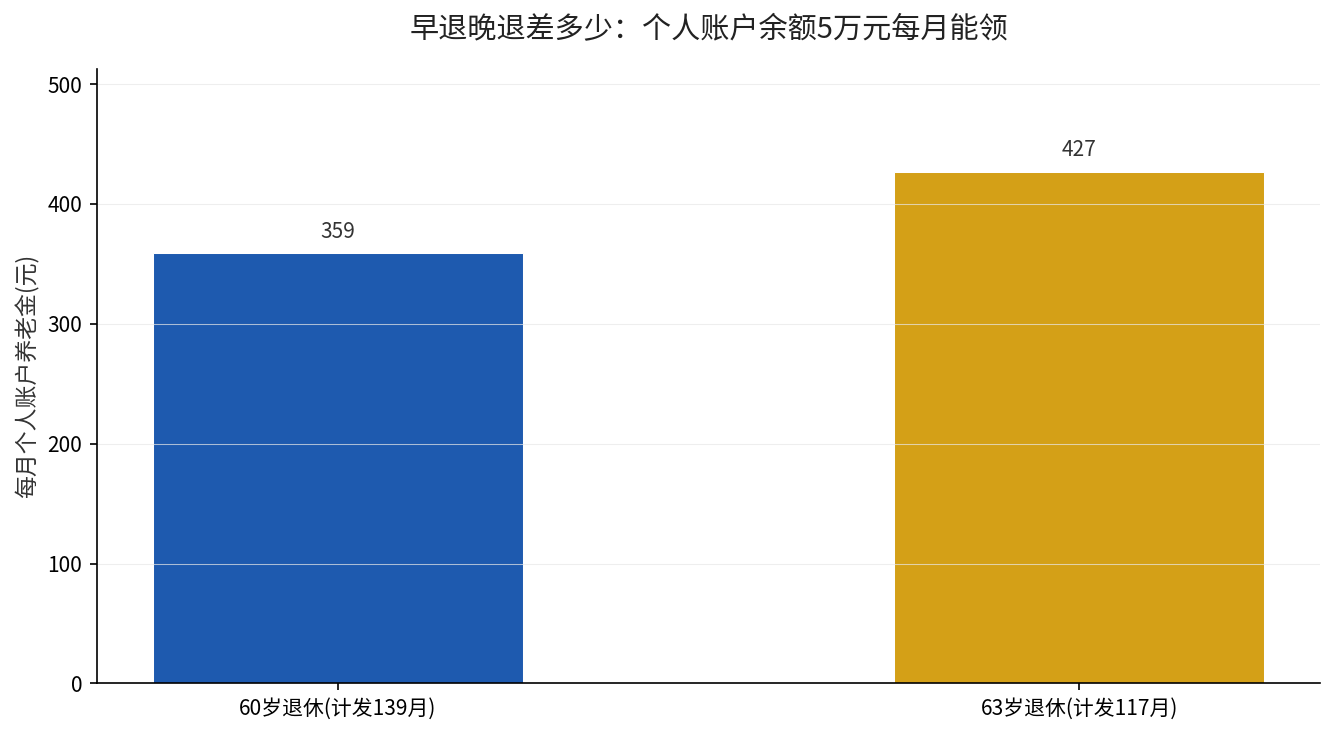
到底早退划算还是晚退划算,关键看两处。一处是个人账户养老金的计发月数——同样的账户余额,退休越早,除以的月数越多,每月领得越少。另一处是缴费年限——多缴一年,基础养老金和个人账户同时在涨。
用最简化的口径算一笔:假如个人账户余额同样是5万元,60岁退休对应计发月数139个月,每月个人账户部分约359元;如果延迟到63岁退休,计发月数降到117个月左右,同样5万元每月就能领约427元,一年多领800多元。关于139个月这个数到底怎么用,我们之前专门写过一篇文章:60岁退休计发月数是139个月,领满139个月就停了吗。
但早退也有早退的账——早几年领到钱,每年还跟着参加正常的养老金上调。所以到底是”早拿钱”还是”多拿钱”,没有标准答案,要根据自己的身体状态、账户余额、家庭情况综合判断,别只看一个数字。
最低缴费年限15年变20年,已经缴的人怎么办
这是另一件容易被忽略的大事。2030年1月1日起,最低缴费年限从15年逐步提高到20年,每年提高6个月。也就是说2030年退休的人,最低要缴15年半;往后每过一年,门槛就再提高6个月,直到提高到20年为止。
这个变化只影响2030年以后办退休的人。已经退休的、以及2030年之前退休的,不在这条改革范围内。对于还在缴费的中青年来说,这其实是一个清晰信号:养老金的底线在往上抬,别只盯着15年这个老标准。
现在你该做的三件事
第一,先打开电子社保卡或本地人社APP,查清自己现在的累计缴费月数,心里有个底。第二,对照上面的节奏,算出自己的法定退休年龄和可选的弹性区间。第三,如果缴费年限还没到15年,抓紧补上,别等年限门槛再往上走时才想起来。
想知道自己到底几岁能退、早退晚退各领多少钱?把出生年月和缴费年限留在评论区,我按你的情况帮你把退休时间和账一起算清楚。