最近我们业内最热的话题,是分红险演示利率”降温”。行业已经达成共识:演示利率上限从 3.9% 下调到 3.5%,各公司高于 3.5% 演示利率的产品,须在 6 月 30 日前完成变更备案或停售。(来源:财联社、新华网 2026 年 4 月报道)
消息一出,不少客户和同业朋友都来问我同一个问题:”演示利率降了,是不是分红险的收益变差了?以后还能不能买?”
今天超哥就用三个数字,把这件事拆透。
流行观点:演示利率降了 40bp,分红险”变差了”
这个观点在销售端和客户端都传得很广,逻辑似乎也很直接:演示利率从 3.9% 降到 3.5%,下调了 40 个基点(0.4 个百分点),那客户未来能拿到的钱,不就直接少了吗?
说句实在话,我们业内不少人私下也这么嘀咕。但这个逻辑,从第一步就错了——因为它把”演示利率”当成了”客户实际收益”。
算一算:40bp 的下调,到底动了客户多少收益?
先厘清一个关键概念:演示利率 ≠ 客户实际收益。演示利率只是销售时用来”演示”的假设值,它既不是合同承诺,也不是分红实现率。
用我们精算里的演示收益率公式来算(趸交情形):r = 0.7i’ + 0.3i − k/n,其中 i’ 是演示利率,i 是预定利率,k/n 是费用摊销项。演示利率下调 40bp,对演示收益率的影响只有约 0.4% × 0.7 ≈ 0.28 个百分点。
换句话说,演示利率降了 0.4 个百分点,客户在演示里看到的收益率,实际只降了不到 0.3 个百分点——大约一成,远没有大家想象的”收益腰斩”。
而真正决定客户到手的,是两件事:一是写进合同的预定利率(保证部分),二是每年实际宣布的分红实现率(浮动部分)。
为什么会有误解?演示≠承诺的三重信息不对称
第一重:演示被当成了承诺。中央财经大学中国财富管理研究中心副主任马炜讲得很明白:分红险的收益结构分”保证利益”和”浮动利益”两部分,浮动利益”不仅不固定,甚至可能为零”。但销售端过去常拿高演示利率吸引客户,让客户误以为演示收益就是未来能拿到的钱。
第二重:演示利率是”监管红线”,不是”收益承诺”。监管这次下调,恰恰是为了保护消费者——把演示利率压到更接近实际可实现水平的区间,减少销售误导。监管同时明确,2025 年度实际分红水平须遵循”资产负债相匹配、财务与精算硬约束、投资收益可支撑、分红水平可持续”的原则,不得偏离账户实际经营,随意抬高分红搞”内卷式”竞争。
第三重:演示利率与预定利率是两个完全不同的东西。演示利率是”展示上限”,预定利率是”保证下限”。2025 年 7 月,在预定利率与市场利率挂钩的动态调整机制触发下,分红险预定利率上限已从 2% 调到 1.75%;进入 2026 年,部分险企甚至主动压到 1.25%——中英人寿福满佳 C 款,把保证部分预定利率设为 1.25%,创下国内储蓄型人身险保证收益的历史新低。
正确理解:三个数字看懂分红险的真实收益结构
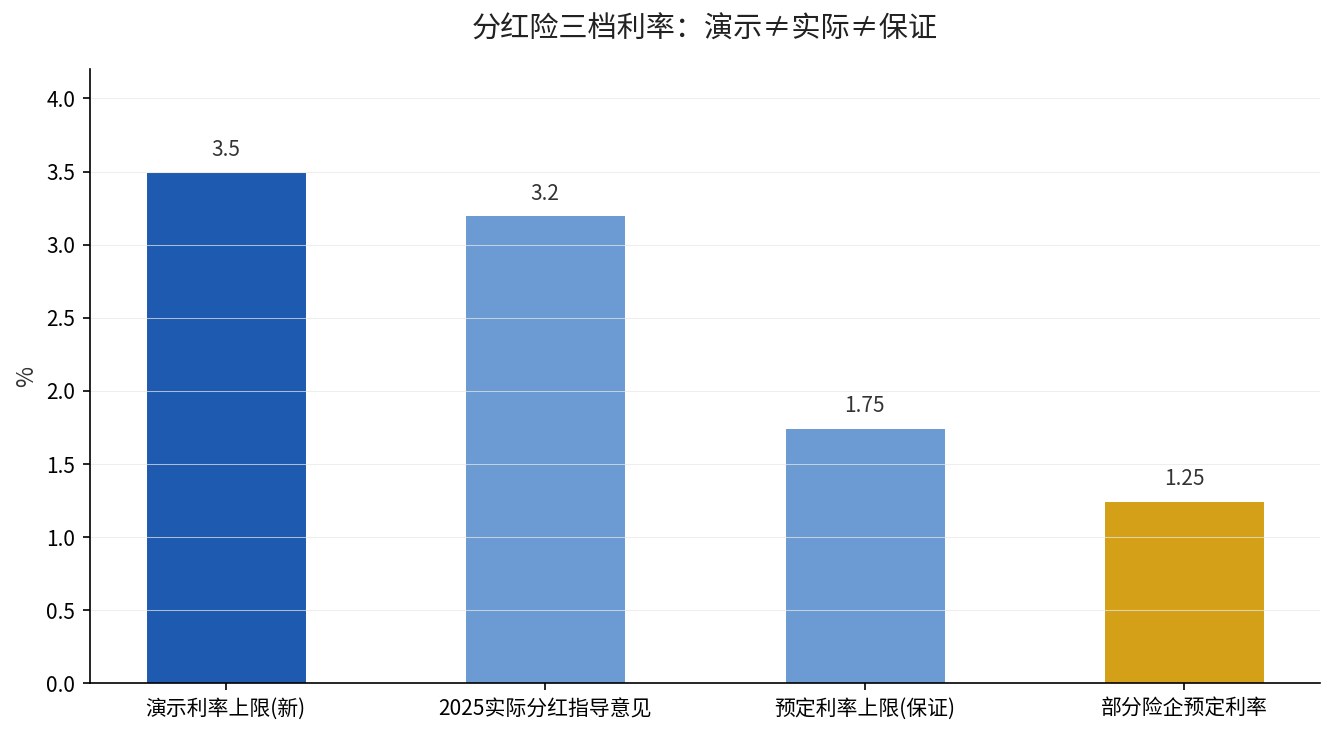
数字一:3.5%——这是新的演示利率上限,是”展示用的假设值”,不是承诺。
数字二:3.2%——这是行业对 2025 年度实际分红水平的指导意见,是分红实现端更真实的参照锚。
数字三:1.75%——这是分红险预定利率上限(保证部分),是写进合同、确定能拿到的底线。
| 指标 | 数值 | 性质 | 是否写进合同 |
|---|---|---|---|
| 演示利率上限(新) | 3.5% | 销售演示的假设值 | 否 |
| 2025 年度实际分红指导意见 | 3.2% | 分红实现端的参照锚 | 否 |
| 预定利率上限(保证) | 1.75% | 写进合同的保证底线 | 是 |
| 部分险企预定利率 | 1.25% | 更低的保证(如中英人寿) | 是 |
把这三个数字连起来看:客户买一份分红险,确定能拿到的是”预定利率保证部分”(1.75%),浮动的红利部分取决于公司实际投资收益和分红实现率(行业 2025 年指导意见 3.2%),而演示利率(3.5%)只是销售演示的假设上限。
再看底层支撑:2025 年寿险业投资收益率 4.6%,而 10 年期国债收益率已降到约 1.8%。在低利率大背景下,演示利率下调,本质上是行业从”高演示、虚承诺”,回归”风险共担、利益共享”的产品本源。
选购建议:三条,照着做不踩坑
1. 看合同,别看演示。先问预定利率多少、保证现金价值多少,这才是你确定能拿到的部分。
2. 看实现率,别看演示利率。历史分红实现率高且稳定的公司,比嘴上喊高演示利率的公司靠谱得多。
3. 看长期,别追短期。分红险是”保底+浮动”的长期配置工具,用 10 年以上的视角评估,别被某一年的演示数字带节奏。
(数据来源:新华网《分红险演示利率”降温” 上限调降至 3.5%》2026 年 4 月 8 日;财联社、经济参考报相关报道;《分红保险精算规定》(保监发〔2015〕93 号)等监管文件。)