企退人员养老金个人账户记账利率降到1.5%:你账户里的钱,还能滚多快
2021年,职工基本养老保险个人账户记账利率是6.69%。到2025年,这个数字变成了1.50%。
四年时间,从6.69%到1.50%,少了5.19个百分点。这不是某个理财产品的收益波动,而是人社部、财政部每年统一公布、写进你的社保个人账户里的官方利率。
很多人第一次听到这个变化,反应是”反正我账户里的钱每个月都能领,降点就降点”。但如果把这几年的数字摆在一起看,你会发现,个人账户这笔钱的”生长速度”,已经和十年前完全不是一回事了。
一个信号:连续四年下行,2025年落在1.50%
先说制度本身。职工基本养老保险个人账户记账利率,由国家每年统一公布,企业和机关事业单位执行同一个数字。依据是《人力资源社会保障部 财政部关于印发统一和规范职工养老保险个人账户记账利率办法的通知》(人社部发〔2017〕31号,2017年4月13日)。
这份办法规定了两件事:一是记账利率主要考虑职工工资增长和基金平衡状况确定,并且不得低于银行定期存款利率;二是每年6月由人社部、财政部公布。
换句话说,这个利率不是市场涨跌出来的,是”看得见的政策变量”。它跟随工资增长和基金收支状况走,工资涨得慢、基金压力大,它就会往下调。
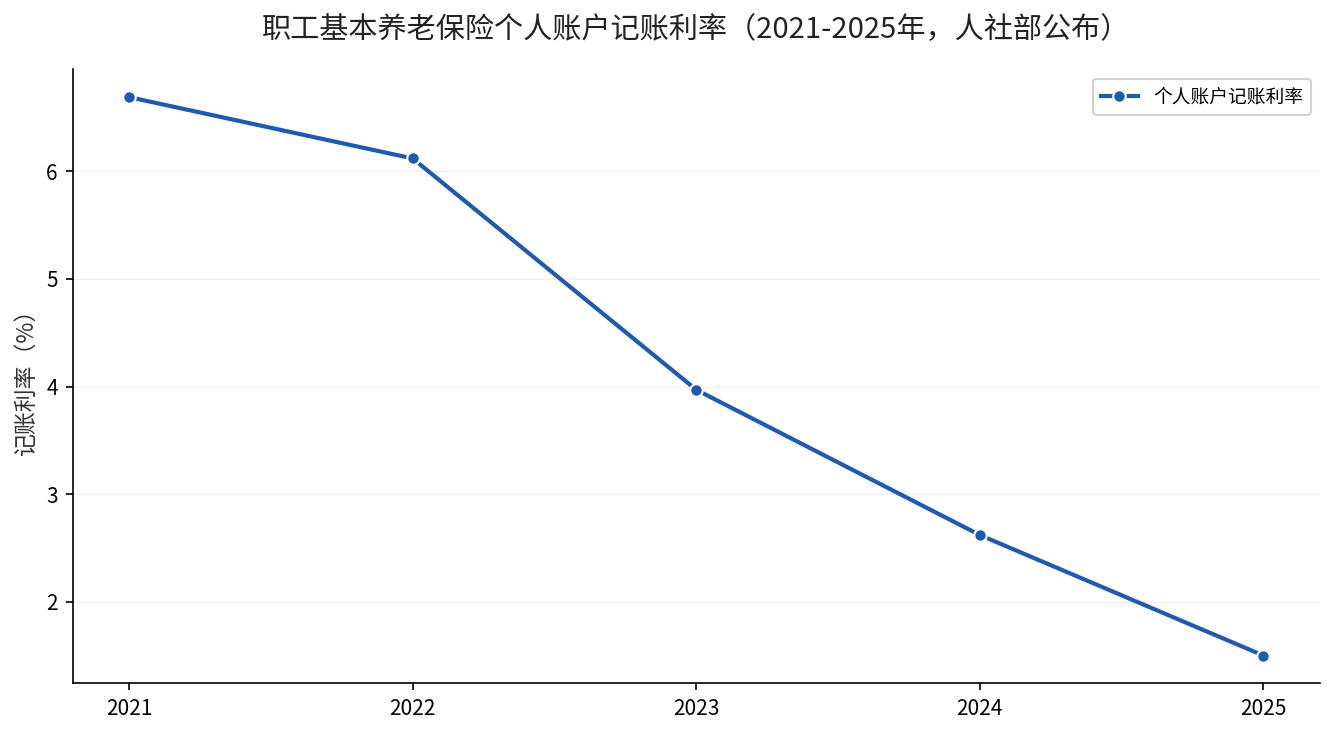
看清楚这条线:2021年6.69%,2022年6.12%,2023年3.97%,2024年2.62%,2025年1.50%。四个年度连续下行,累计回落5.19个百分点。
这不是一次调整,而是连续四年的方向性变化。方向一旦确定,你后面每一年往里缴的钱,复利的速度都跟着变慢。
短期:账户不会变少,但”多出来的那部分”明显瘦了
先把最容易引起的误解挡掉:记账利率下调,不等于你账户里已有的本金减少。个人账户每年按公布利率计息,本金加利息结转下一年,账面上的钱只会往上走,不会因为利率降而往下掉。
变化发生在增速上。假设一个人退休时个人账户余额是10万元,按2.62%计息,一年增加2620元;按1.50%计息,一年增加1500元。差1120元。
这1120元最终会通过计发月数摊进你的月养老金。以60岁退休、计发月数139个月计算,1120元摊到每月约8.06元;如果按余额整体折算,10万元在139个月下是719.42元/月,而利率差异带来的月差额同样微小。
单看一年,这个数字确实不起眼。但它是一年一年叠加的,越靠近退休,账户余额越大,同一档利率差异造成的绝对金额也越大。
中期:单位缴费不再进你的账户,能滚的只有那8%
要理解利率下跌到底影响多大,得先搞清楚账户里有谁的钱。
企业职工基本养老保险的缴费,单位缴16%进统筹基金,个人缴8%全部计入个人账户。统筹基金那一部分不进你的账户,和你退休后领的基础养老金挂钩;真正按记账利率滚利息的,只有你自己缴的这8%。
这就解释了一个常见现象:有人算自己的账户余额,发现比”每个月扣掉的钱×缴费月数”多不少,那是因为加了历年利息;也有人发现比预期少,那通常是把单位缴的那部分算进去了。
利率从6.69%降到1.50%,影响的就是这8%的复利曲线。同样一笔本金,放在6.69%的曲线下滚十年和放在1.50%的曲线下滚十年,终值差距会被放大到几十个百分点。
长期:低利率会成为常态判断,算账方式要跟着改
把这条线拉长看,它传递的信息不只是一个年度的技术调整。记账利率的下行区间,与工资增速放缓、基金收支压力上升是同步的。
对个人来说,这意味着两件事。第一,靠个人账户”自动生钱”的空间在收窄,账户余额越来越接近”你缴了多少,就差不多是多少”。第二,缴费年限和缴费基数的权重上升——在低利率环境里,多缴一年带来的本金增量,比多滚一年利息更实在。
这也是为什么政策一直强调”长缴多得、多缴多得”。利率这个变量你控制不了,年限和基数你还能控制。
算完这笔账,你该动手的三件事
- 查清楚自己的账户余额和累计缴费年限。国家社会保险公共服务平台、电子社保卡都能直接查到”个人账户储存额”和”累计缴费月数”,两个数字是一切的起点。
- 别把统筹部分算进个人账户。自己算的时候,个人缴费8%才是进账户的部分,单位16%不进个人账户,算错了会严重高估。
- 如果还年轻、还在职,把”能不能多缴几年”当成头号问题来考虑。低利率时代,年限是最可靠的杠杆;我们已经算过缴费年限拉长对月养老金的影响,可以对照着看:同样涨养老金,湖南缴15年和缴30年,每月能差出20元。
如果你的账户余额与自己的缴费记录对不上,或者想弄清自己按现行利率大概能滚出多少,把”记账利率”四个字留在评论区,我按你的年限和余额帮你算一遍。