陕西灵活就业年缴1.1万,缴15年退休能拿多少?

陕西灵活就业年缴1.1万,缴15年退休能拿多少?

陕西的朋友,如果你自己交社保,60%档每年要交的钱是11160元——这个数字,2025年又涨了。很多人年年交钱,却从没算过:一年1.1万投进去,缴满15年,退休后每月能拿回多少?今天把陕西这笔账从头到尾算一遍,让你心里有个准数。

延伸阅读:《天津灵活就业年缴1.2万,缴15年退休每月1500多?》。

延伸阅读:《贵州灵活就业年缴10547元,缴15年退休拿多少?》。

先看陕西2025年的缴费盘面

2025年陕西灵活就业人员养老保险60%档,年缴费11160元,折合每月930元。这个数字对应的缴费基数是4650元/月(60%档),缴费比例20%。如果选100%档,年缴费就要翻到1.86万元左右。

陕西的计发基数2025年确定为7881元/月,在全国处于中游偏上——比广西、山西、江西高,比福建、安徽、浙江低。这个位置决定了陕西退休金的天花板:不算高,但也不至于垫底。

缴15年最低档:陕西退休每月多少钱

按60%档(指数0.6)缴15年、60岁退休计算:
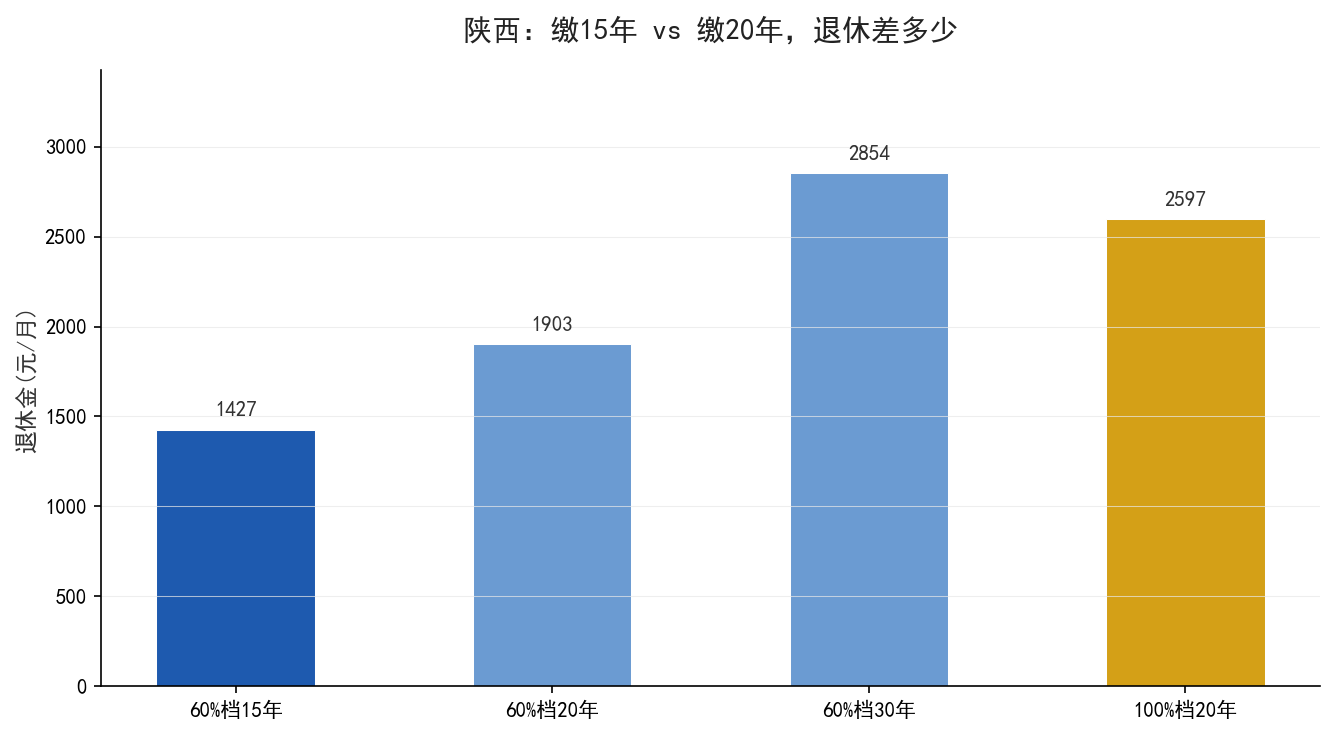
数据对比图

项目 计算过程 结果(元/月)
基础养老金 7881×(1+0.6)÷2×15×1% 945.7
个人账户养老金 4650×8%×12×15÷139 481.7
合计 — 1427

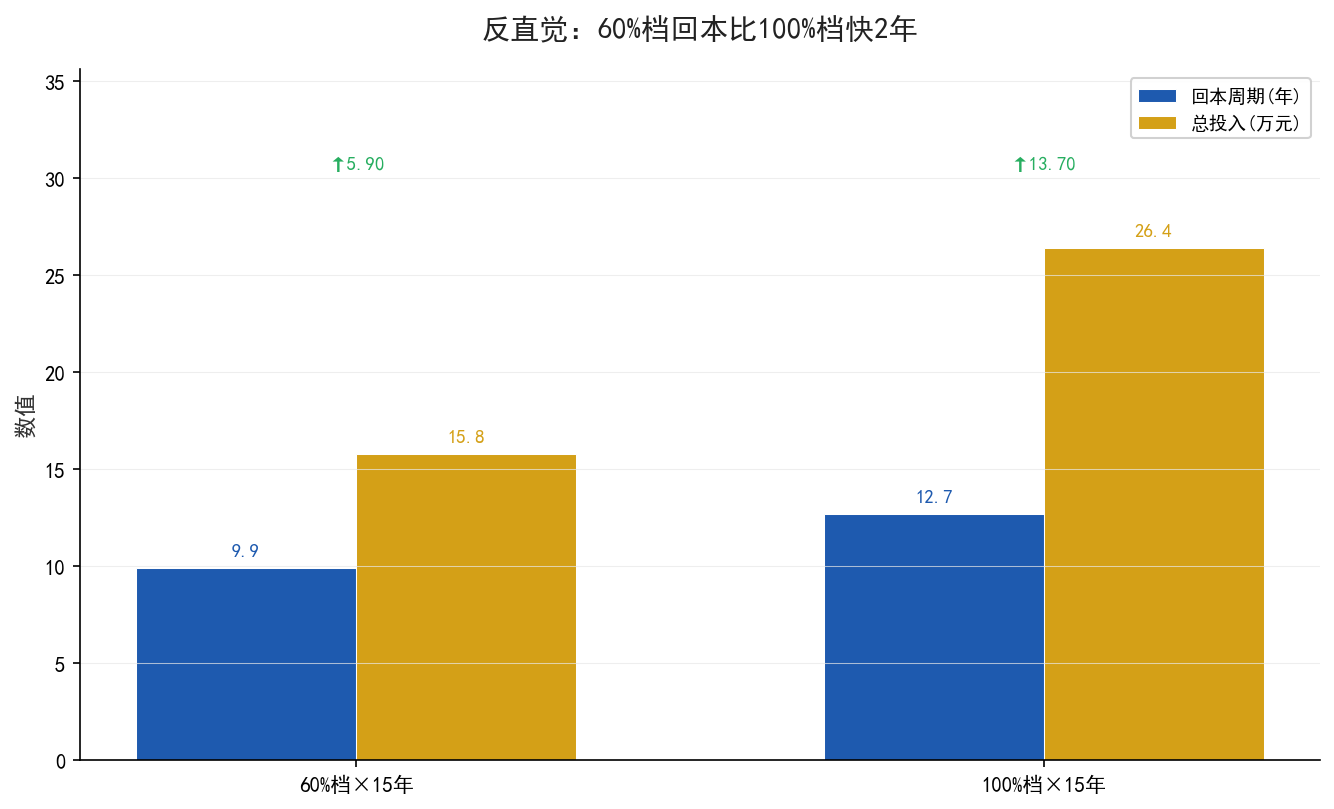
年缴1.1万,缴满15年,退休每月到手约1427元。15年累计投入约16.7万元,回本需要9.8年。1400多元一个月,在陕西的城镇生活里,是”基本够吃、不敢生病”的水平。

缴15年还是20年?差距比你想的大

这是陕西灵活就业者最常纠结的问题之一。把15年和20年都算出来对比:

方案 年缴费(元) 退休金(元/月) 差距
60%档×15年 11160 1427 —
60%档×20年 11160 1903 +476/月
60%档×30年 11160 2854 +1427/月
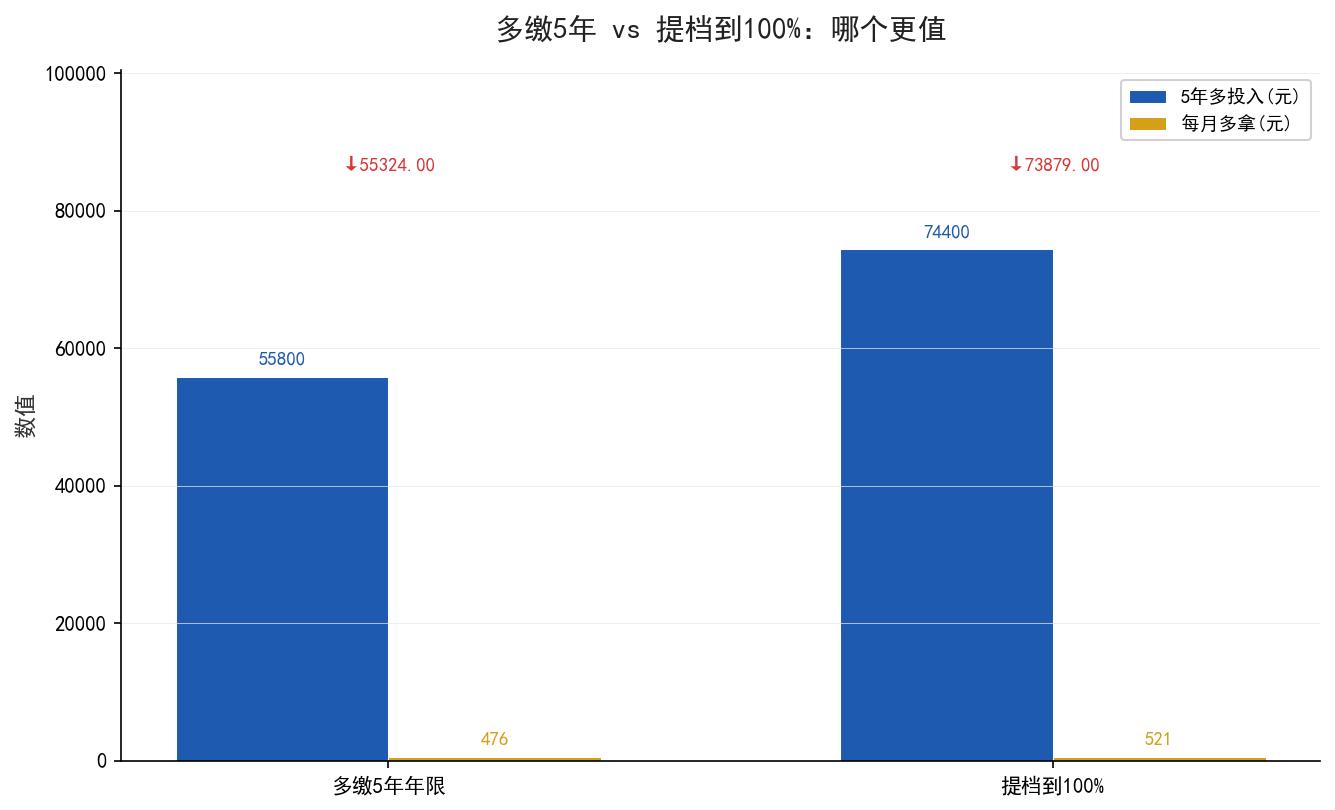
100%档×15年 18600 1948 +521/月
100%档×30年 18600 3897 +2470/月

看明白了吗?60%档从15年拉到20年,退休金每月多476元——一年多5720元,而且终身有效。而把档位从60%提到100%、年限不变,每月只多521元,却要为此每年多掏7440元。在陕西,多缴5年年限,比提一档划算得多。
认知反转对比图

为什么有人缴了15年,退休却拿不到”理想数”

网上常有人说”陕西灵活就业缴15年退休还不到1500″。这话背后的真相是:养老金=计发基数×(1+指数)÷2×年限×1%+个人账户÷139,三个变量缺一不可。陕西7881元的基数不算低,但如果只缴15年、又是最低档,那结果就是1400多——不是基数拖后腿,是”最低档+最短年限”这个组合本身就把养老金锁死了。

反过来说,同样在陕西,60%档缴30年的人退休能拿2800元以上。差距不在省份,在策略。把”缴满15年就停”的念头扔掉,是第一步。

已经在交最低档,还能怎么调整

第一,年限优先,这是铁律。2026年起最低缴费年限逐步向20年过渡,与其被动接受,不如主动把年限拉过20年——每多1年,退休金每月多约95元。

第二,档位看收入。月收入6000元以下的,老老实实60%档拉年限;7000元以上的,可以提到100%档,性价比才开始显现。

第三,别被”代办补缴”骗了。陕西的缴费基数每年都可以重新选,不需要任何中介代办。凡是说”花手续费帮你补缴、提档”的,都是骗子。

三件事,看完就去做

第一,打开电子社保卡,确认你的缴费档次和累计月数。第二,对照上面的表,算一算退休后每月能拿多少,够不够花。第三,把这篇转给在陕西自己交社保的家人朋友——差的不是每月几百块,是退休后二十年里每个月的底气。

想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。
吉林灵活就业60%档交15年,退休每月能领多少

吉林灵活就业60%档交15年,退休每月能领多少

打开手机里的缴费记录,看着那串数字,很多人心里发虚——自己交社保,一个月五百起步,一年就是大几千,到底值不值?尤其是按最低档、打算只交满15年的,心里更没底:熬到退休,一个月到底能拿多少,够不够一顿像样的饭钱。

延伸阅读:《安徽灵活就业按最低档缴15年,退休每月只领1406元,这笔账别等领钱才后悔》。

延伸阅读:《内蒙古2025按60%档交15年,退休每月能领多少钱》。

吉林的灵活就业人员,养老缴费的压力不小。今天就把吉林的账一次性算透——从60%档的最低线,到300%档的顶格线,不同档位、不同年限,退休后每个月分别能领多少,一次给你算明白。

先立住基准:吉林的计发基数和缴费下限

吉林2025年养老金计发基数核定到6736元/月左右。这是算账的”尺子”。灵活就业缴费档位从60%到300%不等,绝大多数人按60%档起步。

按60%档:缴费基数 = 6736×0.6 = 4042元,每月缴 4042×20% = 808元,其中进个人账户的是 4042×8% = 323元。一年下来缴约9700元,个人账户进账约3880元。

记住这两个数:每月掏808、账户进323。这才是绝大多数吉林灵活就业者的真实起点。

第一笔账:60%档缴15年,到手多少

按60%档缴满15年,60岁退休,两笔钱分开算:

基础养老金:(6736 + 6736×0.6)÷2 × 15 × 1% =(6736+4042)÷2 × 0.15 = 5389×0.15 ≈ 808元/月。

个人账户养老金:15年个人账户约5.8万元(本金加利息),60岁退休除以139 ≈ 417元/月。

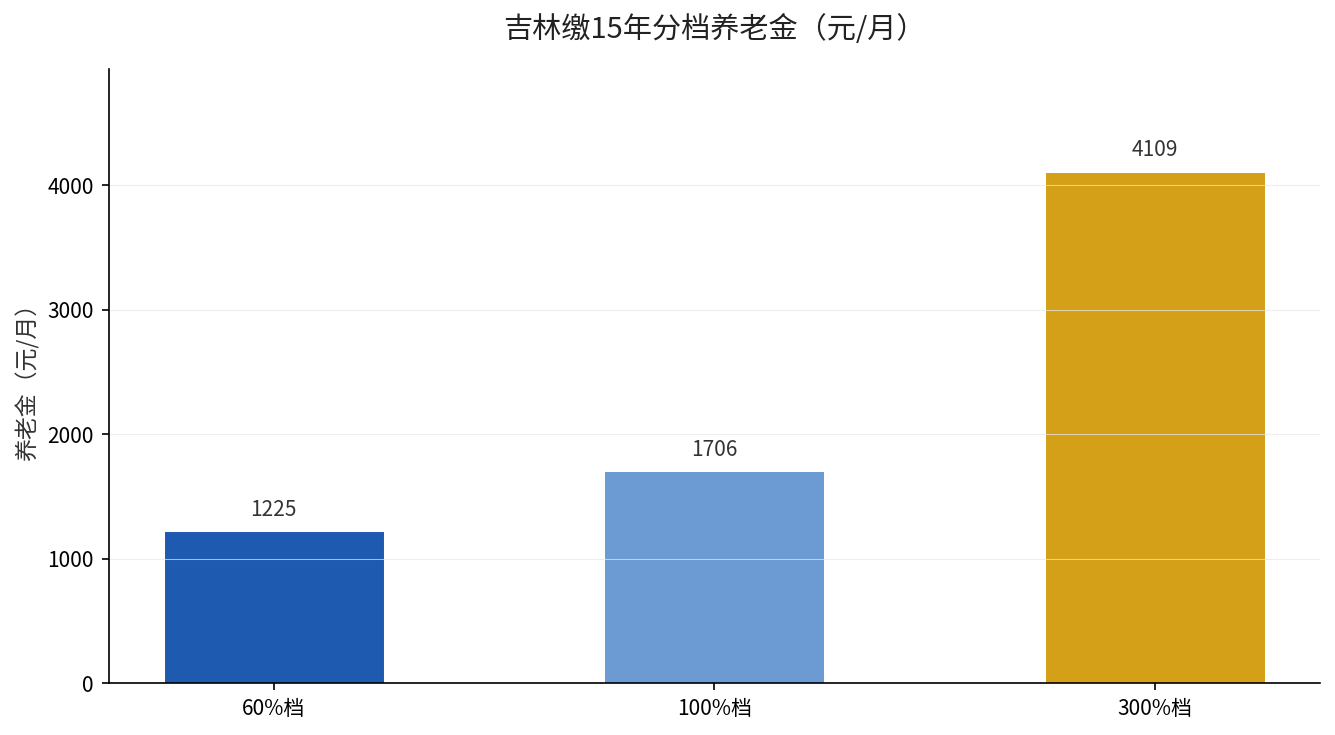
两笔相加:808 + 417 = 1225元/月。这就是吉林60%档缴15年的真实水平——一个月一千二出头。

同一把尺子,不同档位不同命

同样缴15年,档位提高会怎样?把60%、100%、300%三档都摆出来:

缴费档位 月缴费(元) 基础养老金(元/月) 个人账户(元/月) 合计(元/月)
60%档 808 808 417 1225
100%档 1347 1010 696 1706
300%档 4042 2021 2088 4109

看清楚差距:60%档到手1225元,300%档到手4109元——差了将近2900块,3.4倍。可代价是,300%档每个月要交4042元,是60%档的整整5倍。

吉林60/100/300%档缴15年养老金对比

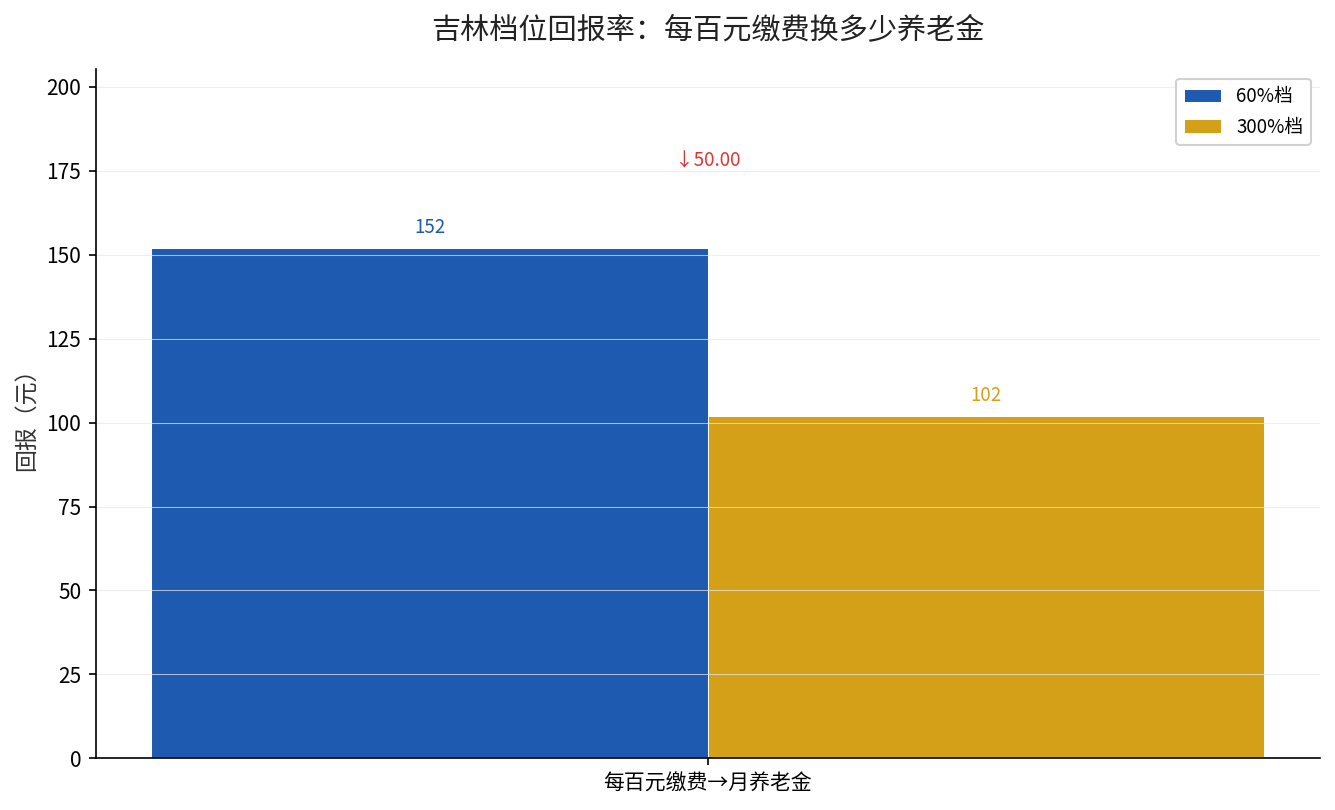
一个反直觉的真相:档位翻倍,到手并没有翻倍

很多人以为,档位从60%提到100%,退休金也应该差不多翻倍。算下来完全不是那回事。

60%档到手1225元,100%档到手1706元,只涨了39%;300%档4109元,比60%档涨了235%,可缴费成本高了400%。

为什么会这样?因为基础养老金的算法里有个”平均效应”——(计发基数 + 指数化工资)÷2,这个”除以2″天然地把高档次”打折”了。你按300%档缴,指数化工资是基数的3倍,可平均下来算基数时,只按(1+3)÷2=2倍来算,等于高档位的贡献被砍了一刀。

这正是”高档不等于划算”的数学根源:档位越高,每多缴一块钱,换来的养老金增量越少。为什么还那么多人选高档次?那是高收入人群图退休后”绝对金额高、日子体面”,而不是图”划算”。

吉林档位每百元缴费的养老金回报对比

年限才是更划算的杠杆

比档位更划算的,是把年限拉长。同样60%档,从15年延长到25年、30年:

缴25年:基础养老金 = 5389 × 25 × 1% ≈ 1347元;个人账户约9.7万÷139 ≈ 698元。合计 约2045元/月。

缴30年:基础养老金 = 5389 × 30 × 1% ≈ 1617元;个人账户约11.6万÷139 ≈ 835元。合计 约2452元/月。

从15年到30年,同样60%档,到手从1225元涨到2452元,整整翻了一倍。而这些年多缴的钱,因为基数逐年上涨、个人账户复利累积,回本周期普遍比提档短得多。

给吉林灵活就业者的实在结论:预算有限,先保年限,再谈档位。年限是地基,档位是装修——地基没打牢,装修再豪华也是空中楼阁。

三件事,看完就去做

第一件,查你的累计年限和当前档位。打开吉林人社或电子社保卡,把两个数字记下来,这是你的起点。

第二件,用公式算你的预期。基础养老金 =(6736 + 6736×档位)÷2 × 年限 × 1%,再加个人账户÷139,得出的就是你的真实预期到手。

第三件,先补年限、再动档位。距离退休时间还久的,优先把年限缴满;年限已经到顶的,再考虑提高档位。

别再用”最低档交满15年就够了”来安慰自己——那省下的,是退休后每个月面对账单时,再也补不回来的底气。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。

天津灵活就业年缴1.2万,缴15年退休每月1500多?

天津灵活就业年缴1.2万,缴15年退休每月1500多?

天津的朋友,如果你自己交社保,60%档每年要交的钱,2025年已经涨到1.2万左右了。2024年度天津职工月平均工资8540元,2025年社保缴费基数下限5124元,按20%的缴费比例,灵活就业60%档每月交1024.8元,一年12300元。钱年年涨,可有多少人认真算过:这些钱交进去,退休后每月能拿回多少?今天把天津这笔账算清楚。

延伸阅读:《天津灵活就业自己交社保,卡在60%档还是100%档——算完这笔账就不纠结了》。

延伸阅读:《天津灵活就业:提档还是延年?回本要19年》。

先看清天津2025年的缴费盘面

2025年10月起,天津职工养老保险缴费基数下限从5013元调整为5124元,上限从25065元调整至25620元。灵活就业人员按60%档,月缴1024.8元、年缴12300元;100%档月缴1708元、年缴20496元;300%档月缴5124元、年缴6.1万元。

注意一个趋势:天津的缴费基数每年都在涨——去年下限5013元,今年5124元,涨了2.2%。这意味着灵活就业者的年缴费额也在水涨船高,早交一年,便宜一年。

15年最低档退休金:天津能拿到多少

天津2025年养老金计发基数为9417元/月,在全国属于第二梯队。按60%档(指数0.6)缴15年、60岁退休计算:

数据对比图

项目 计算过程 结果(元/月)
基础养老金 9417×(1+0.6)÷2×15×1% 1130.0
个人账户养老金 5124×8%×12×15÷139 530.8
合计 — 1661

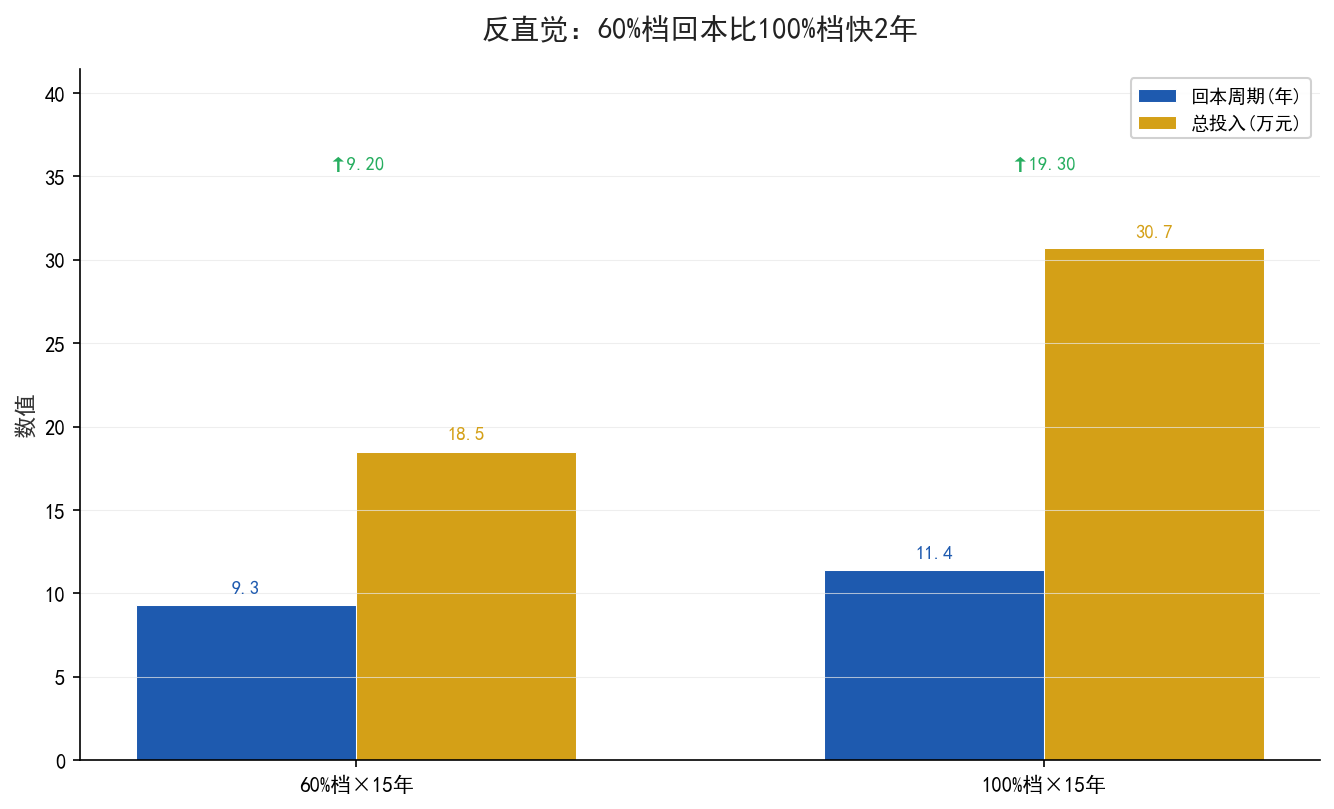
年缴1.2万,缴满15年,退休每月到手约1661元。15年累计投入约18.5万元,回本需要9.3年。天津计发基数全国靠前,所以同样缴15年,天津比广西、山西能多拿三四百元——但1600多元一个月,在天津的生活成本面前,依然紧巴。

年限多拉几年,天津退休金差多少

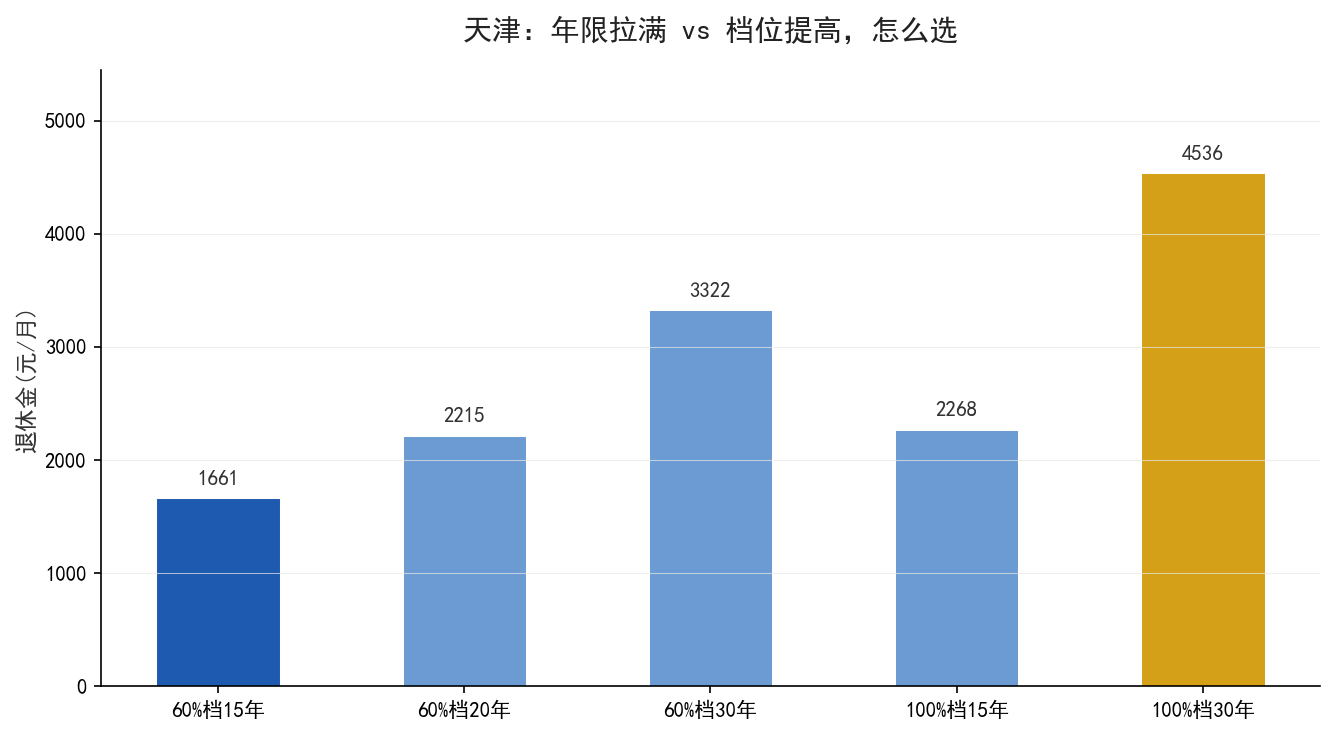
把年限和档位都拉出来对比:

方案 年缴费(元) 退休金(元/月) 比最低档多
60%档×15年 12300 1661 —
60%档×20年 12300 2215 +554
60%档×30年 12300 3322 +1661
100%档×15年 20496 2268 +607
100%档×30年 20496 4536 +2875

60%档从15年拉到30年,退休金正好翻倍;把档位从60%提到100%、年限不变,每月只多607元,却要为此每年多掏8200元。在天津,拉长年限的性价比同样远高于提档。

认知反转对比图

一个反直觉的点:天津提档的”性价比陷阱”

天津计发基数高,很多人觉得”提档一定划算”。算完回本周期会发现:60%档无论缴多少年,回本都在9年出头;而100%档要11年以上。原因还是那一条——缴费基数越高,进统筹账户的钱占比越大,回本越慢。

但天津有个特殊性:计发基数高,意味着同样的缴费指数,基础养老金的”绝对值”更高。所以天津的灵活就业者,最优策略不是盲目提档,而是在60%档基础上尽量把年限拉满——用相对便宜的60%档,吃满天津高计发基数的红利。

已经在交最低档的人,下一步怎么走

第一,别在15年上刹车。每多缴1年,退休金每月多约110元(天津基数高,每年溢价也高)。停缴就是放弃最稳的”投资回报”。

第二,35岁以前以拉年限为主。越早开始,缴费年限的复利效应越明显;年纪大了再想提档,回本窗口就窄了。

第三,月收入7000元以上的,再考虑提档。天津100%档比60%档每年多掏8200元,只有收入稳定的人才扛得住,别为了”多缴多得”四个字透支现金流。

三件事,看完就去做

第一,打开电子社保卡,确认你的缴费档次和累计月数。第二,对照上面的表,算一算退休后每月能拿多少,够不够花。第三,把这篇转给在天津自己交社保的家人朋友——差的不是每月几百块,是退休后二十年里每个月的底气。

你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。

天津灵活就业:提档还是延年?回本要19年

天津灵活就业:提档还是延年?回本要19年

手里有点余钱,到底该把社保的档位往上提一提,还是就这么按最低档继续熬年限?这个问题,卡住了太多自己交社保的人。

每个月多掏几百块提档,退休能多领多少?这笔钱多久能回本?越想越纠结,一纠结就是半年。

延伸阅读:《天津灵活就业自己交社保,卡在60%档还是100%档——算完这笔账就不纠结了》。

延伸阅读:《重庆灵活就业提档还是延年?多掏的钱要16年回本》。

天津灵活就业人员的养老缴费,大多数人卡在60%最低档,月缴一千出头。看着身边有人提了100%档,心里直打鼓。打开你的社保缴费记录,看一眼档位,再往下算——提档和延年这俩选择,答案可能和你想的完全相反。

先算准:天津的算账基准和钱怎么花的

天津2025年养老金计发基数核定到9306元/月左右,在全国排在前列。灵活就业自己缴费,费率一般是20%,其中12%进统筹大池子,8%进自己个人账户。

按60%最低档算:缴费基数 = 9306×0.6 = 5584元,每月缴 5584×20% = 1117元,其中进你个人账户的是 5584×8% = 447元。按100%档算:缴费基数就是9306元,每月缴 1861元,进个人账户 745元。

记住这个结构:你多交的钱,只有一部分进了自己账户,另一部分进了统筹大池子,是给别人和将来的自己”众筹”用的。这正是提档和延年分道扬镳的关键。

提档和延年,两条路能差多远

假设从30岁开始按60%档缴,纠结的点在于:是现在就提到100%档,还是继续60%档但多缴几年?我们把两条路都算清楚。

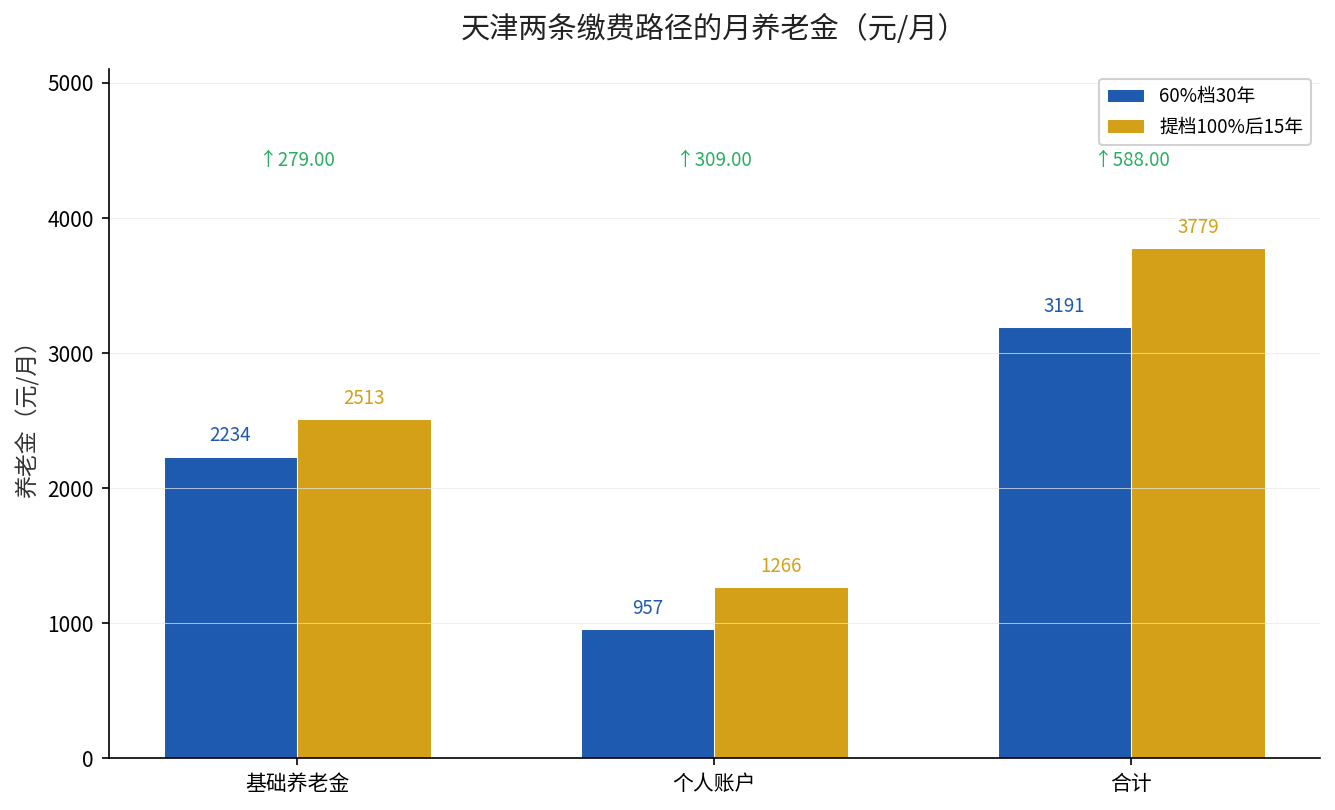
路径一:一直60%档缴30年。基础养老金 =(9306+5584)÷2 × 30 × 1% = 7445×0.3 ≈ 2234元;个人账户约13.3万 ÷139 ≈ 957元。合计 约3191元/月。

路径二:前15年60%档、后15年提到100%档。基础养老金要按”历年指数平均”算,约(9306+9306×0.8)÷2 ×30×1% ≈ 2513元;个人账户约17.6万 ÷139 ≈ 1266元。合计 约3779元/月。

提档到100%,每月多领约 588元。看起来不错,但别急——这是结果,得看成本。两条路的核心数字,先摆在一张表里:

缴费路径 基础养老金(元/月) 个人账户(元/月) 合计(元/月) 累计多缴成本(元)
60%档缴30年 2234 957 3191 0
后15年提100%档 2513 1266 3779 约13.4万

天津60%档 vs 提档100%养老金与成本对比

一个反直觉的陷阱:提档的回本周期,长得吓人

提档的”成本”,是后15年每个月多交的744元(1861-1117)。15年下来,累计多交 约13.4万元。

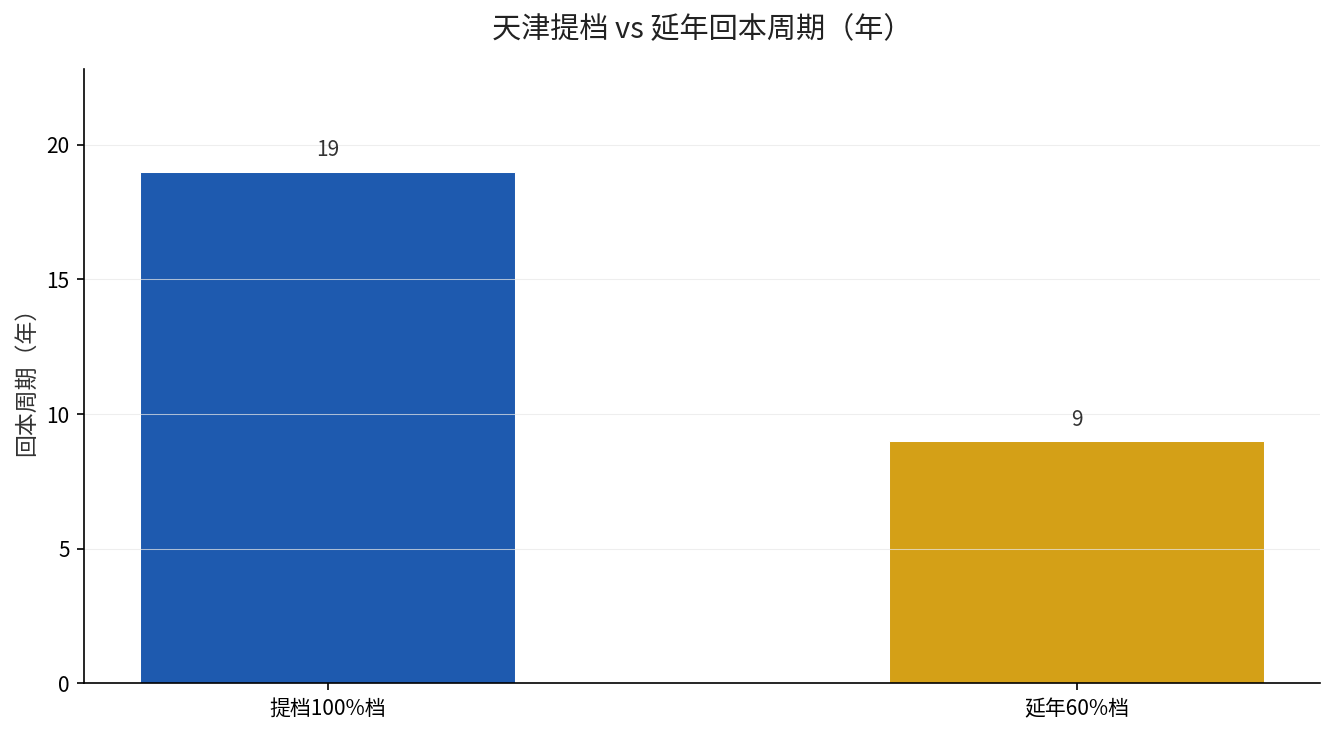
而提档的”收益”,是退休后每月多领的588元。算回本周期:134000 ÷ 588 ≈ 228个月,也就是19年。

也就是说,你60岁退休,要一直领到79岁,才能把提档多掏的钱”赚回来”。在此之前,你比一直按60%档缴的人,还处在”亏本”状态。

反过来看延年——继续60%档但多缴几年,成本是每年多交的约1.34万元,但多缴的年限会直接拉高基础养老金的”年限系数”,而且个人账户还持续复利。延年的回本周期,普遍比提档短得多。

天津提档 vs 延年回本周期对比

结论很反直觉:对大多数灵活就业的人,延长缴费年限,往往比提高缴费档位更划算。因为年限吃的是”计发基数随年上涨”的复利,而提档吃的是”当期多掏钱、二十年后才回本”的苦等。

什么时候才值得提档

也不是说提档一无是处。有几种情况,提档反而该优先考虑:

第一,缴费年限已经很长、接近封顶的人。年限够多了,再延的边际收益变小,这时提高档位反而更实在。

第二,临近退休、补不满年限的人。时间不够延了,那就把现有年限的档位提上去,能多拿一点是一点。

第三,收入稳定、追求退休后”绝对金额”的人。不想退休后日子太紧巴,愿意现在多投,接受长回本周期,那提档是合理选择。

三件事,看完就去做

第一件,先算你的”剩余可缴费年限”。距离退休还有几年,决定了你是该延长年限还是该提档——年限多的优先延,年限少的才考虑提。

第二件,用回本公式过一遍。提档每月多交多少、退休每月多领多少,用”多交总额÷每月多领”算出回本月数,超过180个月就要慎重。

第三件,别跟风提档。别人提档有别人的处境,你的钱和你剩的时间,才是算这笔账唯一的尺子。

社保这道题,没有标准答案,只有”你的答案”——先算清楚自己的年限和回本,再决定钱往哪放,才不会被”别人都提了”带着跑。

你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。

缴费年限不够15年怎么办?2026新规下这几条路能走

缴费年限不够15年怎么办?2026新规下这几条路能走

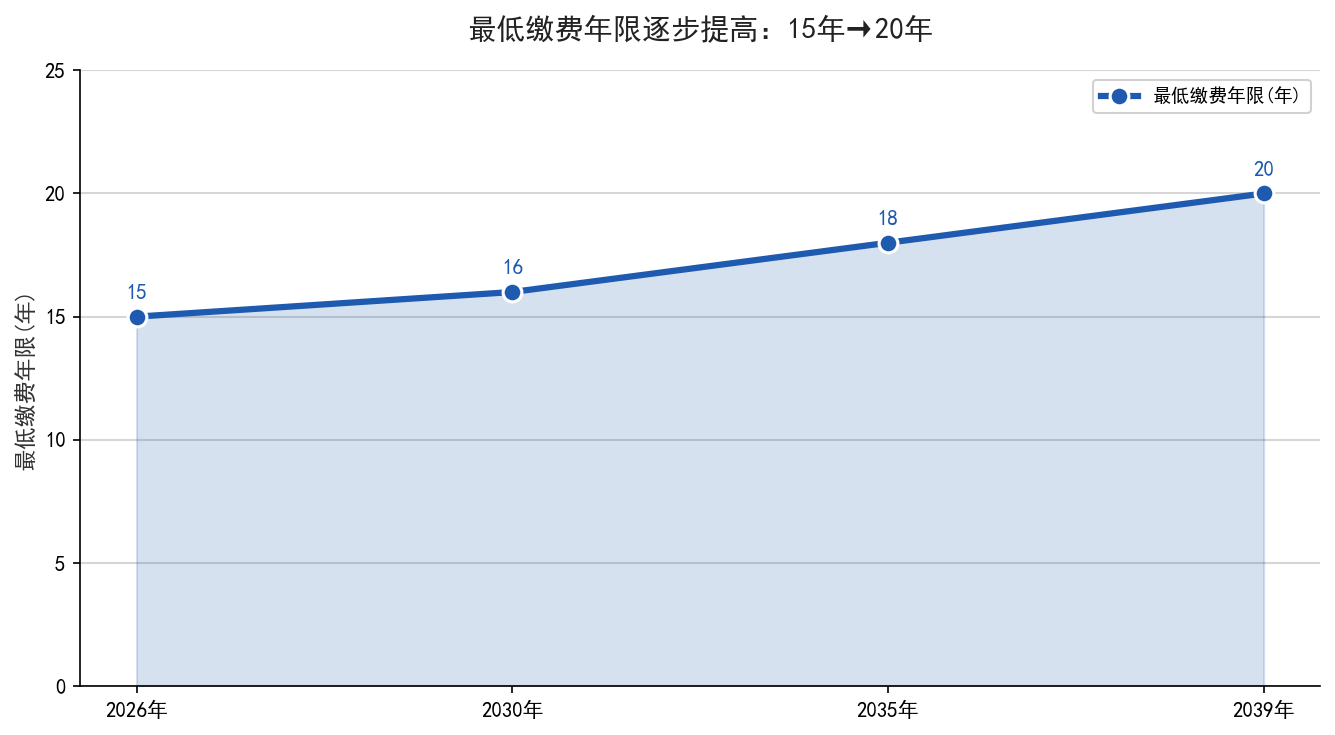
快退休了,打开社保卡一查,缴费年限还差几年——这种慌,很多人体会过。更扎心的是,2026年起渐进式延迟退休全面实施,最低缴费年限也在悄悄往上抬:现在是15年,到2039年将逐步提高到20年。

年限不够,到底还能不能退休?还能不能领养老金?人社部2026年的新规,把路都指明了。

延伸阅读:《养老金交15年还是20年?2025年最低缴费年限上调,3个误解一次说清》。

延伸阅读:《延迟退休落地,缴费年限15年起步:你的养老金会怎样?》。

先说结论:退休要过两道关,缺一不可

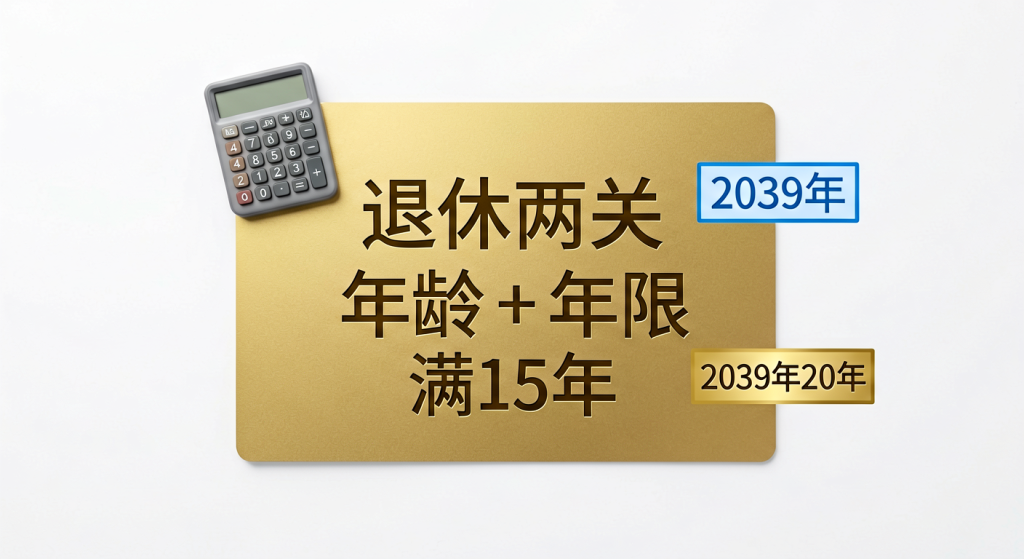
办理领取企业职工养老金手续,必须同时满足两个条件:一是达到法定退休年龄,二是养老保险累计缴费年限达到国家规定的最低标准。目前最低年限是15年,从2039年开始提高到20年。

注意这里说的是”累计”——不是”连续”。中间断缴过、换过城市,只要累计月数够,都不影响。所以第一步,先去查清楚自己到底累计了多少年,别凭感觉判断”肯定不够”。

到龄不够15年:2026新规下的四条路

如果查完发现真的不够,也别慌。按2026年政策,有四条路可以走:

数据对比图

路径 适用条件 注意点
一次性补缴 2011年7月1日前参保,到龄后继续缴5年仍不足15年 2011年后参保的一般不能补,警惕”代办补缴”中介
继续缴费 所有人都可以 最稳妥;以个人身份缴到年限够为止
弹性延迟退休 与单位协商一致 最长3年;提前1个月书面申请、只能申请一次
转城乡居民养老 差距大、补缴无望 待遇低一些,但有兜底

第一,一次性补缴(有条件)。2011年7月1日前参保的人,到退休年龄后继续缴费5年仍不足15年的,可以一次性补齐。但2011年7月1日后参保的普通职工,一般不能一次性补缴——这条路的门槛很严,别被”代办补缴”的中介骗了。

第二,继续缴费到够为止。累计缴费不足最低年限的,可以以个人身份继续缴纳养老保险费,一直缴到年限够了再办退休。这是最稳妥、也最推荐的一条路——晚几年领,但每多缴一年,退休金都往上走。

第三,弹性延迟退休。与单位协商一致后,可以自愿弹性延迟退休,最长不超过3年;延迟期间单位也可以继续为你缴社保。注意规则:需提前1个月书面申请、只能申请一次、确定后不再延长。

第四,转入城乡居民养老保险。如果差距实在太大、补缴无望,可以把职工养老保险转入城乡居民养老保险,按居民养老的规则领取待遇。待遇会低一些,但至少有一份兜底。

超龄还在上班的人,权益有新保障

2026年新规特别照顾了一个容易被忽略的群体:超龄劳动者——已经达到法定退休年龄但仍在单位工作的人。随着渐进式延迟退休实施,这个群体规模越来越大,人社部最新意见明确:

用人单位招用超龄劳动者,应当保障其劳动报酬、休息休假、劳动安全卫生、工伤保障等基本权益;超龄劳动者累计缴费不足最低年限的,可以个人身份继续缴费;选择弹性延迟退休的,经与单位协商一致,单位也可继续为其缴社保。也就是说,年纪大了继续上班,不再是”没人管”的状态。

现在最该做的,是算清自己的”年限账”

与其等退休前手忙脚乱,不如现在就做两件事:

第一,查累计年限。打开电子社保卡,看”缴费记录”里的累计月数。用2039年这个节点倒推:如果你2039年以后退休,目标就不是15年,而是20年——现在就得按20年规划。

第二,算年龄账。距离退休还有10年以上的人,时间充裕,正常缴满20年毫无压力;距离退休不到5年、年限又有缺口的人,才需要考虑补缴、延退这些选项。年龄不同,应对方案完全不同。

三件事,看完就去做

第一,打开电子社保卡,查清自己的累计缴费年限,截图存好。第二,算一算按现在的缴费节奏,到退休那天年限够不够15年(2039年后退休的按20年算)。第三,把这篇转给家里临近退休的长辈——年限不够不是世界末日,但拖到退休前最后一个月才想起来,选择就少了一半。

认知反转对比图

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。

延迟退休落地,晚退一年每月多领多少钱

延迟退休落地,晚退一年每月多领多少钱

单位里开始陆续有人办退休,有人卡着新规的年龄线,纠结是到点就退,还是再扛一年。每到这个关口,耳边总有两句话打架:一句说”早退早踏实”,一句说”再干一年多领不少”。到底多领多少,一直没人把这笔账算清楚。

延伸阅读:《延迟退休落地,最低缴费年限15年变20年,你得多交几年?》。

延伸阅读:《延迟退休落地,80后90后缴满15年还能准时退休吗?3个关键变化要看清》。

延迟退休政策已经落地铺开,男女退休年龄都在逐步后移,过渡期内给了个人一定的选择空间。可选择的背后是道数学题——晚退这一年,你得多干一年活,但养老金会涨多少?涨出来的钱,划不划算?今天就把这笔账摊开算。

先看懂:养老金为什么和”退休年龄”死死绑在一起

决定你退休后每月领多少的,三样东西最关键:缴费年限、缴费档位、退休时点的计发基数。延迟退休,恰好三样都动到了。

第一,缴费年限拉长了。晚退一年,就多缴一年,累计年限上一格。

第二,计发基数更高了。你晚一年退休,用的就是”下一年更新的计发基数”,而基数几乎年年往上走。第三,个人账户里钱更多、除数更小——这是最容易被忽略的一点。

个人账户的”除数”玄机,晚退的隐藏红利

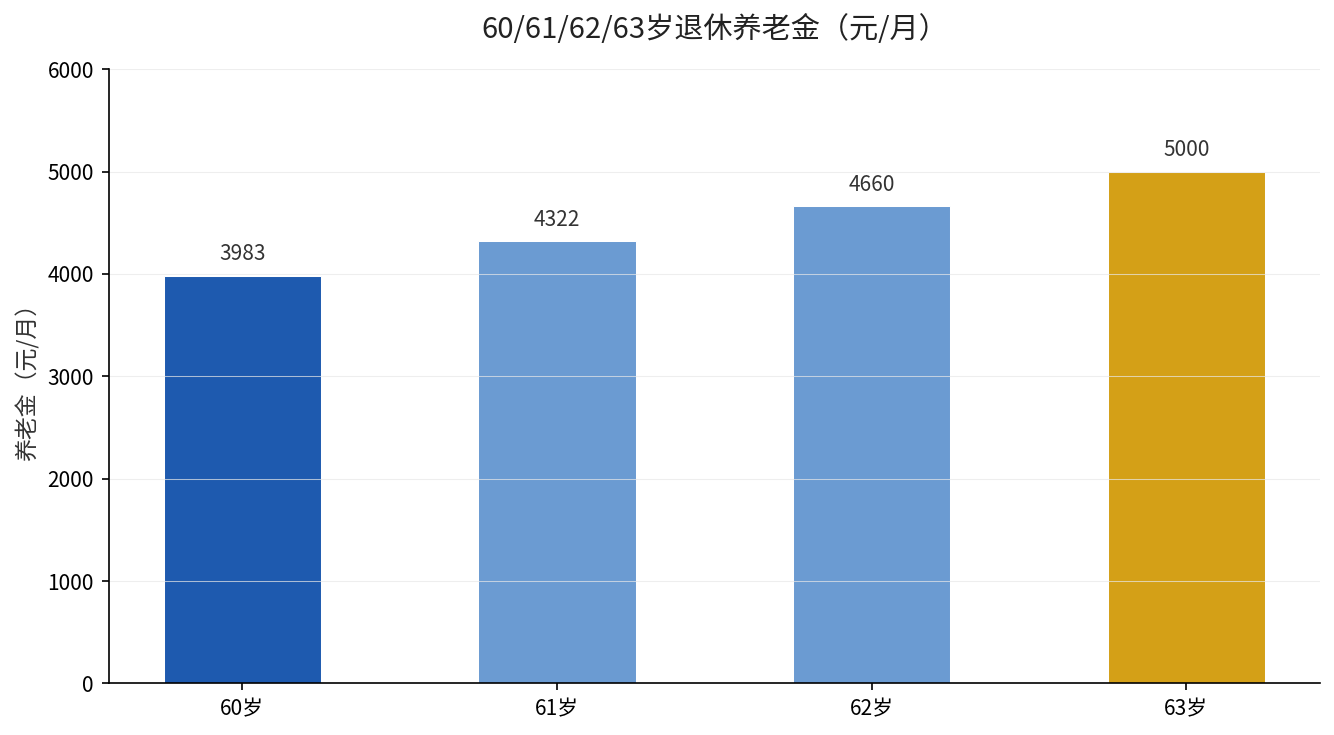
个人账户养老金 = 个人账户储存额 ÷ 计发月数。这个”计发月数”,是和你退休年龄对应的一个固定数:

退休年龄 计发月数(月) 个人账户10万时月领(元)
60岁退休 139 719
61岁退休 132 758
62岁退休 125 800
63岁退休 117 855

看清楚这个隐藏机制:个人账户里的钱还是那些钱,但晚退一年,除数从139降到132,同样10万块,每月从719元涨到758元,凭空多出39块。这不是你多缴的钱,是”除数变小”白捡的红利。

而且晚退这一年,你还在继续缴费,个人账户储存额本身也在涨——两头一起往上抬。

晚退一年,实际能多领多少

假设一个中等收入职工,按100%档缴费,原计划60岁退休时,累计缴费30年,个人账户约22万元,当地计发基数按8000元算。

60岁退:基础养老金 =(8000+8000)÷2 × 30 × 1% = 2400元;个人账户 = 220000÷139 ≈ 1583元。合计 3983元/月。

61岁退(多缴1年):年限变31年,计发基数假设涨到8200元,个人账户多缴一年再涨到约23.5万元。基础养老金 =(8200+8200)÷2 × 31 × 1% = 2542元;个人账户 = 235000÷132 ≈ 1780元。合计 4322元/月。

晚退一年,每月多领 339元,一年就是4068元。如果活到80岁,这笔”晚退一年的决定”累计多领约6.5万元。

60/61/62/63岁退休养老金递进对比

一个反直觉的真相:早退的”划算”,是笔亏账

很多人觉得,早点退休早点领钱,早领一年就多赚一年。这个直觉,算下来恰恰是亏的。

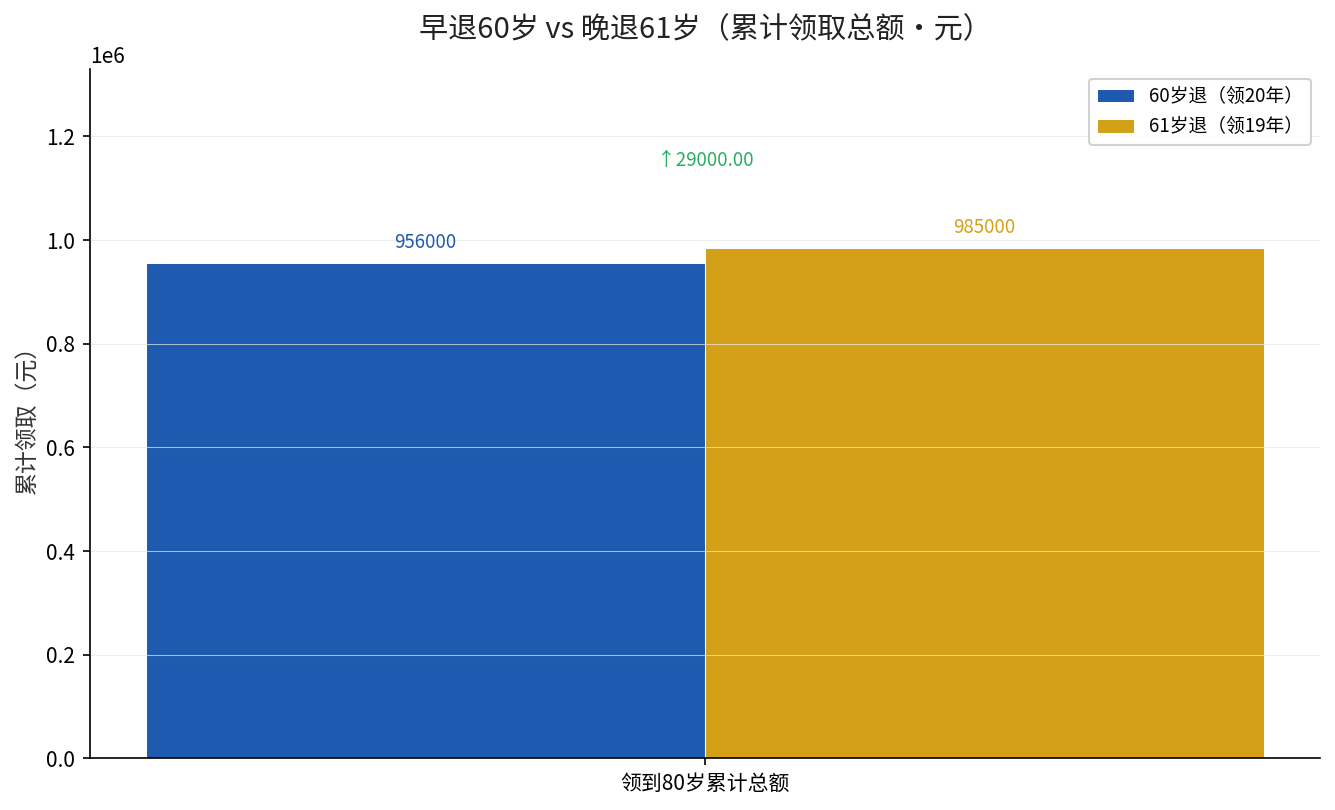
算一笔”总账”就明白了。60岁退休,到80岁一共领20年 × 3983 × 12 ≈ 95.6万元;61岁退休,到80岁领19年 × 4322 × 12 ≈ 98.5万元。

看出问题了吗?晚退的人虽然少领了一年,但总领取金额反而更高——因为每月的数额上去了。而且这还没算晚退那一年多拿的一年工资、单位和个人多缴的社保。

真正该比的,不是”什么时候开始领”,而是”领的总量”和”能领多少年”。只要身体允许、工作能干得动,晚退一年几乎稳赚不赔。

早退 vs 晚退累计领取总额对比

不是所有人都该晚退:这三种情况慎重

虽然账面上晚退划算,但有三种人得掂量清楚:

第一,身体健康扛不住的人。晚退的前提是能继续工作,如果身心已经透支,别硬撑,健康才是最大的养老金。

第二,缴费已远超顶格的人。个人账户和基础养老金都有”天花板”,如果已经缴满很长年限,晚退的边际收益会明显缩水,这时多算算个人意愿。

第三,有更好选择的人。退休后能马上找到比继续干更值钱的事(接管家庭生意、自由职业、享受生活),那”时间价值”要另算。

三件事,看完就去做

第一件,查清你的法定退休年龄。延迟退休是渐进式,具体到你的出生年份,对应的是哪一年退休,先核准。

第二件,算你的计发月数。打开个人账户余额,除以你对应退休年龄的”计发月数”,看看晚退一年每个月能多多少。

第三件,对照身体和钱包做选择。账面上晚退几乎稳赚,但最终决定权在你自己的身体和处境。

退休不是一道”到点就交卷”的流程,而是一次可以自己选交卷时间的考试——晚交一会儿,分数往往更高。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。

广西计发基数6983元,缴15年最低档拿1200多?

广西计发基数6983元,缴15年最低档拿1200多?

广西的朋友,如果你自己交社保,一定听过这句话:”灵活就业和单位职工待遇一样,不会打折扣。”这话没错,但有个前提——缴费基数、缴费年限要一样。而在广西,这两样东西先天就有点吃亏:计发基数6983元/月排在全国末位梯队,同样缴15年,广西退休的人拿到的钱,天然比高基数省份少一截。今天就把广西这笔账算透。

延伸阅读:《广西计发基数6806元,退休却拿不到这个数》。

延伸阅读:《广西计发基数并轨6905元,100%档多缴9.9万每月仅多拿493元——16.8年才回本》。

先看广西2025年的缴费盘面

2025年度广西企业职工基本养老保险缴费基数,以6905元/月为核定上下限的指标:上限20715元/月、下限4143元/月。灵活就业人员可在上下限之间自主选择档次,缴费比例20%,基数一年一定。

换算成直观数字:60%档缴费基数4143元,月缴828.6元,年缴9943元;100%档月缴1381元,年缴16572元。需要特别提醒:广西灵活就业缴费须在2025年12月底前完成,跨年无法补缴——这个”跨年不补”的硬规则,很多人不知道。

缴满15年最低档:退休金是多是少

广西2025年养老金计发基数为6983元/月,在全国31个省份里属于最低梯队。按60%档(指数0.6)缴15年、60岁退休计算:

数据对比图

项目 计算过程 结果(元/月)
基础养老金 6983×(1+0.6)÷2×15×1% 838.1
个人账户养老金 4143×8%×12×15÷139 429.2
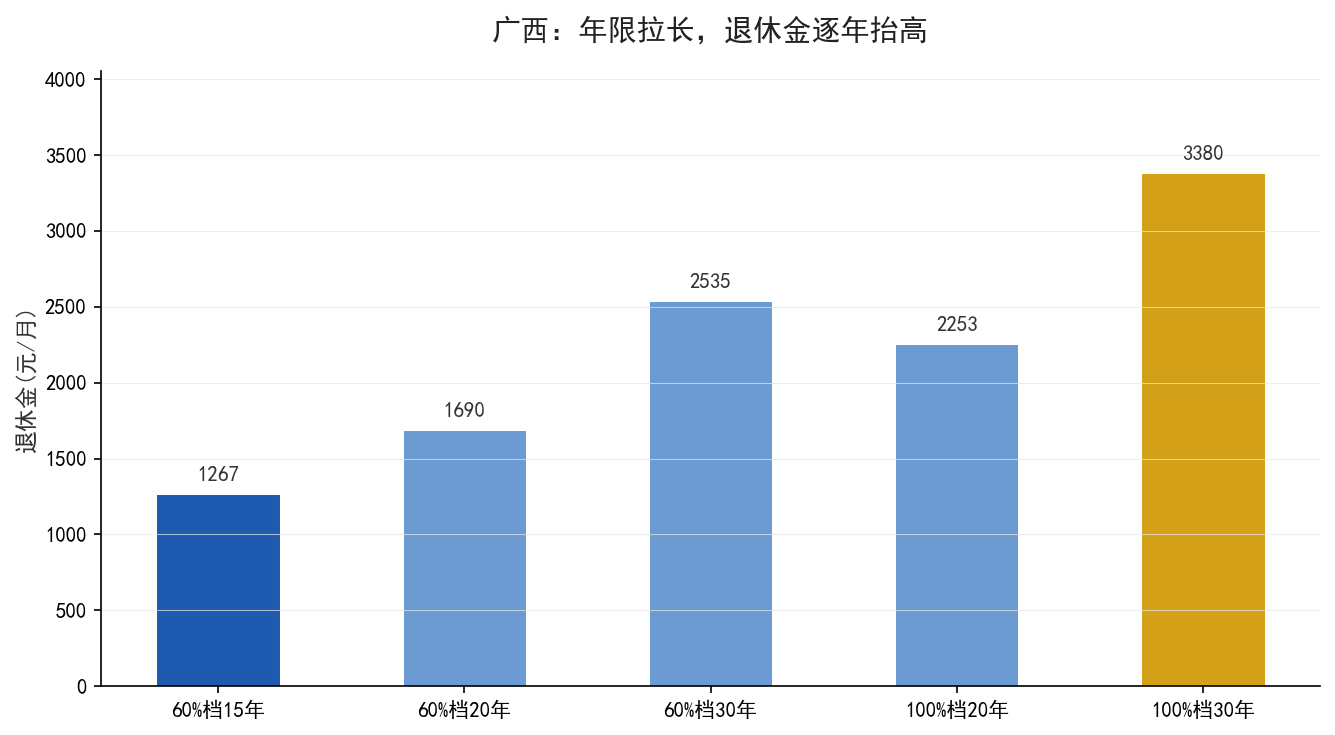
合计 — 1267

年缴近1万,缴满15年,退休每月到手约1267元。15年累计投入约14.9万元,回本需要9.8年。同样60%档缴15年,广西比上海少拿约300元/月——这就是计发基数这道”地区分水岭”的实打实差距。

同样缴30年,广西和上海差多少

计发基数的差距,会随着缴费年限被放大。同样按100%档缴30年:

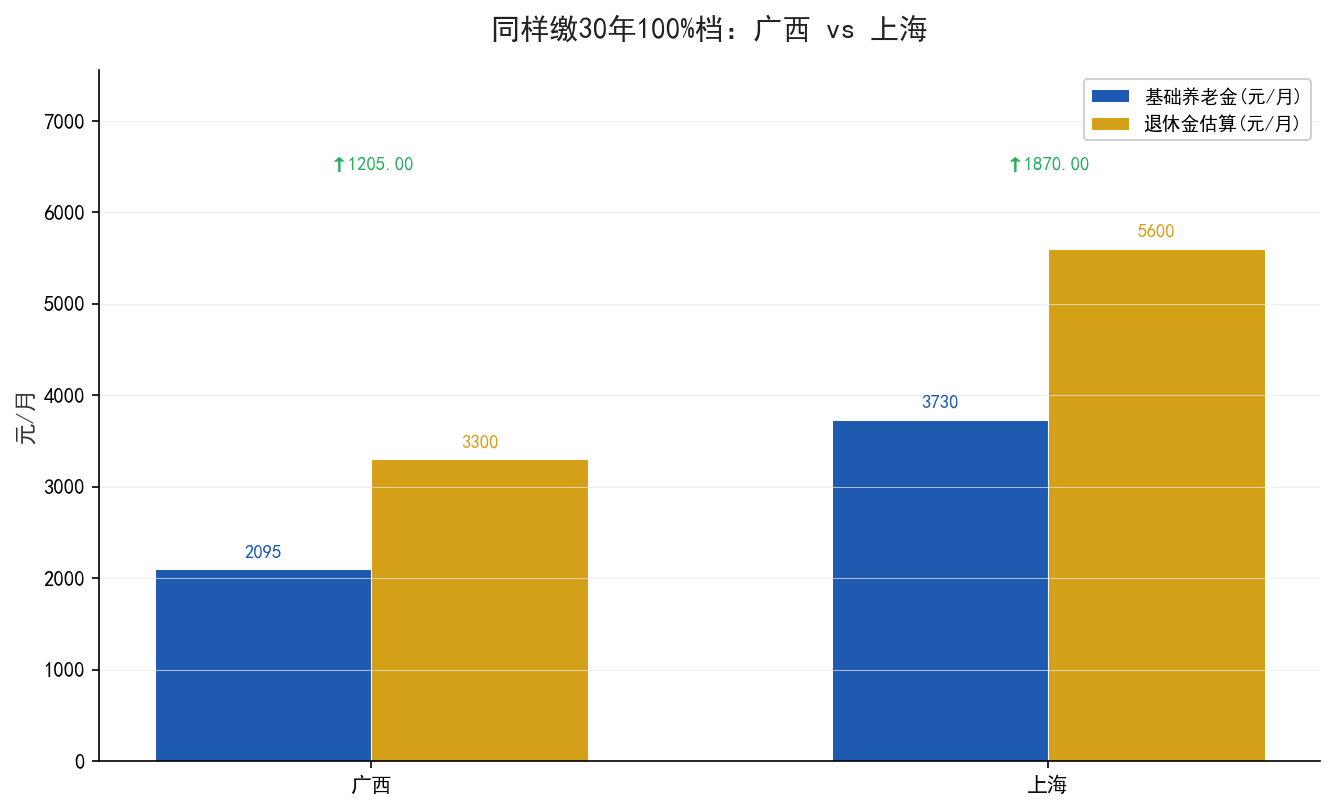
退休地 计发基数(元/月) 基础养老金(元/月) 退休金(约,元/月)
广西 6983 2095 约3300
上海 12434 3730 约5600

基础养老金一项就差1635元/月,一年差近2万,退休20年差出40万。这不是广西人”不努力”,而是计发基数这个起点参数决定了天花板——看清这一点,才知道该往哪个方向使劲。

但别急着”逃离”广西:低基数也有它的好处

凡事有两面。广西计发基数低,意味着缴费也便宜:同样60%档,广西年缴9943元,上海要1.4万元左右。对收入不高、又想有一份养老保障的人来说,广西的低门槛反而是优势——用更少的钱,撬动一份基础养老保障。

更关键的是:同样的钱,在广西能买到的”缴费年限”更多。同样的1.5万元预算,在广西够缴15年60%档,在上海只够缴不到11年。而缴费年限每多1年,退休金就多一份——所以对预算有限的人,广西”多缴年限”的性价比,可能比高基数省份”少缴年限”更划算。

在广西,怎么交最划算

结合广西的实际,给三条建议:

第一,务必当年缴清,别跨年。广西灵活就业”跨年无法补缴”,一旦漏缴,这一年的缴费年限就永远补不回来,直接影响退休金。每年12月底前设个提醒。

第二,年限优先,档位量力。先把缴费年限拉到20年以上,再考虑提档。每多缴1年,退休金每月多约80元,这是最稳的回报。

第三,在外省缴过费的,算好退休地。如果在广东、浙江等高基数省份缴过10年以上,尽量把养老保险关系留在那里退休;如果只在广西缴过,就安心在广西按”长年限”策略交。

三件事,看完就去做

第一,确认今年广西的社保费交了没有——跨年补不了,这是最急的一件事。第二,打开电子社保卡,看看自己的缴费年限和档位,对照上表估算退休金。第三,把这篇转给在广西自己交社保的家人朋友——差的不只是每月几百块,是退休后几十年的生活质量。

认知反转对比图

想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。
广西计发基数6806元,退休却拿不到这个数

广西计发基数6806元,退休却拿不到这个数

一直以为,养老金计发基数是多少,退休就能拿多少。看到广西上调了计发基数,心里还暗自高兴——涨了,退休钱不就多了吗?直到亲手算了一遍退休金,才发现错得离谱。

延伸阅读:《广西计发基数6983元,缴15年最低档拿1200多?》。

延伸阅读:《广西计发基数并轨6905元,100%档多缴9.9万每月仅多拿493元——16.8年才回本》。

广西2025年的养老金计发基数核定到6806元/月左右。可问题是,真正退休的人,绝大多数到手根本到不了6806,甚至差得远。打开电子社保卡,核对一下你的缴费档位和年限,再往下看这笔账,你会明白自己到底能拿多少。

计发基数,从来不是”到手金额”

先说清楚一个最容易踩的坑:计发基数是算账的”起点”和”尺子”,不是直接发给你的钱。它像一把量尺,用来量你的基础养老金,但能量出多少,取决于你的缴费年限和缴费档位——这两个才是决定性的。

拿广西6806元的基数举例。基础养老金的公式是:

基础养老金 =(计发基数 + 本人指数化月平均缴费工资)÷ 2 × 缴费年限 × 1%

这里的”指数化工资”,说白了就是你历年缴费档位折算出来的数。你按60%档缴,它就是基数的60%;按100%档缴,它就是基数的100%。同一个6806的基数,不同档位的人,算出来的基础养老金天差地别。

同样6806的基数,三种人三种命

假设都是缴满25年、60岁退休,只差在缴费档位上,看看差距:

60%档:指数化工资 = 6806×0.6 = 4084元。基础养老金 =(6806+4084)÷2 × 25 × 1% = 5445 × 0.25 ≈ 1361元/月。

100%档:指数化工资 = 6806元。基础养老金 =(6806+6806)÷2 × 25 × 1% = 6806 × 0.25 ≈ 1702元/月。

300%档:指数化工资 = 6806×3 = 20418元。基础养老金 =(6806+20418)÷2 × 25 × 1% = 13612 × 0.25 ≈ 3403元/月。

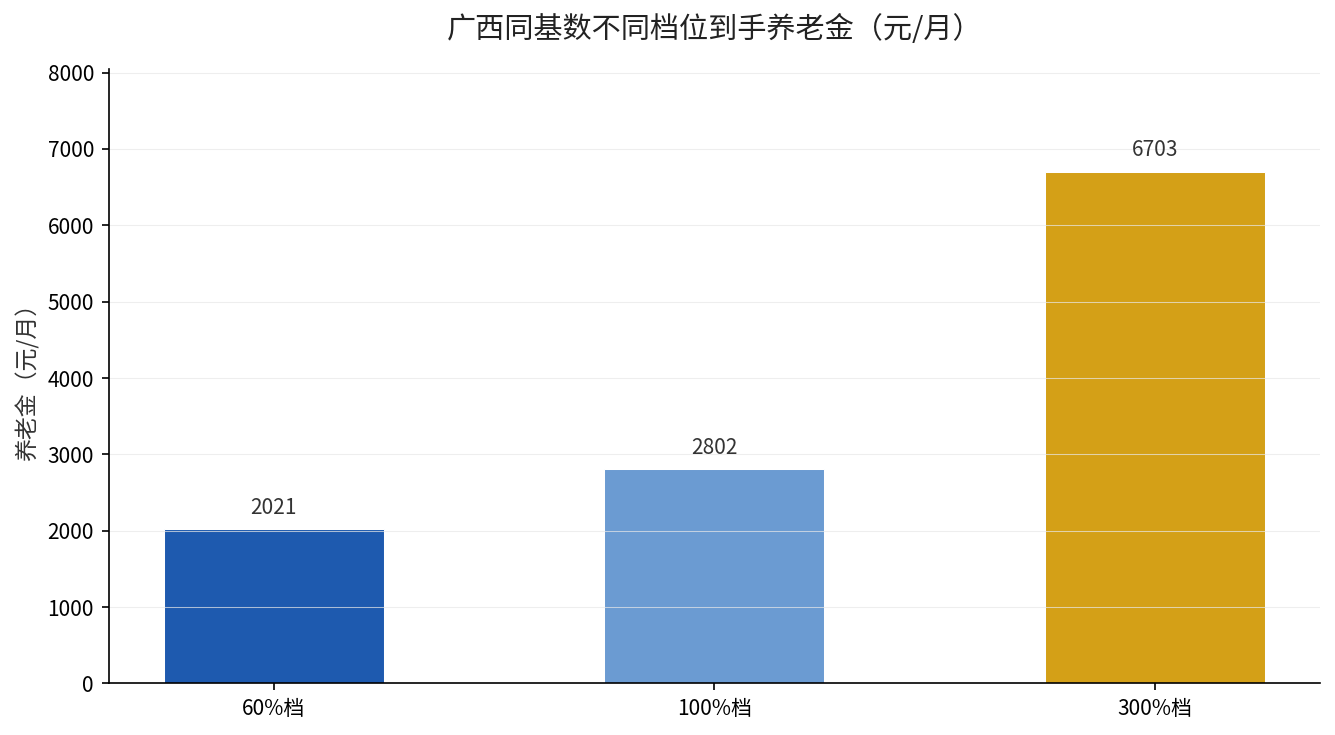
加上个人账户养老金(60%档约660元、100%档约1100元、300%档约3300元),最后到手分别是:约2021元、约2802元、约6703元。

缴费档位 基础养老金(元/月) 个人账户(元/月) 合计(元/月)
60%档 1361 660 2021
100%档 1702 1100 2802
300%档 3403 3300 6703

看清楚了吗?同样的6806元计发基数,60%档的人到手才2021元,300%档的人能拿到6703元,差了3倍还多。你之前以为的”基数涨了我就能多拿”,其实只对了一半——基数涨了,但乘上你的档位和年限,才是真正落进你口袋的数。

连续三年涨基数,为什么到手涨得慢

广西的计发基数这几年一直在涨:2023年约6181元,2024年约6493元,2025年到6806元。乍一看年年涨,涨幅还不小。

但这里有个反直觉的真相:计发基数涨,不代表你每年的养老金也按同样的比例涨。已经退休的人,每年涨的是”调整额”(几十到一百多块),靠的是国家统一的养老金调整机制,跟新退休的人用新基数不是一回事。

而那些还在缴、将来才退休的人,虽然能吃到更高的基数,但前提是——你的档位不能掉队。如果一直卡在60%最低档,基数再涨,你拿到的也是”打折后”的数。

广西2023-2025计发基数趋势与各档位到手对比

一个被低估的真相:高档不等于划算

有人一看300%档能拿6703元,就心动想提档。但别急,算一笔回本账再决定。

灵活就业自己缴费,60%档一个月大约缴6806×0.6×20% ≈ 817元;100%档约1361元;300%档要缴6806×3×20% ≈ 4084元。提档的本质,是每个月多掏一大笔钱。

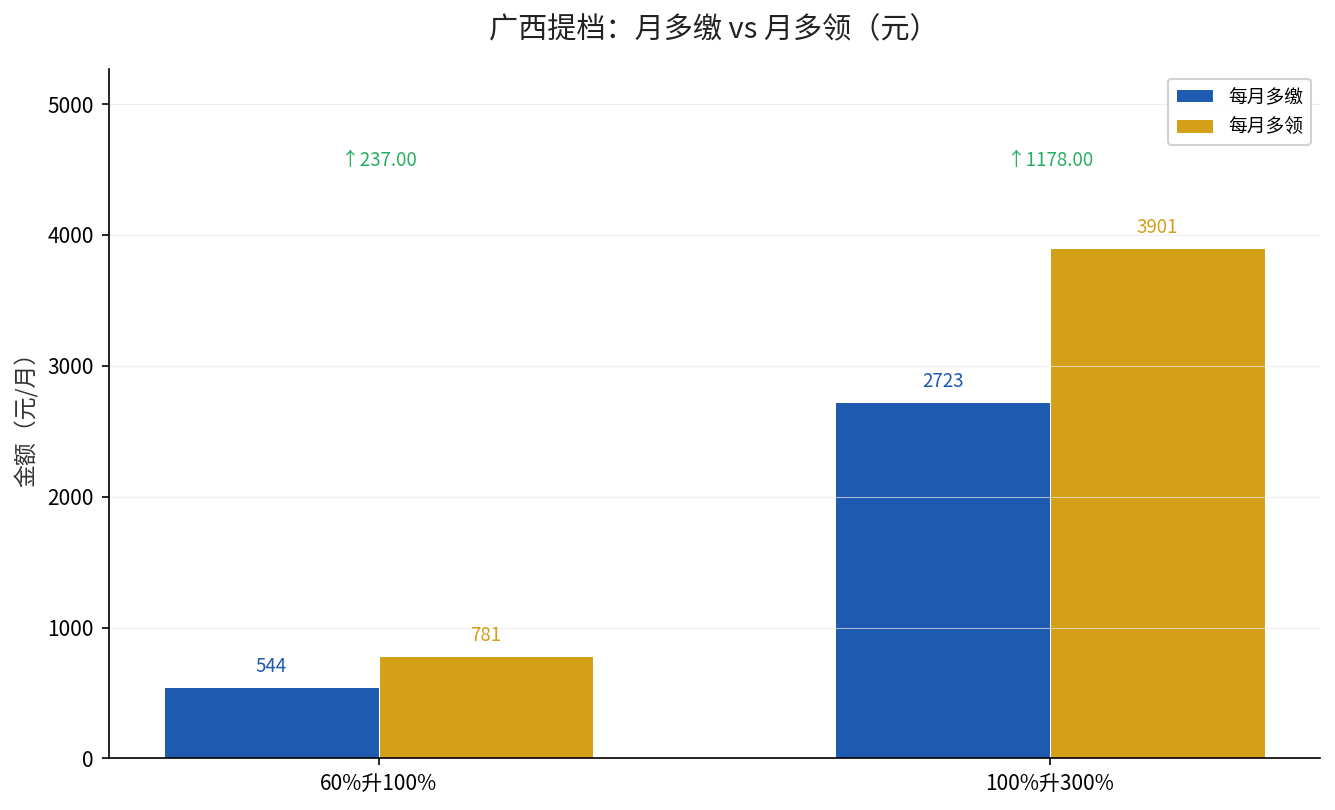
从60%档提到100%档,每月多缴544元,退休后每月多领约781元——约7.5个月回本,这个买卖还划算。但从100%提到300%档,每月要多缴2723元,退休后每月才多领约3901元,回本看着快,可这笔”超额投入”的钱,放在个人账户里吃利息、或者自己做点稳健理财,未必比硬砸进社保差。

结论很实在:对大多数人,60%档到100%档之间做选择最值得纠结,300%档更多是”高收入人群的强制储蓄”,不是”越高越划算”。

广西提档回本周期对比

三件事,看完就去做

第一件,查你的实际档位。打开电子社保卡或广西人社APP,确认你现在是按多少档在缴,别稀里糊涂停在最低档还不自知。

第二件,用公式给自己算一遍。基础养老金 =(6806 + 6806×你的档位)÷2 × 年限 × 1%,再加个人账户 ÷139,得出的数才是你真实的预期到手。

第三件,提档前先算回本。想提档的话,算清楚”每月多缴多少、退休每月多领多少、多久回本”,再决定值不值。

别再盯着计发基数那个大数字发愣了——决定你晚年生活品质的,不是那个好看的基数,是你自己缴了多少年、按什么档在缴。

想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。
贵州灵活就业年缴10547元,缴15年退休拿多少?

贵州灵活就业年缴10547元,缴15年退休拿多少?

贵州的朋友,如果你自己交社保,60%最低档是大多数人的选择。2025年贵州的缴费盘面是这样的:全省全口径平均工资7324.5元/月,60%档缴费基数4394.7元,按20%比例,每月交878.9元,一年正好10547元。每年一万多,交起来不轻松,可很多人从来没算过:这钱交完15年,退休后每月能拿回多少?够不够花?

延伸阅读:《山西灵活就业年缴10075元,缴15年退休拿多少?》。

延伸阅读:《陕西灵活就业年缴1.1万,缴15年退休能拿多少?》。

先把贵州2025年的账摊开

2025年贵州省灵活就业人员养老保险缴费,基数范围是全省全口径城镇单位就业人员月平均工资7324.5元的60%到300%,即下限4394.7元、上限21973.5元,缴费比例20%。换算成直观数字:

数据对比图

缴费档次 月缴费基数(元) 月缴(元) 年缴(元)
60%档 4394.7 878.9 10547
100%档 7324.5 1464.9 17579
300%档 21973.5 4394.7 52736

大多数灵活就业者选60%档——省钱,但省下来的钱,都会在退休金里体现出来。

15年最低档的退休金:算出来真不多

贵州2025年养老金计发基数为7324.5元/月。按60%档(指数0.6)缴15年、60岁退休计算:

项目 计算过程 结果(元/月)
基础养老金 7324.5×(1+0.6)÷2×15×1% 879.0
个人账户养老金 4394.7×8%×12×15÷139 455.3
合计 — 1334

年缴1万多,缴满15年,退休每月到手约1334元。15年累计投入约15.8万元,回本需要9.9年。1300多元一个月,在贵州的城镇生活里是什么水平,心里都有数。

多缴几年,贵州退休金能多多少

把年限拉长,差距立刻显现:

方案 年缴费(元) 退休金(元/月) 比最低档多
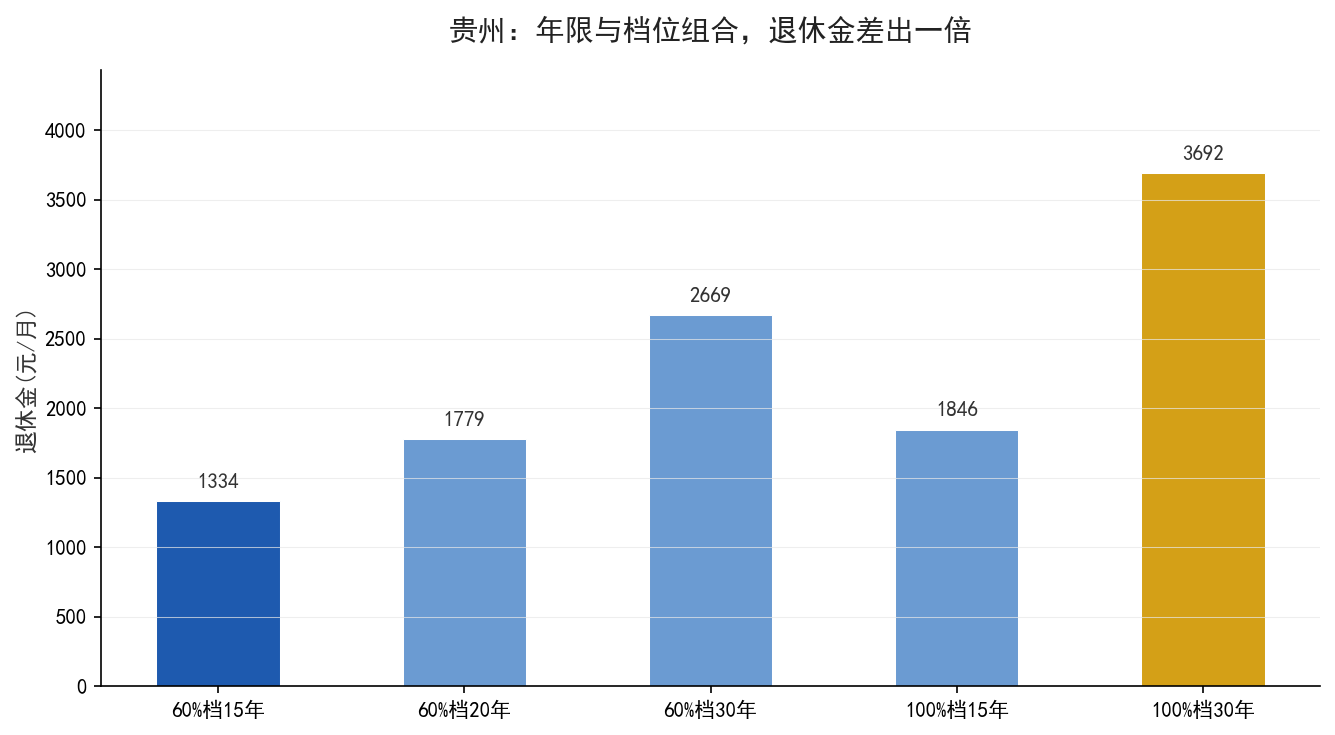
60%档×15年 10547 1334 —
60%档×20年 10547 1779 +445
60%档×30年 10547 2669 +1335
100%档×15年 17579 1846 +512
100%档×30年 17579 3692 +2358

60%档从15年拉到30年,退休金翻倍;把档位从60%提到100%、年限不变,每月只多512元,却要为此每年多掏7000元。在贵州,拉长年限的性价比依然远高于提档。

认知反转对比图

一个反直觉的点:最低档回本更快

不少人觉得”交得越多越划算”,算完回本周期会意外:60%档无论缴多少年,回本都在10年左右;100%档要12年以上。因为缴费基数越高,进统筹账户的钱占比越大,而统筹部分按社会平均工资计发,回本自然更慢。

所以”高档=更划算”是错觉。正确的姿势是:收入不稳定,选60%档拉长年限;收入稳定有余力,再提档。最亏的是两头都错过——只缴最低档,又缴满15年就停。

已经在交最低档的人,还有机会调整

贵州的缴费基数每年申报时都可以重新选择,没有”锁定”一说。给你三条建议:

第一,别在15年上踩刹车。每多缴1年,退休金每月多约90元,这是最确定的终身回报。

第二,月收入6000元以上的,提到100%档。每月多交586元,退休金每月多500元以上,长期看比存钱划算。

第三,40岁以前尽量把年限往长拉。年纪越大,提档和延缴的回本窗口越窄,年轻时多缴一年,胜过老了再补。

三件事,看完就去做

第一,打开电子社保卡,确认你的缴费档次和缴费月数。第二,对照上面的表,算一算退休后每月能拿多少,够不够花。第三,把这篇转给在贵州自己交社保的家人朋友——差的不是每月几百块,是退休后二十年里每个月的底气。

你退休后每月实际到手多少?留言「养老金」说说你的缴费年限和省份,我帮你核算一遍,也给后来人一个参照。