重庆月缴910.6元,缴15年60岁能领多少

重庆月缴910.6元,缴15年60岁能领多少

重庆2026年度社保缴费基数文件渝人社规〔2026〕18号下来后,灵活就业的人第一眼看的是自己要掏多少钱。下限4553元,60%档每月缴910.6元,一年10927.2元。这个数在西南不算低——四川是939.8元/月,广西是840.96元/月。但掏完十五年后,到手能有多少,很多人在退休前一算才惊一跳。

今天拿一位重庆灵活就业的参保人渝小周来从头算一遍——1966年生,2026年满60岁退休,全程60%档缴了15年,缴费指数0.6。用重庆当前能拿到的真实参数算清楚。

基础养老金:8240元做起点算

重庆2026年养老金计发基数尚未正式发文(惯例Q4公布)。新退休人员暂按2025年核定数8240元/月预发。8240这个数字在网上查得到(多个渠道交叉一致),但重庆市人社局官网上最新公开的计发基数是2024年度的8160元,8240系”待遇审批表口径”——简单说,就是社保大厅办理退休时用到的实际核算值,与2024年8160的官方公开值有80元差距。

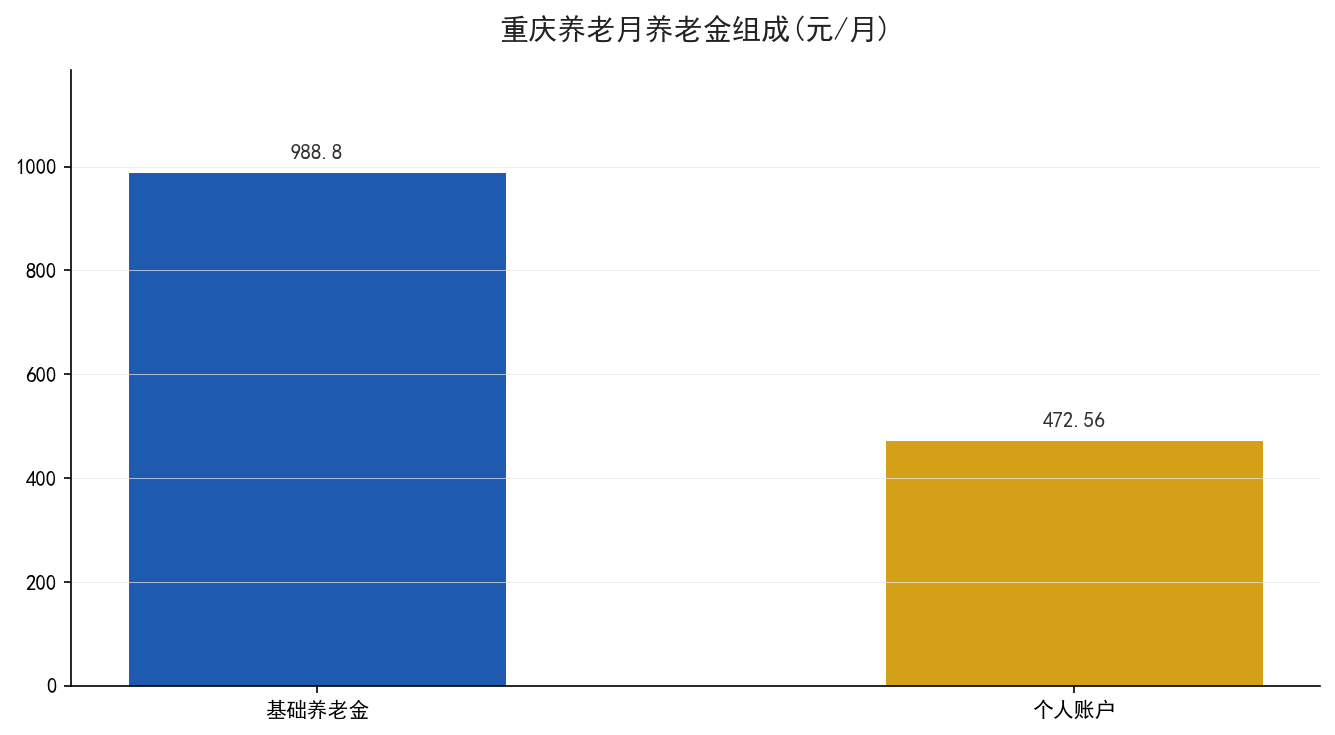
基础养老金=8240×(1+0.6)÷2×15×1%=8240×0.8×0.15=988.8元/月。这是渝小周核定表上基础养老金那一栏。

个人账户:每月攒进364元,15年攒了6.5万

灵活就业20%费率里,8%进个人账户——4553×8%=364.24元/月,每年4368.9元,15年共65686.5元(不含记账利息,近年在1.5%~3%之间)。

60岁退休计发月数139个月:65686.5÷139=472.56元/月。加上基础养老金988.8元,合计1461.36元/月。

项目 数值 怎么算的
计发基数(2025预发) 8240元/月 官方”待遇审批表口径”
基础养老金 988.8元/月 8240×0.8×15×1%
个人账户 472.56元/月 4553×8%×12×15÷139
月养老金合计 1461.36元/月 988.8+472.56

重庆每月缴费与养老金组成

1461元,在全国什么水平

拿同条件的省会城市做个粗对比:四川成都——2025年计发8462元(媒体一致口径),下限4699元。同样缴15年、60%档:基础=8462×0.8×15×1%=1015.44元;个人账户=4699×8%×12×15÷139=486.8元;合计1502.24元/月。重庆1461元比成都少41元/月。

湖南——计发7694元、下限4106元(2025年旧):基础=7694×0.8×15%=923.28元;个人=4106×8%×12%×15÷139=425.55元;合计1348.83元/月。重庆比湖南多112元。
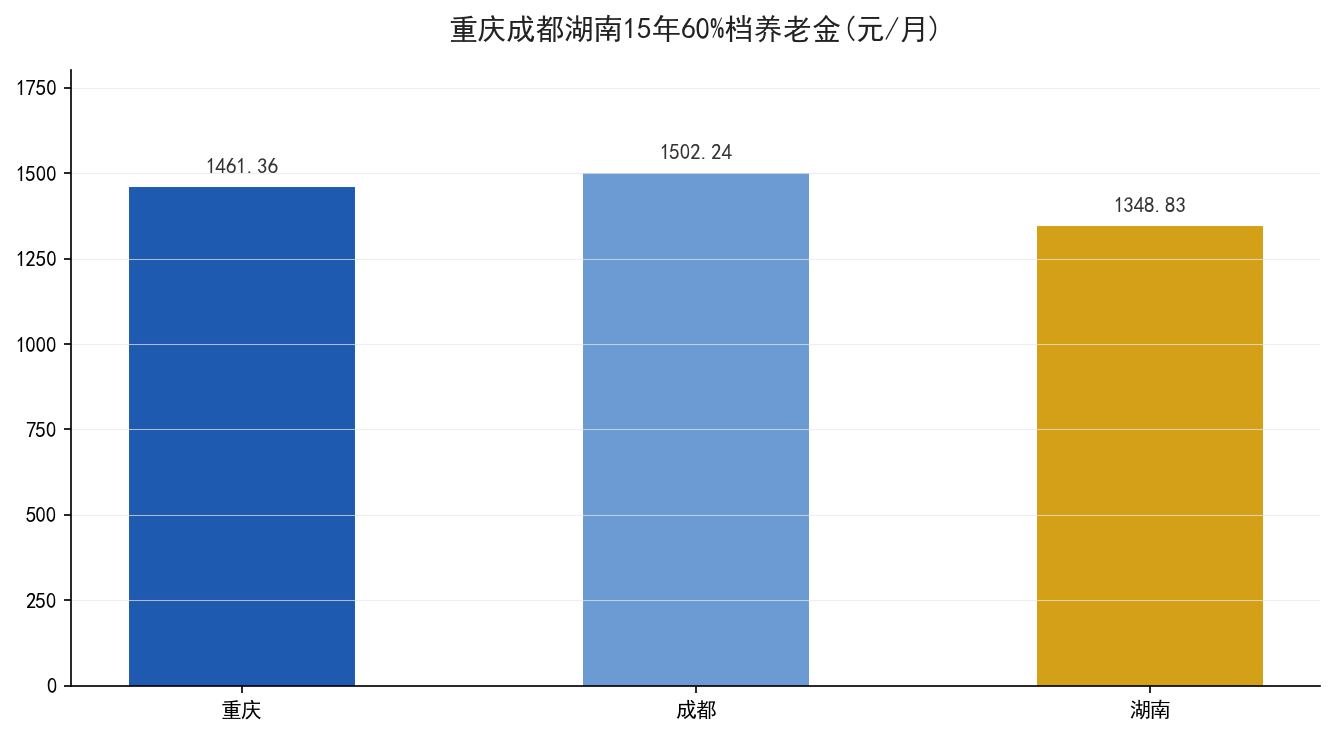
重庆成都湖南三地15年60%档养老金

15年是个起步,20年以上才撑得起来

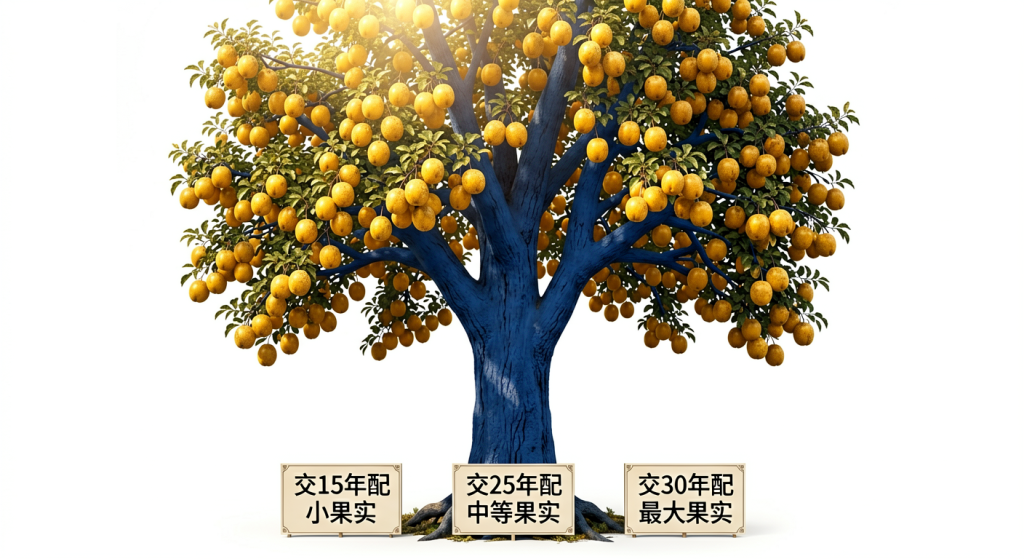
重庆1461元/月,一年17536元——在重庆,一个人吃饭租房看病三笔一劈,捉襟见肘。这不是政策没给够,是”15年缴费”本来就是最低领取资格线,不是体面退休线。同样的条件把15年拉到25年——基础=8240×0.8×25×1%=1648元,加上个人账户多攒的(4553×8%×12×10÷139=314.4元额外),合计近2000元。再把指数提到1.0——再往上走一截。

所以重庆这笔账的结论和别的省一样:别把15年当成终点,那是最低起跑线。重庆2026年计发基数Q4公布后,新退休人员会收到重算补差——计发涨了会额外补一笔,减了也会调。这笔账现在算的是预发口径,拿到核定表后对着本省最新计发基数复核一遍就行。
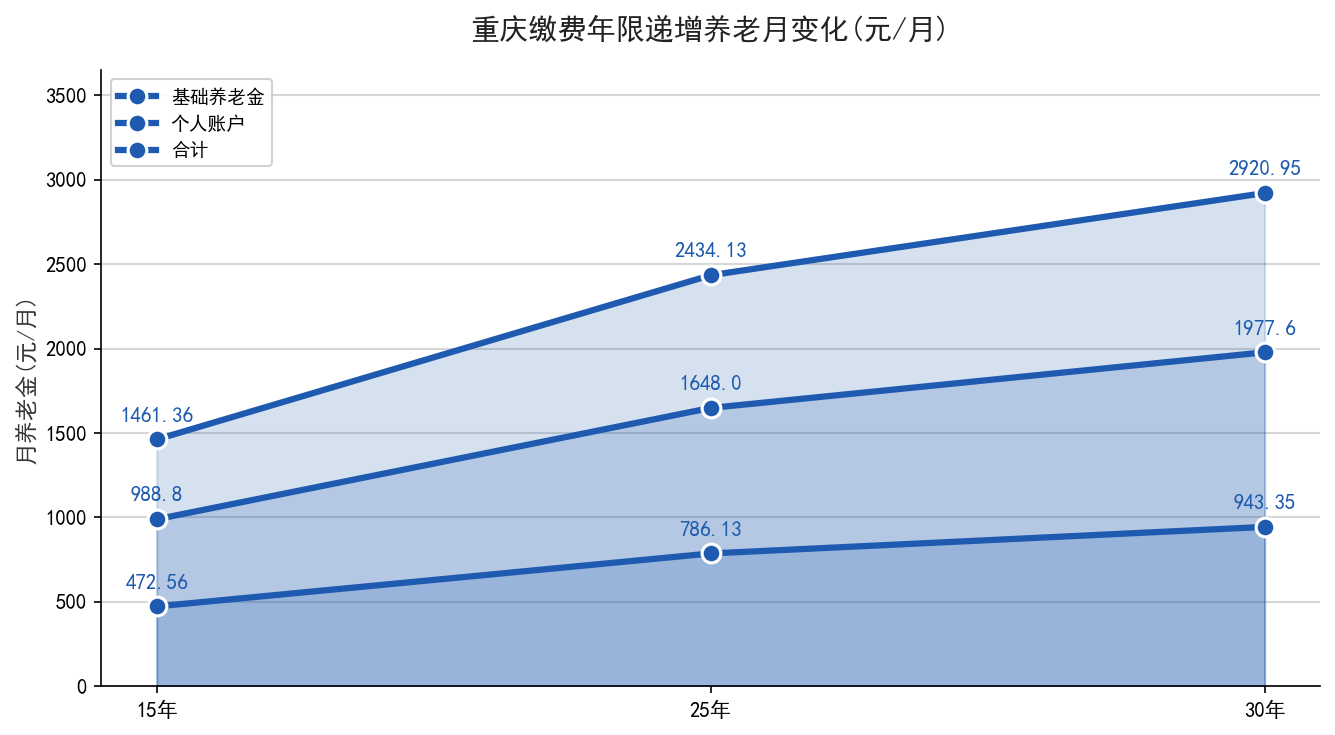
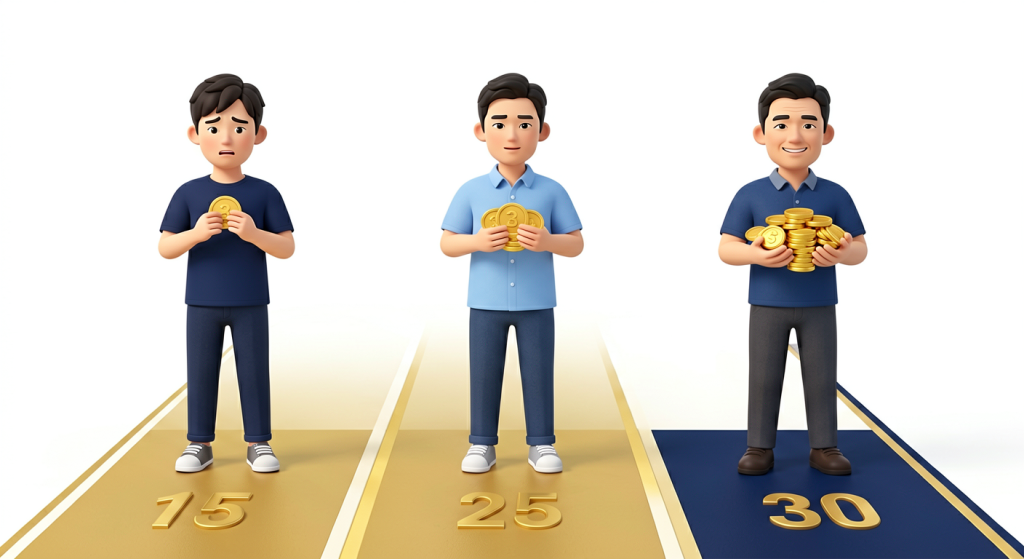
重庆15vs25vs30年养老金阶梯

参考资料:重庆市人力资源和社会保障局等四部门 渝人社规〔2026〕18号(2026年9月14日、缴费下限4553元/上限22765元);渝人社规〔2025〕20号(2025年度就业人员平均工资7339元/月、计发基数8240元为多源交叉口径,官网最新公开2024年值8160元)。
安徽新基数一年多掏103块,退休每月只多领4块5

安徽新基数一年多掏103块,退休每月只多领4块5

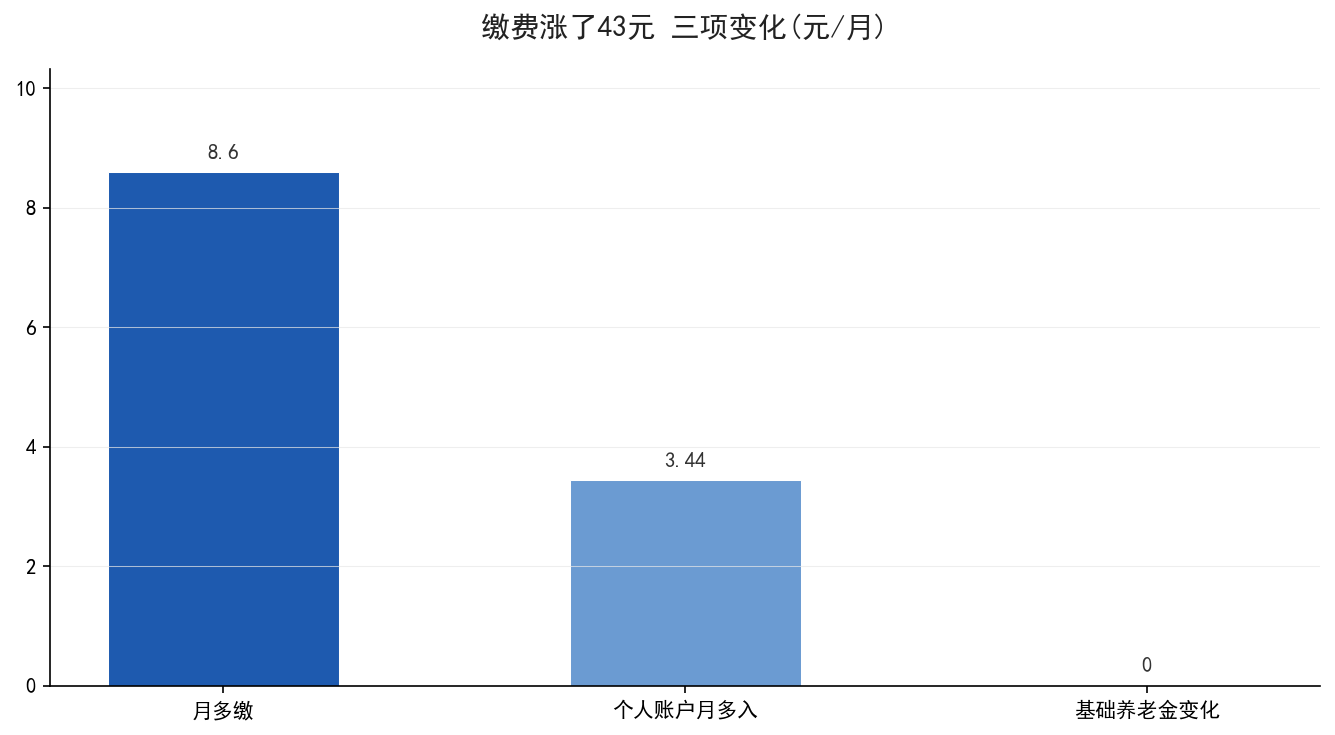
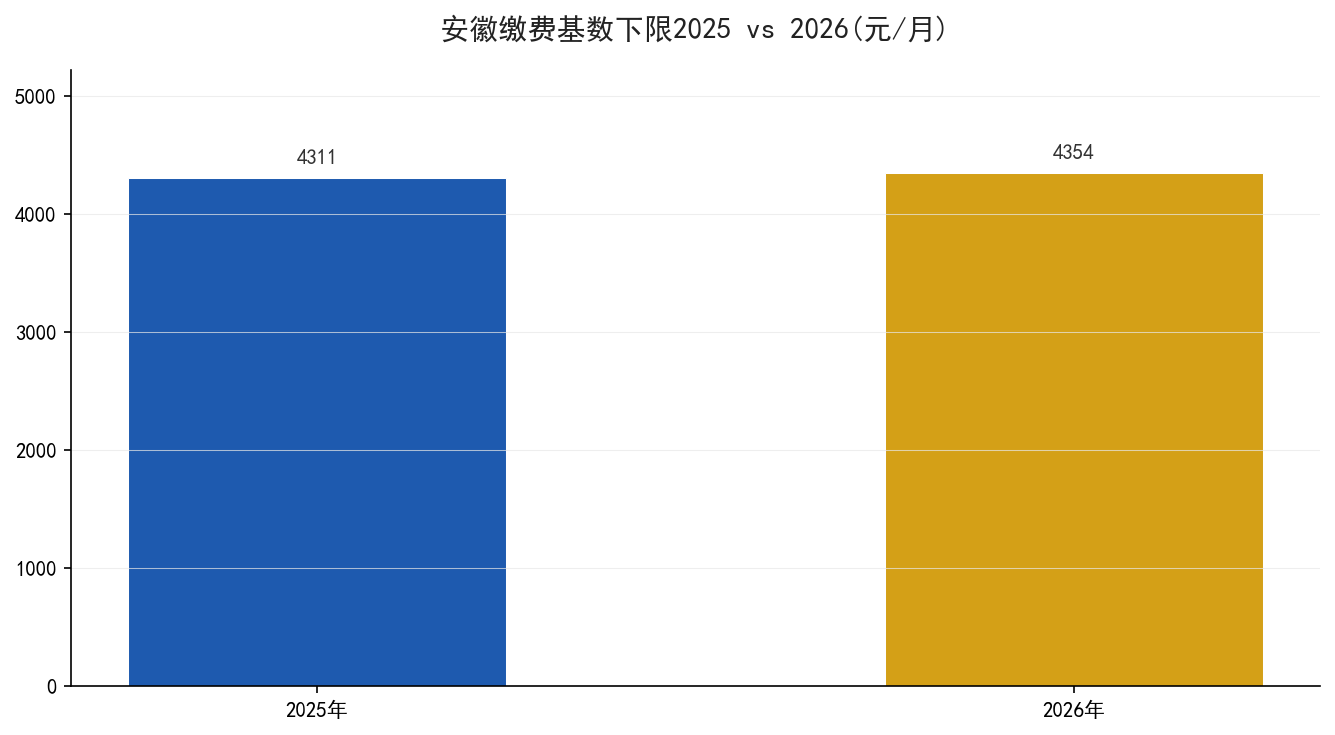
安徽省2026年社保缴费基数上下限9月初就明确了:省人社厅官网挂出文件,下限4354元、上限21772元。和去年下限4311元比,涨了43元。灵活就业的人每个月多掏8块6,一年多掏103块。这个数听起来不多——可将来退休每月能多领多少?算出来是4块5。

这个不对等不是因为政策设计得坑,是因为灵活就业20%的费率里只有8%进个人账户,剩下12%进统筹——统筹那部分跟个人名下没关系。

蚌埠老崔的账:一年103块,个人账户攒了600多

假设蚌埠的老崔,灵活就业60%档持续缴15年。2026年起按下限4354缴:每月缴4354×20%=870.8元,比2025年按4311缴的862.2元多了8.6元。一年下来多掏103.2元,15年多掏1548元。

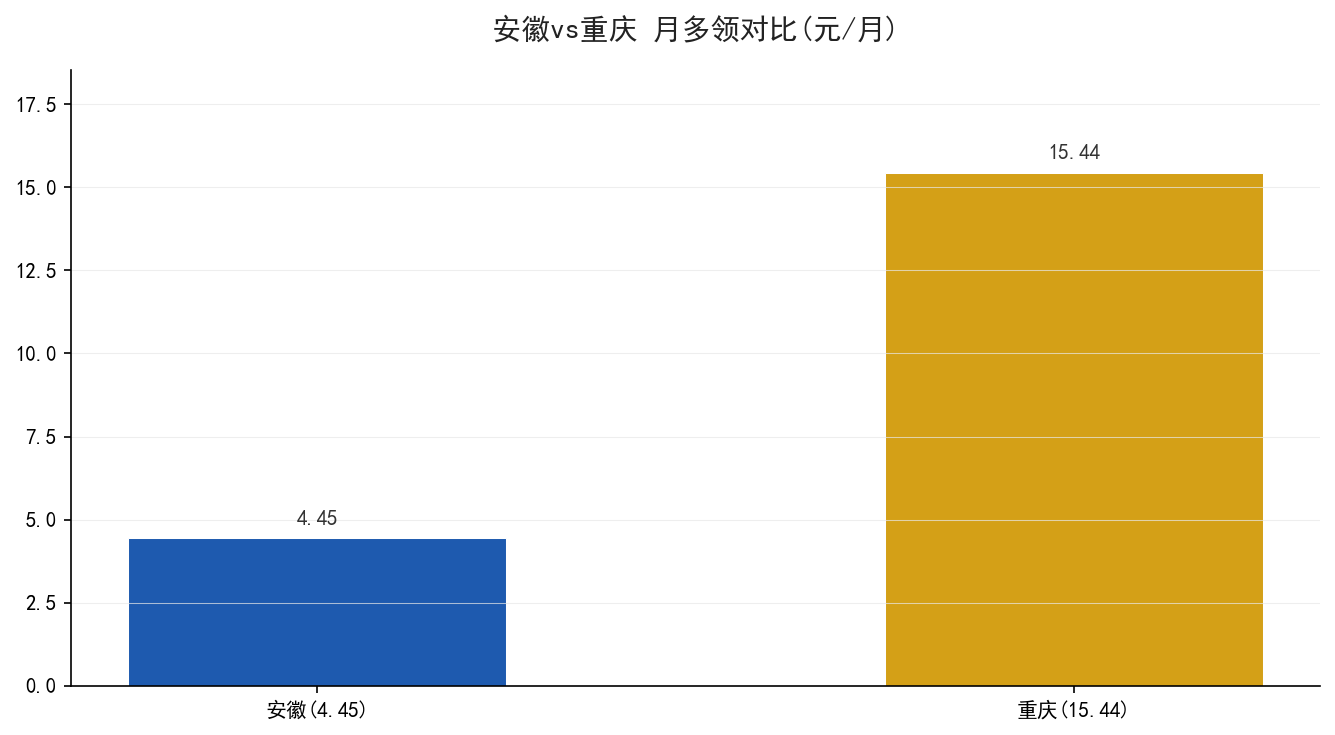
进个人账户的钱:涨的这43元基数里,8%入个人账户——每月多进3.44元。15年累计619.2元。60岁退休时除以139个月的计发月数:619.2÷139=4.45元/月。这才是老崔将来每月多领到的。

项目 2025(4311) 2026(4354) 涨额
月缴(20%) 862.2元 870.8元 8.6元
月入个人账户(8%) 344.88元 348.32元 3.44元
15年多缴总额 — — 1548元
每月多领(退休后) — — 4.45元

安徽缴费下限2025vs2026

多交和少交,安徽账和重庆账差在哪

同样的逻辑放到重庆——重庆今年下限涨了149元(从4404到4553),比安徽的43元大多了:重庆灵活就业一年多掏357.6元,15年个人账户多攒2145.6元,÷139=15.44元/月。安徽4.45元,重庆15.44元——原因是下限涨额的差异直接被个人账户8%的口径传导:涨43元只影响3.44元/月的入账,涨149元影响11.92元/月。所以缴费基数涨得少的省,个人账户这块几乎纹丝不动。

那缴费基数涨了,基础养老金会跟着涨吗

不涨。基础养老金的公式是:计发基数×(1+缴费指数)÷2×缴费年限×1%。只要指数保持在0.6(仍选60%档),年限和计发基数才是基础养老金的变量。缴费基数上浮不影响指数——基数涨到4354,老崔选的还是60%档,指数还是0.6,一点没动。

网上不少人以为缴费基数涨=退休金涨,其实是把两套账混了。缴费基数管你交多少,计发基数管你退休算多少——两套数分开走,缴费涨了,计发未必跟着走;计发涨了,才是基础养老金涨。

安徽vs重庆月多领对比

缴费基数涨影响个人账户不影响基础养老金

账算到这,结论是自己的档位别断

安徽这笔账的核心讯息:缴费基数涨了几十块,对将来退休金影响微乎其微(4块5),但它的作用在别处——指数保持0.6连续的话,年限在持续增长。断缴的损失远远大于基数微涨多掏的这点钱。别为了省这8块6一个月把缴费断了——断了损失的是整段年限,不是这几块钱的事。

安徽省2026年养老金计发基数尚未公布(惯例Q4),新退休人员暂按2025年计发基数7999元预发。上面算的个人账户多领4.45是基于缴费口径,等计发基数发文后重算的部分独立于这个数。

参考资料:安徽省人力资源和社会保障厅《关于公布2026年度社会保险缴费基数上下限标准的通知》(皖人社秘〔2026〕113号、2026-09-05、hrss.ah.gov.cn);安徽省2025年度社保缴费基数文件(4311~21556、计发7999)。

上海60%档年缴18110元,全国最贵,到底值不值

上海60%档年缴18110元,全国最贵,到底值不值

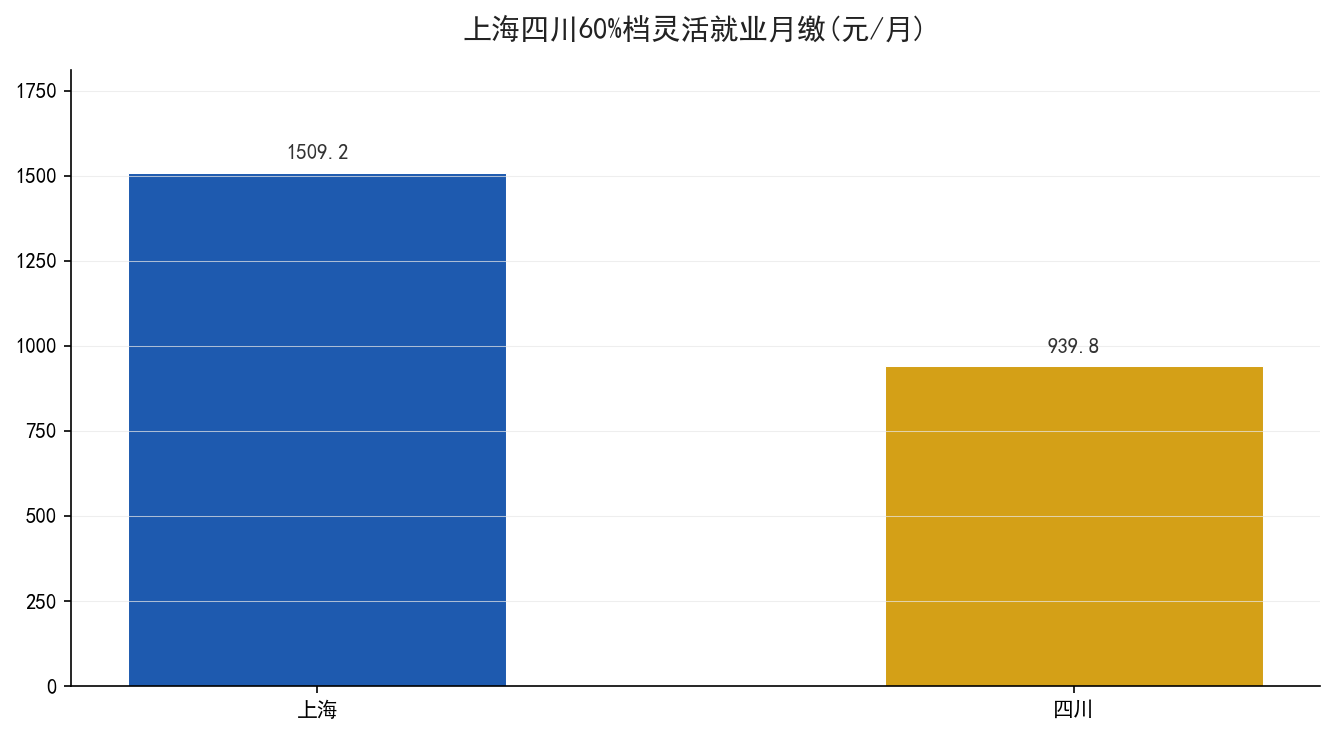
在上海按60%档交社保,一年到底要花多少钱?上海市人社局2026年8月18日发的基数文件给了个数:上年度社平12577元,按并轨规则计发基数同步,缴费下限7546元、上限37731元。灵活就业60%档每月缴7546的20%——那就是1509.2元/月,一年18110.4元。这个数放到全国任意一个省去比,都是最贵的那一档。

最贵归最贵,领的是不是也最多?今天拿四川——2026年缴费下限4699元、灵活就业60%档月缴939.8元的省,放在一起把缴和领两头算清楚。

缴的账:上海年缴是四川的1.6倍

上海老顾,灵活就业60%档:7546×20%=1509.2元/月,年18110.4元。四川老刘,4699×20%=939.8元/月,年11277.6元。每月多掏569.4元,一年差6832.8元,缴15年差102492元——10万出头。

省 2026下限 月缴(60%档) 年缴 15年缴
上海 7546元 1509.2元 18110.4元 271656元
四川 4699元 939.8元 11277.6元 169164元

上海四川月缴年缴对比

领的账:老顾多领的,够不够补多缴的

计发基数两边不一样。上海2026年按全口径并轨规则,计发基数12577元——是全国已公开的最高值。四川2026年计发基数还没发,暂用2025年基数8462元做预发(四川省2025年计发基数系媒体一致报道,官网未公开原文),Q4公布后再重算。

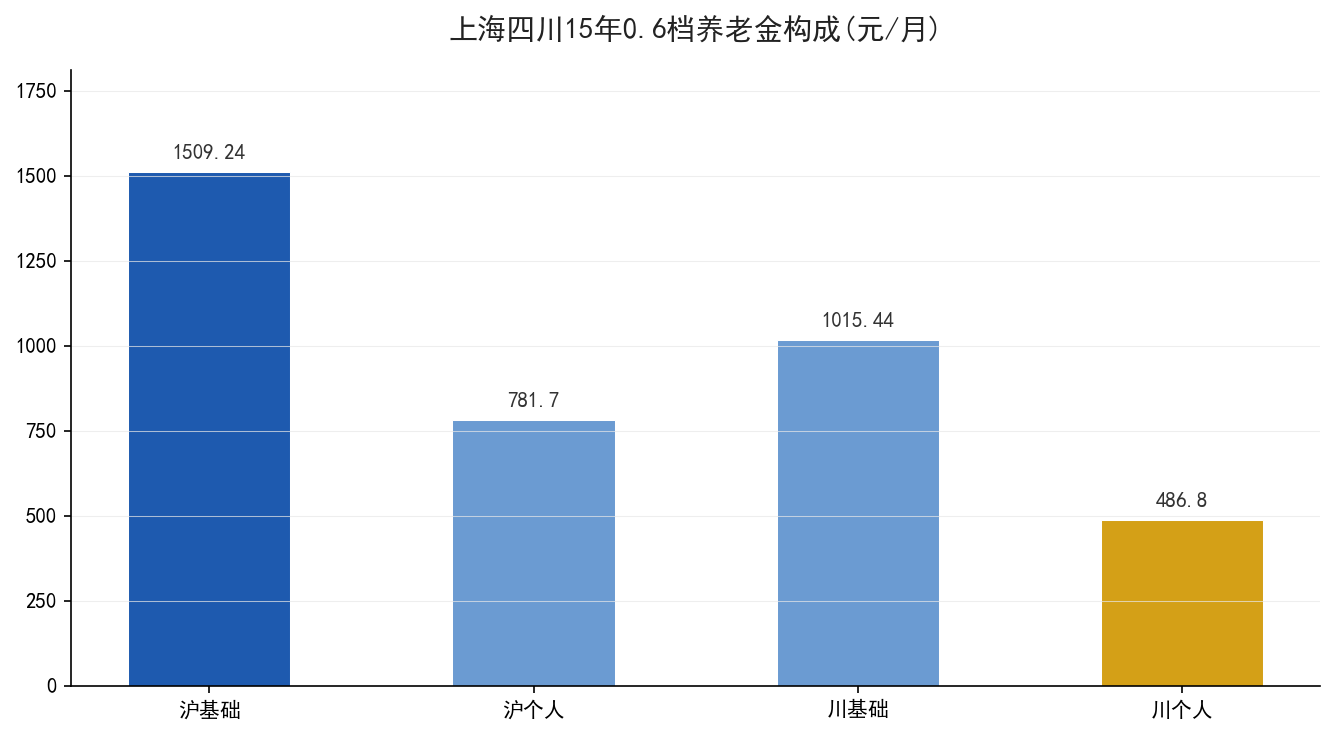
两人都缴15年、指数0.6、60岁退休。基础养老金:老顾——12577×(1+0.6)÷2×15×1%=1509.24元/月;老刘——8462×0.8×15×1%=1015.44元/月。个人账户养老金:老顾——7546×8%×12×15÷139=781.7元/月;老刘——4699×8%×12×15÷139=486.8元/月。合计——老顾2290.94元/月,老刘1502.24元/月。每月差788.7元,一年差9464.4元,领20年差18.9万。

上海四川基础加个人养老金对照

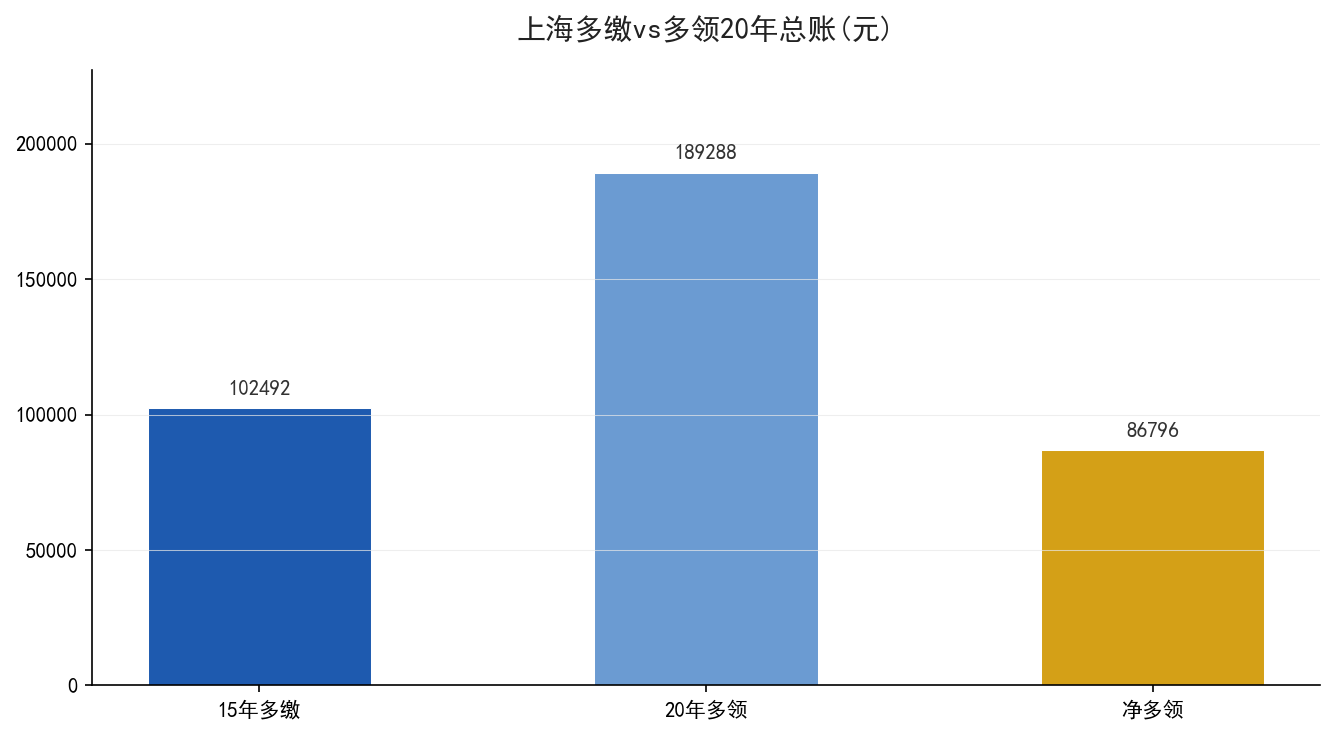
多缴这10.2万,20年多领18.9万,净赚8.7万

很多人以为最贵的档一定最不值,可账算出来不是这样。老顾比老刘多缴了10.2万(15年),每月多领788.7元,回本时间=102492÷(788.7×12)≈10.8年。60岁退,71岁就把多缴的钱全领回来了,之后每多活一年又多拿9464.4元,20年下来净多领8.7万。

当然这只是两边60%档纵向比——现实里,老顾在上海生活成本高,多缴的那部分占月收入的比例可能和老刘在四川差不多,但绝对值上老顾付出更多、也换回更多。账要结合自己的收入和现金流出能力来看,不是光比数字大小。

上海多缴回本曲线与净多领对比

全国最贵的档——到底值不值

上海这个”全国最贵”的背后,是计发基数全国第一(12577元,同期新疆8744、内蒙古8430、贵州7376.75)在顶着——计发基数高,指数年限相同的情况下基础养老金天然高。所以多缴的部分靠高计发基数对冲掉了,回本周期不差。要是换个计发基数低但缴费下限也不低的省(比如……),账就不一样。

一句话:在上海按60%档继续缴下去,拿到的钱对得起付出的钱,但前提是——缴得够久。15年只够打底,25年以上才是养老金真正撑起来的厚度。

参考资料:上海市人社局《关于调整2026年度社会保险缴费基数上下限的通知》(2026年8月18日、rsj.sh.gov.cn,全口径社平12577元/月、下限7546元/月);四川省人力资源和社会保障厅等四部门《关于公布2026年度社会保险缴费基数上下限标准的通知》(2026年9月9日、sc.gov.cn,全口径7831元/月、下限4699元/月);四川省2025年计发基数8462元(截至发稿未检索到官网原文,媒体一致报道口径)。四川2025年计发基数8462元为媒体一致报道口径,以人社厅正式发文为准。

四川重庆新基数落地:一年多掏266块,每月只多领11块5

四川重庆新基数落地:一年多掏266块,每月只多领11块5

每年9月各省社保新基数一出,灵活就业的人第一反应都是”又要多交了”。今年的确又多交了——四川重庆的下限都涨了。但交多了,将来退休能多领多少?这笔账算出来,差距大到让人重新想”多交划不划算”这个问题。

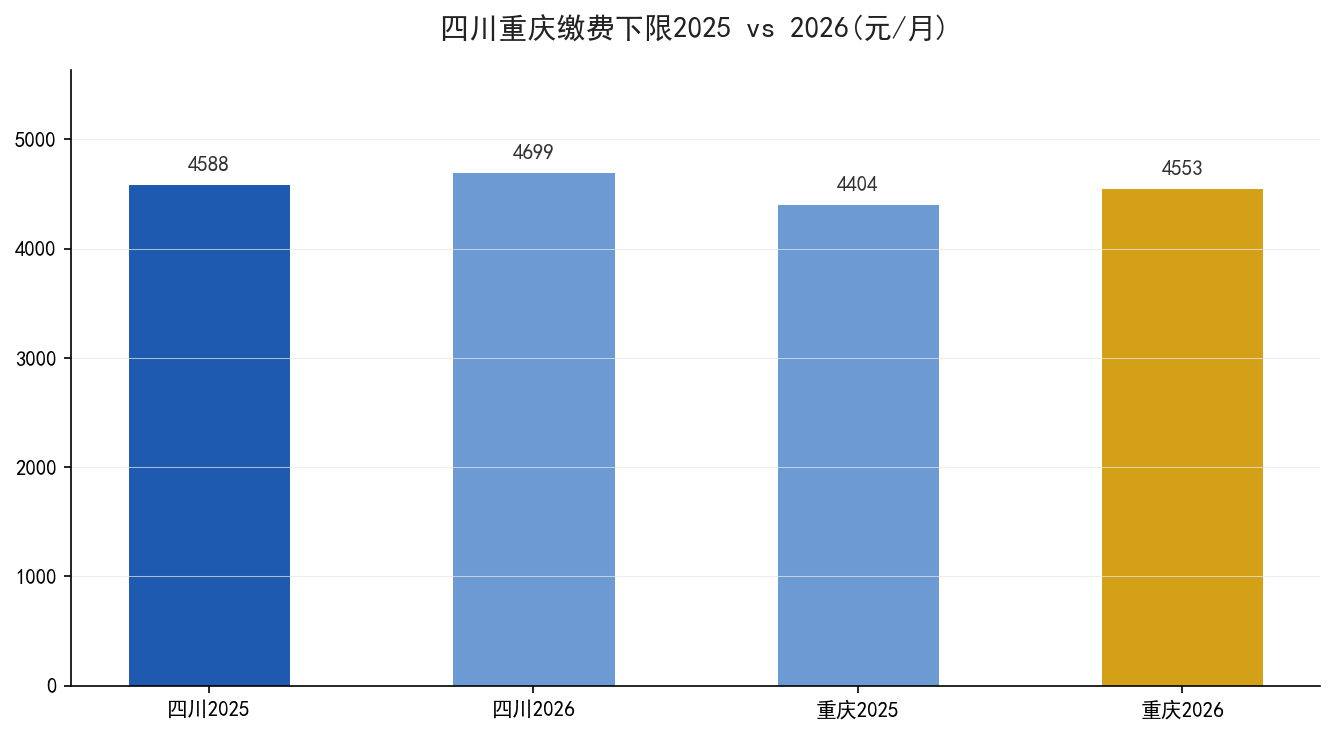
先把两边新的官方数摆出来。四川2026年度社保缴费基数文件9月9日在省政府网站公布了:上限23493元(月)、下限4699元,基准7831元。重庆渝人社规〔2026〕18号文9月14日签发、18日挂网:缴费上限22765元、下限4553元。这两省去年的下限分别是:四川4588元(2025全年),重庆4404元(2025全年,渝人社规〔2025〕20号)。

多掏了多少:成都老张一年多266,重庆小周一年多358

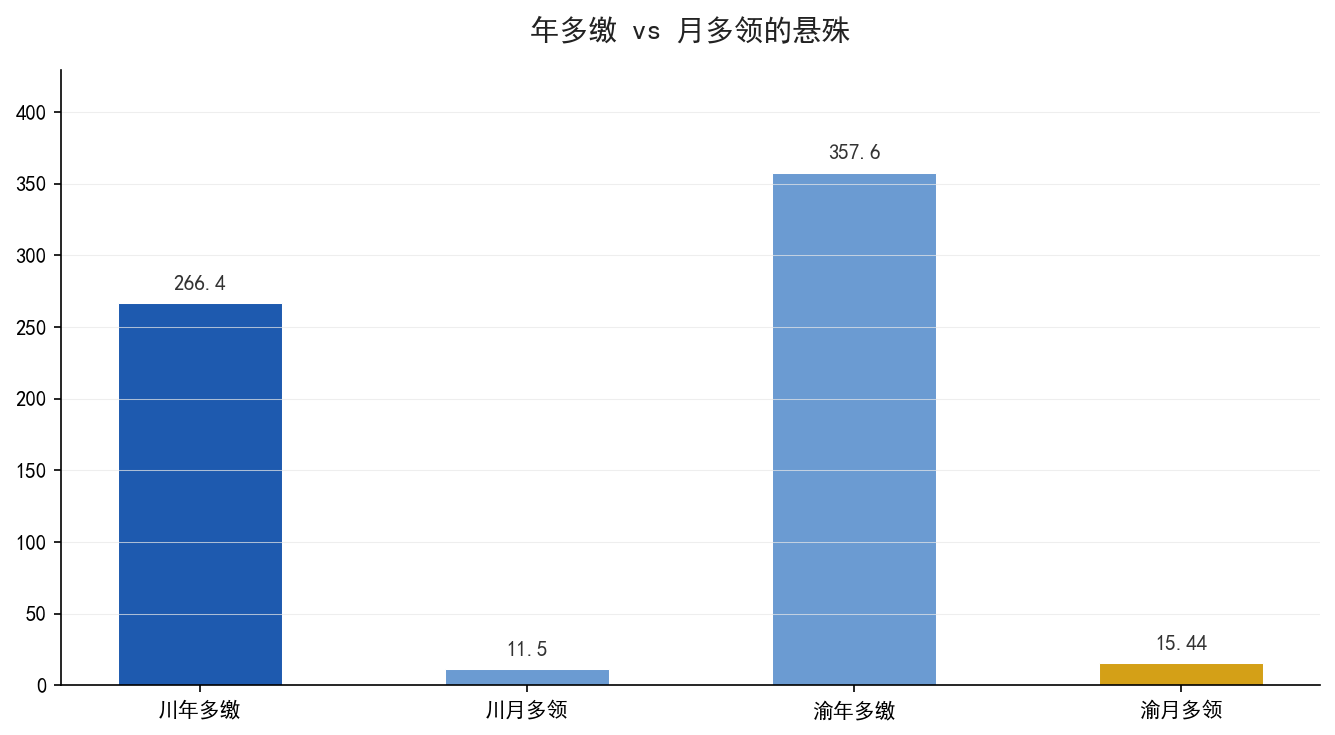
拿成都老张算——灵活就业60%档,按新下限4699元基数,20%费率每月缴939.8元;2025年按4588缴是917.6元。每月多出22.2元,一年266.4元。重庆小周同样60%档:新基数4553×20%=910.6元/月,旧基数4404×20%=880.8元/月,每月多29.8元,一年多357.6元。

省份 2025下限 2026下限 月多掏 年多掏
四川 4588 4699 22.2元 266.4元
重庆 4404 4553 29.8元 357.6元

四川重庆缴费下限2025vs2026

多掏了,将来退休能多领多少

这里才是重点——多交的钱,多少能回到自己手上?

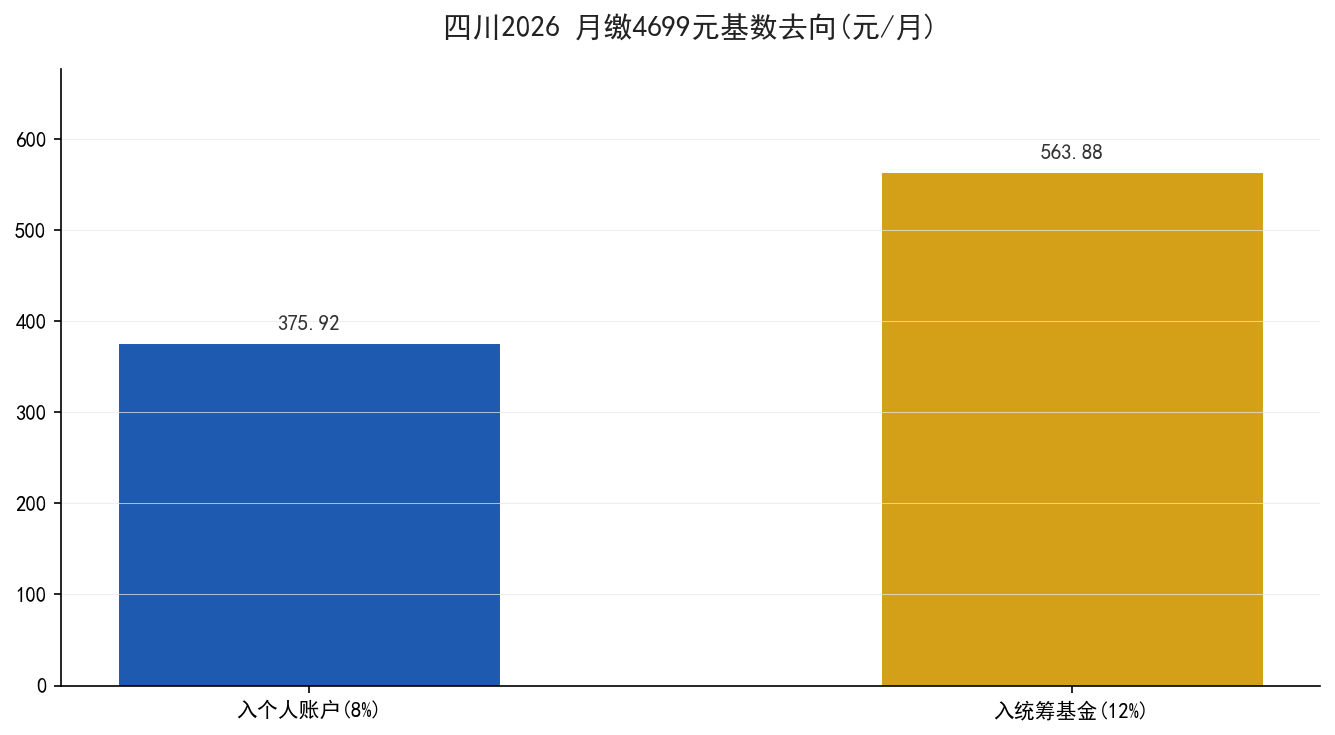
灵活就业20%的费率里,8%进个人账户,12%进统筹。进个人账户的那一块将来按计发月数领;进统筹的那一块是给别人发养老金的,跟自己的账户没关系。所以缴费基数涨了,真正影响你退休多领的,只有个人账户那8%。

四川:下限涨111元,这111×8%=8.88元/月多进个人账户。假设按新下限再缴15年,个人账户多累计:8.88×12×15=1598.4元。除以139个月=11.5元/月。这才是老张将来每个月多领的——11块5。而他这15年多掏了266.4×15=3996元。

重庆:下限涨149元,149×8%=11.92元/月多进个人账户,15年累计2145.6元,÷139=15.44元/月。多掏总额357.6×15=5364元。

年多掏与月多领的悬殊对比

多掏的钱去哪了,账为什么不对等

很多人以为社保多交就多领,这话放到缴费基数上要拆开看。基数涨了、指数不变(都是60%档),所以基础养老金那块不受缴费基数直接影响——基础养老金看的是计发基数×指数×年限。缴费基数涨,只涨个人账户那8%入口,12%统筹是别人的。所以年多掏三四百、个人账户月多十几块——两个数的悬殊是被12%这个比例决定的,不是政策坑人,是机制设计成这样的。

网上不少帖子把”多缴多得”理解成”交的钱全回来”,其实20%里60%进了统筹池子——”多缴”里”多得”的只是个人账户那40%。剩下60%是共济体系里的贡献,算成自己口袋的钱就错了。

灵活就业费率去向个人与统筹

值不值,问的不是账,是自己的现金流

把上面两笔账摊开看:每年多出两三百块,对现金流紧的人需要掂量——它换不来将来养老金的大幅跳升(每月十几块),但它也的确换来多一点点。问题不是”值不值”,是”现在能不能扛住”。如果眼下每月多22块不痛,那就续上——指数保住了,年限在涨,个人账户也在攒。如果眼下多29块就吃力,那维持最低档也比断缴强——年限才是最扛打的变量。

两省2026年新的缴费基数文件发布后,灵活就业按新下限续缴即可。四川2026年度养老金的计发基数(计算起点)Q4才会公布,目前暂按2025年基数预发;重庆同理。这笔账说的是缴费口径,计发基数单独走——”交的钱”和”领的起点”是两套数,从一开始就不是一回事。

参考资料:四川省人力资源和社会保障厅等四部门《关于公布2026年度社会保险缴费基数上下限标准的通知》(2026-09-09、sc.gov.cn);重庆市人力资源和社会保障局等四部门 渝人社规〔2026〕18号(2026-09-14)。

养老金3200元,1月退休10月重算,能补多少

养老金3200元,1月退休10月重算,能补多少

后台有人问得挺具体:今年1月在上海办的退休,养老金3200元,听说到10月要”重算补差”——到底能补多少?是几百块还是上千块?这个问题没法一句话回答,因为补多少取决于三个数:本省计发基数涨了多少、你的指数和年限是多少、你退休月份离重算隔了几个月。今天拿三个已经公布2026计发基数的省份,把这笔账逐个算给你看。

先把”预发”两个字说明白——退休那年,当年的计发基数还没发文件,社保只能先用上一年的数给你核待遇;等本年基数发文,再按新数重算一遍,少的那部分一次性补给你。所以这不是”多发的钱”,是你本来就该领的,只是晚到几个月。

主账:上海1月退休这笔,补343.2元

按提问人的条件算:上海退休,养老金3200元,平均指数0.6,缴了30年,没有视同缴费年限。

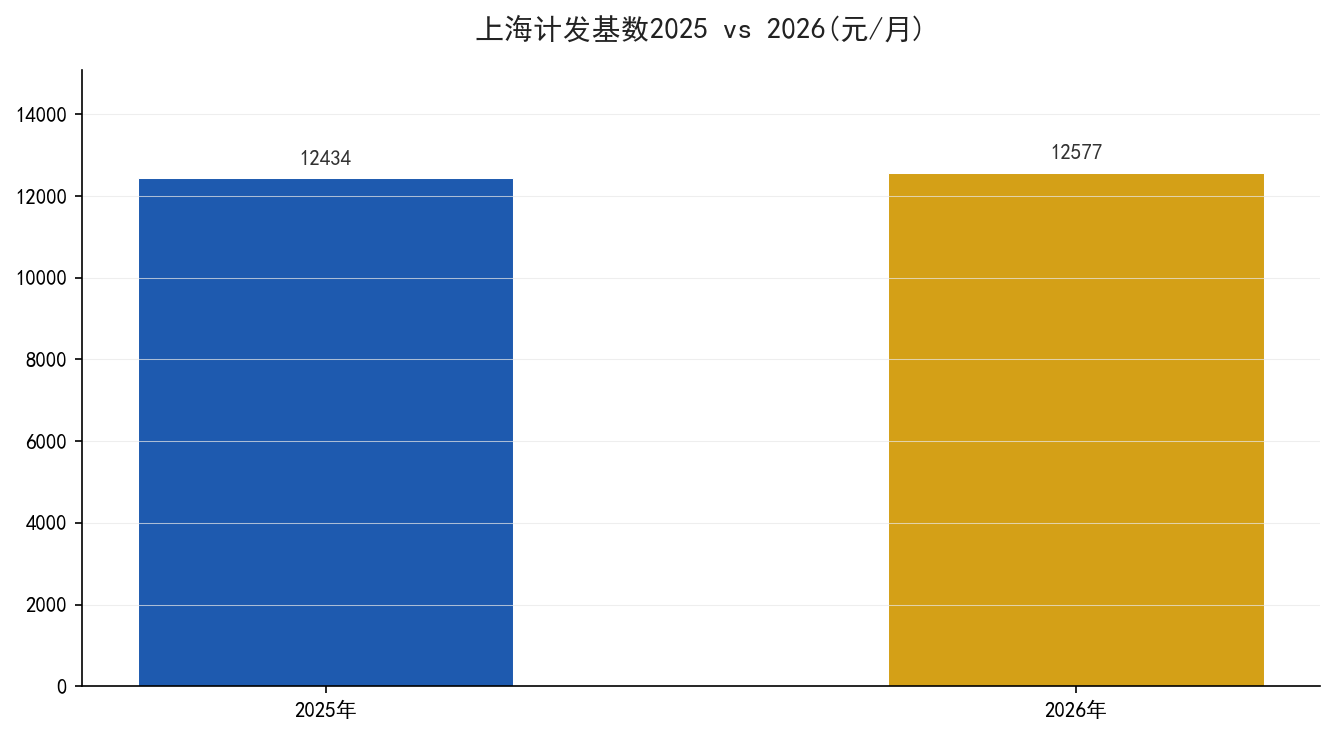
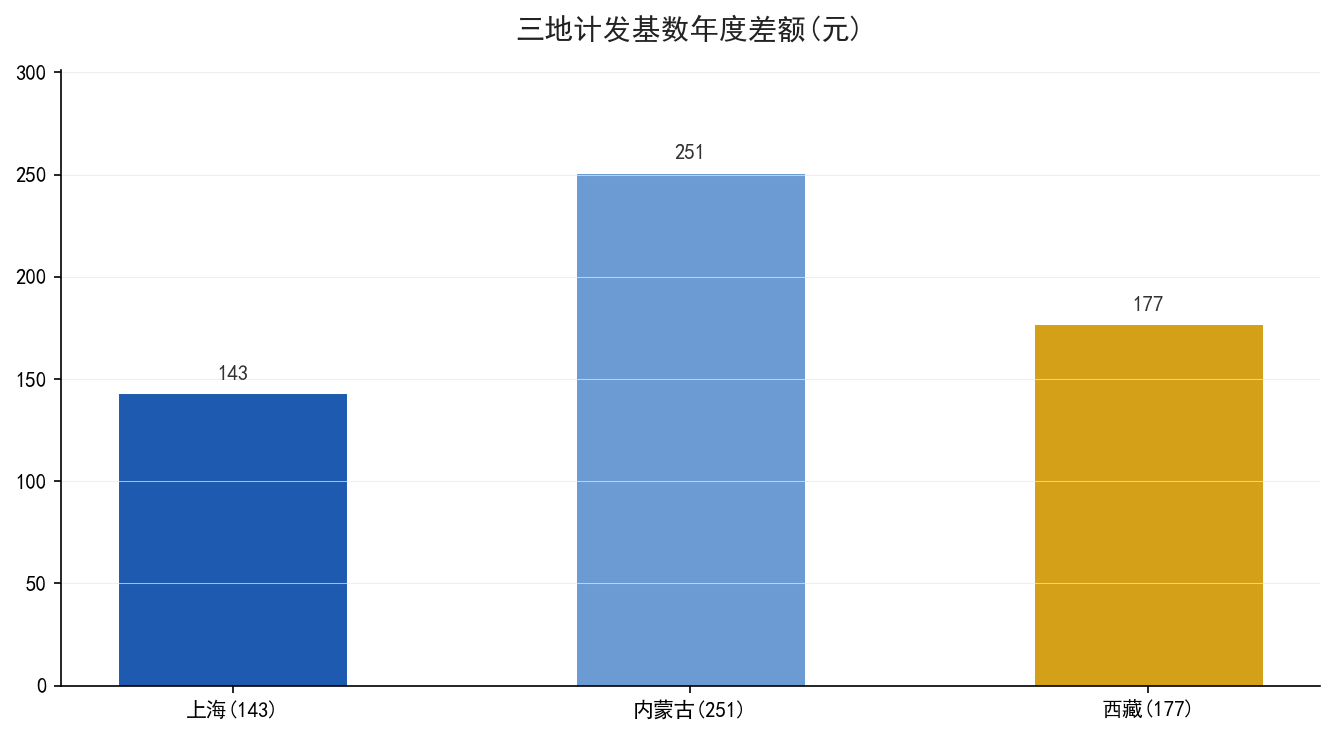
上海2026年度社保基数文件定的事:上年度社平工资12577元,计发基数与社平并轨,所以2026年计发基数就是12577元。上海2025年这个数是12434元。两者相减:12577-12434=143元,这就是今年的差额。

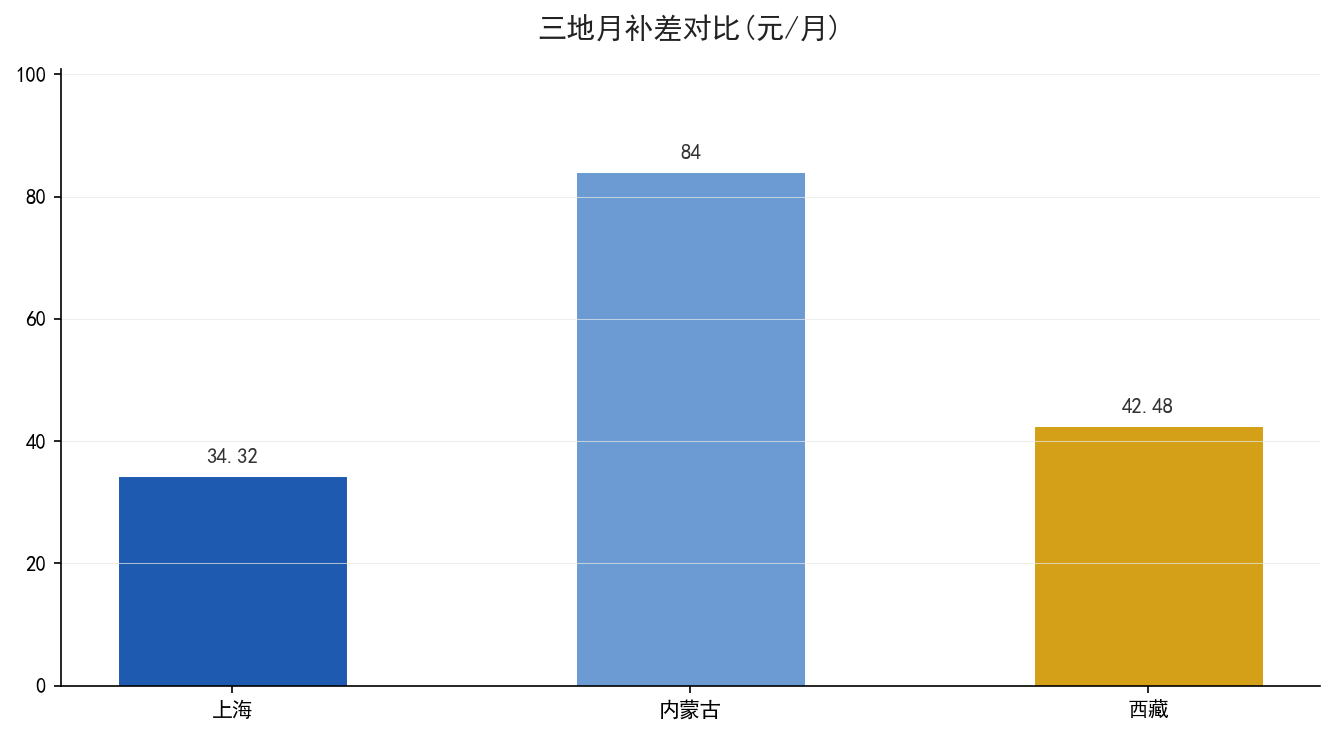
基础养老金的差额=143×(1+0.6)÷2×30×1%=143×0.8×0.3=34.32元/月。他的指数年限不变、个人账户不变,所以个人账户那一项不参与重算——只有基础养老金这一块跟着涨。

项目 数额 怎么来的
2026计发基数 12577 元 沪2026基数文件(并轨社平)
2025计发基数 12434 元 上年文件
年度差额 143 元 12577-12434
月补差 34.32 元 143×0.8×30×1%

1月退休、10月重算,中间隔了10个月:34.32×10=343.2元,一次性补到卡里。11月起每月养老金变成3234.32元。这是这位上海退休人员这笔账的全部。

上海计发基数2025与2026对照

同一件事,内蒙古能补840元

换个省,差得就不一样。内蒙古人社厅内人社发〔2026〕85号文定的是:2025年全口径城镇单位就业人员月平均工资8430元,按国办发〔2019〕13号政策计发基数直接使用这个数。内蒙古上年是8179元,今年差额:8430-8179=251元——比上海的143大不少。

放一位养老金3400元的内蒙古退休人员:指数0.6、35年,其中5年视同缴费年限,视同指数0.92、过渡系数1.2%。基础养老金差额=251×0.8×35×1%=70.2元/月;过渡性养老金差额=251×5×0.92×1.2%=13.8元/月。两块相加84元/月,10个月补840元,11月起养老金变3484元。

三地计发基数年度差额对比

西藏这笔,只有上海的六成

再看西藏。藏人社发〔2026〕46号文:2026年计发基数11954元,上年11777元,差额177元。同条件0.6指数、30年、无过渡的退休人员,月补差=177×0.8×30×1%=42.48元,10个月补424.8元。同样是1月退休10月重算,西藏42.48元/月反而比上海的34.32元/月还多两成——因为年度差额177元比上海143元高。但放到10个月看,424.8元不到内蒙古840元的一半:内蒙的251元差额,才是今年已公布省份里最大的一档。

重算前后三地月养老金变化

为什么有人补得多,有人补得少

三个省算完,规律自己浮出来了。补差大小=本省年度差额×你的系数×年限×月数。年度差额是省里定的(上海143、内蒙古251、西藏177),你改不了;月数是退休月份决定的,1月退比9月退多拿9个月的补差;系数和年限是自己的,0.6和30年算一遍,1.0和35年算出来能翻一倍多。所以同一座城、同样养老金3200,有人每月补三十几块,有人补八十几块。

还有一件事值得提醒:自己算出的数跟社保到账数差个几块钱,别急着吵。社保用的指数是历年平均值,跟自己记的整数不一样;重算到账时间各省也不同,9到11月不等。拿着核定表去社保窗口对一遍,比自己猜省事。这笔账本质是你的钱晚到几个月,少一分都不该,但也没想象中那么厚——把预期放在它本来的位置。

参考资料:上海市人社局2026年度社保缴费基数文件;内人社发〔2026〕85号;藏人社发〔2026〕46号;国办发〔2019〕13号。

同样缴30年,并轨的贵州和未并轨的天津,退休差多少

同样缴30年,并轨的贵州和未并轨的天津,退休差多少

不少人有这个疑问:听说有的省计发基数就是缴费基数,有的省两个数差着一大截——这是真的吗?对退休到手的钱有影响吗?今天不空谈”并轨”这个词,拿 2026 年已经发文的几个省,同样缴 30 年算一遍,看完就知道自己省在哪类、账差在哪。

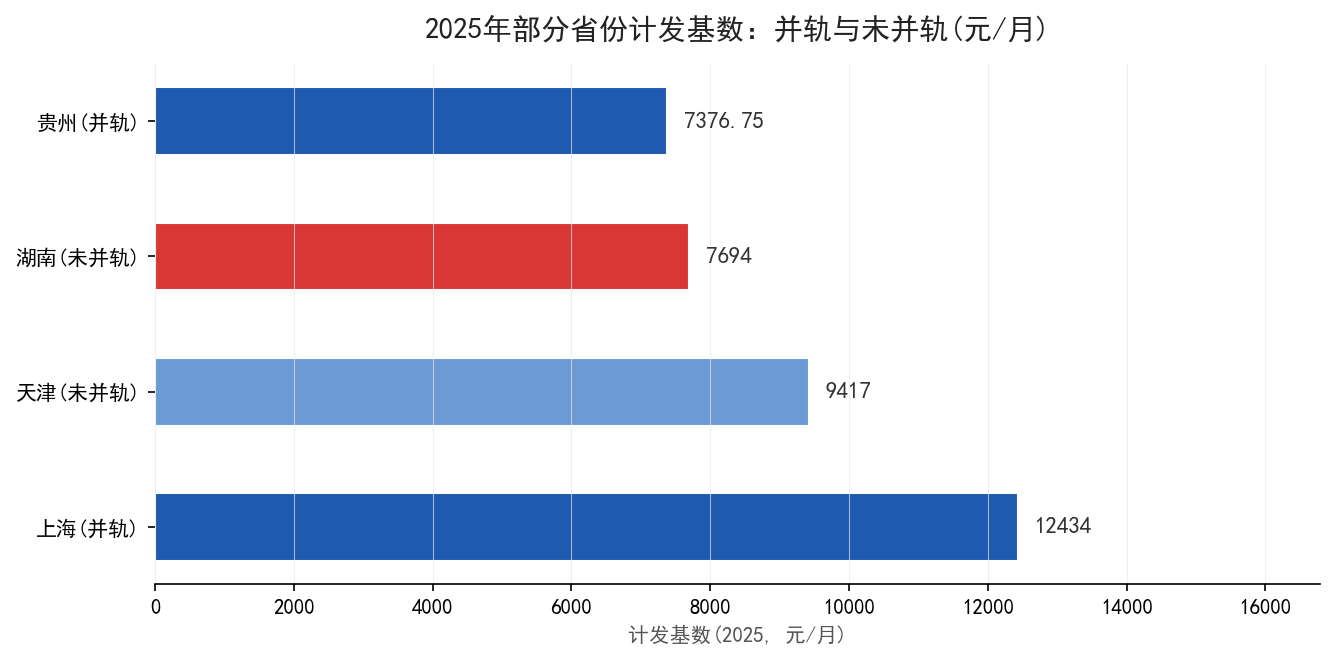
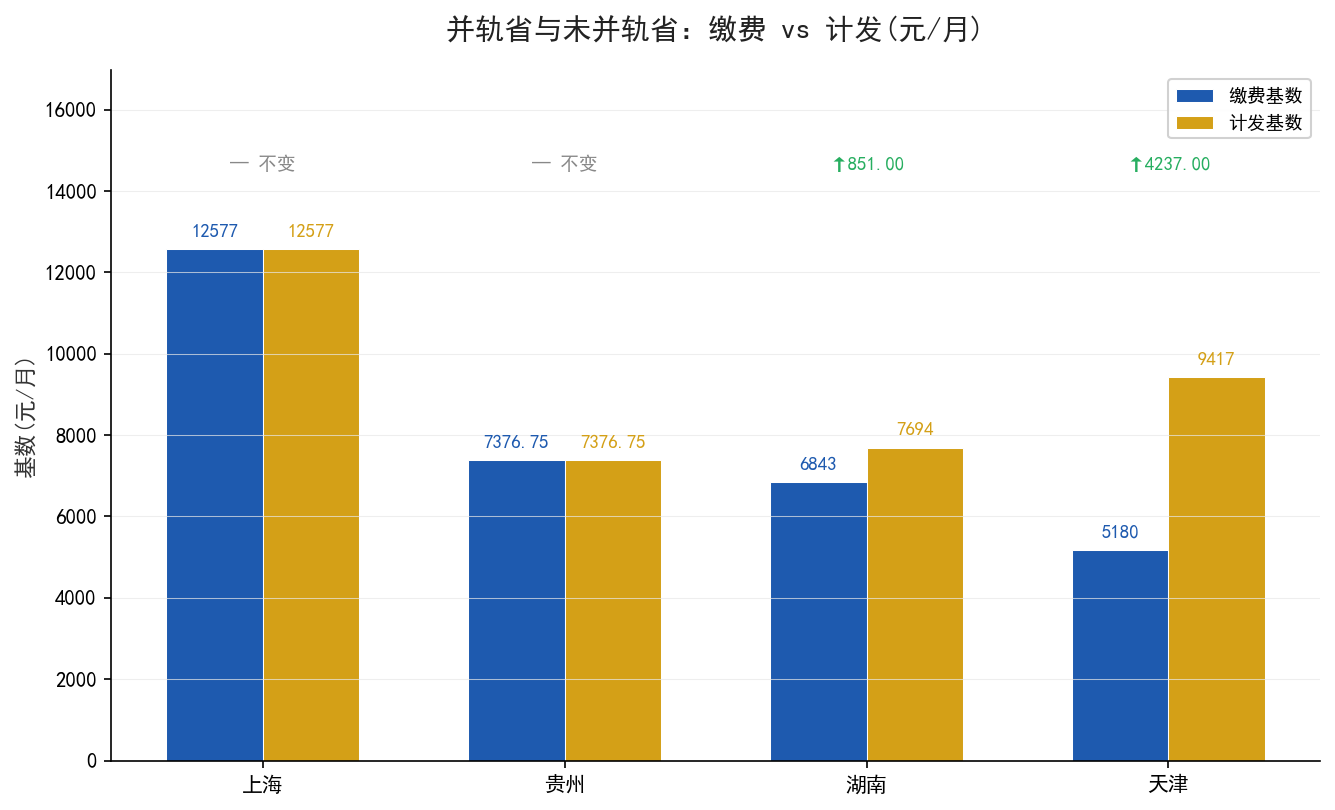
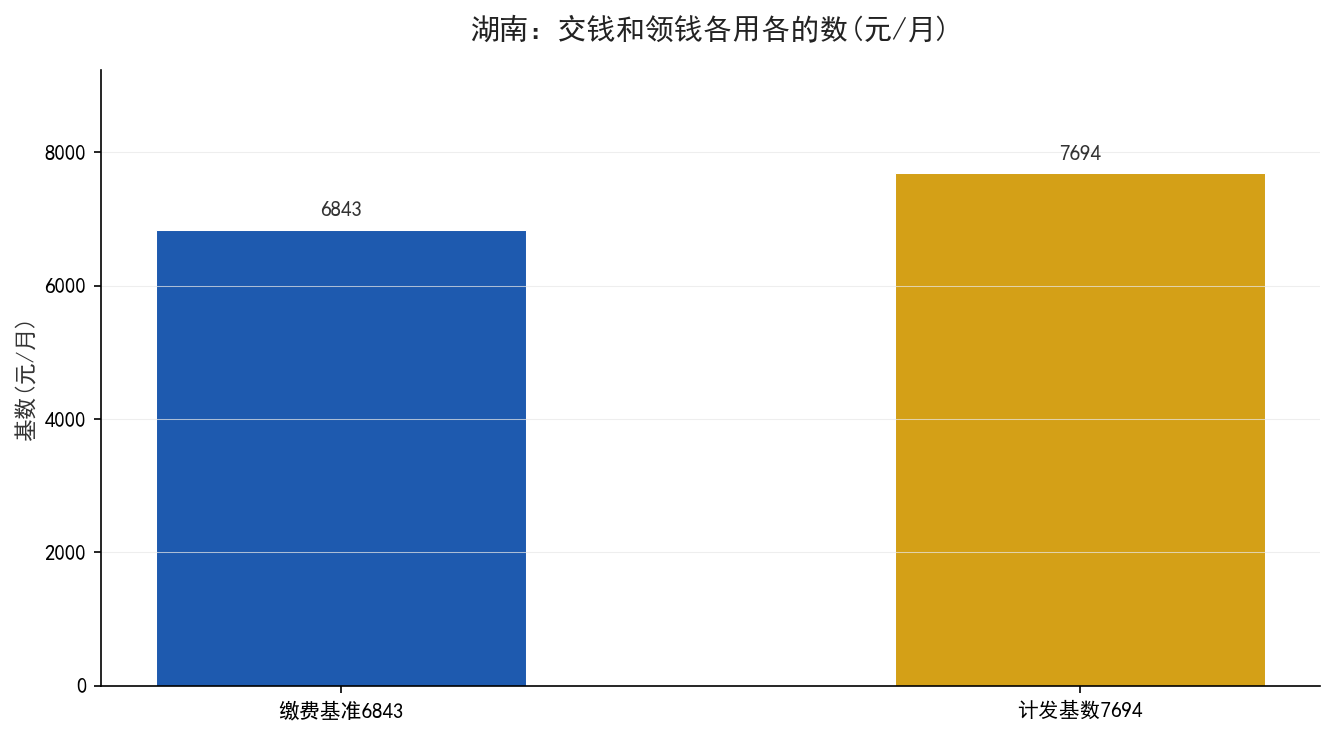
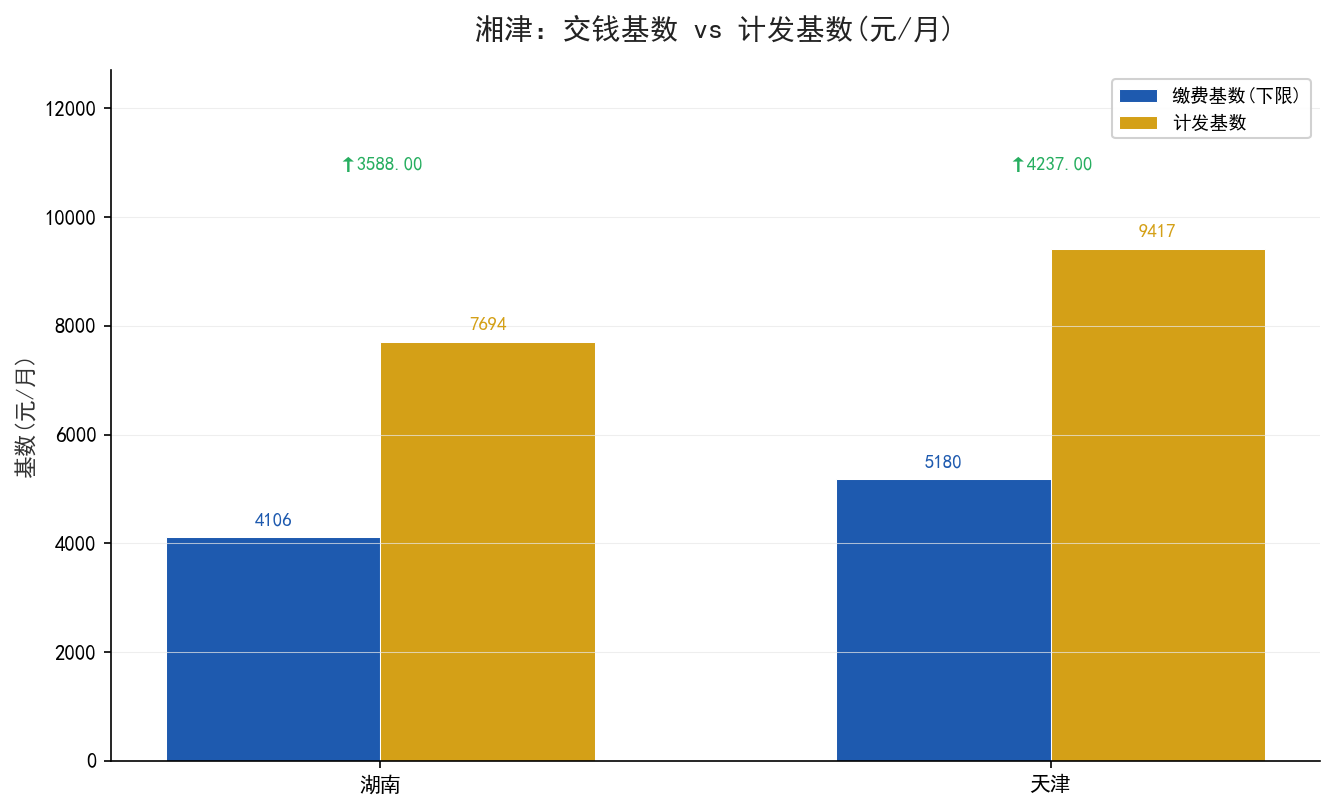
先把两类省的口径摆清楚。所谓并轨,就是计发基数直接使用全口径社平工资,不再单独发文。2026 年已发文的:上海 12577 元(社平即计发)、西藏藏人社发〔2026〕46 号 11954 元、内蒙古内人社发〔2026〕85 号 8430 元、贵州黔人社发〔2026〕7 号 7376.75 元——四个数的共同点是”交钱的基准和领钱的起点,同一个数”。未并轨的省反过来,两套数分开发文:天津 2025 年缴费基准 8540(津人社局发〔2025〕6 号)、计发基数 9417(〔2025〕9 号),湖南 2025 年基准 6787、计发 7694。

类型 省份 交钱基准 计发基数 两数关系
并轨(2026) 上海 12577 12577 同一数
并轨(2026) 贵州 7376.75 7376.75 同一数
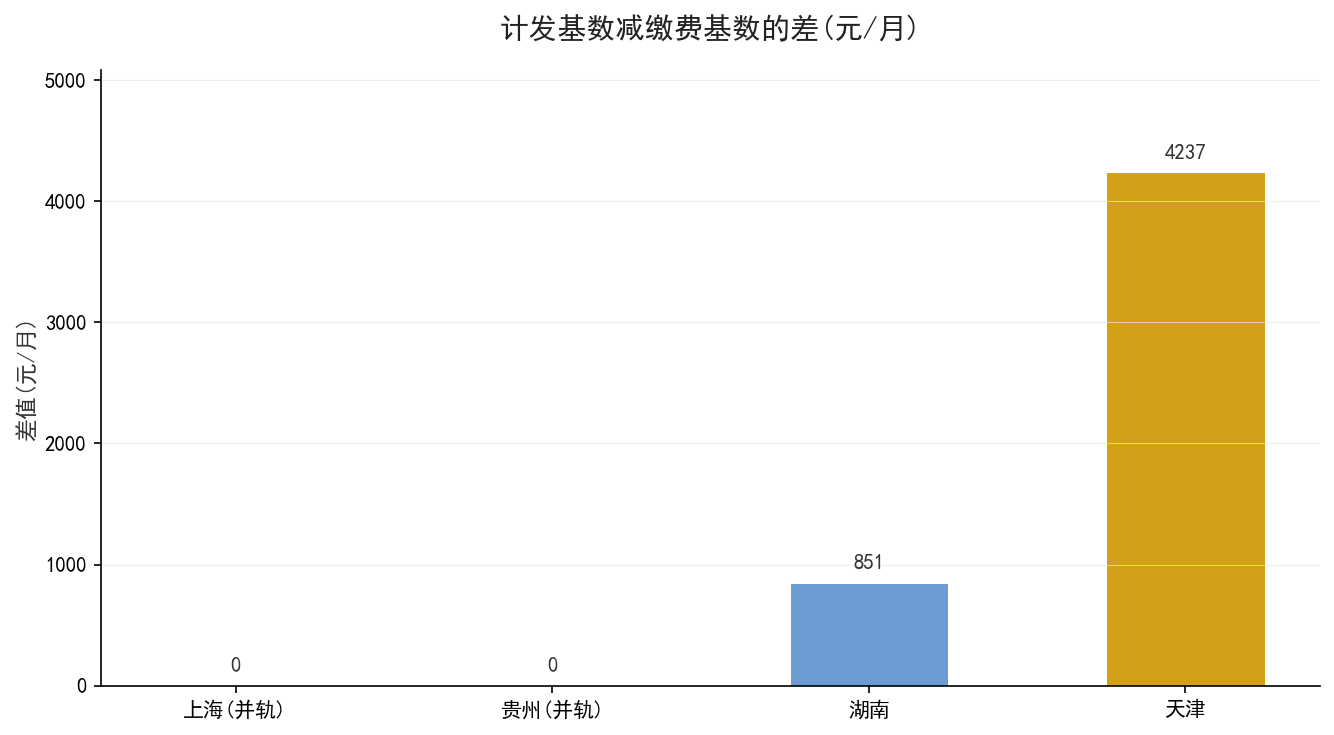
未并轨(2025) 天津 8540 9417 差 877
未并轨(2025) 湖南 6787 7694 差 907

贵州 2213.03 元,天津 2825.1 元,怎么来的

设两位条件完全相同的参保人:老杨在贵州、老周在天津,都缴 30 年、平均指数 1.0、同年退休。贵州按 2026 计发 7376.75:基础养老金=7376.75×(1+1)÷2×30×1%=2213.03 元/月。天津按 2025 计发 9417:9417×(1+1)÷2×30×1%=2825.1 元/月。同样 30 年、同样指数,天津每月多 612.07 元,一年多 7344.8 元,领 20 年差 14.7 万。

并轨未并轨省份计发基数对照

那并轨是不是吃亏了

先别急着下这个结论。上面这 612.07 元的差,真正的原因不是”贵州并了轨”,而是贵州的计发基数本身是 7376.75,天津的是 9417——两个省的全口径社平水平不同,基数就不同。要看并轨本身的影响,得比同规模省份,或者比同一省的去年与今年:贵州 2025 计发 7324.5(黔人社发〔2025〕16 号),2026 涨到 7376.75,并轨前后都是跟全口径社平走,一分没因为并轨少算。再看上海——并轨了,计发 12434 全国第一。所以”并轨=领得少”是个流传很广的错误等式,账面上站不住。

四省交钱基准与计发基数对照

两套数对自己意味着什么

落到个人头上,关心的其实是三件事。一,交多少钱:按档位来,60% 档就是社平的六成,并轨与否不改变这个比例。二,退休算多少:看计发基数——并轨省用社平,未并轨省用单独核定的数,通常略高(天津差 877、湖南差 907),这部分是统筹机制给的统一基准。三,换省退休:先看户籍和缴满 10 年的认定,再比较两省”计发基数+你的指数年限”,而不是先看并轨标签——标签不写在核定表上,数字才写。

自己怎么核对属于哪类

办法很简单:搜”省份名+2026 社保基数”,看人社局发的文里”缴费基数”和”计发基数”是不是同一个数。是同一个,就是并轨省;两个数分开写,就是未并轨。然后把两个数都抄在自己核定表的边上,算基础养老金时只认计发基数那个。各省数值每年更新,未并轨省 2026 年计发基数大多还没发,眼下先用已发文的最新值算,等本省文件下来再替换——差出来的部分,补发时会对齐。

参考资料:黔人社发〔2026〕7号、〔2025〕16号;藏人社发〔2026〕46号;内人社发〔2026〕85号;津人社局发〔2025〕6号、9号;湖南省人社厅 2025-09-22 三部门通知;上海市人社局 2026年度社保基数文件。

计发基数减缴费基准的差值示意

同是天津计发基数9417,缴15年30年,养老金差多少

同是天津计发基数9417,缴15年30年,养老金差多少

评论区常有一种说法:养老金高低全看在哪个省退,本地基数定死了就没得改。这话说了一半就停了——同一座城、同一个计发基数,退休金照样能差出一倍。今天不空谈,拿天津两位同年退休的参保人算给你看。

先定口径。天津市人社局 2025 年发的两个文:津人社局发〔2025〕6 号定了缴费基数(下限 5124、上限 25620),〔2025〕9 号定了计发基数 9417 元/月。交钱用前者,领钱算待遇用后者——这是两套数,天津 2025 年就是这么执行的。

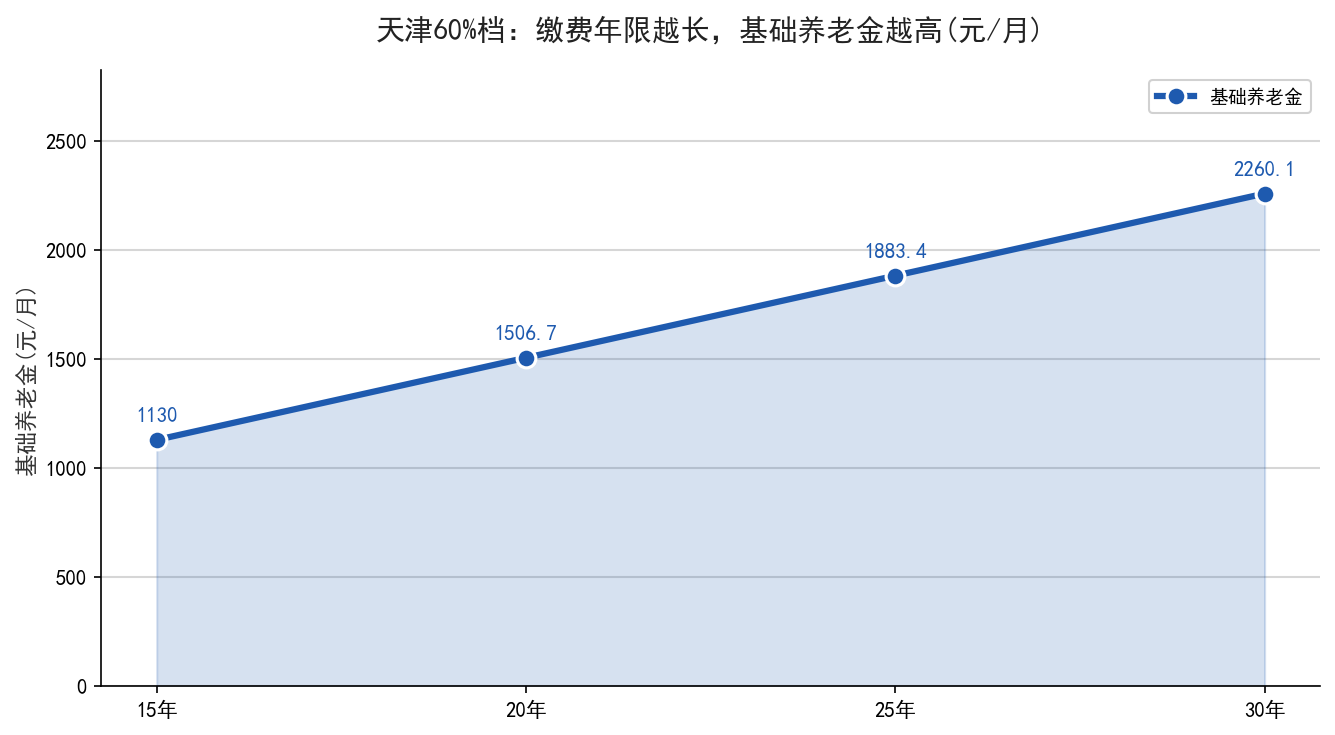
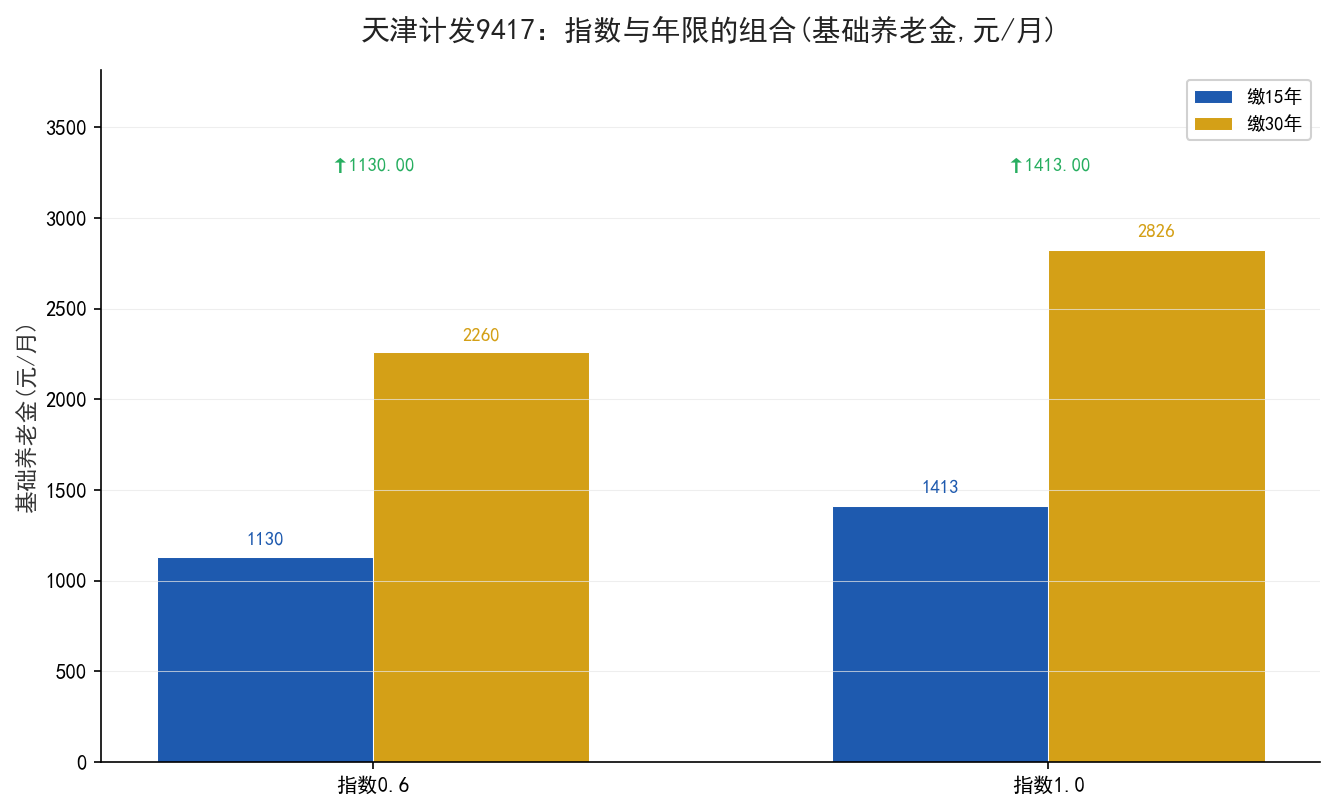
参保人老陈,1965 年生,2025 年 60 岁退休,全程按 60% 档缴(指数 0.6),计发基数 9417。他有个比他早几年退休的老邻居,只缴了 15 年;老陈自己缴满 30 年。两个人的基础养老金分别是:缴 15 年——9417×(1+0.6)÷2×15×1%=1130.04 元/月;缴 30 年——9417×(1+0.6)÷2×30×1%=2260.08 元/月。

9417 一个数没动,年份怎么把账撕开的

注意看这两个数的来历:公式一样、指数一样、计发基数一样,唯一的差别是年限从 15 变 30。基础养老金直接从 1130.04 翻到 2260.08,整一倍。这一倍怎么滚出来的?公式里年限是乘数,9417×0.8×1%=75.34 元/月·年——每多缴一年,基础养老金固定加 75.34 元,多 15 年就是 1130.4 元。线性、可算、没有任何玄学。

缴费方案(指数0.6) 基础养老金 个人账户 合计
缴15年·60%档 1130.04 元 530.8 元 1660.8 元/月
缴30年·60%档 2260.08 元 1061.66 元 3321.7 元/月

个人账户这笔很多人漏算:60% 档月缴 5124 的 8% 入账,一年 4919.04 元;缴 15 年累计 73,785.6 元,除以 139 个月=530.8 元/月;缴 30 年累计 147,571.2 元,÷139=1061.66 元/月。两项合计:缴 15 年 1660.8 元/月,缴 30 年 3321.7 元/月——正好差一倍,20 年领下来差 39.6 万。

天津缴费年限从15到30基础养老金的增长

基数不动,档次再抬高一层呢

网上不少帖子说,多缴一年能多拿好几百。拆开公式看其实是:指数不变时,多缴一年只多 1% 计发基数的一半——按 9417 算是 75.34 元(0.6 档系数 0.8 的部分)。真正把差距撕大的是年限和档次两个乘数一起动。要是老陈从 60% 档提到 100% 档(月缴 8540 基准的 20%),同样 30 年:基础 9417×(1+1)÷2×30×1%=2825.1 元/月,合计能上 3800 元级别。但代价是月缴翻倍——值不值,要看自己现金流,这里只算账,不替任何人拍板。

天津指数与年限组合的基础养老金

还有人说,换到高基数省就行了

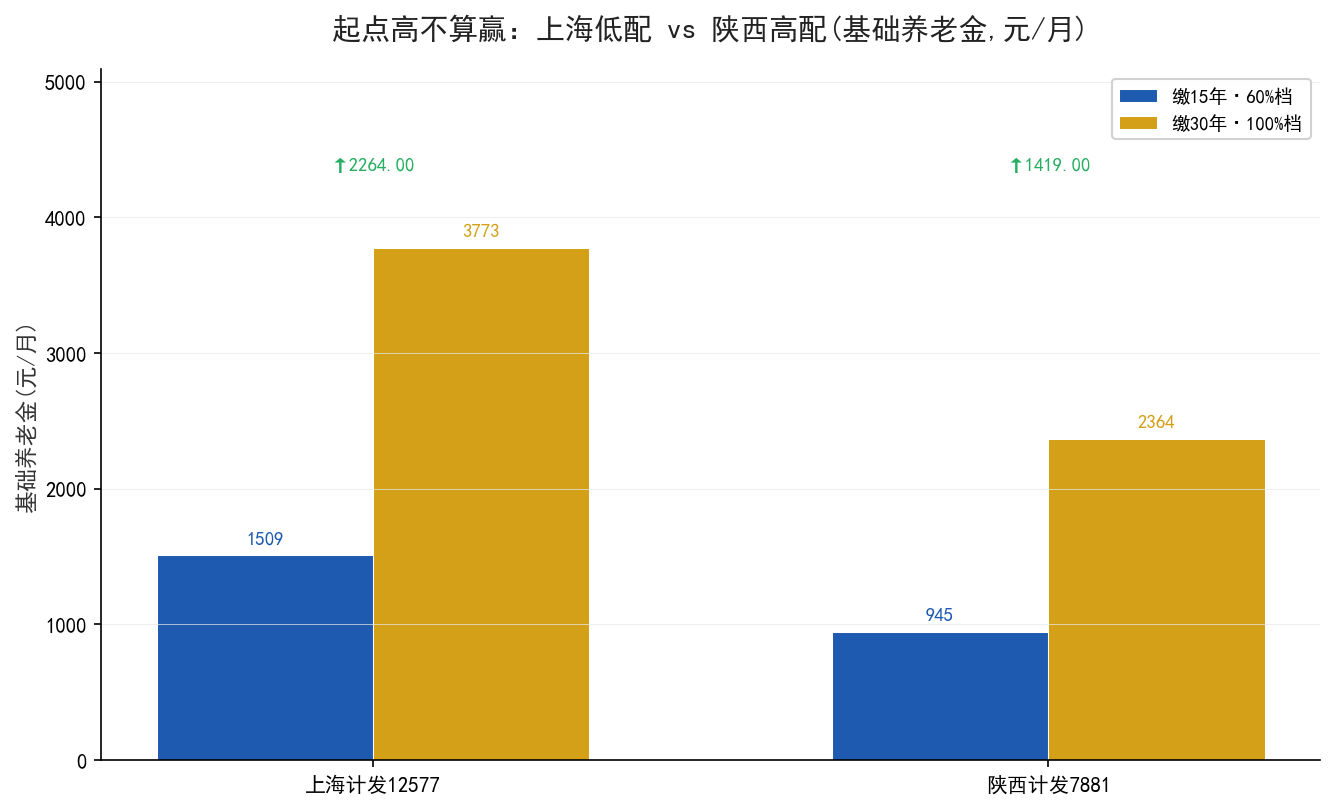
常有人拿上海对比:上海计发基数高,全国第一,挪去上海退肯定多。真算起来未必。同样只缴 15 年、60% 档,上海 2025 年计发 12434:12434×(1+0.6)÷2×15×1%=1492.08 元/月;老陈在天津缴 30 年 60% 档合计 3321.7 元/月。上海起跑线高出一大截,照样被”缴得久”反超——起跑线再高,也得跑得够远才兑现。

上海15年60档与天津30年60档的对比

这笔账,自己就能复算

方法照抄就行:找到本省计发基数(人社局官网发的文),写下来;再加上自己的缴费指数和年限,代入 9417 那一步换成你省的数。文中所有数都能在官方文件里对上,各省每年数值会更新,以退休当年文件为准;跨省退休地的选择还要看户籍和缴费满 10 年的认定,这里不展开。多缴多得这四个字,落到公式里就是三个乘数——基数、指数、年限。前一个看省份,后两个,普通人手里都攥着。

参考资料:天津市人社局 津人社局发〔2025〕6号(缴费基数上下限)、〔2025〕9号(计发基数9417);上海市人社局 2025年度社保基数文件(计发12434)。

养老金2700元,把缴费基数当计发基数,账差多少

养老金2700元,把缴费基数当计发基数,账差多少

最近不止一个人留言问同一件事:省里发了通知,缴费基数 6787,计发基数 7694,这两个数到底是不是一回事?差在哪一栏?今天不空谈概念,拿湖南一位 2025 年退休的老林,从核定表到每月到手的钱,一笔一笔对给你看。

先说清口径。湖南省人社厅等三部门 2025 年 9 月 22 日发的通知里写着两条关键数:缴费基准值 6787 元/月,下限 4072 元、上限 20361 元;计发基数 7694 元/月。前一条管交钱——老林按灵活就业 60% 档缴,月缴 4072 元的 20%,即 814.4 元/月;后一条管领钱——他退休那天算待遇,起点是 7694,不是 6787。一个管平时交钱,一个管退休算待遇,两个数在湖南就是这么分开用的。

项目 数值(2025) 管什么
缴费基准值 6787 元/月 交钱的基准(60%档=4072)
缴费基数下限 4072 元/月 老林每月按它交 814.4 元
养老金计发基数 7694 元/月 退休算待遇的起点

6787和7694,差在哪一栏

老林 1965 年生,2025 年满 60 岁退休,平均缴费指数 0.6,累计缴了 30 年,个人账户按 4072 的 8% 入账,30 年累计约 117,676.8 元。

基础养老金这一步:7694×(1+0.6)÷2×30×1%=1846.56 元/月。个人账户这一步:117,676.8÷139=846.58 元/月。两项合计 2693.1 元/月——老林核定表上的数,就是这么来的。

湖南缴费基准6787与计发7694的对应

要是把 6787 当成计发基数,会差出多少

网上不少教人算养老金的帖子,顺手把缴费基准 6787 代进了计发基数那个位置。照这个错法给老林重算一遍:6787×(1+0.6)÷2×30×1%=1628.88 元/月。和正确算法 1846.56 一比,每月差 217.68 元。

这笔差额滚起来是什么概念?一年差 2612.16 元,退休后按 20 年领,就是 52,343.6 元。5 万出头,不是小数。而且注意:错用的只是基础养老金这一项,个人账户不受影响——错一格,不是全错,所以更难被发现。

错用缴费基准后每月差217.68元的对比

为什么交的低、算的高,还不能照搬

也有人反过来问:老林交钱按 4072 那一档,领钱却按 7694 算,中间差着一倍,是不是划算得可疑?这要说明白:计发基数不代表他一个人的账户,它是全省核定的算账起点。人社部门单独核定这个数,本意就是让低档缴费的人也能靠上一个全省统一的基准,而不是各算各的。所以 6787 和 7694 的差距,是统筹机制的设计,不是哪个人占了便宜。

两套数,分开记就不会错

回到开头的问题:6787 和 7694 差在哪一栏?答案已经清楚——交钱那页看缴费基准(60% 档落在 4072),领钱那页看计发基数。老林的账错一格就是 5 万,各省数值不同但道理一样:天津 2025 年缴费基准 8540、计发基数 9417(津人社局发〔2025〕6 号、9 号),错用同样会差。

自己的核定表拿到手,可以对着核两处:基础养老金那行除数是不是本省最新计发基数;缴费记录那页基数是不是按档位对应。两个数各在各的栏里,分清了,账就不会错。各省每年基数都会调整,具体到每个人,还得结合退休当年的实际数算——但有一条不变的:交钱一个数、领钱另一个数,别把它们当成一个。

参考资料:湖南省人社厅等三部门《关于公布2025年度社会保险缴费基数和计发基数的通知》(2025-09-22);天津市人社局 津人社局发〔2025〕6号、〔2025〕9号。

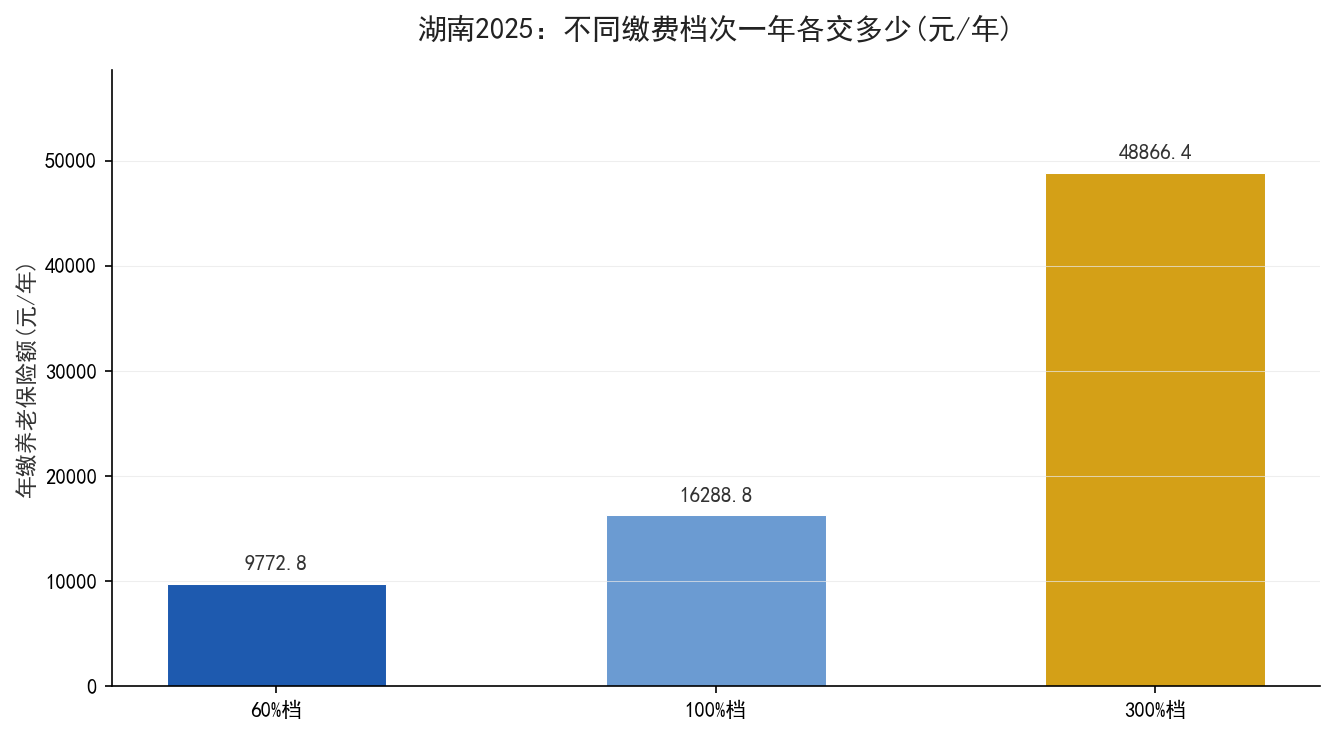
湖南不同缴费档次年缴对比

重庆灵活就业多缴10万,提档回本16年,延年只要9年

重庆灵活就业多缴10万,提档回本16年,延年只要9年

卡在”提档还是延年”上纠结大半年,是不少灵活就业人的真实状态。重庆灵活就业按60%档缴,每月881块;提到100%档,每月1468块,一个月就多出587块。多掏的这些钱到底值不值?把两条路的回本时间摆在一起,答案会让人意外——同样多掏十万出头,提档要十六年才回本,延年只要九年。

多缴的10万块,一年年滚成了多少投入

先看缴费底数。重庆2025年度社保缴费基数上下限核定用的就业人员平均工资是88065元/年,折合7339元/月。灵活就业在60%到300%之间选档,60%档就是4404元,100%档是7339元。这个标准,依据重庆人社、财政、医保、税务四部门《关于做好2025年度社会保险缴费系数上下限核定有关工作的通知》。

灵活就业养老缴费比例是20%,其中8%进个人账户,12%进统筹。按60%档(4404元)缴,每月4404×20%=880.8元,约881元;提到100%档(7339元),每月7339×20%=1467.8元,约1468元。提档这一下,每月多缴587元。

15年算下来,提档多缴的钱是587×12×15≈105660元,十万五千六。而另一条路——继续按60%档,把年限从15年延到25年,多缴的十年是881×12×10≈105720元,十万五千七。两条路多掏的钱几乎一样,都在十万五上下。钱一样,回来的速度却差了一倍。

两条路各能领多少,先把账算死

退休养老金还是两块:基础养老金和个人账户。重庆2025年的计发基数官方尚未公布,这里按已公布的2024年计发基数8160元静态测算,新基数公布后待遇会重算。

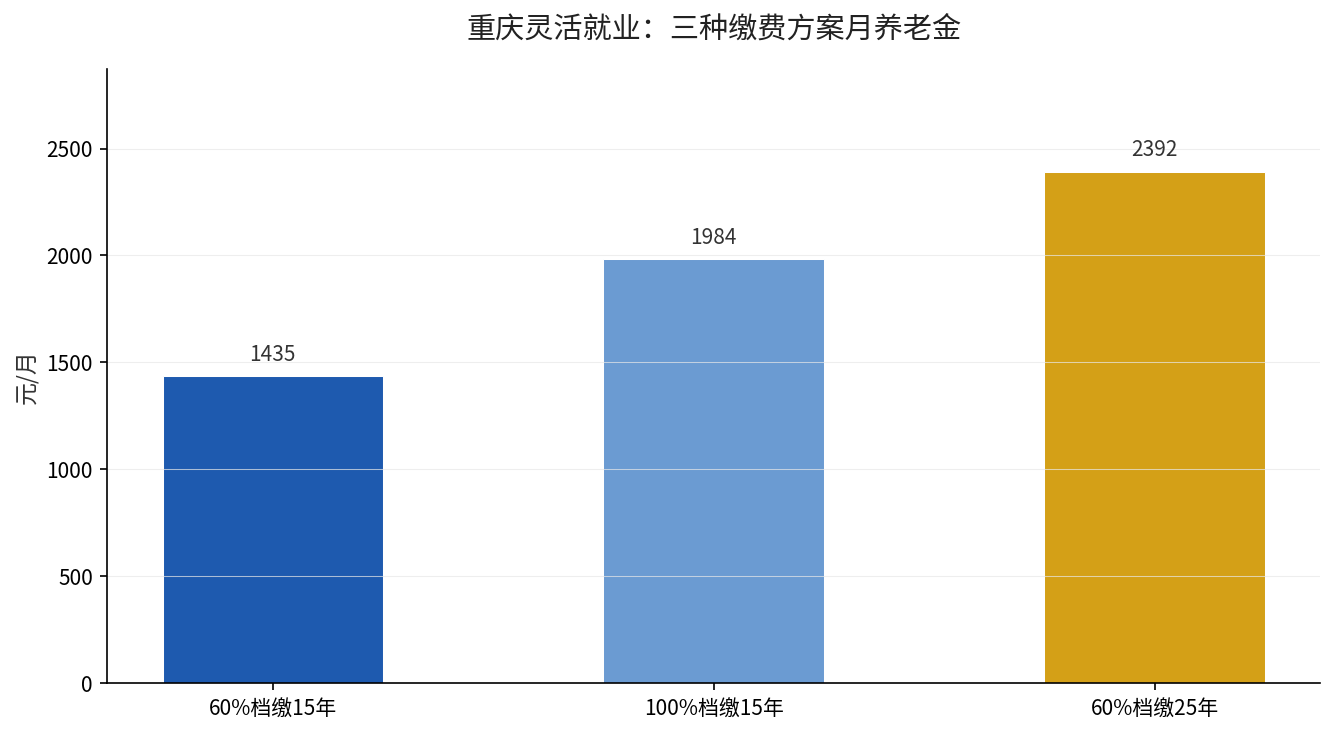
先算基础养老金,公式是计发基数×(1+平均缴费指数)÷2×缴费年限×1%。按60%档缴,平均指数0.6。60%档缴15年:8160×(1+0.6)÷2×15×1%=979.2元。个人账户这边,每月4404×8%=352.32元,15年累计约63418元,除以计发月数139,得到456.2元。两笔相加,60%档缴15年,到手约1435元。

再看另外两条路。100%档缴15年,平均指数1.0:基础养老金8160×(1+1)÷2×15×1%=1224元;个人账户每月7339×8%=587.12元,15年累计约105682元,÷139=760.3元,合计约1984元。60%档缴25年:基础养老金8160×(1+0.6)÷2×25×1%=1632元;个人账户累计约105696元,÷139=760.4元,合计约2392元。

重庆灵活就业三种缴费方案月养老金

同样多掏10万,回本一个16年一个9年

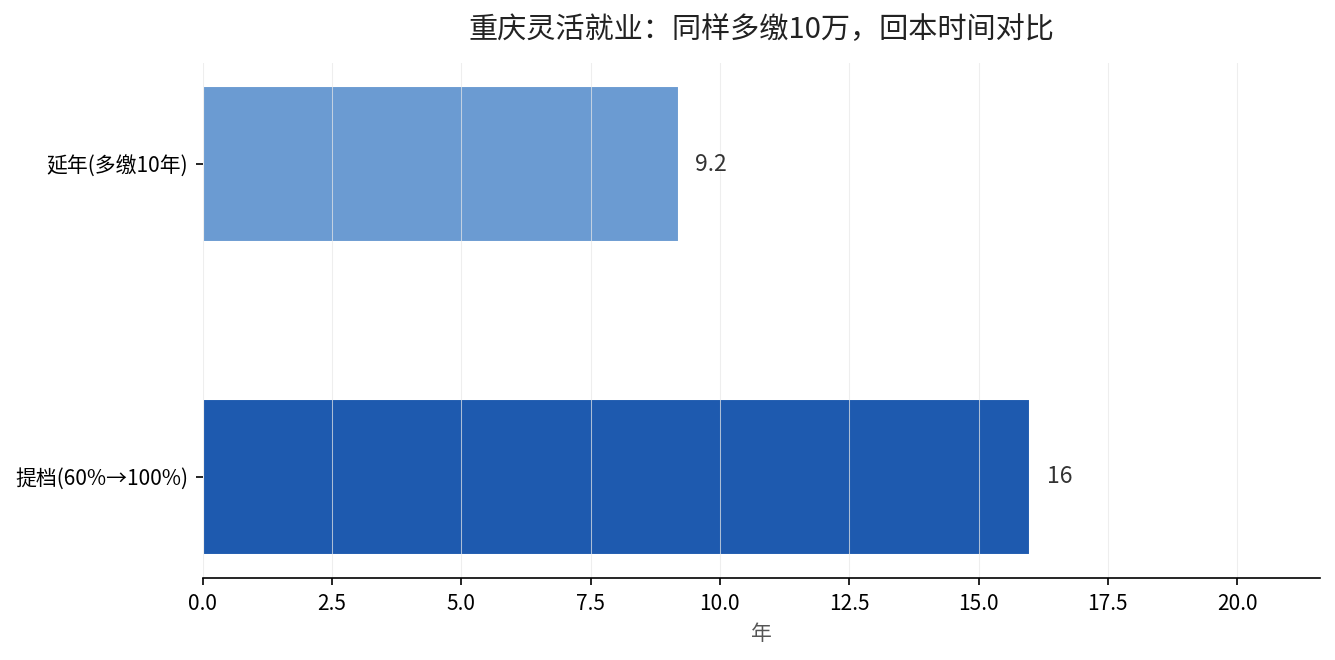
现在把回本时间摆出来,差距就出来了。提档这条路,比最低档多缴105660元,每月多领549元(1984-1435),回本要105660÷549≈192.5个月,也就是十六年。而延年这条路,多缴105720元,每月多领957元(2392-1435),回本只要105720÷957≈110.5个月,约九年两个月。

同样多掏十万五,提档要十六年才把多缴的钱领回来,延年九年就回本了。多缴的钱一样,退休后每个月多领的钱却差了一大截,这就是很多人没算明白的地方。

重庆提档与延年回本时间对比

为什么延年比提档划算,差在这笔账里

根子出在钱的去向。灵活就业交的钱里,只有8%进个人账户,剩下12%进统筹。提档时,每月多缴的587块里,只有约235块进自己的账户,剩下352块进了统筹池,这部分的回报被摊薄了。

延年不一样。每多缴一年,基础养老金就固定多涨”计发基数×0.8×1%”,这笔钱是终身发放、且随养老金上调年年跟着涨的,相当于把年限直接变成了终身现金流。提档的钱大头进了统筹,延年的钱却换来了终身兑现的基础养老金,所以延年的边际回报,天生比提档高。

还在纠结提档的人,现在该怎么选

收入还不稳定,最划算的动作是死守60%档,保住缴费连续性,把年限往长了堆——年限才是最硬的杠杆。收入稳定、手头宽裕,可以适当提档,但前提是先把年限续满20年以上,再谈提档,顺序不能反。重庆的账算下来很直白:先堆年限,再提档次。

关于提档和延年的完整对比,之前专门拆过一次重庆60%档和100%档的账,结论方向一致,可以翻回去对照:重庆灵活就业提档还是延年?多掏的钱要16年回本。

三件事,看完就去办

第一件,打开电子社保卡,查清楚自己目前是哪个档、实际累计缴费月数是多少,这是做所有决定的地基。第二件,用文中的公式代入重庆计发基数8160元(新基数公布后自动重算),按自己的档位和年限算一遍,对比提档和延年两条路的回本时间。第三件,收入不稳就死守60%档堆年限,收入稳就先把年限续满20年,再考虑提档,别把顺序搞反。

差的从来不是眼下这每个月几百块的投入,是二十年后你按月领钱时,那份多出来的、能让你体面活着的余量。

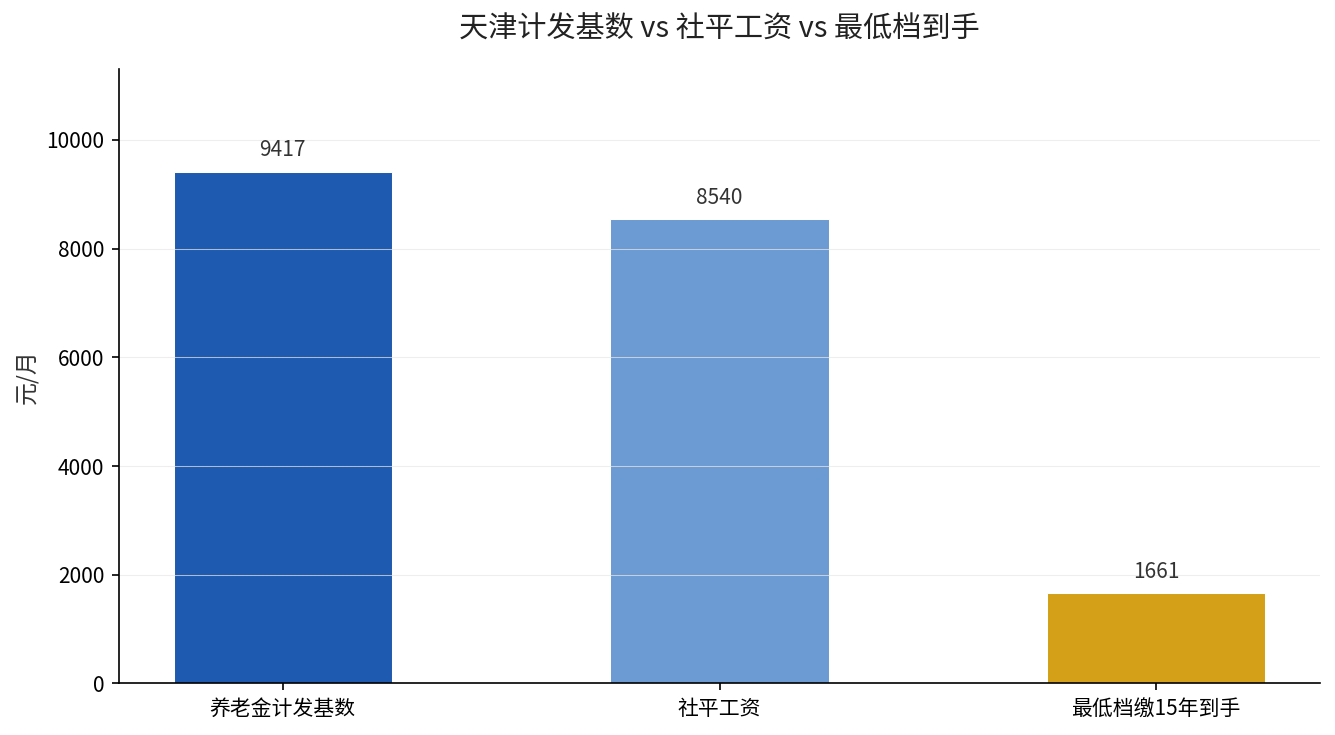
天津计发基数9417元,最低档缴15年只领1661元

天津计发基数9417元,最低档缴15年只领1661元

查到缴费月数刚好停在15年那一格,心里一度踏实了——最低线够数,到点就能按月领钱。可天津2025年养老金计发基数9417元明晃晃摆在那,真按最低档一路缴满15年,到手能有多少?一笔一笔算下来,只有1661块,连计发基数的一个零头都没沾上。这落差不是基数在骗人,是缴费档位把待遇死死按在了地板上。

9417这个数,凭什么到手只剩一个零头

先把两个数摆在一起看:天津2025年基本养老金计发基数9417元/月,在全国排第六;而灵活就业按最低档缴满15年,退休首月到手约1661元。1661除以9417,刚过17%,不到两成。很多人看到9417就以为”天津退休拿得多”,可计发基数只是算账的起点,不是你能落袋的终点。

起点到终点的路上,有一道最狠的减速带,叫缴费指数。按最低档(60%档)缴费,平均缴费指数就是0.6,它直接把计发基数”打折”计算。9417元再高,也架不住指数0.6这么一压。先把总投入算清楚,再看这1661块是怎么被压出来的。

先算总投入:15年最低档,砸进去多少钱

天津灵活就业参加职工养老保险,缴费比例是20%,其中8%进个人账户,12%进统筹。2025年缴费基数下限5124元,就是60%档;上限25620元,是300%档。这两个数,按2024年度全市职工月平均工资8540元的60%和300%核定,依据津人社局发〔2025〕6号通知。

按60%档(5124元)缴费,每月缴5124×20%=1024.8元。一年下来1024.8×12=12297.6元。缴满15年,静态投入就是12297.6×15≈184464元,十八万四千多。这还只是养老一个险种,没算医保。钱是真金白银掏出去的,问题就出在——掏了十八万,回来的是多少。

一笔一笔拆:1661块是怎么算出来的

退休养老金就两块大头:基础养老金和个人账户养老金。先算基础养老金,公式是:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。按最低档缴,平均缴费指数是0.6。代入天津2025年的计发基数9417元:9417×(1+0.6)÷2×15×1%。

先算(1+0.6)÷2=0.8,再乘9417得7533.6,这是”折算后的基数”,最后乘15%得到1130.04元。基础养老金每月约1130元。这第一步,9417元就被砍到了7533.6元,砍掉近两成。

再看个人账户。灵活就业按基数5124元缴,8%进个人账户,每月5124×8%=409.92元,一年4919.04元,15年累计约73785.6元(暂不计利息)。个人账户养老金=73785.6÷139=530.8元。

两笔相加:1130.04+530.8≈1661元。这就是天津灵活就业最低档缴满15年,退休每月到手的钱——一千六百六十一块。跟计发基数9417元一比,不到两成。

年限往上走,差距才真正拉开

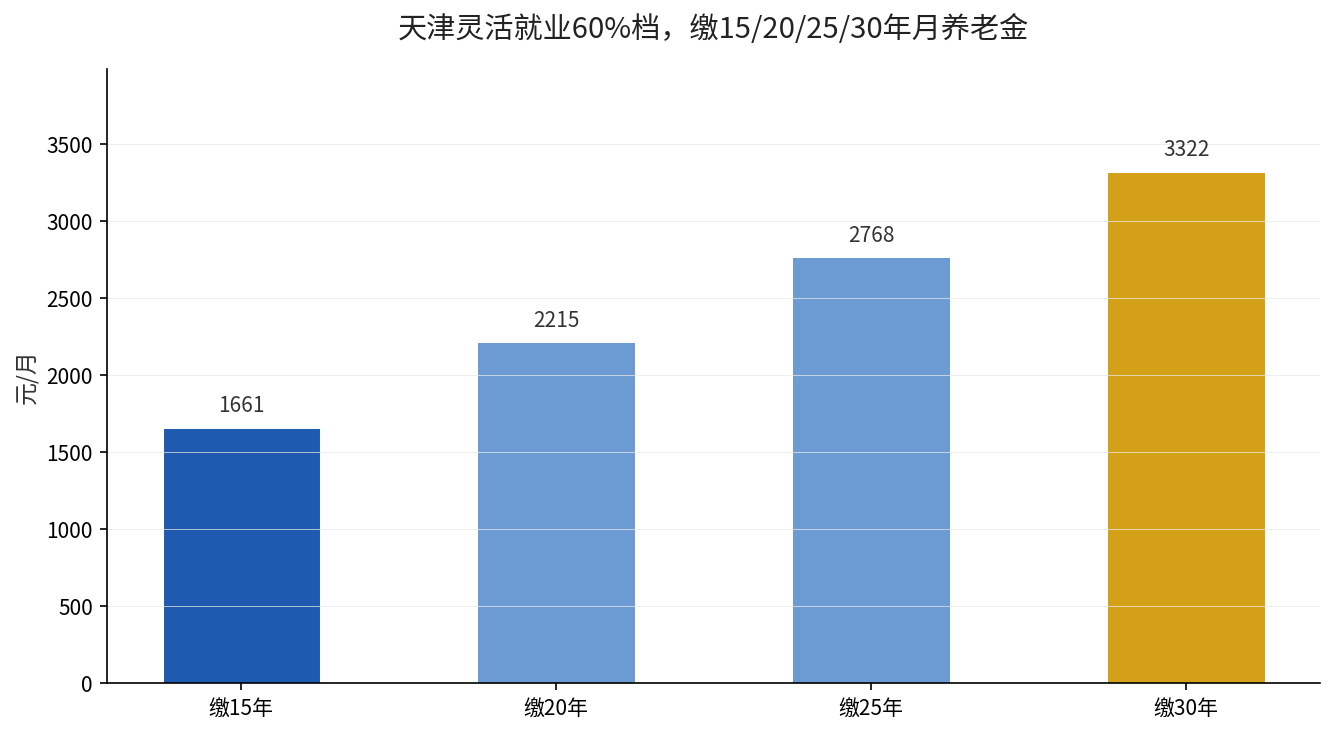
同样按60%档缴,把年限从15年拉到20年、25年、30年,账会怎么变?基础养老金按”缴费年限×1%”递增,个人账户也在同步累积,结果如下表:

缴费年限 基础养老金/月 个人账户/月 合计/月
15年 1130元 531元 1661元
20年 1507元 708元 2215元
25年 1883元 885元 2768元
30年 2260元 1062元 3322元

15年到30年,年限翻一倍,每月养老金从1661元涨到3322元,正好也翻了一倍。多缴出来的这十五年,退休后每个月都在用真金白银回馈。年限,才是待遇最硬的杠杆。

天津灵活就业不同缴费年限月养老金

最容易看走眼的地方:计发基数≠你能领的数

这里藏着一个特别容易让人算错账的点。天津2025年的计发基数是9417元,但用来核定缴费基数的社平工资是8540元——计发基数比社平工资还高出877元。原因在于,天津的养老金计发基数还没和全口径社平工资并轨,两套数各管一摊:8540元管你”缴多少”,9417元管你”退休领多少”。

不少人拿8540元这个社平工资去套公式估养老金,结果越算越低,以为自己算错了。其实没算错,是用错了数——缴费用8540,计发得用9417。更关键的是,无论基数定多高,只要缴费指数卡在0.6,到手就只能拿到”基数×0.8×年限×1%”这个缩水的数。基数高,不等于你能领得高。

天津计发基数社平工资最低档到手对比

卡在最低档的人,现在还能怎么调

如果缴费月数还没到15年,天津这里是累计计算的——只要累计满15年就能按月领。中间断过的不必慌,先到电子社保卡查清楚实际累计月数,缺几个月补几个月,比空转强。

如果已经满15年但还没到退休年龄,最划算的动作不是停缴,是继续按最低档往下缴。每多缴一年,基础养老金固定涨”计发基数×0.8×1%”,也就是每月约75元,再叠加个人账户,一年到手能多一百块上下。至于提档和延年到底哪个值,之前专门算过天津60%档和100%档的这笔账,结论是延年优先于提档,可以翻回去对照着看。

相关阅读:天津灵活就业自己交社保,卡在60%档还是100%档——算完这笔账就不纠结了。

四件事,看完就去办

第一件,打开电子社保卡,把”实际缴费月数”和”累计月数”截图存档,先弄清楚自己到底缴了几年。第二件,用文中的公式代入天津计发基数9417元,按你自己的缴费年限算一遍预估养老金,心里先有个准数。第三件,缴费基数务必分清两套数——缴费看8540元对应的上下限,估养老金看9417元,别再混着用。第四件,如果还没退休、缴费又不满20年,别惦记停缴省那点钱,把年限续上是眼下性价比最高的决定。

差的从来不是每月几百块这个数,是退休后二十年里,你面对每一笔账单时手里有没有那份从容。