福建灵活就业延年还是提档,回本9年对17年,别再纠结了

福建灵活就业延年还是提档,回本9年对17年,别再纠结了

卡在”多交几年”还是”多交点钱”上,已经纠结了小半年。每个月交养老保险的时候,都忍不住想:是不是把档位往上提一提,退休能领得多?还是咬咬牙多交几年更值?这个问题不掰开算,光靠感觉,大概率会选错方向。

福建的账,先得把三个数记牢。2025年度福建城镇职工基本养老保险计发基数是7932元/月(闽人社文〔2025〕45号),企业职工缴费基数上限22607元、下限4043元。灵活就业自己交养老,比例20%,其中8%进个人账户,12%进统筹池。这三个数,决定了后面所有答案。

最低档缴15年,先算出一个不掺水的底数

按企业缴费下限4043元缴,每月交的养老钱是4043×20%=808.6元,其中323.44元进个人账户(4043×8%)。

个人账户这块:每月323.44元,一年3881.28元,15年攒下58,219.2元。60岁退休,计发月数139个月,个人账户养老金=58,219.2÷139=418.8元/月。

基础养老金这块:7932×(1+0.6)÷2×15×1%=7932×0.8×0.15=951.8元/月。

两块相加:951.8+418.8=1370.6元,四舍五入就是1371元/月。这是福建灵活就业最低档缴15年的真实底数——1371块。

这15年一共掏了808.6×12×15=145,548元。按1371元/月领,不考虑逐年上调,回本要145,548÷(1371×12)≈8.8年,也就是差不多9年才把本钱领回来。

年限往上堆,每月多领的比你想的实在

同样是60%最低档,把年限拉长,先看延年这条路的回报。

缴25年:基础养老金=7932×0.8×0.25=1586.4元;个人账户=323.44×12×25÷139=698.1元;合计2284.5元/月。

缴30年:基础养老金=7932×0.8×0.30=1903.7元;个人账户=323.44×12×30÷139=837.7元;合计2741.4元/月。

从15年到25年,多缴了10年、多掏了808.6×12×10=97,032元,每月多领2284.5−1371=913.5元。这多掏的9.7万,回本要97,032÷(913.5×12)≈8.9年,还是9年左右。
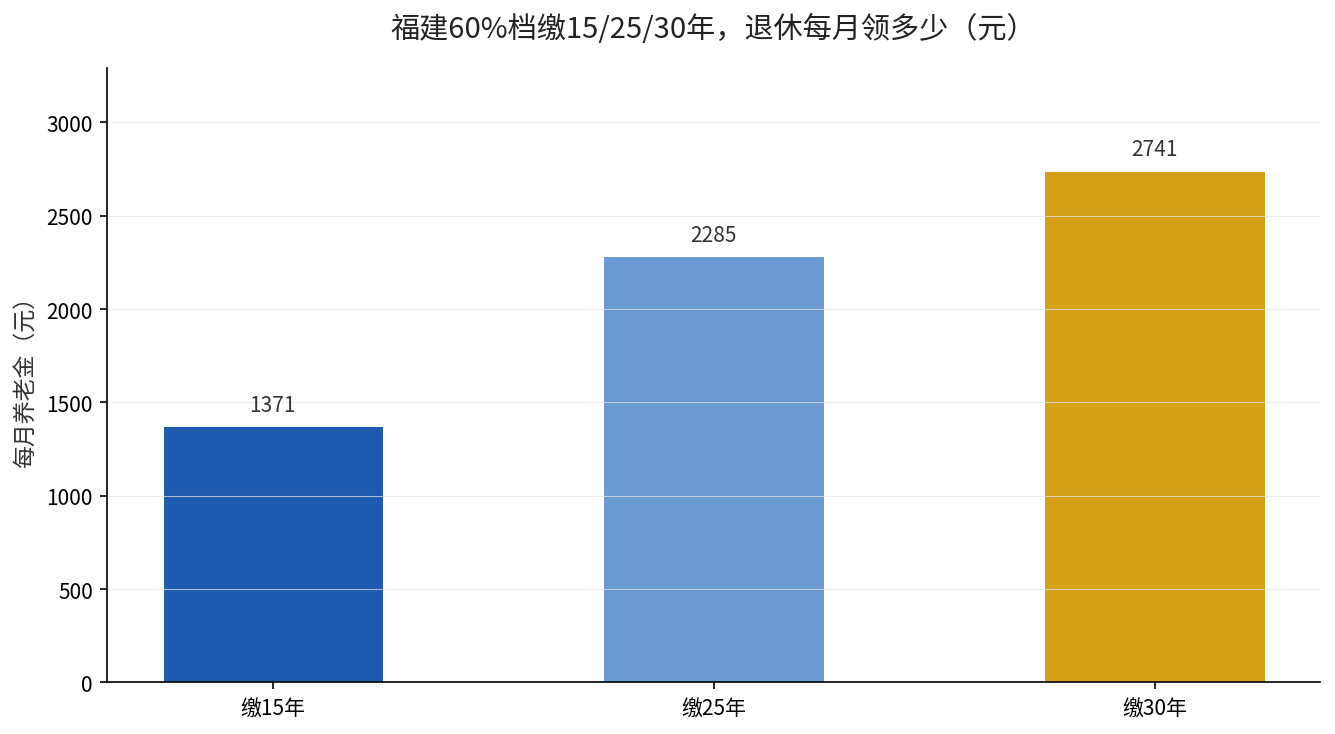
福建60%档缴15/25/30年养老金对比

提档到300%,多掏66万,回本却要17年

再看提档这条路。同样是缴15年,把档位从60%拉到300%(缴费基数22607元),会发生什么。

每月缴费变成22607×20%=4521.4元,个人账户每月进1808.56元。15年下来:基础养老金=7932×(1+3)÷2×15×1%=7932×2×0.15=2379.6元;个人账户=1808.56×12×15÷139=2342.0元;合计4721.6元/月。

光看领钱,4721元确实比1371元好看太多。可看回本:60%档15年缴14.6万,300%档15年缴81.4万,多掏了66.8万,每月多领3350.6元,多缴的部分要668,304÷(3350.6×12)≈16.6年才回本,四舍五入17年。

同一个福建、同一个15年,延年10年的钱9年回本,提档到300%的钱要17年回本。一个9年,一个17年,差了将近一倍。这就是为什么”提档不如延年”——不是提档没用,是提档的回本账,远比想象中慢。
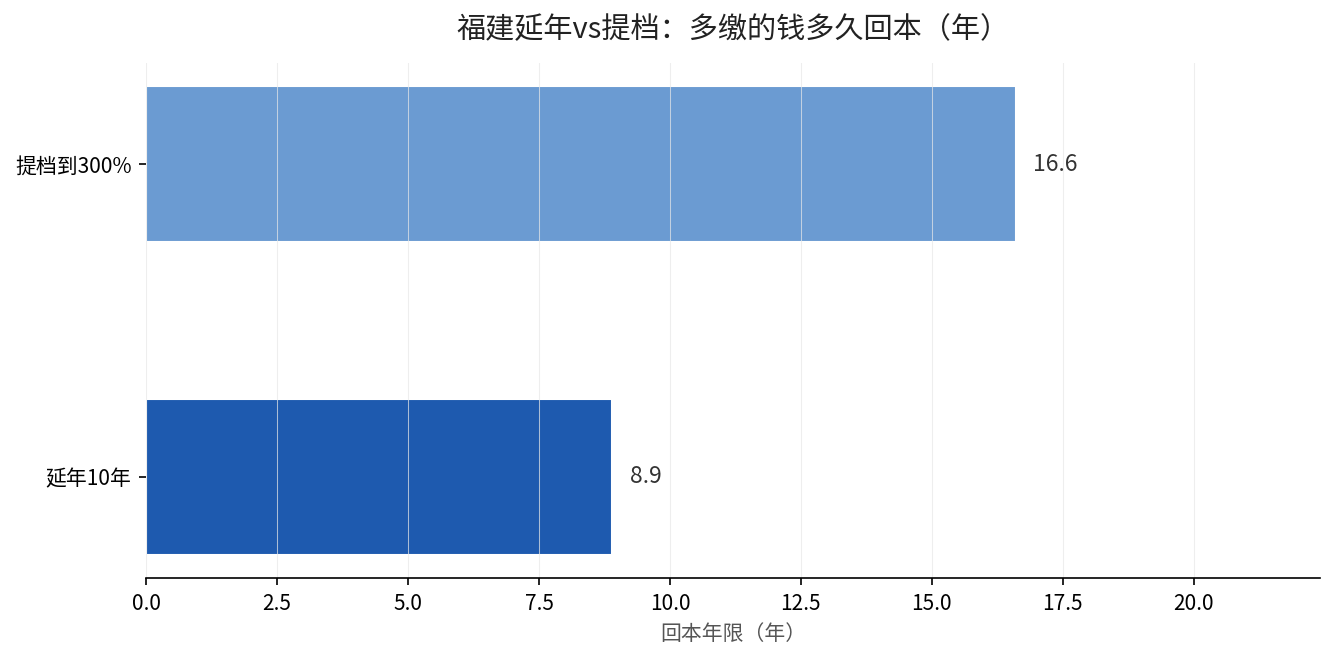
福建延年vs提档回本年限对比

钱不宽裕的人,到底该怎么选

结论已经摆出来了:预算有限、收入不稳定的人,优先堆年限,档位保底60%就行。理由很简单——基础养老金是”缴费满1年发1%”,年限是实打实乘进公式里的,而且退休后养老金年年调整,年限长的涨得也快。

什么时候才值得提档?收入稳定、能长期按高档次缴下去、且距离退休还有十几年的人。对这类人,高档次是”存得多的强制储蓄”,退休后绝对数额更厚实。但反过来,收入一旦吃紧,硬撑着高档次导致断缴,反而前功尽弃。

还有一条很多人忽略:退休地。福建计发基数7932元,在全国排中游偏下(约第17名)。如果在福建缴过、又在外省缴过,退休地选在哪,直接决定用哪个省的基数算钱。基数差几百块,三十年下来就是几万块的差距。多地缴费的人,退休前一定要把”待遇领取地”这条规则问清楚。

三件事,看完就去做

第一件,打开电子社保卡,把累计缴费月数看清楚。不满15年的,先别想提档,先想怎么把年限补齐。

第二件,用这条公式算一遍自己的账:基础养老金=7932×(1+平均缴费指数)÷2×缴费年限×1%,个人账户养老金=个人账户储存额÷139(60岁)。年限和档位各代入一版,回本时间一比就知道该往哪使劲。

第三件,收入刚上来、又想提档的人,先算清楚”多缴的部分多久回本”,超过15年就要慎重;年限短的,优先延年,别急着往上冲档。

纠结”提档还是延年”的人,其实纠结的不是钱,是没把回本账算明白。算清楚了就发现:福建这地方,先把年限堆满,比把档位拉高,来得更实在、回本更快。差的从来不是每月多交的那几百块,是方向选错之后,白等的那十几年。
上海计发基数12577全国第一,最低档缴15年却只领2291元

上海计发基数12577全国第一,最低档缴15年却只领2291元

打开电子社保卡,看到计发基数那栏写着12577,心里还踏实了一阵:上海,全国最高,退休怎么也能拿个万把块。结果把缴费月数一数——15年,最低档——再一算,到手2291块,连计发基数的五分之一都不到。这落差,比工资条上被扣掉的那笔钱还让人睡不着。

很多人都有个错觉:计发基数是多少,退休就按多少领。上海12577,全国排第一,那退休金就该上万。可计发基数只是算账的”起点”,不是”到手”。真正决定你领多少的,是三个数:缴费了多少年、按什么档位缴的、个人账户里攒了多少钱。这三个数,任何一个拖了后腿,计发基数再高也白搭。

一笔账:上海最低档缴15年,到底拿多少

先交代清楚政策参数。2026年,上海已经实现养老金计发基数与全口径社平工资并轨,计发基数就是12577元/月。缴费基数上限37731元(3倍),下限7546元(0.6倍)。灵活就业自己交养老保险,比例是20%,其中8%进个人账户。

按最低档7546元缴,每月交的养老钱是7546×20%=1509.2元。这1509.2元里,603.68元进你自己的个人账户(7546×8%),剩下的进统筹大池子。

先算个人账户这块。每月603.68元,一年就是7244.16元,15年攒下108,662.4元。60岁退休,计发月数是139个月,个人账户养老金=108,662.4÷139=781.7元/月。

再算基础养老金。公式是:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。按最低档缴,平均缴费指数就是0.6,代入:12577×(1+0.6)÷2×15×1%=12577×0.8×0.15=1509.2元。

两块加起来:1509.2+781.7=2290.9元,四舍五入就是2291元/月。这就是”上海最低档缴15年”的真实答案——2291块,不是12577。

那这15年一共花了多少钱?1509.2×12×15=271,656元。按2291元/月领,不考虑养老金逐年上调,回本要271,656÷(2291×12)≈9.9年。也就是说,得活到差不多70岁,才算把交进去的本钱领回来。

多缴10年、15年,差距大到你得重新掂量

同样是上海、同样是60%最低档,把年限从15年拉长,账完全不一样。

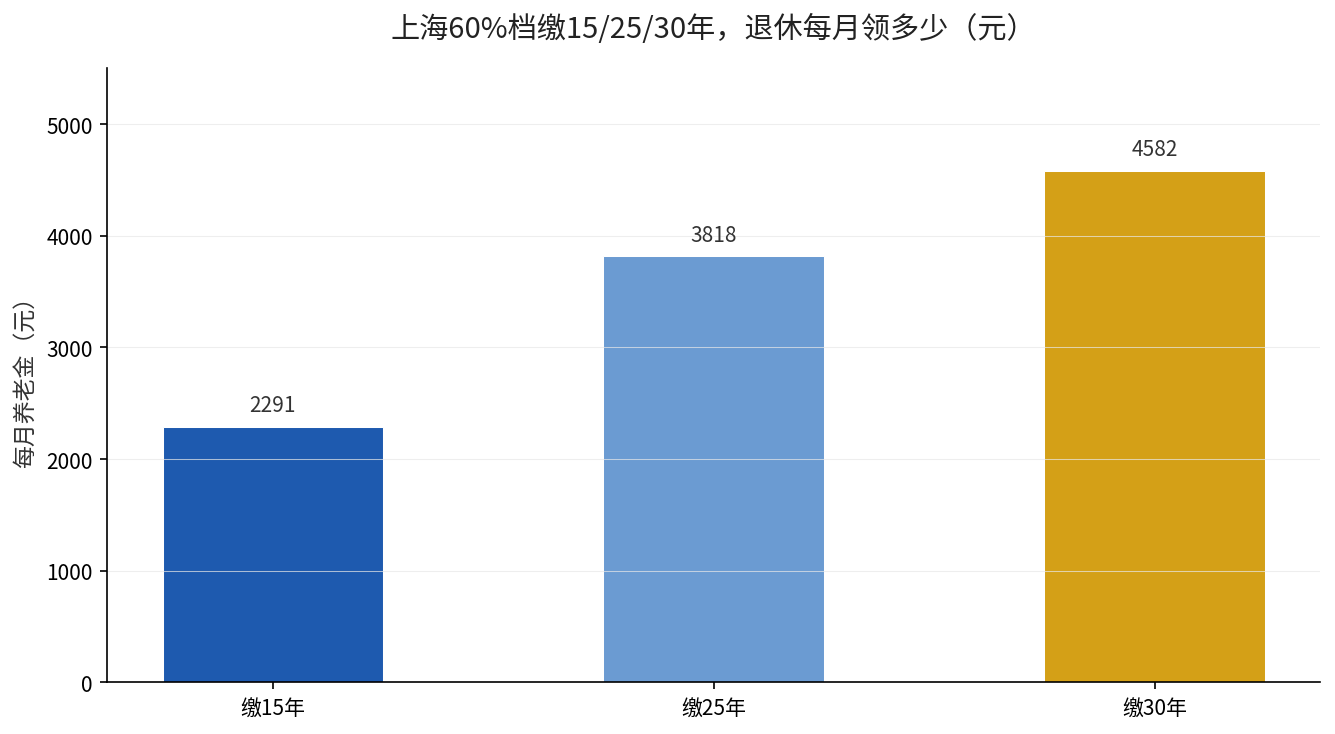
缴25年:基础养老金=12577×0.8×0.25=2515.4元;个人账户=603.68×12×25÷139=1302.9元;合计3818.3元/月。

缴30年:基础养老金=12577×0.8×0.30=3018.5元;个人账户=603.68×12×30÷139=1563.5元;合计4582元/月。

15年领2291,30年领4582,正好翻倍。多缴的那15年,不是白扔给统筹池的——基础养老金是”缴费满1年发1%”,年限是实打实乘进公式里的。同样60%档,多缴15年,每月就多2291块,而且是终身发、年年跟着涨。

上海60%档缴15/25/30年养老金对比

一个反直觉的真相:档位越高,回本反而越慢

“既然上海基数这么高,我干脆把档位拉满,交300%档,退休领得多。”这个想法,看着对,算完回本时间就得重新想。

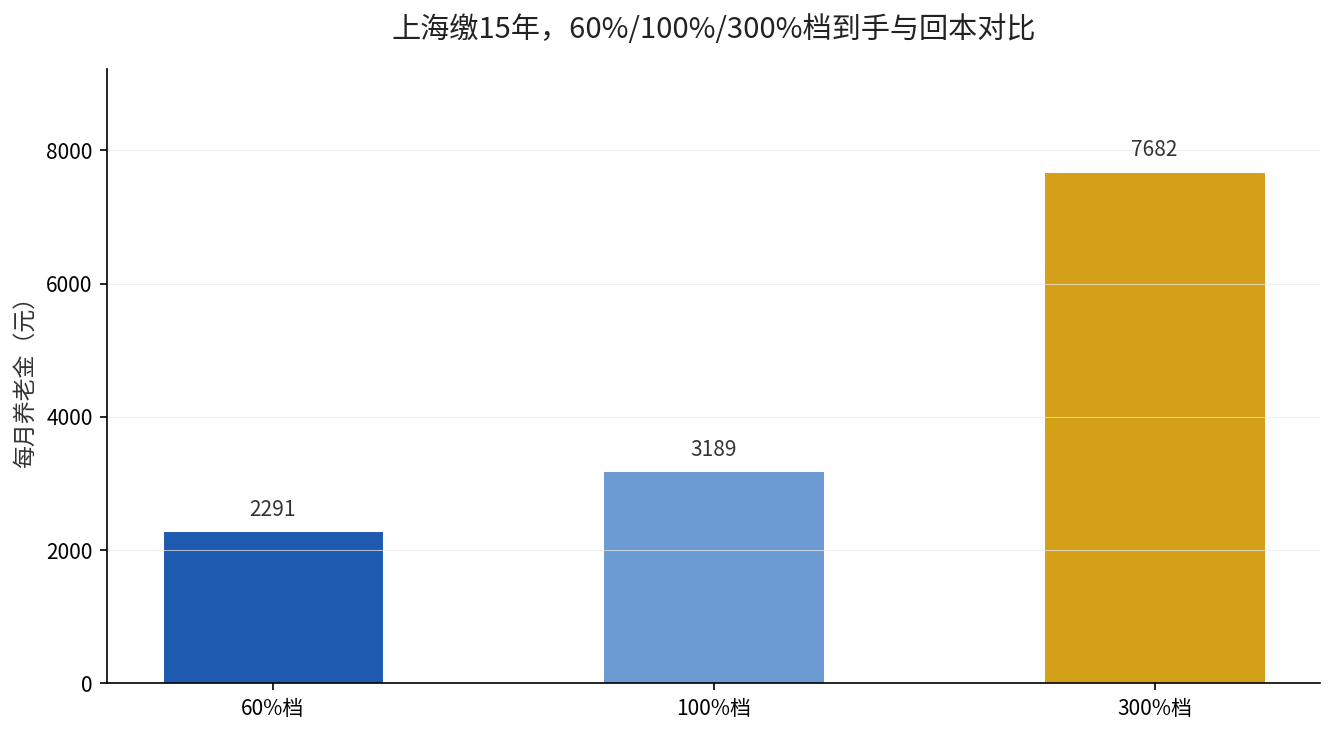
还是缴15年,三个档位横向比:60%档领2291元;100%档(缴费基数12577,月缴2515.4元)领约3189元;300%档(缴费基数37731,月缴7546.2元)领约7682元。

光看领钱,300%档确实香,7682元。可看回本:60%档15年缴27.2万,回本9.9年;300%档15年缴135.8万,回本要135.8万÷(7682×12)≈14.7年。

档位从60%提到300%,每月多缴6037元,多领5391元,多缴的部分要14.7年才回本。这不是说高档次不好——收入高、能持续缴的人,高档次是”存得多的强制储蓄”。但对大多数灵活就业的人来说,把有限的预算砸在年限上,比砸在档位上更划算:同样每月多花1500块,用来延年,回本只要9年左右。

上海缴15年不同档位养老金对比

已经在最低档缴着的人,还有得救吗

已经断断续续缴了几年最低档的人,别慌。养老金是”累计缴费年限”算总账的,不是看你现在停在哪。

第一,年限不够15年的,现在补还来得及。达到退休年龄时累计满15年就能按月领;不满15年的,要么继续缴费补足,要么转入城乡居民养老,但转过去待遇会低一大截。已经在上海缴过的人,尽量别断,断了再续,年限是能累计的。

第二,退休地要盯死。上海计发基数全国第一,但只有”待遇领取地确认在上海”的人,才能按上海的12577算。多地缴过社保的人,退休地选错,可能直接少领好几成。最后参保地、户籍地、累计满10年的地方,这几条规则要自己捋清楚。

第三,往后能提高档次就提高一点。最低档是”保底”,不是”最优”。收入上来后,哪怕从60%提到100%,个人账户每月多进400多块,15年就是多7万多块,终身每月多领约900块。

三件事,看完就去做

第一件,现在就打开电子社保卡,把缴费月数、历年缴费基数截图存下来,心里先有个底。

第二件,用这个公式自己算一遍:基础养老金=你所在省份计发基数×(1+你的平均缴费指数)÷2×缴费年限×1%,个人账户养老金=个人账户储存额÷139(60岁)。把两个数加起来,就是你退休每月能领的钱。

第三件,年限不满15年、或者退休地没定的人,本周就去当地社保窗口问清楚补缴和转移的政策,别等退休前三个月才手忙脚乱。

上海12577的计发基数,是全中国打工人羡慕的起点。可起点再高,也扛不住”只交15年、只交最低档”的减法。差的从来不是上海给得少,是自己在年限和档位上,少算的那十几年。

山西灵活就业提档还是延年?多缴10.2万,回本却要16年

山西灵活就业提档还是延年?多缴10.2万,回本却要16年

每个月多掏五百多块,把缴费档次从六成提到十成,这是很多灵活就业的人心里默认的”上进”。好像只要把钱堆上去,退休金自然就高一大截。可打开山西的官方数字算一遍,这笔账的结果能让不少人睡不着——多缴的那十万块,退休后要十六年才回本,而同样的钱如果拿去延长缴费年限,不到十年就回来了。

先看山西二零二六年的缴费标准。按省人社厅等四部门的文件,二零二五年全省全口径城镇单位就业人员月平均工资是七千零七十三块,以此核定二零二六年社保月缴费基数的下限四千二百四十四块、上限两万一千二百一十九块。灵活就业就这个范围里自主选档,按百分之二十交。

这里要先把一个常见的误会掰开:七千零七十三块这个全口径月均,是用来定缴费基数的;而退休算钱用的计发基数,山西二零二五年是七千二百五十三块。两个数不是一回事,很多人算退休金时套错了数字,白算半天。

先算最低档,也就是六成档。缴费基数四千二百四十四块,每月缴四千二百四十四乘百分之二十,等于八百四十八块八,一年一万零一百八十五块六。其中百分之八、每月三百三十九块五进个人账户,剩下的百分之十二进统筹。

那提到一百档,缴费基数变成七千零七十三块,每月缴一千四百一十四块六,一年一万六千九百七十五块二。每月比六成档多掏五百六十五块八,一年多掏六千七百八十九块六。

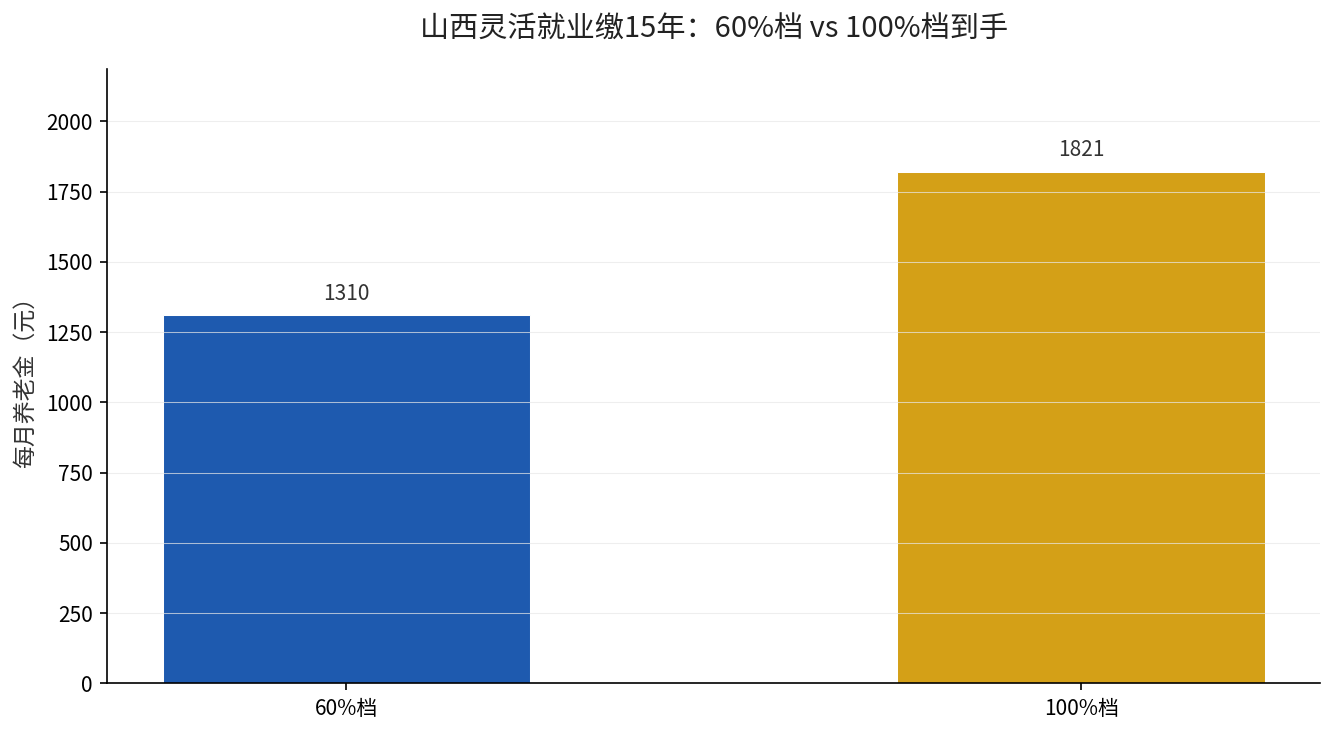
退休能领多少,两笔账拆开算。先按六成档、缴满十五年算。基础养老金,公式是计发基数乘括号一加缴费指数,除二,再乘年限,乘百分之一。六成档缴费指数是零点六,代进去:七千二百五十三乘括号一加零点六除二,乘十五乘百分之一,得八百七十块四。个人账户养老金,每月进三百三十九块五,十五年一共六万一千一百一十三块六,六十岁退休除一百三十九,每月四百三十九块七。两笔相加,一千三百一十块。

再看一百档、同样缴十五年。基础养老金,缴费指数变成一,代进去:七千二百五十三乘一乘十五乘百分之一,得一千零八十八。个人账户,每月进五百六十五块八,十五年累计十万一千八百五十一块二,除一百三十九,每月七百三十二块七。两笔相加,一千八百二十一块。

把六成档和一百档退休后到手的钱放一起看,差距一目了然。

山西灵活就业60%档与100%档退休到手对比

提档之后,退休每月多领一千八百二十一减一千三百一十,等于五百一十一块。看起来不错,但把多缴的钱算进去,情况就变了。十五年里,从六成提到十成,每月多缴五百六十五块八,累计多掏十万零一千八百四十四块,约十点二万。用这十点二万除以每月多领的五百一十一块,回本要一百九十九个月,也就是十六年六个月。等你六十五岁退休,这笔钱要到八十出头才赚回来。

同样这笔投入,换个花法——不提升档次,只把年限拉长,账完全不一样。先看下面这张表。

缴费方案 15年多掏(元) 退休每月多领(元) 回本周期
提档:60%→100% 101844 511 约16.6年
延年:60%档多缴1年 10186 约87 约9.7年

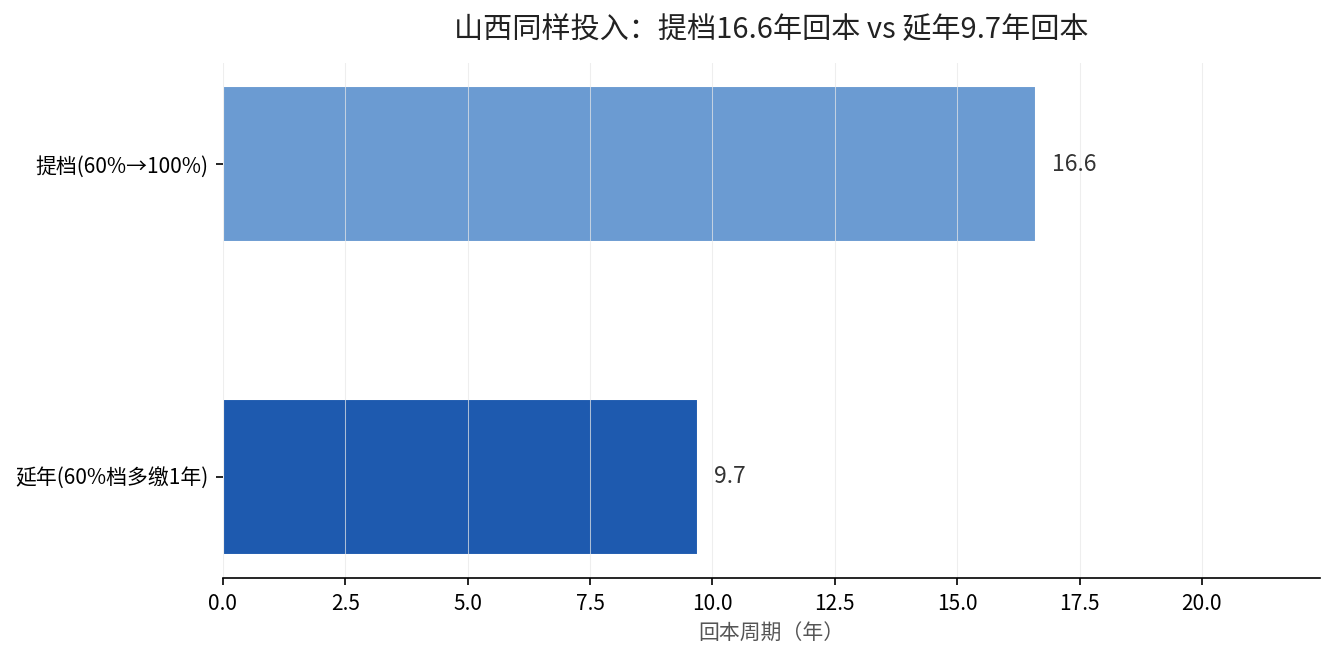
这张图把两条路的回本周期摆在一起,更直观。

山西提档与延年回本周期对比

延年是怎么算的?山西六成档每多缴一年,多掏一万零一百八十五块六。退休后基础养老金按比例涨,每多一年约加五十八块,个人账户每多攒一年约加二十九块三,两笔合计每月多约八十七块。用一万零一百八十五块六除以每月八十七块,回本约一百一十七个月,也就是九年八个月。

同样一笔钱,砸在提档上要十六年半回本,砸在延年上九年多就回来了。这就是最反直觉的地方:很多人以为”提档”是高投入高回报的聪明做法,实际算下来,延年才是性价比更高的那条路。

为什么提档这么”不划算”?根子在基础养老金的公式里。提档是把你的缴费指数从零点六拉到一,但公式里有个”(一加指数)除二”,等于把你交的钱先”平均”了一半再发给你。而延年呢,是直接给年限乘百分之一,每一年的投入都原原本本变成乘法的基数。一个是先打折再算,一个是实打实累加,谁划算一目了然。

那是不是就不该提档了?也不是。这里要分人。如果你离退休还早,手里现金流紧张,先把年限堆起来,绝对优先延年。如果你已经缴满二十五年往上、年限的天花板快碰到头了,这时候再想提升待遇,提档才有点意义。但山西计发基数七千二百五十三不算高,提档的天花板也有限,别指望一档提到三档就能翻盘。

还有一层别忘了:山西计发基数全省统一,太原、大同、运城不另外分设,退休地选择上反而省心。但如果你在外省也交过社保,退休前一定要算清楚最终在哪个省办退休——计发基数差一个档次,养老金就差一大截,这笔账比提档还是延年更大。

三件事,看完就去做。

第一,打开电子社保卡,先看缴费月数和平均缴费指数,搞清楚自己现在到底在几成档、缴了多少年。第二,还没缴满二十年的,先别急着提档,能多缴一年是一年,延年回本最快。第三,已经在六成档缴了十几年、纠结要不要提档的,拿笔算一下回本周期——十六年半回本,值不值自己心里有数。

提档和延年,从来不是”哪个高级哪个低级”的问题,是一道实打实的回本算术题。差的不是每月那五百块,是退休后那十六年里,你愿不愿意拿一笔钱去换一个迟迟不回来的回报。

江苏计发基数8917元,灵活就业最低档缴15年却只领1583元

江苏计发基数8917元,灵活就业最低档缴15年却只领1583元

打开电子社保卡,缴费月数正好停在180个月,心里还美滋滋——终于交满15年了。再往下一划,预估养老金那一栏跳出一个数:1583元。盯着屏幕愣了几秒,新闻里不是说江苏的养老金计发基数8917元、排全国第七吗?怎么交满15年,到手连这个数的一个零头都不到?

这1583块不是系统算错了,是很多灵活就业的人从头到尾都理解错了一件事:计发基数8917元,从来就不是”退休就能领8917元”。它只是一把尺子,量出你该拿多少的起点。至于最后落进你口袋里的数字,差得远。

先把江苏2025年的几组官方数摆出来。养老金计发基数8917元,全国排第七,前面是上海、北京、西藏、深圳、广东、天津。这个数比河南高两千多,比山西高一千六。可缴费这边,全省社保缴费工资基数下限4952元、上限24762元。灵活就业按最低档交,用的就是4952元这个下限。

算一笔总投入的账。灵活就业养老保险缴费比例是20%,其中8%进个人账户,12%进统筹。按最低档4952元算,每月缴4952×20%=990.4元,一年就是11884.8元。交满15年,总共掏出去178272元,将近18万。这18万里,只有8%——也就是每月396.16元——进了你自己的个人账户,剩下的12%进了大盘子。

退休能领多少,拆成两笔钱一步步算。

第一笔,基础养老金。公式是(计发基数+计发基数×本人平均缴费指数)÷2×缴费年限×1%。按最低档交15年,平均缴费指数就是0.6。代入:8917×(1+0.6)÷2×15×1%,先算括号里,8917加5350.2,再除以2等于7133.6,乘15再乘1%,结果是1070元。这一笔,1070元。

第二笔,个人账户养老金。就是个人账户里攒的钱除以计发月数。每月进账户396.16元,15年一共71308.8元,60岁退休除以139,等于513元。这一笔,513元。

两笔加起来:1070加513,1583元。这就是交满15年最低档,江苏灵活就业人员退休后每个月真正到手的钱。计发基数8917元,到手1583元,占比17.7%,连两成都不到。

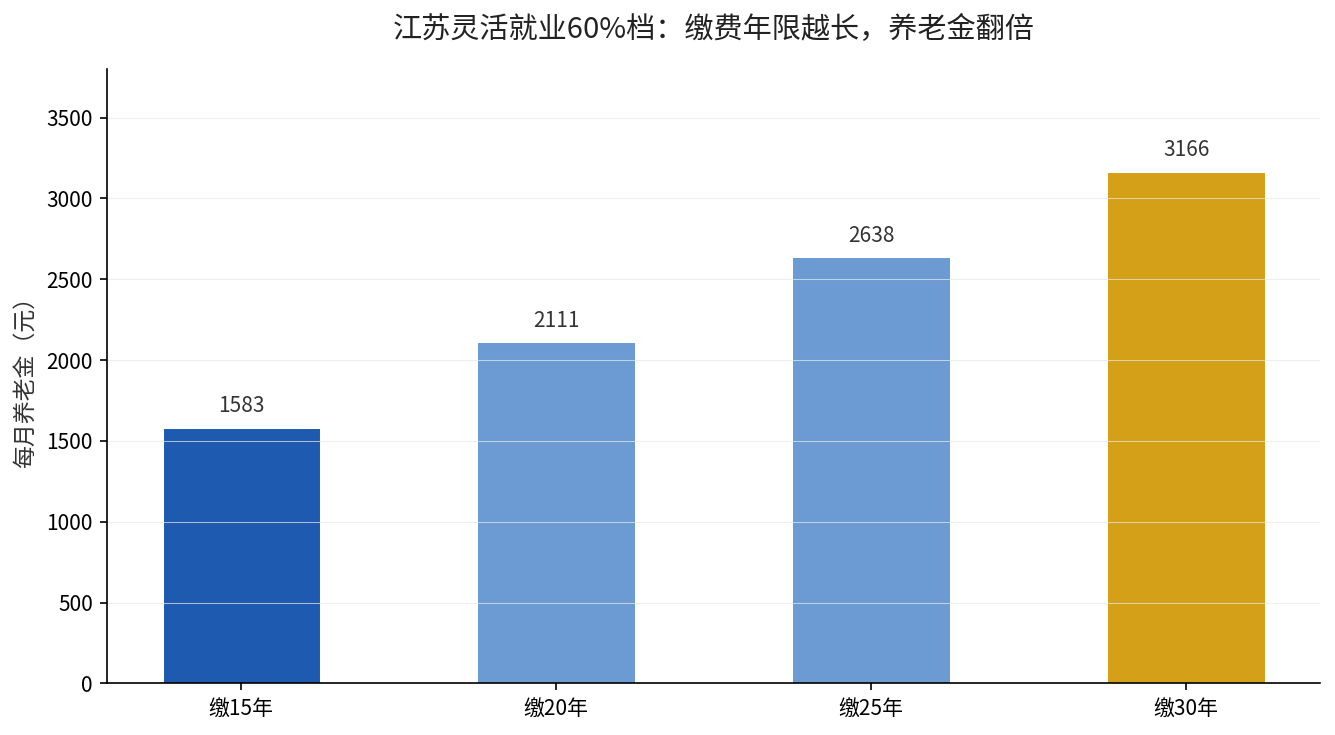
多交几年,差距会拉多大?同样是60%档,缴20年、25年、30年,到手数字一路往上走,账都在下面这张表里。

缴费年限 基础养老金(元) 个人账户养老金(元) 每月合计(元)
缴15年 1070 513 1583
缴20年 1427 684 2111
缴25年 1783 855 2638
缴30年 2140 1026 3166

这张图看得更直观。

江苏灵活就业60%档缴费年限与养老金对比

15年是1583元,20年是2111元,25年是2638元,30年是3166元。从15年到30年,到手正好翻了一倍。这就是”长缴多得”最直白的写法——不是多交一年就多几十块那种小打小闹,年限一拉长,基础养老金按比例放大,个人账户也越滚越厚。

这里藏着最反直觉的一层:计发基数8917元全国第七,为什么按最低档只拿1583元?因为决定你拿多少的,从来不是那个高高在上的计发基数,而是你自己那个平均缴费指数。按最低档交,指数被锁死在0.6,等于主动放弃了基数里一大半的”放大空间”。

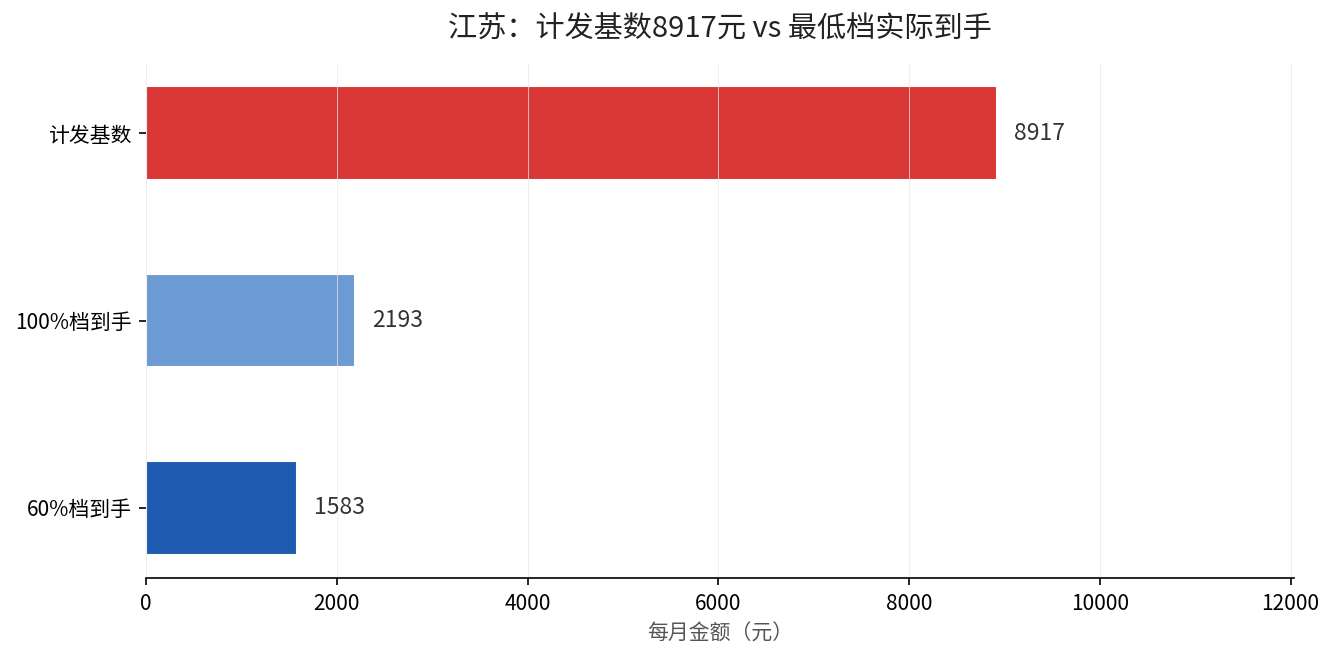
看这张对比图,更扎心。

江苏计发基数与最低档到手对比

计发基数8917元摆在那里,60%档到手1583元,100%档到手2193元。即便咬咬牙提到100%档,离8917还差着一大截。为什么?因为基础养老金的本质是”社会平均一下”——(1+指数)÷2,指数0.6只能拿到0.8的系数,指数1.0才能拿到1.0的系数。按最低档交的人,天然就被”平均”掉了一截,这是制度设计里最容易被忽略的那一刀。

那已经按最低档交了十几年的人,还有没有补救的机会?有,两条路。

第一条,延年。只要还没到退休年龄,就继续交下去。每多交一年,基础养老金按比例涨,个人账户多攒一年的钱。江苏60%档每多交一年,到手大约多87块,回本周期在10年上下。对年纪还不大的人来说,这条路性价比最高。

第二条,提档。把60%档提到100%档,每月从990.4元提到1650.6元,一年多掏7922元。提档后退休每月多领约610元,但多掏的那笔钱要16年多才回本。所以先问自己一句:这笔多交的钱,16年后才回本,值不值。

还有个容易被忽略的:退休地。江苏是全省统一计发基数,南京、苏州、无锡和盐城、宿迁用的是同一个8917元,这一点比广东(深圳单列)、辽宁(沈阳大连单列)反而省心。但如果你在别的省也交过社保,退休前一定要算清楚,最后在哪个省办退休,计发基数差一个档次,养老金就差一大截。

四件事,看完就去做。

第一,打开电子社保卡,把缴费月数和平均缴费指数截个图存下来,别等退休才发现年限不够。第二,还没交满15年的,先别停,能多交一年是一年,年限是放大养老金最便宜的方式。第三,纠结提档的,先算回本周期——16年回本的提档,不如先延长年限。第四,在不同省交过社保的,提前确认退休地,计发基数差一个档次,二十年下来差的是好几万。

交满15年不是终点,是个及格线。1583块在江苏,连一个月的油钱都不够。差的从来不是那几百块的计发基数差距,是退休后二十年里,每一张账单面前,能掏出多少钱的底气。

黑龙江计发基数7570已并轨,最低档缴15年只领1379元

黑龙江计发基数7570已并轨,最低档缴15年只领1379元

黑龙江这份通知发出来,很多人扫一眼就划走了:二零二五年度全口径城镇单位就业人员月平均工资七千五百七十块,缴费和计发养老金都用这个数。基数不算高,也就没当回事。可真按灵活就业最低档缴满十五年,退休到手一千三百七十九块——这个数背后藏着一个黑龙江独有的账法,别的地方学不来。

计发基数7570,为什么比想象中低

黑龙江是全国少数几个已经把养老金计发基数”并轨”到全口径社平工资的省份之一。什么意思?很多省份退休算钱用的是单独定的计发基数,比缴费用的社平工资要高出一截;黑龙江不搞这一套,直接拿全口径城镇单位就业人员平均工资七千五百七十块当计发基数,缴费也用它。

据黑人社函〔二零二四〕五百四十八号,二零二五年全省企业职工基本养老保险缴费及计发基本养老金使用的上年度全口径城镇单位就业人员月平均工资为七千五百七十块。灵活就业人员就在这个数的百分之六十到百分之三百之间选档,最低档四千五百四十二块。

并轨的好处是账目清爽,坏处也明摆着:黑龙江的计发基数,天然比那些还没并轨、仍保留”计发基数溢价”的省份要低。这是制度选择,不是黑龙江”穷”——但落到每个缴费人头上,就是这个基数决定你退休后每月拿多少。

一笔账:最低档缴15年,到手1379

灵活就业费率百分之二十,其中百分之十二进统筹池,百分之八进个人账户。按最低档四千五百四十二块缴,一个月掏九百零八块四,一年一万零九百块八。

退休分两笔算。基础养老金:计发基数七千五百七十乘(一加零点六)除以二,再乘十五年,再乘百分之一,等于九百零八块四。个人账户养老金:四千五百四十二乘百分之八,每月进三百六十三块三毛六,十五年累计六万五千四百零四块八,除以一百三十九个月,得四百七十块五。

两笔相加,一千三百七十八块九,四舍五入一千三百七十九块。这就是黑龙江灵活就业最低档缴十五年的真实结果——连七千五百七十这个基数的两成都不到。

缴15、20、25、30年,差距不是线性拉开的

年限往上堆,养老金怎么涨?基础养老金每多缴一年就多一份,个人账户本金和利息还叠加滚存,所以是”基础线性涨、账户复利涨”的双线叠加。

缴费年限 基础养老金(元/月) 个人账户(元/月,不计息) 合计(元/月)
15年 908.4 470.5 1378.9
20年 1211.2 627.4 1838.6
25年 1514 784.2 2298.2
30年 1816.8 941.1 2757.9

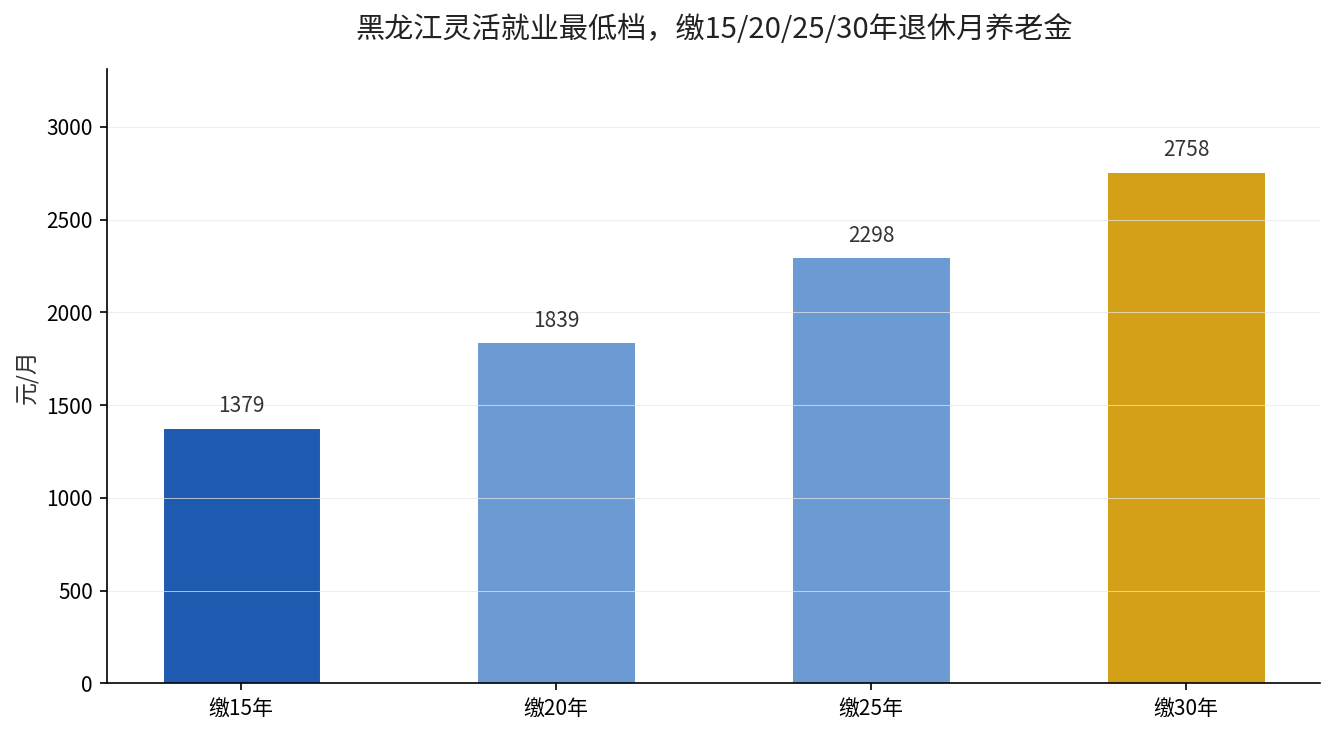
黑龙江灵活就业最低档不同缴费年限退休月养老金

缴十五年一千三百七十九,缴二十年一千八百三十九,缴二十五年两千二百九十八,缴三十年两千七百五十八。每多缴一年,基础养老金固定增加六十块五毛六,个人账户部分越滚越快。三十年对比十五年,每月多拿一千三百七十九块,正好翻一倍。

一个被忽略的反转:延年不延本,回本永远卡在10年

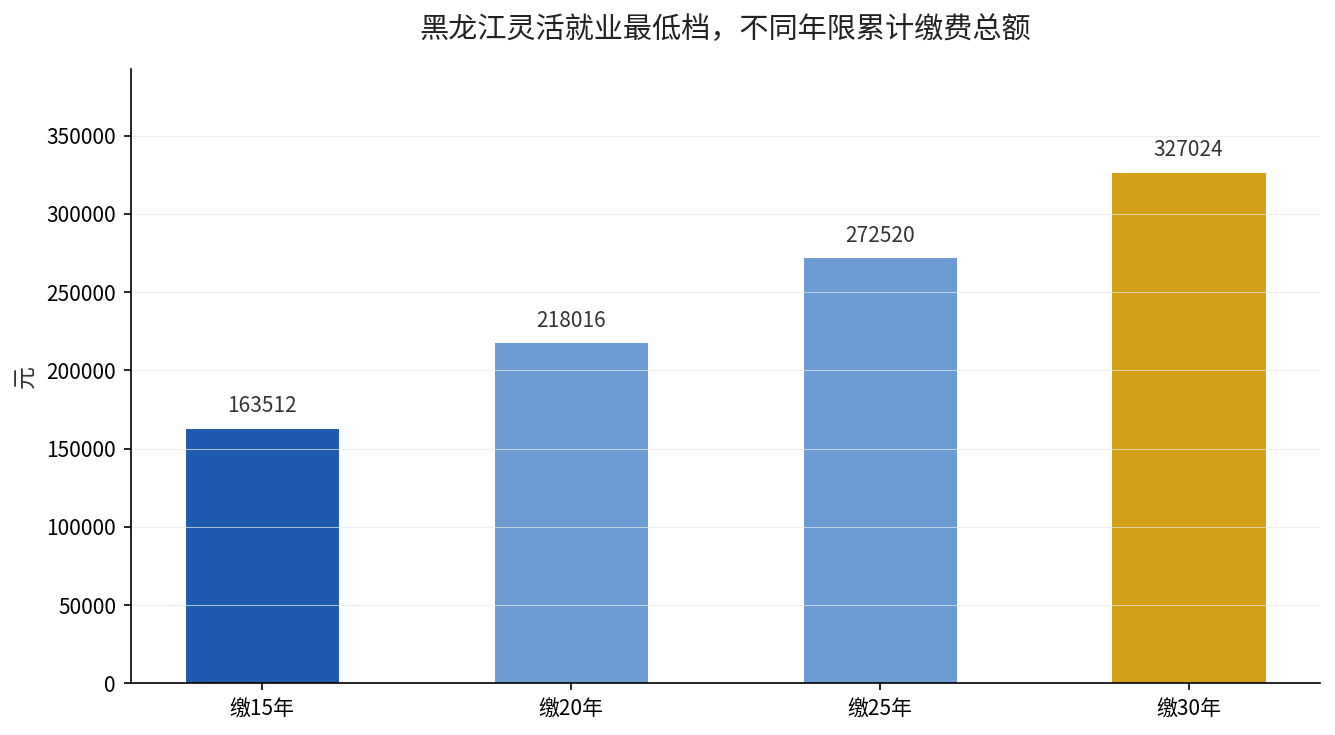
这里有个反直觉的地方。缴十五年,累计掏了十六万三千五百一十二,每月领一千三百七十九,回本周期十六万三千五百一十二除以一千三百七十九,约一百一十八个月,不到十年。

那缴三十年呢?累计掏三十二万七千零二十四,每月领两千七百五十八,回本周期三十二万七千零二十四除以两千七百五十八,还是约一百一十八个月——不到十年,几乎一样。

黑龙江灵活就业最低档不同年限累计缴费总额

看明白了吗?在黑龙江,延年不会延长回本周期,因为缴费和领取是同比例放大的:年限翻倍,缴费翻倍,养老金也翻倍,回本年限被锁死在十年这个位置。这跟辽宁那种”退休地选错每月少领1600″的逻辑完全不同——黑龙江的关键变量不在退休地,而在你能不能把年限持续堆上去。

既然回本周期固定,那多缴年限到底图什么?图的是退休后每个月到手的绝对数额更高,图的是活得越久、领得越多。东北人均预期寿命虽不算全国前列,六十岁退休后活过七十、八十的大有人在,回本之后每多活一年,都是净赚。

已经断缴的,还能怎么补救

如果中间断过、或者一直只缴了十来年,别慌。职工养老保险缴费年限是累计计算的,中断不影响已缴记录。真正要盯的是累计年限够不够,以及从二零三零年一月一日起,最低缴费年限会从十五年逐步提高到二十年,每年提高六个月。

现在卡在刚好十五年就停的人,几年后可能发现门槛不够了。与其等退休窗口临近再补,不如趁在职有收入时把年限往上堆。黑龙江灵活就业最低档月缴才九百零八块,负担不算重,持续缴的性价比远高于临时跳到高档。

三件事,看完就去做

第一件,打开电子社保卡或黑龙江人社线上平台,查清累计缴费月数,把数字记下来。

第二件,对照七千五百七十这个计发基数,用文中公式代入自己的缴费年限,先估一个准数。缴费年限越长,回本后净赚越多,这是黑龙江独有的账法。

第三件,把”持续缴费”当第一原则。黑龙江并轨后的回本周期锁定在十年上下,越早开始、越少中断,退休后每个月的绝对数额越厚实。

差的不是这一千三百七十九和两千七百五十八之间那每月一千多块,是等你退休那天才明白,黑龙江这口锅早就把回本账算清楚了——能多缴一年,就别停。账不趁现在算,将来连”早点开始”这四个字都成了后悔的借口。

山西灵活就业提档到300%,多缴60万,回本还是16年半

山西灵活就业提档到300%,多缴60万,回本还是16年半

打开山西人社厅那份缴费基数通知,第一反应是踏实:全省社保缴费基数六九九七块,养老金计发基数七千二百五十三块,两个数都摆在明面上。可要是真按灵活就业自己交,从百分之六十档一路提到百分之三百档,多掏进去的六十万,退休后要多久才领得回来?账一拆,答案会让你后背发凉——还是十六年半,跟提百分之百档几乎一模一样。

山西计发基数7253,缴费却按6997算,中间差了256块

山西这组数有讲究。二零二五年全省养老金计发基数是七千二百五十三块,这是退休时算钱的基准。而平时交社保用的缴费基数,是另一个口径:二零二五年全口径城镇单位就业人员月平均工资六千九百九十七块,据此核定缴费下限四千一百九十八块、也就是百分之六十档,上限两万零九百九十一块、也就是百分之三百档。

两个数差了二百五十六块。这不是笔误,而是计发基数还没完全并轨到全口径社平工资——它比缴费用的社平略高,为的是退休待遇不因口径切换突然缩水。据晋人社厅发〔二零二五〕三十五号文,山西二零二五年缴费基数下限四千一百九十八块、上限两万零九百九十一块,灵活就业人员就在这中间自由选档。

灵活就业的费率是百分之二十,其中百分之十二进统筹池,百分之八进自己的个人账户。这一条,是整个回本账的关键伏笔。

三档各缴多少,一笔账算到底

先算每个月掏多少。百分之六十档,月缴费基数四千一百九十八块,乘以百分之二十,一个月八百三十九块六,一年一万零七十五块二。百分之百档,基数六千九百九十七块,月缴一千三百九十九块四。百分之三百档,基数两万零九百九十一块,月缴四千一百九十八块二。

缴满十五年,三档各自的总投入,差别大到刺眼:

档位 月缴费基数(元) 月缴额(元) 15年总投入(元)
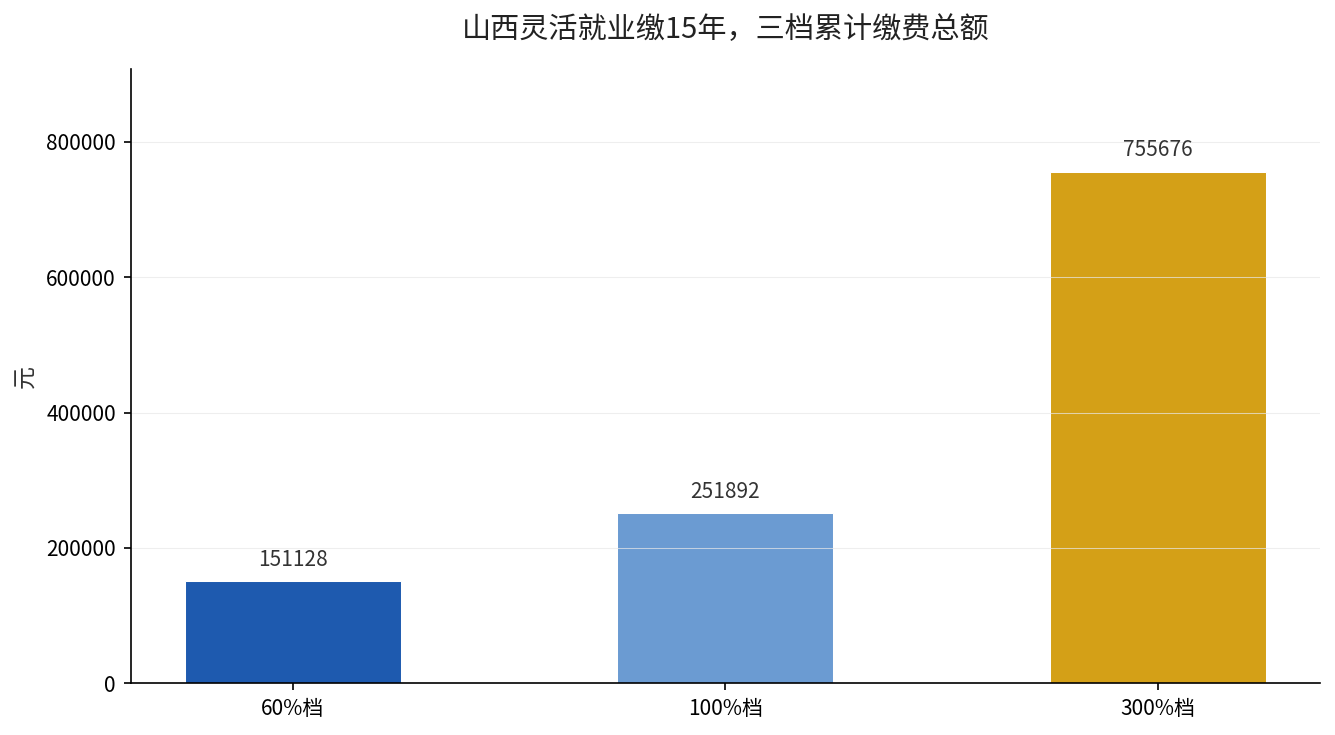
60%档 4198 839.6 151128
100%档 6997 1399.4 251892
300%档 20991 4198.2 755676

看最后一行:百分之三百档十五年累计掏了七十五万五千六百七十六块,比百分之六十档整整多出六十万四千五百四十八块。这六十万,就是你为了”高档”提前押进去的本钱。

缴15年,三档退休分别领多少

退休能领的钱,分两笔:基础养老金加个人账户养老金。基础养老金用大白话说,是计发基数乘以(一加平均缴费指数)除以二,再乘缴费年限,再乘百分之一。个人账户养老金,是个人账户累计储存额除以计发月数,六十岁退休按一百三十九个月算。

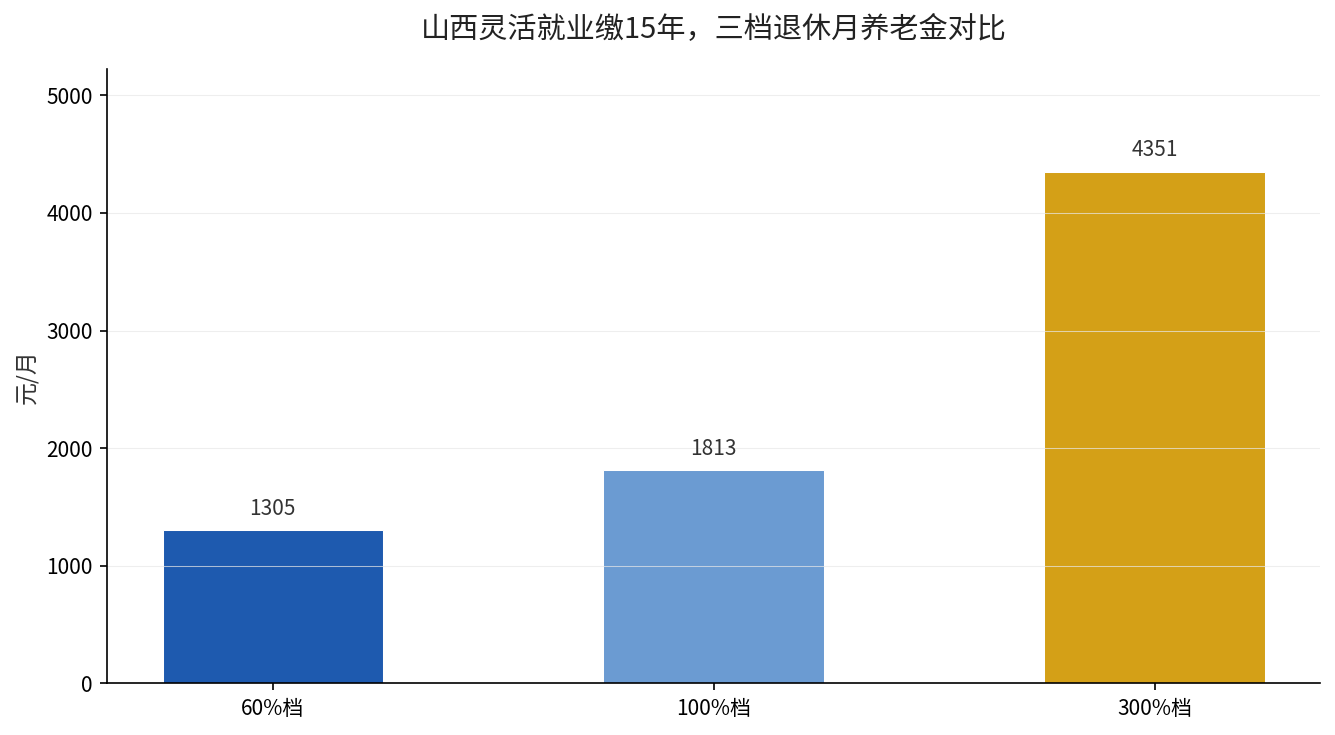
百分之六十档,平均缴费指数零点六。基础养老金:七千二百五十三乘零点八,再乘十五年,再乘百分之一,等于八百七十块四。个人账户:四千一百九十八乘百分之八,每月进三百三十五块八毛四,十五年累计六万零四百五十一块二,除以一百三十九,得四百三十四块九。两笔相加,一千三百零五块三。

百分之百档,指数为一,基础养老金一千零八十八块,个人账户七百二十四块九,合计一千八百一十三块。百分之三百档,指数为三,基础养老金二千一百七十六块,个人账户二千一百七十四块六,合计四千三百五十一块。

山西灵活就业缴15年三档退休月养老金对比

三档从一千三到四千三,看着是”缴得多领得多”。但把领到的钱和投入的钱放一起比,性价比这条曲线,恰恰是反着走的。

提档到300%,多缴60万,回本还是16年半

这里藏着一个反常识的点。百分之六十提到百分之百档,多缴了十万零七百六十四块,退休每月多领五百零八块,回本周期十万零七百六十四除以五百零八,约一百九十八个月,也就是十六年半。

再算百分之六十提到百分之三百档:多缴六十万四千五百四十八块,每月多领三千零四十六块,回本周期六十万四千五百四十八除以三千零四十六,还是约一百九十八个月——十六年半,几乎没变。

山西灵活就业三档15年累计缴费总额对比

为什么会这样?因为多缴的钱里,百分之十二进了统筹池,只有百分之八留在自己账上。基础养老金虽然有提高,但被”(一加指数)除以二”这个平均机制狠狠摊薄了——你指数从零点六拉到三,基础养老金只从”零点八倍基数”涨到”两倍基数”,远不是同比例。结果就是:提档越高,回本周期被死死锁在十六年半这个位置。

这也是山西社保算账里最扎心的一条:高档位不是”多缴多得”的直线,而是被统筹池吸走一块、再平均摊给所有人之后,剩给你的那点增量。我们之前算过湖南从60%提到100%档多掏9.8万、回本16年的账,山西提百分之三百档,结论一样,甚至更狠——多缴的绝对金额翻了六倍,回本周期纹丝不动。

已经按低档缴的人,现在还能不能改

如果之前一直踩最低档,别慌。灵活就业的缴费档位是可以逐年调整的,今年按百分之六十,明年想改成百分之百或百分之三百,随时能改。真正要盯的是两件事:一是累计年限够不够,二是这笔多缴的钱到底值不值。

职工养老保险的缴费年限是累计计算的,中断不影响已缴记录。从二零三零年一月一日起,最低缴费年限会从十五年逐步提高到二十年,每年提高六个月。现在卡在十五年就停的人,几年后可能突然发现年限门槛不够了。

回到档位选择,山西的算账结论很清楚:与其把钱砸向高档位换那点被摊薄的增量,不如把年限拉长。每多缴一年,基础养老金就多固定一份,个人账户还叠加利息滚存,回本速度比提档快得多。

三件事,看完就去做

第一件,打开电子社保卡或者山西人社线上平台,查清自己累计缴费月数,把数字记下来,别凭感觉。

第二件,对照自己现在的缴费档位,用文中的公式代入七千二百五十三这个计发基数,先估一个准数。想提档,先算清多缴的钱要多少年回本——超过十五年,就要掂量一下值不值。

第三件,把缴费年限当成第一优先级。年限够了再谈档位,顺序不能反。山西灵活就业者尤其要算清这条:多缴一年、少提一档,回本哪个快。

差的不是这一千三和四千三之间的每月两千多块,是等你退休那天才看懂,当年图”高档有面子”多砸进去的六十万,要十六年半才领得回来。账不趁现在算,将来连后悔的底气都没有。

江西灵活就业一年缴9396元,想领3000元养老金得缴满36年

江西灵活就业一年缴9396元,想领3000元养老金得缴满36年

一年缴9396元,在江西自己交社保,很多人觉得这是捡了便宜——全国31个省份里,江西的缴费基数几乎垫底,灵活就业最低档一个月才掏783元。可便宜的另一面,藏着一笔更扎心的账:想退休后每月领到3000元,按这个缴法,得连续缴满36年,一刻都不能停。

先看江西2025年的官方参数。全省城镇职工基本养老保险使用的缴费基数是6525元,月缴费基数下限3915元、上限19575元;养老金计发基数是7054元,比上一年涨了2%。灵活就业人员按20%的比例缴费,8%进个人账户,12%进统筹基金。

按最低档3915元缴,每月掏3915×20%=783元,一年就是9396元。这笔钱里,进个人账户的是3915×8%=313.2元/月,一年3758.4元;另外12%、约5638元,进了统筹池。缴15年,个人账户累计56376元,总投入14.09万元。

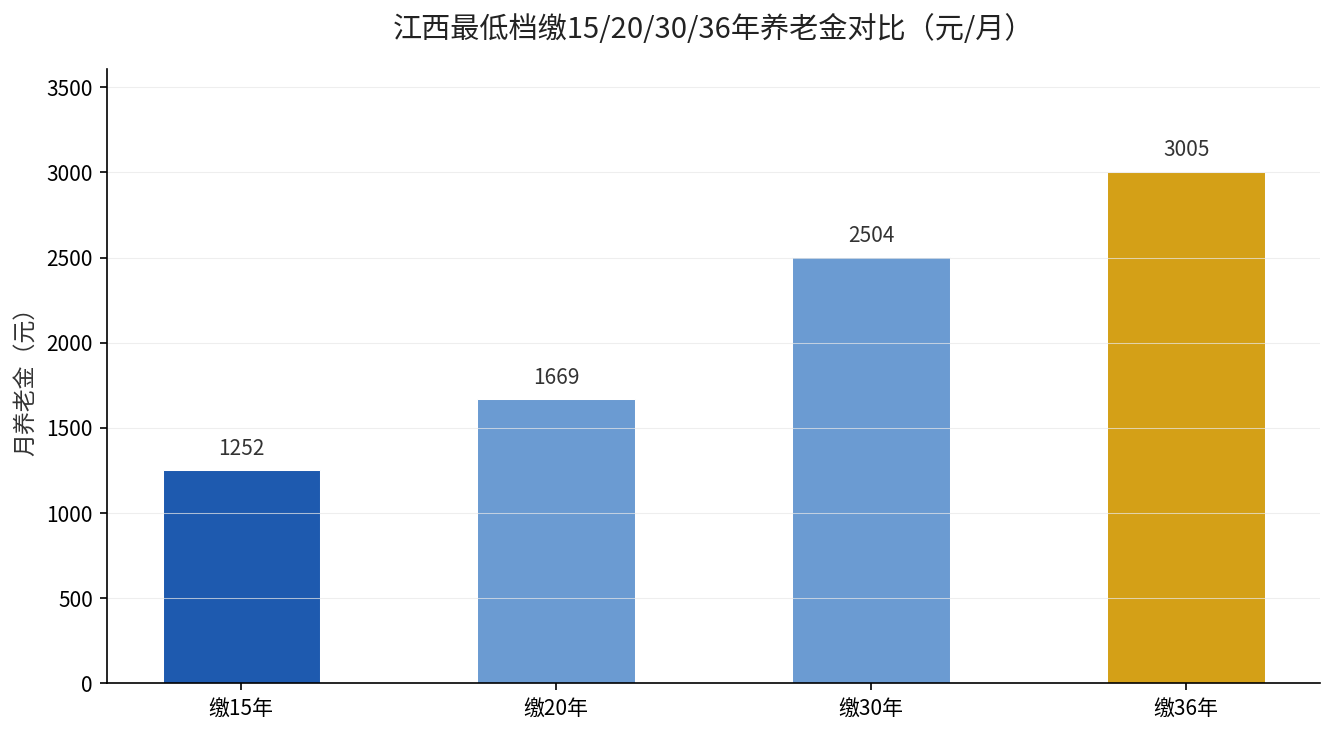
退休能领多少?基础养老金=计发基数×(1+缴费指数)÷2×缴费年限×1%。最低档指数0.6,代入:7054×(1+0.6)÷2×15×1%=846.5元。个人账户养老金=56376÷139=405.6元。两项相加,1252元——在江西按最低档缴15年,到手就是这个数。

1252元够不够花,不用多算,心里都有数。那想多领,只能往上堆年限。差距有多大,看这张图就清楚了。

江西最低档缴15/20/30/36年养老金对比

同样按最低档、缴费指数0.6不变:缴20年,基础养老金1128.6元、个人账户540.8元,合计1669.4元;缴30年,合计2504元;一直缴到36年,合计才突破3005元。看到没,从15年到36年,年限翻了一倍多,养老金才从1252元爬到3005元——因为江西的计发基数本来就低,7054元的”底子”摆在那,年限再长,天花板也有限。

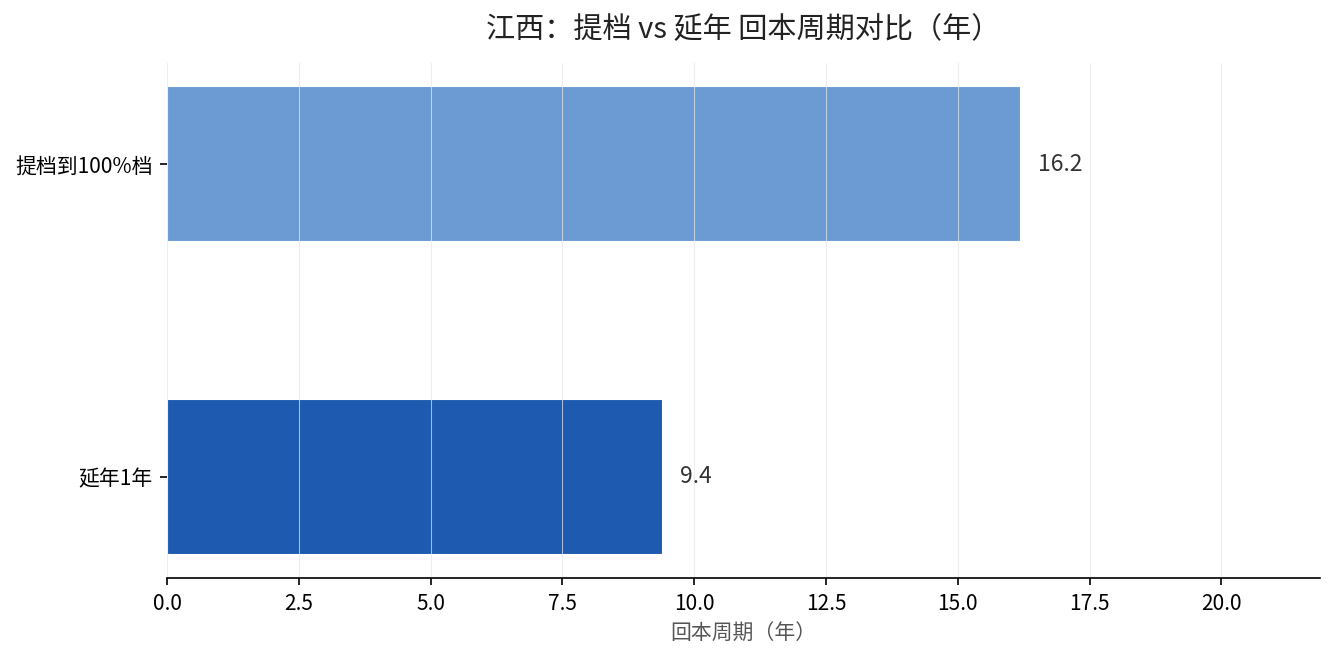
这里有个反直觉的地方,得单独拎出来算:在江西,想靠”提档”快速把养老金冲上去,回本慢得吓人;真正划算的是”延年”。

江西提档vs延年回本周期对比

看回本周期。先看”延年”:多缴一年最低档,多掏9396元,退休后每月多领约83.4元,这笔多缴的钱大约9.4年(113个月)就能回本。再看”提档”:从60%档提到100%档,缴费基数从3915元涨到6525元,每月多缴(6525-3915)×20%=522元,一年多掏6264元,可退休后每月只多领约482元——多掏的钱要16年多才回本。同样的投入方向,延年的性价比几乎是提档的两倍。

说到底,江西的缴费基数低,是双刃剑:缴的时候省了钱,领的时候也被”锁”在了低水平。与其在低基数上硬扛高档次,不如把年限稳稳拉长,让时间替你把每一分缴费都变成乘法。

已经缴了几年、担心年限不够的人,记住江西是累计计算:断缴不清零,只要退休前累计缴满15年(未来逐步提高),就有资格按月领。手头紧就先按最低档续上,别断;有余力再优先延年,别急着提档。

三件事,看完就去做:第一,查清楚你当前的缴费基数和累计月数,确认是不是还停在最低档”错位”的位置;第二,用7054×(1+你的指数)÷2×年限×1%,估一遍基础养老金,再叠加个人账户余额÷139,心里先有个数;第三,在江西,把钱优先砸在”延年”上,而不是”提档”上——这笔账已经算得很清楚了。

别被”一年不到一万”的便宜晃了眼。便宜省下的,是缴费时的那点轻松;可真正要还的,是退休后三十年的体面。现在多缴一年,将来就多一分不向儿女伸手的底气。

浙江计发基数8433元排全国第四,最低档缴15年却只领1528元

浙江计发基数8433元排全国第四,最低档缴15年却只领1528元

打开电子社保卡,看到浙江的计发基数,很多人会松一口气:8433元一个月,全国排第四,退休怎么也能过上体面日子吧。可等真正按最低档缴满15年、把养老金算到小数点,到手是1528元——连计发基数的两成都不到。这口气,一下子就堵住了。

问题不在计发基数,而在缴费指数。先看浙江2025年的官方参数:全省养老金计发基数是8433元/月(2024年度非私营和私营单位就业人员加权平均工资);缴费基数下限4986元/月,是2023年加权平均工资8310元的60%;缴费基数上限25299元/月,是2024年加权平均工资8433元的300%。灵活就业人员按20%的比例缴费,其中8%进个人账户,剩下12%进统筹基金。

先把投入算清楚。按最低档(下限4986元)缴,灵活就业每月要掏4986×20%=997.2元,一年11966元,15年累计约17.95万元。这笔钱里,真正记在个人名下的只有8%:每月398.88元,15年约71798元。另外12%、大约10.8万元,直接进了统筹基金池——那部分不属于个人账户,退休时按月摊还,但不是”存多少领多少”。

再看退休能领多少。养老金分两块:基础养老金和个人账户养老金。基础养老金=计发基数×(1+本人平均缴费指数)÷2×缴费年限×1%。最低档的缴费指数是0.6,代入:8433×(1+0.6)÷2×15×1%=1012元。个人账户养老金=个人账户余额÷计发月数,60岁退休按139个月算:71806÷139=516.5元。两项相加,1528.5元——这就是最低档缴15年的真实水平。

缴15年只领1528元,那多缴10年、20年会怎样?差距会以肉眼可见的速度拉开,而且越往后每多缴一年越值钱。

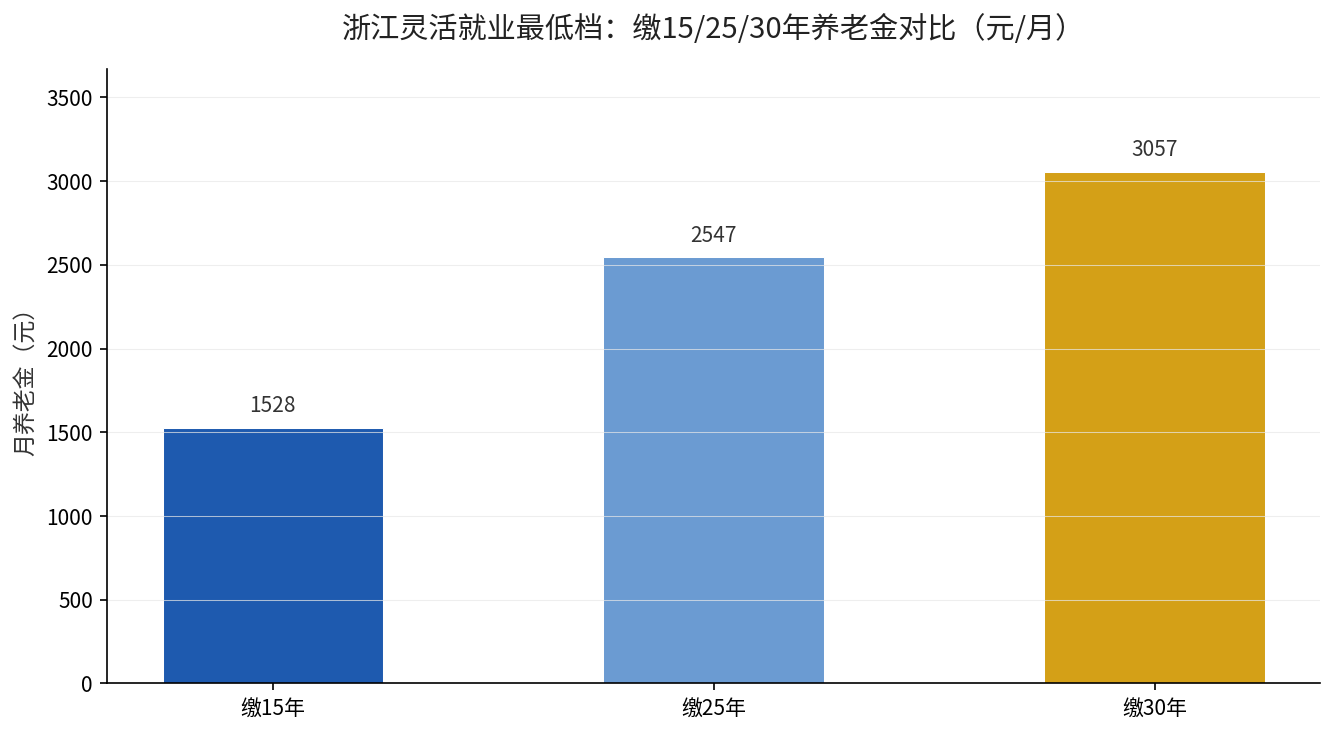
浙江灵活就业最低档缴15/25/30年养老金对比

同样按最低档,缴费指数还是0.6,只是年限拉长:缴25年,基础养老金1686.6元、个人账户养老金860.9元,合计2547.5元;缴30年,基础养老金2023.9元、个人账户养老金1033.1元,合计3057元。从15年到30年,年限翻一倍,养老金从1528元涨到3057元,正好也翻了一倍——年限在这里几乎是”乘法器”,每多缴一年,就是在给最终的数字直接加码。

这里藏着一个绝大多数人没意识到的坑,也是浙江和很多省份不一样的地方:缴费基数下限”错位了一年”。浙江2025年的缴费下限4986元,是按2023年的社平工资8310元×60%算出来的;可计发基数和缴费上限,已经用的是2024年的8433元。下限停留在上一年的工资水平,计发基数却跳到了今年。

这意味着什么?按最低档缴的人,名义缴费指数是0.6,实际一算——用你的缴费基数4986元,去除以今年的计发基数8433元,真实指数只有0.591。你以为是打了六折在缴费,其实连六折都不到,还差那么一点点。这一点点,单看每个月没多少,攒15年、25年,就是一笔看得见的差额。温水煮青蛙,说的就是这种”错位”。

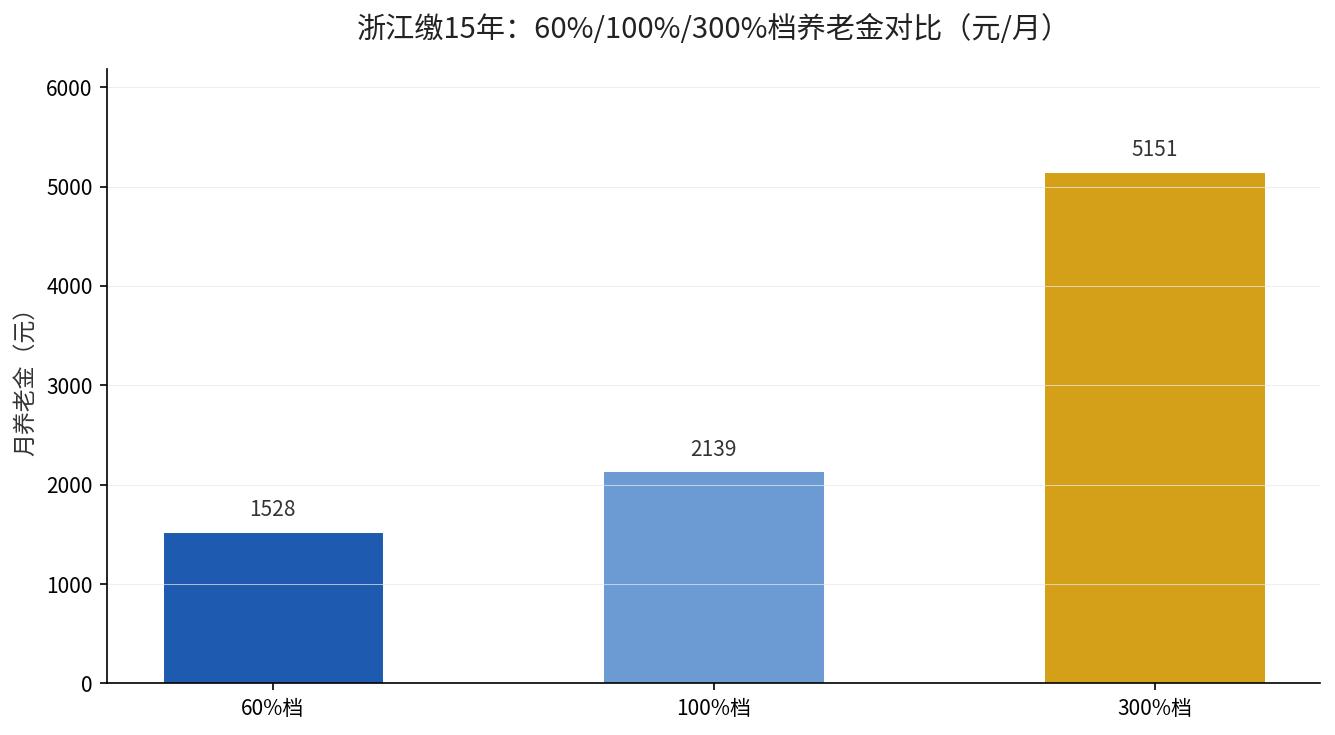
浙江缴15年60%/100%/300%档养老金对比

那是不是干脆提档,缴100%甚至300%更划算?把账摆开看:同样缴15年,60%档领1528元;100%档(基数8433元)基础养老金1264.95元、个人账户养老金873.6元,合计2138.6元;300%档(基数25299元)基础养老金2529.9元、个人账户养老金2620.9元,合计5150.8元。档位翻五倍,养老金确实高了不少——但别急着拍板,先算回本。

从60%提到100%,每月多缴(8433-4986)×20%=689.4元,15年多掏约12.4万元,退休每月只多拿610元左右。多掏的12.4万,要连续领17年才能回本。在浙江,如果手头并不宽裕,把”提档”的钱省下来,优先把缴费年限拉满,往往比硬扛高档次更划算——因为年限是乘法,档位是加法。

已经按最低档缴了几年、或者断缴过的人,也别慌。浙江职工养老保险是累计计算的,中间断缴的年限不会清零,只要在达到退休年龄前累计缴满15年(未来政策逐步提高到更长的年限),就有资格按月领。想补足,一是继续以灵活就业身份往下缴,二是争取用人单位参保,单位承担的那部分能大幅降低个人负担。

三件事,看完就去做:第一,打开电子社保卡,核对你的实际缴费基数和缴费月数,别让基数停在”错位”的低档还不自知;第二,用8433×(1+你的平均指数)÷2×缴费年限×1%,自己先估一遍基础养老金,再叠加个人账户余额÷139,心里有个底数;第三,在”提档”和”延年”之间,优先延年——浙江的账算下来,年限比档位更值钱。

差的那点钱,从来不是每个月几百块的数字游戏,而是退休后二十年里,你面对每一笔开销时,手里有没有底气的那道分水岭。现在多看清一点,将来就少一分被动的将就。

甘肃灵活就业提档到100%,每月多缴587块,多领的钱要16年才回本

甘肃灵活就业提档到100%,每月多缴587块,多领的钱要16年才回本

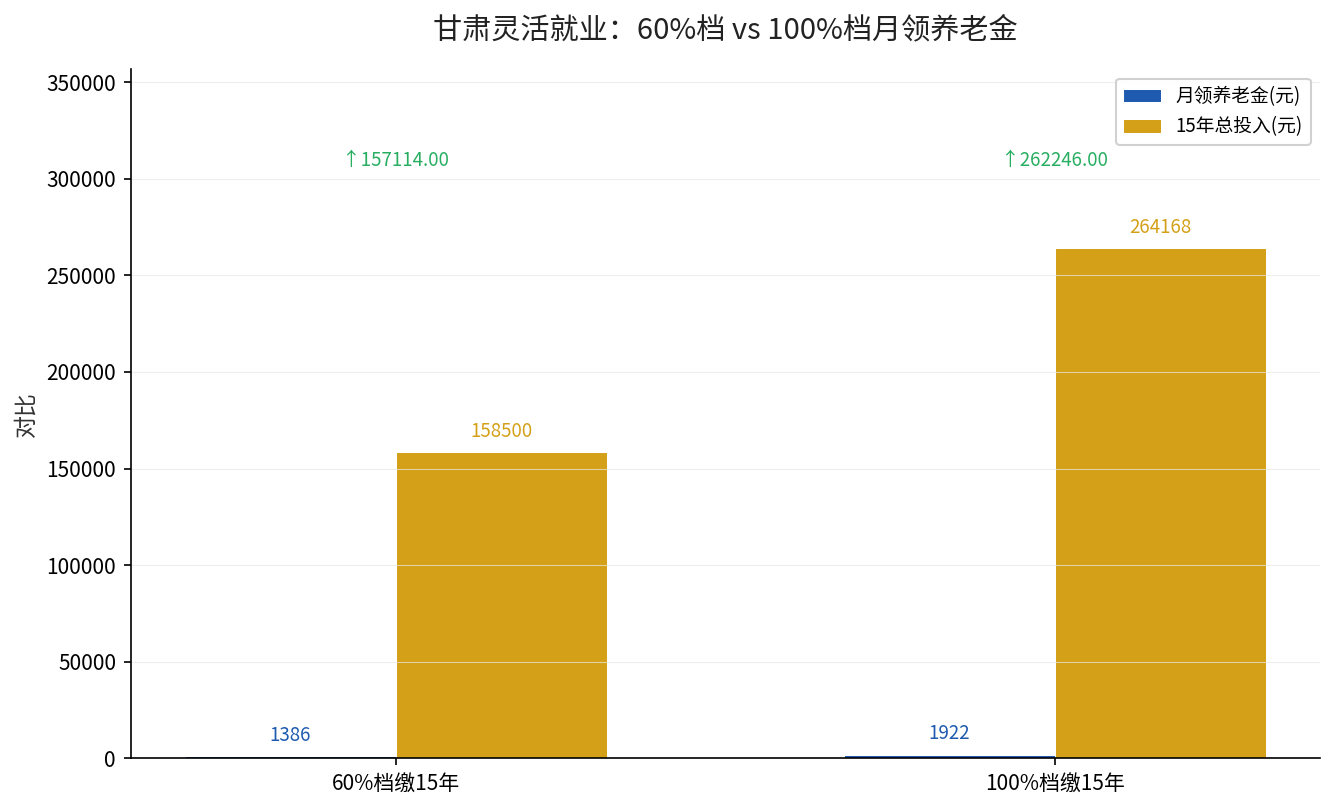
每年到了申报缴费基数那阵,甘肃不少灵活就业的人都在同一个坑里转:要不要趁手里宽裕,把档次从60%提到100%?看着”多缴多得”四个字,总觉得提档是稳赚。可真把账算到底,甘肃计发基数7746元,按最低档缴15年每月到手一千三百八十六块,提到100%档也就一千九百二十二块,每月多拿五百三十六块,可为了这点钱,得多砸进去十万多,回本要十六年。这笔账,一算就冷静了。

同为最低档缴15年,各省差距不小:吉林只领1330元,可以对照看。

提档多久能回本,福建这笔账更扎心:最低档缴15年只领1370元,提档回本要15年。

多缴的那587块,一年下来到底滚成多少投入

甘肃灵活就业缴费比例还是20%。2025年个人缴费基数7338元,60%档对应的缴费基数就是4403元,每月缴4403×20%=880.6元;100%档直接按7338元缴,每月缴7338×20%=1467.6元。两档每月差587元。

别小看这五百八十七块,一年就差7044元,缴满15年,60%档总投入约十五万八千五百块,100%档则是二十六万四千多块。两者之间差了十万五千六百六十元——这可不是小数目,是实打实从口袋里多掏出去的。问题从来不是”该不该投”,是”多投的这笔,什么时候能赚回来”。

先把两条路各能领多少算死

先算60%档缴15年。基础养老金=计发基数×(1+平均指数)÷2×年限×1%,平均指数0.6,代入7746元:7746×(1+0.6)÷2×15×1%。

(1+0.6)÷2=0.8,7746×0.8=6196.8,再乘15%得929.5元。个人账户按8%分账,每月352.24元,15年累计约63403元,除以139得456.1元。两笔相加,1385.6元,约一千三百八十六块。

再看100%档缴15年。平均指数1.0,基础养老金=7746×(1+1)÷2×15×1%=7746×15%=1161.9元。个人账户每月587.04元,15年累计约105667元,除以139得760.2元。合计1922.1元,约一千九百二十二块。

两条路摆一起:100%档每月多领1922-1386=536元。看着是不错,可别忘了前面那十万五千多的多缴成本。

甘肃灵活就业六十档与一百档月领对比

回本要十六年:提档划不划算,一算见分晓

多缴105660元,每月多领536元,回本时间=105660÷536≈197个月,也就是十六年四个月。换句话说,你从退休那天起,要连续领十六年多,多缴的那部分才刚回本,之后才开始”赚”。

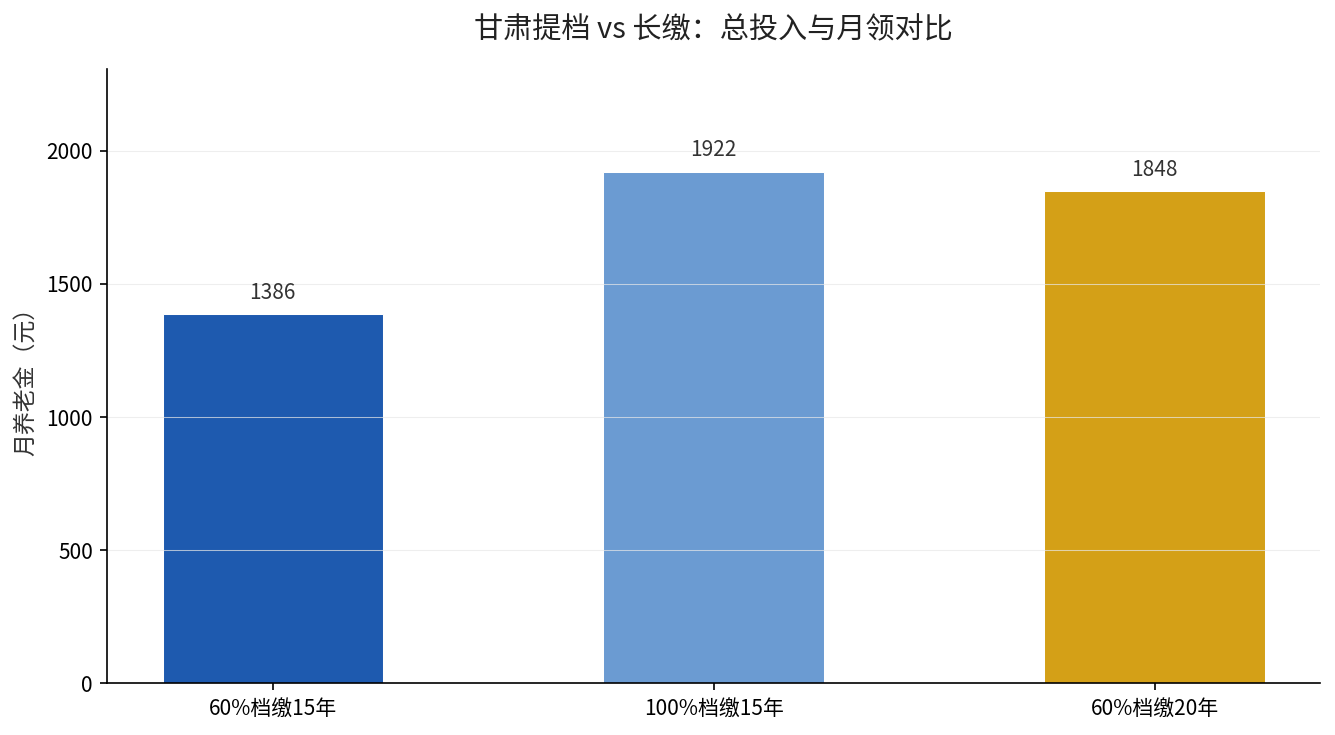
这里有个很多人没想到的层面:如果退休年龄偏晚、或者身体底子一般,十六年的回本周期意味着这笔钱大半辈子压在别人账户里。反过来,如果把同样的钱用在”延长缴费年限”上——60%档继续往下缴,每多一年就固定多1%的计发基数在基础养老金里,长缴的复利感,比一口气提档更稳。下表把两种选择放到一起看:

选择 15年总投入 月领养老金 相对回本周期
60%档缴15年 15.85万 1386元 基准
100%档缴15年 26.42万 1922元 约16.4年
60%档缴20年 21.13万 1848元 约13.5年

注意第三行:同样想多领钱,把年限从15年拉到20年、继续按60%档缴,总投入二十一万一,比提档到100%的二十六万四还少五万多,可月领已经有一千八百四十八块,几乎追平100%档的1922元。回本还更短。这才是甘肃灵活就业的人该看清的真相——钱要用在年限上,不是砸在档次上。

甘肃提档与长缴对比

已经提了档、或者正纠结的人,怎么办

如果手头确实宽裕,又想提高养老待遇,顺序应该是:先把缴费年限堆上去(因为甘肃同全国一样,2030年起最低缴费年限会逐步从15年往上延),年限充足了,再考虑提档。如果预算有限,宁可保60%档的连续性,也别为了提档断缴——一旦断缴,损失的不只是钱,还有累计年限。

还有一个很多人忽略的点:甘肃2025年还优化了养老金挂钩调整,定额调整38元,缴费年限价值也提高了——年限越长,每年涨的时候越占便宜。这进一步印证了”长缴”比”提档”更划算。

三件事,看完就去做

第一件,打开社保缴费记录,核对自己是按哪一档缴的、实际缴了多少年,心里先有个底。第二件,用甘肃计发基数7746元和文中的公式,分别算一遍60%档和100%档、15年和20年的养老金,看清楚多缴和长缴到底差多少。第三件,如果还没退休,优先保证缴费不断档、把年限续满,预算充裕了再谈提档,顺序别搞反。

差的从来不是那每月多出来的几百块,是你退休后二十年的生活,到底能不能从”精打细算”活成”心里有底”。这笔账,现在算清楚,比退休那天才看明白强一百倍。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。已经领上退休金的朋友,也说说你实际到手多少,给更多人一个参照。

安徽灵活就业按最低档缴15年,退休每月只领1406元,这笔账别等领钱才后悔

安徽灵活就业按最低档缴15年,退休每月只领1406元,这笔账别等领钱才后悔

打开电子社保卡,查到缴费月数刚好停在15年那一格,很多人心里踏实了——最低线够了,到点就能领钱。可真按最低档一路缴满15年,退休能落多少?安徽2025年退休人员基本养老金计发基数是7999元,看着像模像样,真算下来,灵活就业人员每月到手也就一千四百出头,连计发基数的一个零头都占不满。

这中间的落差,今天把账拆开算给你看。

先算总投入:这15年,你到底往里砸了多少钱

安徽灵活就业人员参加职工养老保险,缴费比例是20%,其中8%进个人账户,12%进统筹。2025年缴费基数下限是4311元,也就是全口径社平工资7185元的60%档。按下限缴费,每月缴4311元×20%=862.2元。

一年下来862.2×12=10346.4元。缴满15年,不考虑基数上调,静态投入就是10346.4×15≈155196元,十五万五千多。这还只是养老一个险种,没算医保。钱是真金白银掏出去的,问题就出在——掏了这么多,回来的是多少。

三笔钱拆开算:基础+个人账户,一笔都不能少

退休养老金就两块大头:基础养老金和个人账户养老金。先算基础养老金。

公式是:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。按最低档缴,平均缴费指数就是0.6。代入安徽2025年的计发基数7999元:7999×(1+0.6)÷2×15×1%。

先算(1+0.6)÷2=0.8,再乘7999得6399.2,这是”折算后基数”,最后乘15%得到959.88元。基础养老金每月约960元。

再看个人账户。灵活就业按基数4311元缴,8%进个人账户,每月4311×8%=344.88元,一年4138.56元,15年累计约62078元(暂不计利息)。个人账户养老金=62078÷139=446.6元。

两笔相加:959.88+446.6≈1406元。这就是安徽灵活就业最低档缴满15年,退休每月到手的钱——约一千四百块。跟计发基数7999元一比,不到两成。

年限往上走,差距才开始往外冒

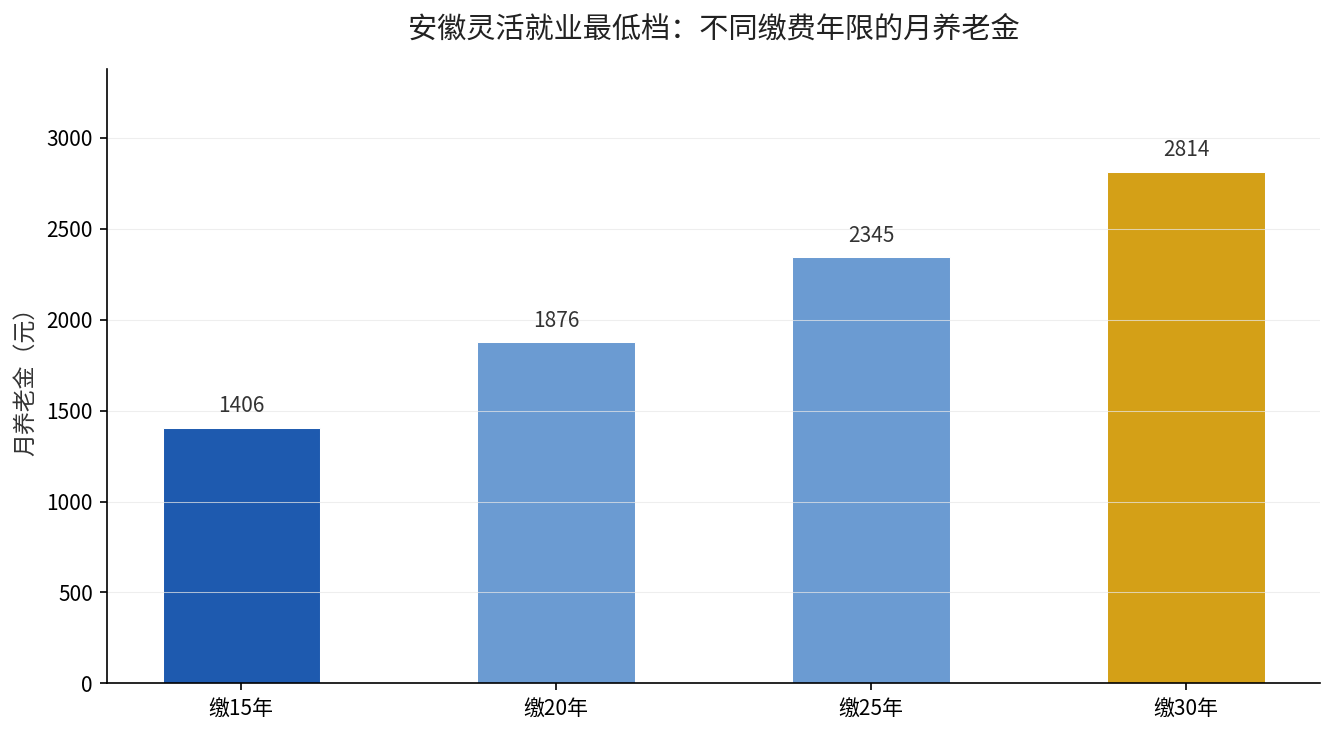
同样按最低档缴,把年限从15年拉到20年、25年、30年,账会怎么变?基础养老金按”缴费年限×1%”递增,个人账户也在同步累积。结果如下表:

年限拉长到底差多少,我们另算过一笔更细的账:灵活就业缴15年vs30年,月养老金差一倍多,可以对着看。

缴费年限 基础养老金/月 个人账户/月 合计/月
15年 960元 447元 1406元
20年 1280元 596元 1876元
25年 1600元 745元 2345元
30年 1920元 894元 2814元

15年到30年,就差一倍年限,每月养老金却从1406元翻到2814元,整整多出1408元。多出来的这十五年的缴费,退休后每个月都在用真金白银回报你。

安徽灵活就业不同缴费年限月养老金

一个容易被忽略的点:提档次,不如多缴几年

很多灵活就业的人卡在一个纠结点上——是趁早提档次,还是把钱压在年限上?把两笔账摆一起算,结论会出乎意料。

提档到底划不划算,甘肃这笔账更直白:灵活就业提档到100%,多领的钱要16年才回本。

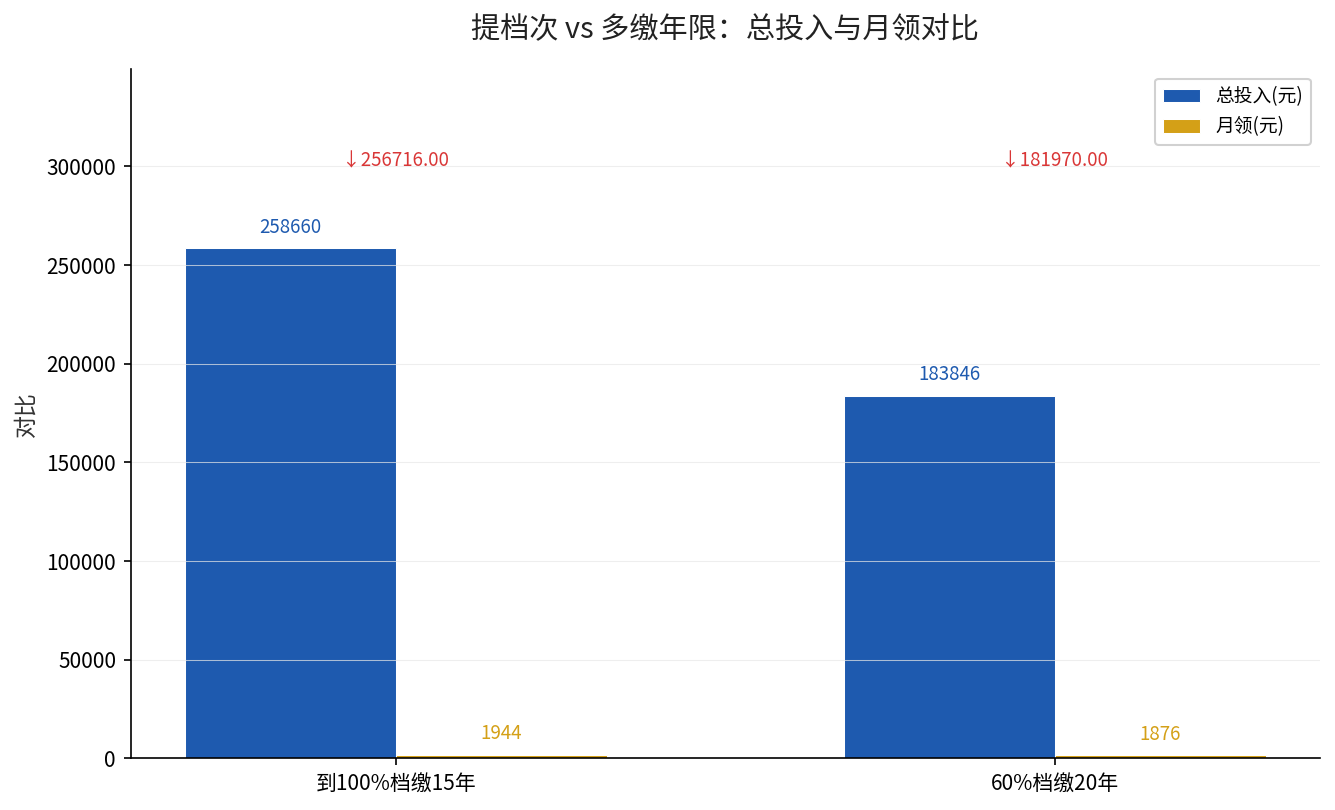
假设手头就这么多钱,两条路:一是继续按60%档(指数0.6)多缴5年;二是把档次提到100%(指数1.0)但只缴15年。先看提档次到100%这条路:基数变为7185×100%=7185元,月缴7185×20%=1437元,15年总投入约258660元。而按60%档缴20年,总投入约183846元。

再看领钱。提档到100%缴15年,平均指数1.0,基础养老金=7999×(1+1)÷2×15×1%=1199.85元;个人账户15年累计约103464元,÷139=744元,合计约1944元/月。

而60%档缴20年,前面算过是1876元/月。两条路每月到手几乎一样,但提档次这条路总投入多了近七万元。多砸七万块,每月养老金才多几十块,回本要拉十几二十年。所以结论很直白:在安徽,先把年限堆满,再谈提档次,这钱花得才值。

安徽提档次与多缴年限对比

还来得及补的人,现在该做什么

如果缴费月数还没到15年,或者中间断过,安徽这里是累计计算的——只要累计满15年就能按月领。已经断了的不必慌,先去电子社保卡查清楚实际累计月数,缺几个月补几个月,比硬扛着空转强。

各省计发基数直接决定你每月到手多少。同样最低档缴15年,河北只能领1304元,横向一比更清楚。

如果已经满15年但还没到退休年龄,最划算的动作不是停缴,是继续按最低档往下缴。每多缴一年,基础养老金固定涨1%的计发基数,也就是每月多约64元(7999×0.8×1%),再叠加个人账户,一年到手多一百块上下,长缴才多得。

三件事,看完就去做

第一件,打开电子社保卡,把”实际缴费月数”和”累计月数”截图存档,先知道自己到底缴了几年。

第二件,用文中的公式代入安徽计发基数7999元,按你自己的缴费年限算一遍预估养老金,心里先有个准数。第三件,如果还没退休、缴费又不满20年,别再惦记停缴省那点钱,把年限续上是眼下性价比最高的决定。

差的那几年,真不是现在每月能省下的几百块能补的。是退休后二三十年,别人每月多拿几百、你每月少拿几百,日积月累下来,差的是面对一张张账单时,那点从容和底气。

想知道自己退休到底能领多少?在评论区留言「养老金」,把你的缴费年限和参保省份告诉我,我按当地计发基数帮你算一遍。已经领上退休金的朋友,也说说你实际到手多少,给更多人一个参照。