
山西灵活就业提档到300%,多缴60万,回本还是16年半
打开山西人社厅那份缴费基数通知,第一反应是踏实:全省社保缴费基数六九九七块,养老金计发基数七千二百五十三块,两个数都摆在明面上。可要是真按灵活就业自己交,从百分之六十档一路提到百分之三百档,多掏进去的六十万,退休后要多久才领得回来?账一拆,答案会让你后背发凉——还是十六年半,跟提百分之百档几乎一模一样。
山西计发基数7253,缴费却按6997算,中间差了256块
山西这组数有讲究。二零二五年全省养老金计发基数是七千二百五十三块,这是退休时算钱的基准。而平时交社保用的缴费基数,是另一个口径:二零二五年全口径城镇单位就业人员月平均工资六千九百九十七块,据此核定缴费下限四千一百九十八块、也就是百分之六十档,上限两万零九百九十一块、也就是百分之三百档。
两个数差了二百五十六块。这不是笔误,而是计发基数还没完全并轨到全口径社平工资——它比缴费用的社平略高,为的是退休待遇不因口径切换突然缩水。据晋人社厅发〔二零二五〕三十五号文,山西二零二五年缴费基数下限四千一百九十八块、上限两万零九百九十一块,灵活就业人员就在这中间自由选档。
灵活就业的费率是百分之二十,其中百分之十二进统筹池,百分之八进自己的个人账户。这一条,是整个回本账的关键伏笔。
三档各缴多少,一笔账算到底
先算每个月掏多少。百分之六十档,月缴费基数四千一百九十八块,乘以百分之二十,一个月八百三十九块六,一年一万零七十五块二。百分之百档,基数六千九百九十七块,月缴一千三百九十九块四。百分之三百档,基数两万零九百九十一块,月缴四千一百九十八块二。
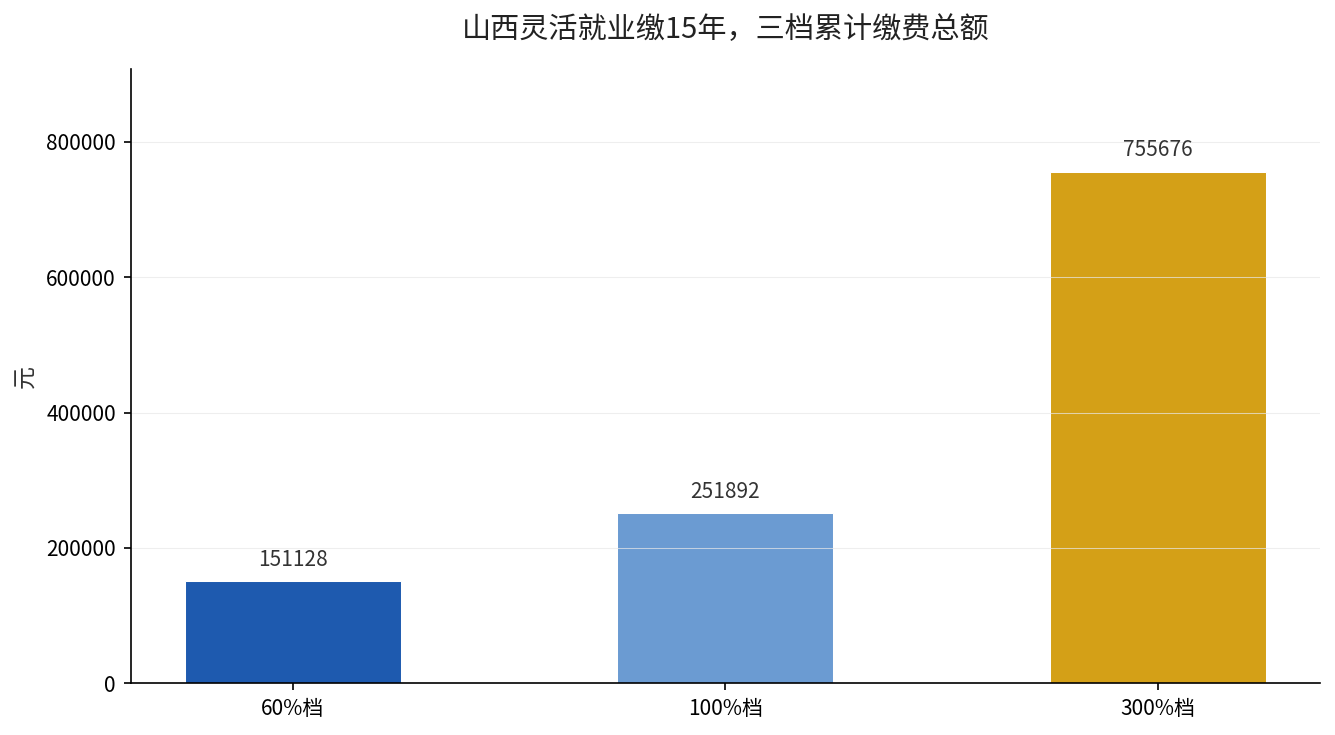
缴满十五年,三档各自的总投入,差别大到刺眼:
| 档位 | 月缴费基数(元) | 月缴额(元) | 15年总投入(元) |
|---|---|---|---|
| 60%档 | 4198 | 839.6 | 151128 |
| 100%档 | 6997 | 1399.4 | 251892 |
| 300%档 | 20991 | 4198.2 | 755676 |
看最后一行:百分之三百档十五年累计掏了七十五万五千六百七十六块,比百分之六十档整整多出六十万四千五百四十八块。这六十万,就是你为了”高档”提前押进去的本钱。
缴15年,三档退休分别领多少
退休能领的钱,分两笔:基础养老金加个人账户养老金。基础养老金用大白话说,是计发基数乘以(一加平均缴费指数)除以二,再乘缴费年限,再乘百分之一。个人账户养老金,是个人账户累计储存额除以计发月数,六十岁退休按一百三十九个月算。
百分之六十档,平均缴费指数零点六。基础养老金:七千二百五十三乘零点八,再乘十五年,再乘百分之一,等于八百七十块四。个人账户:四千一百九十八乘百分之八,每月进三百三十五块八毛四,十五年累计六万零四百五十一块二,除以一百三十九,得四百三十四块九。两笔相加,一千三百零五块三。
百分之百档,指数为一,基础养老金一千零八十八块,个人账户七百二十四块九,合计一千八百一十三块。百分之三百档,指数为三,基础养老金二千一百七十六块,个人账户二千一百七十四块六,合计四千三百五十一块。
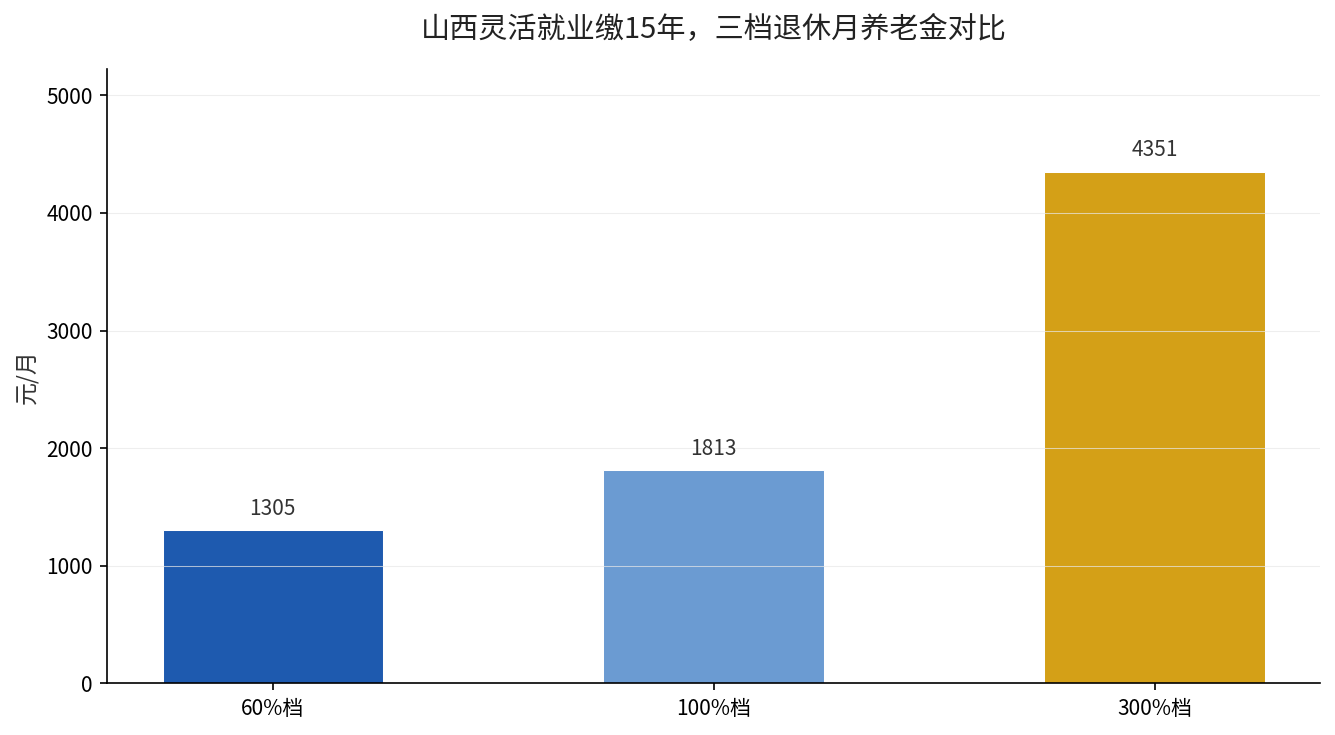
三档从一千三到四千三,看着是”缴得多领得多”。但把领到的钱和投入的钱放一起比,性价比这条曲线,恰恰是反着走的。
提档到300%,多缴60万,回本还是16年半
这里藏着一个反常识的点。百分之六十提到百分之百档,多缴了十万零七百六十四块,退休每月多领五百零八块,回本周期十万零七百六十四除以五百零八,约一百九十八个月,也就是十六年半。
再算百分之六十提到百分之三百档:多缴六十万四千五百四十八块,每月多领三千零四十六块,回本周期六十万四千五百四十八除以三千零四十六,还是约一百九十八个月——十六年半,几乎没变。
为什么会这样?因为多缴的钱里,百分之十二进了统筹池,只有百分之八留在自己账上。基础养老金虽然有提高,但被”(一加指数)除以二”这个平均机制狠狠摊薄了——你指数从零点六拉到三,基础养老金只从”零点八倍基数”涨到”两倍基数”,远不是同比例。结果就是:提档越高,回本周期被死死锁在十六年半这个位置。
这也是山西社保算账里最扎心的一条:高档位不是”多缴多得”的直线,而是被统筹池吸走一块、再平均摊给所有人之后,剩给你的那点增量。我们之前算过湖南从60%提到100%档多掏9.8万、回本16年的账,山西提百分之三百档,结论一样,甚至更狠——多缴的绝对金额翻了六倍,回本周期纹丝不动。
已经按低档缴的人,现在还能不能改
如果之前一直踩最低档,别慌。灵活就业的缴费档位是可以逐年调整的,今年按百分之六十,明年想改成百分之百或百分之三百,随时能改。真正要盯的是两件事:一是累计年限够不够,二是这笔多缴的钱到底值不值。
职工养老保险的缴费年限是累计计算的,中断不影响已缴记录。从二零三零年一月一日起,最低缴费年限会从十五年逐步提高到二十年,每年提高六个月。现在卡在十五年就停的人,几年后可能突然发现年限门槛不够了。
回到档位选择,山西的算账结论很清楚:与其把钱砸向高档位换那点被摊薄的增量,不如把年限拉长。每多缴一年,基础养老金就多固定一份,个人账户还叠加利息滚存,回本速度比提档快得多。
三件事,看完就去做
第一件,打开电子社保卡或者山西人社线上平台,查清自己累计缴费月数,把数字记下来,别凭感觉。
第二件,对照自己现在的缴费档位,用文中的公式代入七千二百五十三这个计发基数,先估一个准数。想提档,先算清多缴的钱要多少年回本——超过十五年,就要掂量一下值不值。
第三件,把缴费年限当成第一优先级。年限够了再谈档位,顺序不能反。山西灵活就业者尤其要算清这条:多缴一年、少提一档,回本哪个快。
差的不是这一千三和四千三之间的每月两千多块,是等你退休那天才看懂,当年图”高档有面子”多砸进去的六十万,要十六年半才领得回来。账不趁现在算,将来连后悔的底气都没有。