
存款利率跌到1.25%:100万养老钱,30年后还值多少?
作为一名持牌北美精算师(FSA),我每天面对的最多的一个问题,不是”哪只基金涨得好”,而是:“我手里的这笔钱,二三十年后还够不够花?”这个问题,和今天市场上最热的一个信号直接相关——存款利率,已经跌到很多人没见过的位置了。
一、发生了什么变化?
2026年以来,存款利率的下行趋势没有停。从精算角度看,这轮变化有三个关键数据值得记下来:
- 挂牌利率跌到冰点:四大行三年期定期存款挂牌利率已降至1.25%左右,国有大行一年期挂牌利率甚至只有0.95%(数据来源:银行公开挂牌利率,2026年)。
- 期限利差开始”倒挂”:部分村镇银行五年期利率(1.35%)反而低于三年期(1.5%),”存得越久利息越高”这条铁律,第一次在数据上被打破。
- 存款正在搬家:2026年4月至5月,居民存款两个月合计减少约2.05万亿元,同期理财、基金、保险账户增加3.61万亿元,有机构测算全年”存款搬家”规模可能超过10万亿元。
一句话概括:无风险利率的锚,正在系统性地往下移。这对普通人意味着什么,不能只看”少赚了几块钱利息”,而要放到养老这个长期目标里重新算。
二、影响传导:从短期到长期
利率下行对养老储蓄的冲击,不是一次性的,而是层层传导的:
短期(1-3年):存款收益直接缩水。100万存三年期定存,按1.25%算,三年利息约3.75万元;而在利率还在3%以上的2020年,同样一笔钱三年能拿到9万元左右利息——同样的本金,利息腰斩都不止。
中期(5-15年):复利效应开始放大差距。精算上,这就是”久期(Duration)”在起作用:期限越长,现金流对利率越敏感。一笔锁定30年的养老钱,利率每差1个百分点,终点值的差距会被复利放大成几十万。
长期(15-30年):这是最关键的一层——利率下行往往和”长寿风险”叠加。按OECD《2025养老金概览》的数据,OECD国家65岁以上人口与劳动年龄人口之比,将从2025年的33%上升到2050年的52%。活得越久,退休后需要支撑的年份越长,而每一年的养老支出,都在被低利率侵蚀购买力。
三、重新算账:100万养老钱的三种结局
下面我用一个精算模型,把”100万养老本金、30年期限”这件事算清楚。核心假设如下(假设均标注,可自行调整):
- 长期通胀率:2.0%(参考中国近十年CPI年均水平,作为中性假设)
- 情景一”纯存款”:名义年化1.25%(当前三年期定存挂牌利率)
- 情景二”锁定储蓄”:名义年化2.0%(参照储蓄国债五年期1.70%上浮、或锁定利率产品)
- 情景三”多元配置”:名义年化4.0%(股债混合的长期中性收益假设)
| 策略 | 名义年化 | 30年后名义终值 | 30年后实际购买力 | 结论 |
|---|---|---|---|---|
| 纯存款 | 1.25% | 约145万 | 约80万 | 跑输通胀,实际缩水20% |
| 锁定储蓄 | 2.00% | 约181万 | 约100万 | 勉强保值,购买力打平 |
| 多元配置 | 4.00% | 约324万 | 约179万 | 跑赢通胀,购买力增长79% |
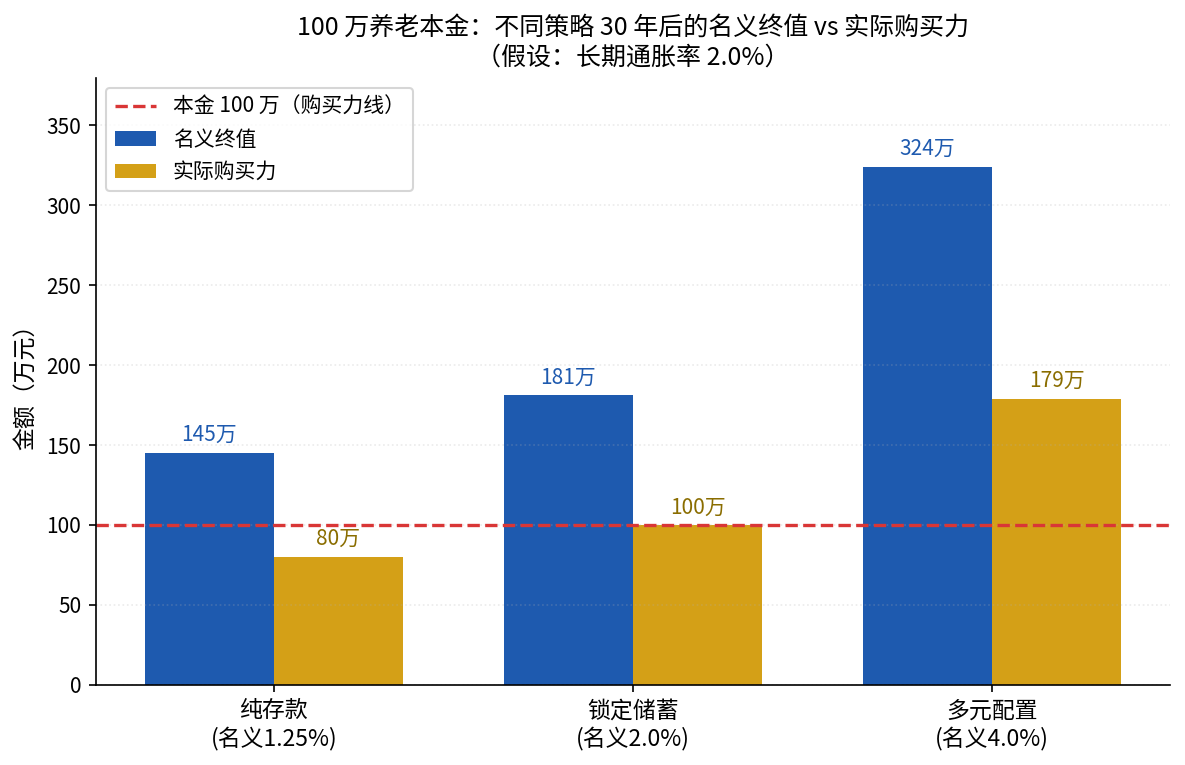
这张图揭示了一个很多人忽略的事实:名义金额和实际购买力,是两个世界。纯存款策略下,30年后你的账户上确实躺着145万,看着”赚了45万”;但扣除通胀后,这145万的购买力只相当于今天的80万——你存了30年,实际反而亏了20万的购买力。这就是精算师说的”名义幻觉”。
敏感性分析:通胀才是那个隐藏变量
上述测算里,最该被”压测”的变量是通胀。同样100万纯存款(名义1.25%),30年后:
- 若通胀仅1.0%(温和通缩):实际购买力约108万,还能小幅增值。
- 若通胀2.0%(中性):实际购买力约80万,缩水20%。
- 若通胀3.0%(再通胀):实际购买力约60万,缩水40%。
在95%置信度下,我可以负责任地说:把全部养老钱压在单一存款上,长期跑输通胀是一个高概率事件,而非小概率尾部风险。这也正是日本”失去的三十年”里,中产家庭资产配置的教训——日本长期低利率环境下,纯现金储蓄的实际购买力持续被通胀侵蚀,而把一部分钱转向权益和海外资产的家庭,财富结局明显分化。
四、调整建议:从”存款思维”切换到”久期匹配”
基于上面的测算,我给中高净值家庭的建议,不是”别存钱了”,而是按钱的用途重新分层、按期限做久期匹配:
- 短期流动性(3-6个月开支):留足现金和货币类产品,这部分不该追求收益,安全灵活是第一位。
- 中期目标(5-10年,如教育金、换房):用储蓄国债、大额存单、稳健固收类产品锁定当前尚可的利率,别等到利率再降才后悔。
- 长期养老(10-30年):这是唯一能承受、也应该承受波动去换长期回报的部分。适当配置权益类资产和锁定长期利率的产品,让组合的名义回报有机会跑赢通胀。
从精算角度看,长期养老资金的核心目标不是”不亏”,而是让退休后的现金流,在扣除通胀后仍然为正的真实回报。这需要一点风险预算——波动不是敌人,被通胀慢慢磨掉购买力才是。
五、一句话建议
别再用”存起来最省心”来对待你的养老钱——在利率1.25%的时代,省心的代价,是30年后购买力被砍掉两成。把长期的钱,交给长期该有的配置。
风险提示:本文测算基于文中标注的假设条件,实际结果受通胀、利率、市场波动等多重因素影响,可能存在较大偏差。本文不构成任何具体投资建议,投资有风险,决策需谨慎。