
上海计发基数12577全国第一,最低档缴15年却只领2291元
打开电子社保卡,看到计发基数那栏写着12577,心里还踏实了一阵:上海,全国最高,退休怎么也能拿个万把块。结果把缴费月数一数——15年,最低档——再一算,到手2291块,连计发基数的五分之一都不到。这落差,比工资条上被扣掉的那笔钱还让人睡不着。
很多人都有个错觉:计发基数是多少,退休就按多少领。上海12577,全国排第一,那退休金就该上万。可计发基数只是算账的”起点”,不是”到手”。真正决定你领多少的,是三个数:缴费了多少年、按什么档位缴的、个人账户里攒了多少钱。这三个数,任何一个拖了后腿,计发基数再高也白搭。
一笔账:上海最低档缴15年,到底拿多少
先交代清楚政策参数。2026年,上海已经实现养老金计发基数与全口径社平工资并轨,计发基数就是12577元/月。缴费基数上限37731元(3倍),下限7546元(0.6倍)。灵活就业自己交养老保险,比例是20%,其中8%进个人账户。
按最低档7546元缴,每月交的养老钱是7546×20%=1509.2元。这1509.2元里,603.68元进你自己的个人账户(7546×8%),剩下的进统筹大池子。
先算个人账户这块。每月603.68元,一年就是7244.16元,15年攒下108,662.4元。60岁退休,计发月数是139个月,个人账户养老金=108,662.4÷139=781.7元/月。
再算基础养老金。公式是:计发基数×(1+平均缴费指数)÷2×缴费年限×1%。按最低档缴,平均缴费指数就是0.6,代入:12577×(1+0.6)÷2×15×1%=12577×0.8×0.15=1509.2元。
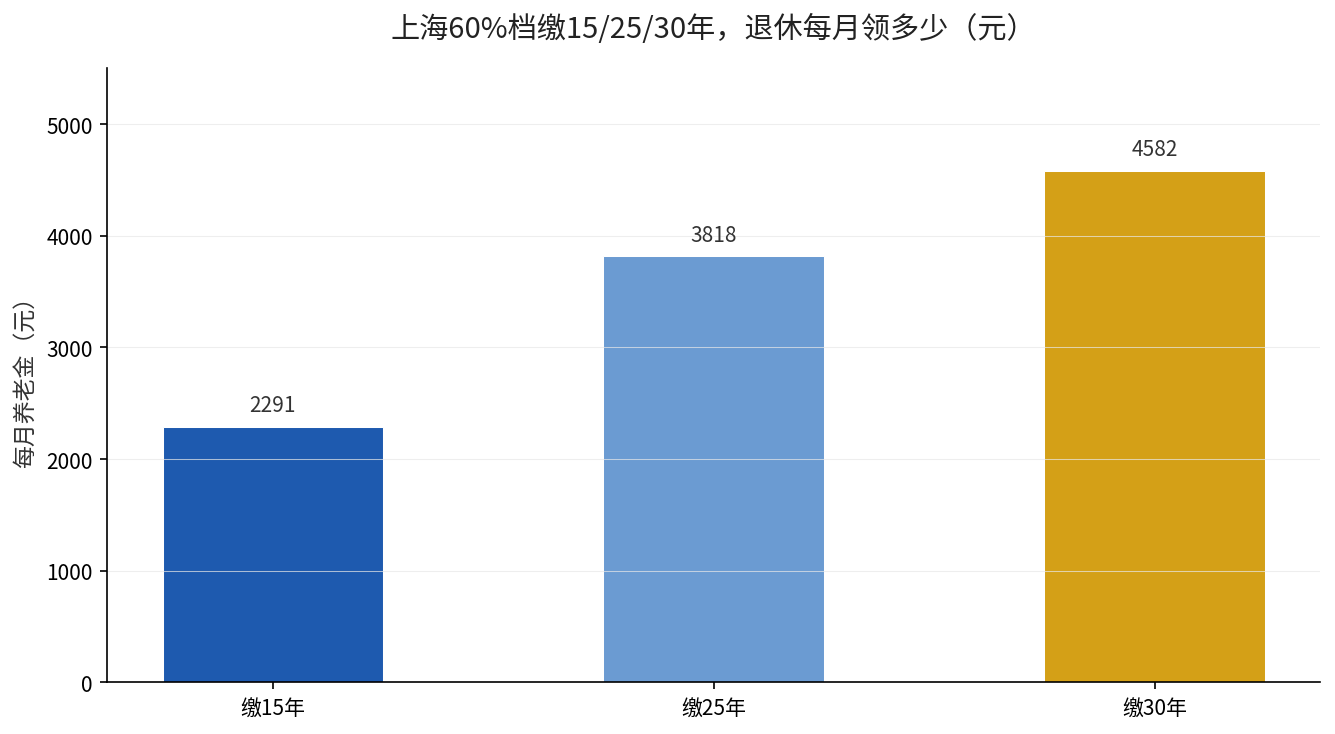
两块加起来:1509.2+781.7=2290.9元,四舍五入就是2291元/月。这就是”上海最低档缴15年”的真实答案——2291块,不是12577。
那这15年一共花了多少钱?1509.2×12×15=271,656元。按2291元/月领,不考虑养老金逐年上调,回本要271,656÷(2291×12)≈9.9年。也就是说,得活到差不多70岁,才算把交进去的本钱领回来。
多缴10年、15年,差距大到你得重新掂量
同样是上海、同样是60%最低档,把年限从15年拉长,账完全不一样。
缴25年:基础养老金=12577×0.8×0.25=2515.4元;个人账户=603.68×12×25÷139=1302.9元;合计3818.3元/月。
缴30年:基础养老金=12577×0.8×0.30=3018.5元;个人账户=603.68×12×30÷139=1563.5元;合计4582元/月。
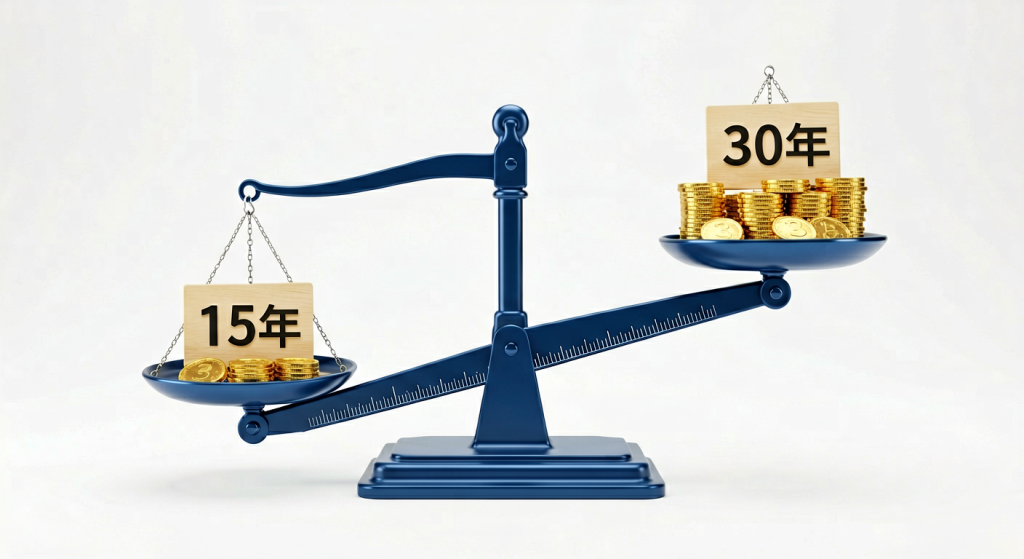
15年领2291,30年领4582,正好翻倍。多缴的那15年,不是白扔给统筹池的——基础养老金是”缴费满1年发1%”,年限是实打实乘进公式里的。同样60%档,多缴15年,每月就多2291块,而且是终身发、年年跟着涨。
一个反直觉的真相:档位越高,回本反而越慢
“既然上海基数这么高,我干脆把档位拉满,交300%档,退休领得多。”这个想法,看着对,算完回本时间就得重新想。
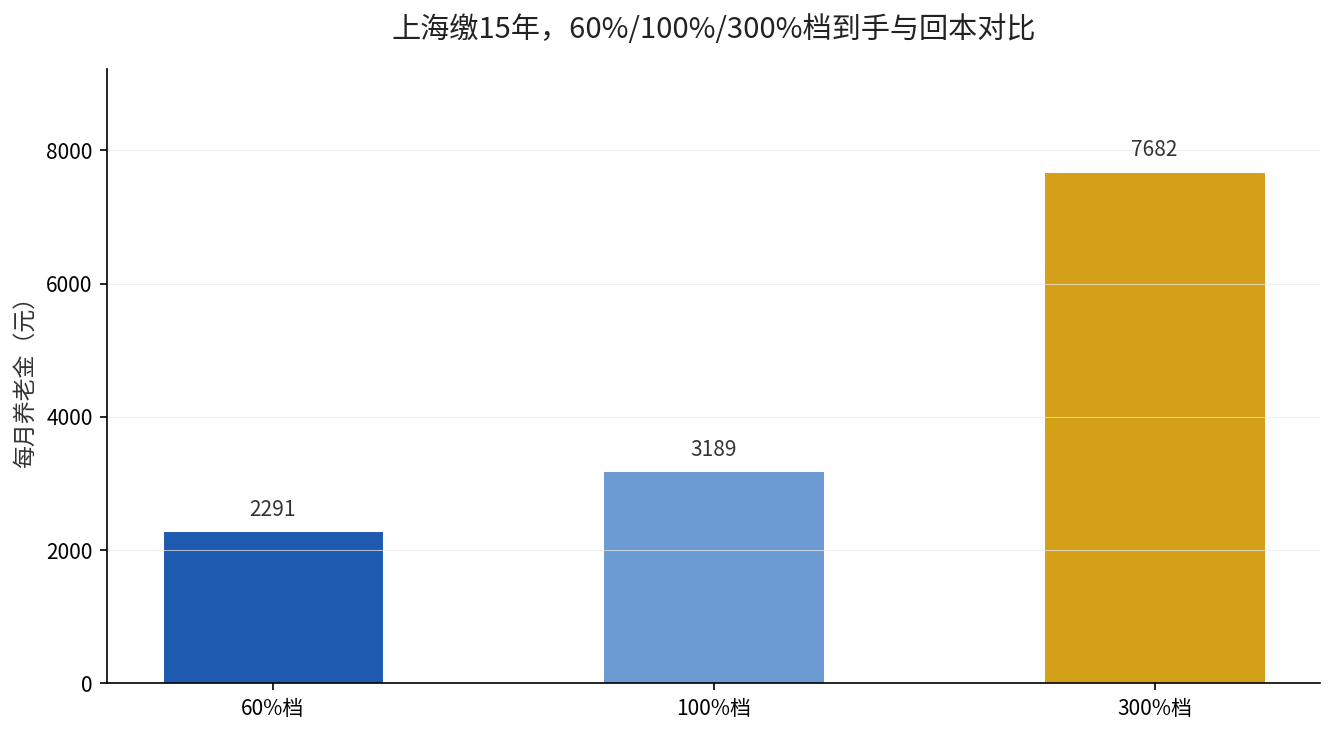
还是缴15年,三个档位横向比:60%档领2291元;100%档(缴费基数12577,月缴2515.4元)领约3189元;300%档(缴费基数37731,月缴7546.2元)领约7682元。
光看领钱,300%档确实香,7682元。可看回本:60%档15年缴27.2万,回本9.9年;300%档15年缴135.8万,回本要135.8万÷(7682×12)≈14.7年。
档位从60%提到300%,每月多缴6037元,多领5391元,多缴的部分要14.7年才回本。这不是说高档次不好——收入高、能持续缴的人,高档次是”存得多的强制储蓄”。但对大多数灵活就业的人来说,把有限的预算砸在年限上,比砸在档位上更划算:同样每月多花1500块,用来延年,回本只要9年左右。
已经在最低档缴着的人,还有得救吗
已经断断续续缴了几年最低档的人,别慌。养老金是”累计缴费年限”算总账的,不是看你现在停在哪。
第一,年限不够15年的,现在补还来得及。达到退休年龄时累计满15年就能按月领;不满15年的,要么继续缴费补足,要么转入城乡居民养老,但转过去待遇会低一大截。已经在上海缴过的人,尽量别断,断了再续,年限是能累计的。
第二,退休地要盯死。上海计发基数全国第一,但只有”待遇领取地确认在上海”的人,才能按上海的12577算。多地缴过社保的人,退休地选错,可能直接少领好几成。最后参保地、户籍地、累计满10年的地方,这几条规则要自己捋清楚。
第三,往后能提高档次就提高一点。最低档是”保底”,不是”最优”。收入上来后,哪怕从60%提到100%,个人账户每月多进400多块,15年就是多7万多块,终身每月多领约900块。
三件事,看完就去做
第一件,现在就打开电子社保卡,把缴费月数、历年缴费基数截图存下来,心里先有个底。
第二件,用这个公式自己算一遍:基础养老金=你所在省份计发基数×(1+你的平均缴费指数)÷2×缴费年限×1%,个人账户养老金=个人账户储存额÷139(60岁)。把两个数加起来,就是你退休每月能领的钱。
第三件,年限不满15年、或者退休地没定的人,本周就去当地社保窗口问清楚补缴和转移的政策,别等退休前三个月才手忙脚乱。
上海12577的计发基数,是全中国打工人羡慕的起点。可起点再高,也扛不住”只交15年、只交最低档”的减法。差的从来不是上海给得少,是自己在年限和档位上,少算的那十几年。