
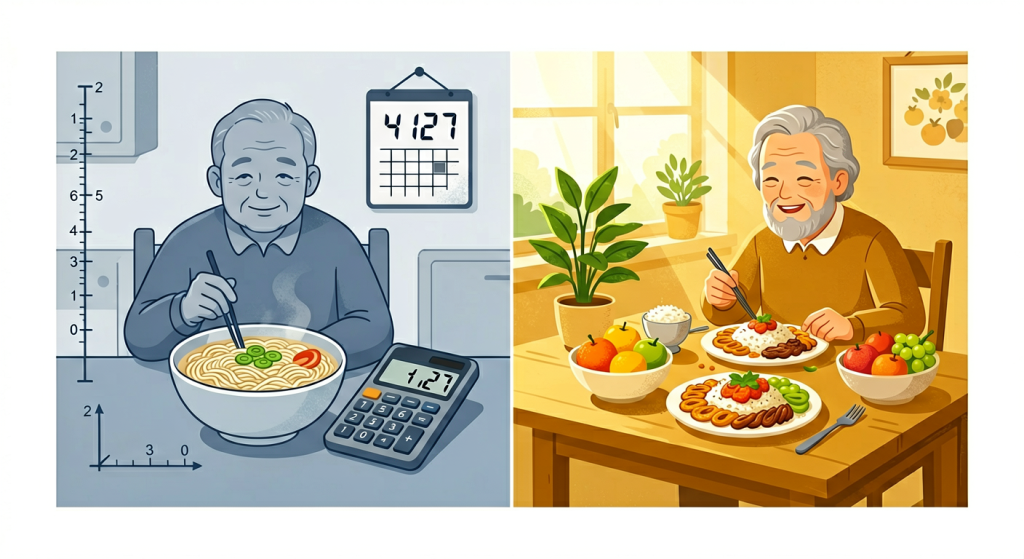
同样交15年社保,职工每月领4127元、居民只有224元:差在这本账里
老李今年60岁,在杭州一家汽配厂干了一辈子,去年办的退休,职工养老保险每月到手4127元。
老周也是60岁,在老家村里种了半辈子地,一直交的是城乡居民养老保险,现在每月领224元。
同样是攒了几十年、同样到了退休年纪,到手却差了近4000元。这笔差距不是运气,而是两个人从一开始就走进了两本完全不同的账。
先把两本账摆开:钱从哪来,到哪里去
全国基本养老保险参保10.76亿人,听着是一个数,其实是两个池子:城镇职工养老,和城乡居民养老。钱不混着算,待遇也完全不一样。(来源:《2025年度人力资源和社会保障事业发展统计公报》,2026年发布)
职工养老这口池子,2025年全年基金收入79170亿元、支出71203亿元,年末累计结余78685亿元。
居民养老那口池子,全年基金收入只有9487亿元、支出6223亿元,年末累计结余19774亿元。两本账的结余差了近4倍,体量完全不是一个量级。
| 口径(2025年全年) | 城镇职工养老 | 城乡居民养老 |
|---|---|---|
| 基金收入 | 79170亿元 | 9487亿元 |
| 基金支出 | 71203亿元 | 6223亿元 |
| 年末累计结余 | 78685亿元 | 19774亿元 |
| 参保人数 | 54672万人 | 52919万人 |
数字往这一摆就清楚了:老李领的4127元,来自那个结余78685亿的厚池子;老周的224元,来自那个结余19774亿的薄池子。底子不同,到手的钱自然差得远。
同样15年,差在三个地方
第一个差在缴费的来路。职工养老是你和单位按工资比例一起往里缴,几十年下来个人账户攒了一大笔;居民养老一年交几百到几千元,个人账户薄,主要靠政府补贴的基础养老金兜底。
第二个差在个人账户的结算。60岁退休,个人账户都是除以139个月来算每月领多少。老李个人账户若攒了20万元,光这一块每月就有约1439元;老周的居民个人账户一共可能就万把块,除以139后每月只剩几十元。(来源:国发〔2005〕38号个人账户计发月数规定)
第三个差在背后的托底。职工养老有全国统筹、跨省调剂,困难地区也能按时足额发;居民养老主要靠各级财政补贴硬撑。两套机制底子差了不止一档。
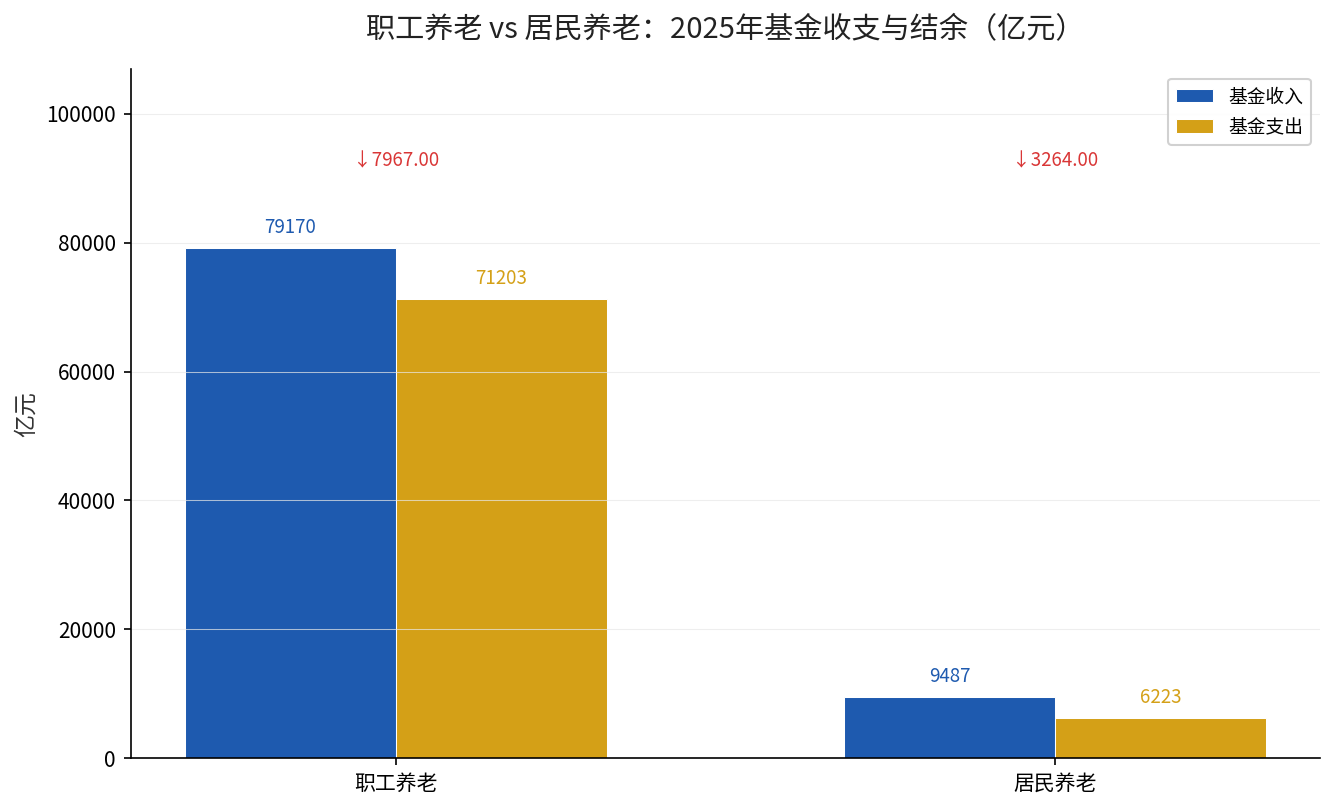
图表一看就更直观:职工这口池子又深又厚,撑得起四千多的月领;居民这台先天底子薄,保的是”有得领”,不是”领得多”。
结论:现在该往哪本账里缴
能上职工养老,就别只靠居民养老。职工养老的待遇和你的工资、缴费年限直接挂钩,缴得多、缴得久,退休后每个月都多领,这是唯一能长期拉高待遇的抓手。
灵活就业的人尤其要想明白:多缴一年、档次高一点,进个人账户的每一分钱都是自己退休后多领的那部分。我们之前算过灵活就业提档还是延年的账,多缴的钱回本周期很长,得按自己的现金流权衡再定档。
已经在领居民养老的也别灰心,基础养老金过去几年一路提标,2025年7月起全国最低标准又提高了20元。(来源:人社部2025年三季度新闻发布会)
你现在缴费走的是职工这本账,还是居民这本账?算过退休后每个月能领多少吗?把你的缴费记录打开看看,就知道自己落在哪条线上了。