
同事老周把养老钱放活期吃0.25%利息,老徐买目标日期基金,三年后账户差出七八倍
同一家单位、同一年退休倒计时,老周和老徐都在个人养老金账户里存满了1.2万,三年后拉开账户对账单,一个还是当年那个数,一个已经翻着往上走。差的不是本金,是策略。
一个真实场景:两笔一模一样的钱
老周2023年开了个人养老金账户,每年顶格缴1.2万,钱一直躺在账户里没动,按活期计息。他的想法很朴素:养老钱求稳,不能有一丁点波动,放着最踏实。
老徐同一年开账户、同样每年缴1.2万,但他在银行柜台顺手把第一年的钱转进了带”2040″字样的目标日期基金。同样是12000元,两个人谁也没多花一分钱,可账户结果的走向早就分道扬镳了。
到底差在哪:同一起点,两条曲线
差别不在本金,在于两个人对同一笔钱的选择——一个是活期存款,一个是时间配置下的权益仓位。
我们先看活期那头的现实。个人养老金账户里的钱如果长期不买任何产品,只按活期存款计息,利率远跑不过2%。老周这笔钱,三年几乎在原地踏步,扣除通胀后实质是缩水的。
再看老徐那头。过去三年半,全市场Y份额基金成立以来99%实现正收益,最高的赚超70%,这是Wind拉长口径的统计。注意,这不是某一年的运气,是拉长周期的成绩。老徐买的目标日期基金,权益仓位随时间自动下滑,前期吃权益复利、临退休自动降风险,一条曲线帮他把”敢放长线”这件事做完了。
这里的关键变量,就是持有期限。来源:《养老目标证券投资基金指引(试行)》,中国证监会发布,持有期越长权益上限越高,1年30%、3年60%、5年80%。个人养老金账户里”时间比产品更重要”这件事,我们专门写过一篇:个人养老金账户里,真正帮你赚钱的不是产品,是时间。
两个账户拉开差距,还因为在对待”波动”的态度上彻底相反。老周把波动当成风险,宁可零波动也要零动作;老徐把波动当成买入成本,用时间把它摊薄。对一笔还要放二十年的养老钱来说,短期回撤不是亏损,是被你提前清仓的那一刻才坐实的。
再看一组能对号入座的数字。来源:Wind数据,成立满一年的279只个人养老金基金Y份额,有278只正收益;截至2025年三季度末,Y份额合计规模151.07亿元,较2024年末增长65.32%。市场在用真金白银投票,把养老钱从”躺着不动”转向”跟着时间配置”的人,正在变多。
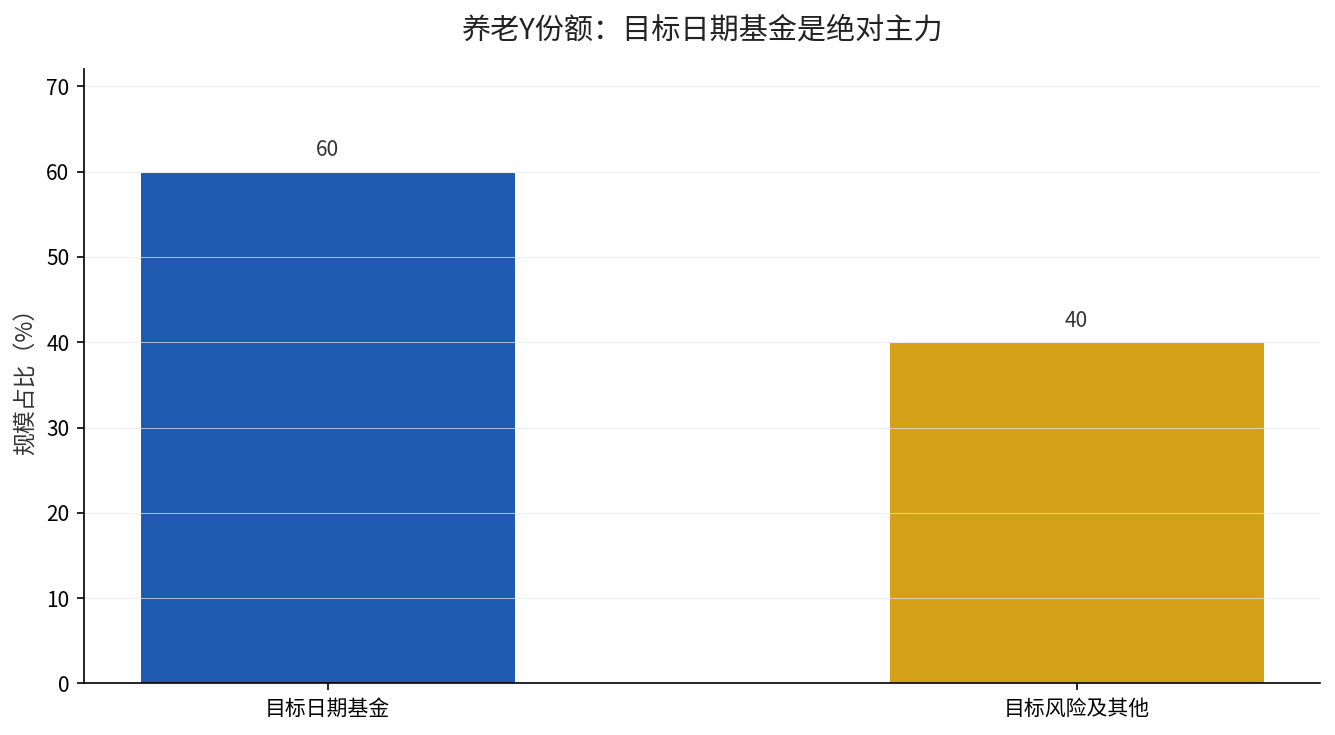
目标日期基金还不是唯一的选择。个人养老金里还有一类叫目标风险基金,风险等级固定,权益比例恒定,靠再平衡维持,适合对行情有自己判断、想亲手掌控的人。来源:Wind数据,截至2024年6月末,养老Y份额里目标日期基金规模40.36亿元,占比60%,是绝对主力。这说明大多数人要的其实是”傻瓜式”配置——一次买入,剩下的交给时间替你降风险。
那老周和老徐的账户,具体差在了哪一步?关键就是那一步”转进产品”。老周不是没钱、不是没缴够,而是缴了之后停在活期,让一年的时间成本白白沉没;老徐则把第一年的12000元,从一开始就放进了能跟着时间复利的池子里。同样的缴费、同样的起点,一步动作之差,让两条收益曲线从此不再相交。
你应该怎么做:三条,照着做就行
第一,别让账户里的钱裸奔。缴进去的1.2万如果不配置,就是白白让活期利率消磨你的养老本金,先给每一年的钱指定一个去处。
第二,用退休年份选产品。离退休还有二十年以上的,直接认准带目标年份的目标日期基金,一次买入就跟着下滑曲线走,不用自己天天盯盘调仓。
第三,管住申购和赎回的手。养老钱最怕的不是买错,而是中途乱动——一次回撤就赎回离场的人,永远等不到复利发力。纪律比选到牛基更稀缺。
你现在账户里的钱,是还躺在活期里吃利息,还是已经转进了产品?留言你的年龄,我告诉你这个阶段该把权益仓位放在哪一档,别让时间白白从指缝里流走。