
个人养老金买基金,持有期决定你能碰多少权益:1年30%、3年60%、5年80%这条规则
同样是往个人养老金账户里买基金,为什么有人能配到80%的权益仓位,有人顶多只能碰30%?差别的答案,藏在一份被你忽略的规则文件里。
这份文件叫《养老目标证券投资基金指引(试行)》。它规定了个人养老金基金产品一个很少有人注意的硬约束:基金封闭运作期或最短持有期越长,可投资的权益类资产比例上限就越高。这条规则,直接决定了你账户里那笔养老钱,到底能不能吃到权益市场复利的大头。
来源:《养老目标证券投资基金指引(试行)》,中国证监会发布,2018年2月印发。
政策核心:三个数字,一条硬规则
指引把持有期和权益仓位上限做了明确绑定,分三档。我们要先把它念清楚,这是后面所有判断的地基。
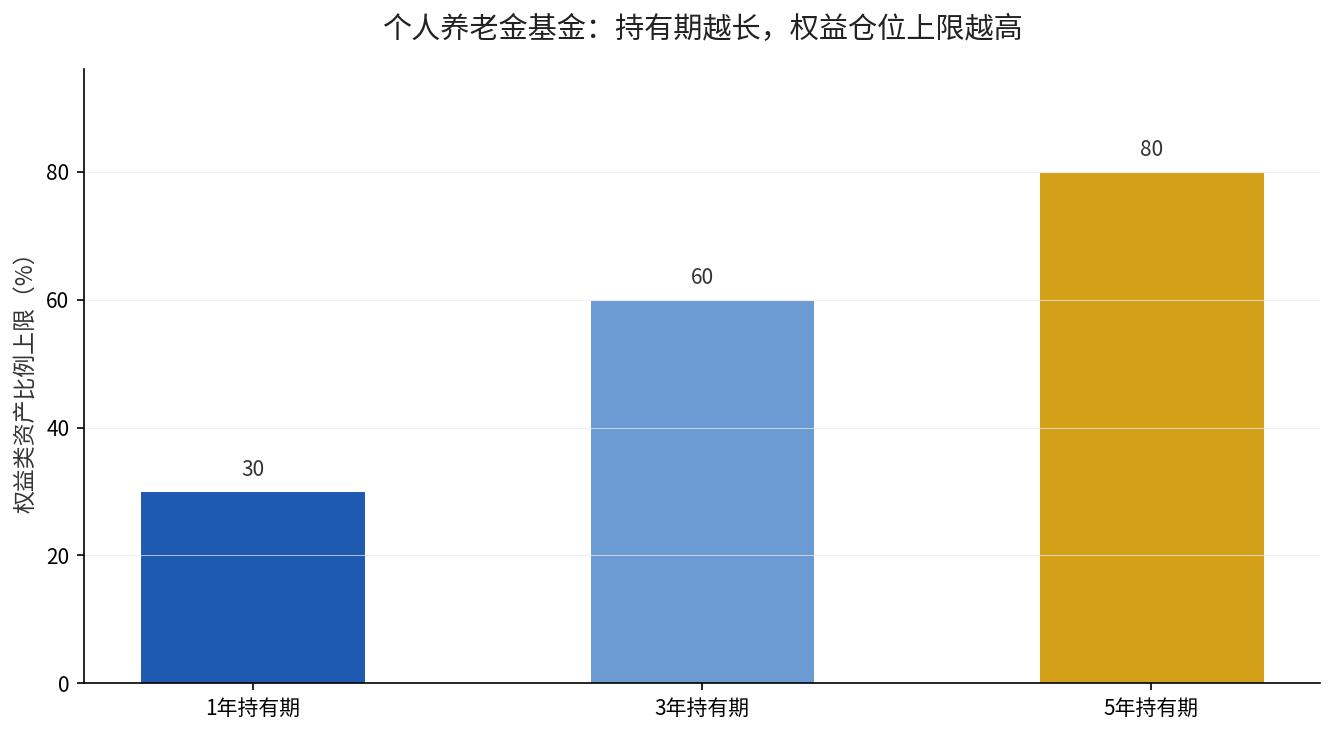
持有期1年的产品,权益类资产投资比例上限是30%。持有期3年的,权益上限放宽到60%。持有期5年的,权益上限可以放到80%。
这三个数字不是随便定的。它的底层逻辑很朴素:拉长持有时间,你才有能力扛住短期的净值波动,于是才有资格去换取更高的长期收益。反过来讲,一个只能锁1年、随时想赎回的产品,天然不该去重仓波动大的权益资产。
用一句话概括,这条规则是”用期限换仓位”:你愿意把手里的钱多锁几年,市场就允许你去碰更高比例的权益。锁得越久,权益上限越高,这不是对长期投资者的奖励,而是对波动风险的一种资格管理。
对谁影响最大:两类人,两种处境
第一类是离退休还有二十年以上的年轻人。对你们来说,这条规则是个机会——你敢把持有期放到5年,权益仓位上限就能从30%翻到80%,同样一笔钱,暴露在权益市场的空间是1年产品的2.6倍还多。时间站在你这边,波动能被岁月抹平。
第二类是五年内就要领钱的临退休人群。对你们,这条规则反过来是个提醒——持有期短的产品权益上限只有30%,这恰恰是在保护你们,不让养老钱在退休前夜被一波行情打回原形。别嫌弃30%低,它低得有道理。
具体到产品,个人养老金账户里的四大类产品数量差距很大。来源:国家社会保险公共服务平台个人养老金产品目录,截至2026年1月21日,产品共1293只,其中保险类480只、储蓄类466只、基金类310只、理财类37只。想看清这四类各占多少,我们单独拆过一篇:个人养老金货架852款产品,只敢存钱的人和敢买基金的人差多少。
什么时候开始执行:规则一直都在,关键在你会不会用
这份指引不是新政策,它从个人养老金基金产品落地起就一直在约束着产品设计。真正要你踩准的时间点,不是某个执行日期,而是你每一次打开账户、挑选产品的那一刻。
时间线的关键节点只有三个:现在——确定自己离退休还有多少年;买入时——看清产品标注的最短持有期是1年、3年还是5年;持有期间——管住手,别因为一次回撤就提前赎回,一旦砍断持有期,复利就断了。
这条规则放在今天讲,是因为2025年权益市场回暖后,Y份额基金成绩单出来了。来源:Wind数据,成立满一年的279只个人养老金基金Y份额里有278只取得正收益,几乎全员飘红。看到这个数字,很多人第一反应是想冲进去博高收益,却忘了持有期这道门。
再补一个规模侧的印证。来源:Wind数据,截至2025年三季度末,全市场个人养老金基金Y份额合计规模达到151.07亿元,比2024年年末增长65.32%。钱正在往基金这一头跑,而决定你能不能分到这波红利的前提,正是你有没有把持有期拉长。
说到底,规则是给会看期限的人准备的
持有期,是个人养老金基金里最被低估的变量。产品数量、历史收益这些都可以慢慢比,但持有期这一项,直接决定你能不能配上权益那部分收益。它是一道资格门槛:拿得住的人配80%,拿不住的人只有30%。
想知道自己的退休年龄最适合挑几年持有期的产品,评论区留下你的年龄,我按《养老目标证券投资基金指引(试行)》的三档规则,帮你对号入座。