
个人养老金账户里,真正帮你赚钱的不是产品,是”时间+”这3个字
同一个账户、同样存12000元,十年后有人账户翻倍,有人还在原地。差别不在你买了哪只产品,而在你有没有用好那三个决定复利结果的关键变量。
养老金的钱,是几十年后才用的钱。这几十年的跨度,恰恰是把”复利”这个最朴素的力量放大的最好舞台。可惜大多数人,都把它当成了普通存款来对待——这就是差距开始的地方。
一个信号:期限越长,可配权益越高的规则,正在被用起来
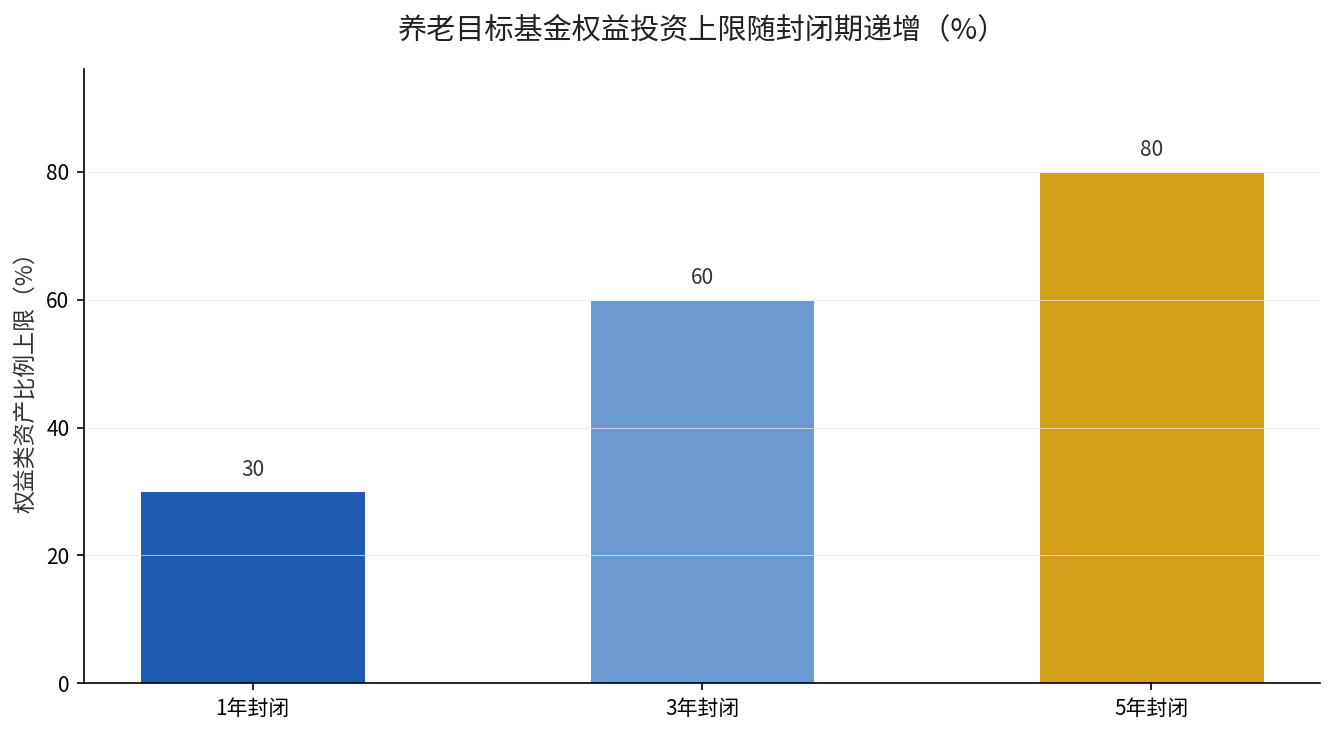
《养老目标证券投资基金指引(试行)》里有一条被大多数人忽略的硬规则:基金封闭运作期或最短持有期越长,可投资的权益类资产比例就越高。1年封顶对应权益不超过30%,3年对应60%,5年对应80%。
这条规则的底层逻辑很直接:拉长时间,就能承受更大的短期波动,从而换取更高的长期收益。反过来理解,也只在这一刻最要紧——你敢把持有期放到5年,才有资格参与权益市场复利的大头。
影响一:短期看,期限决定了你配不配得上高收益
把上面那组数字念给你听:持有期从1年拉到5年,权益仓位上限从30%翻到80%。这意味着同样一笔钱,选5年持有期产品的人,理论上暴露在权益市场的仓位是选1年产品的人的2.6倍还多。
这不是鼓励你去冒进,而是在说一个事实——想在长期拿到像样的收益,你得先给钱足够的”锁定期”。手里攥不住钱、总想随时取出来的人,天然就失去了高收益的入场券。
影响二:中期看,目标日期基金正在替你自动”降风险”
养老目标日期基金是当前最典型的产品形态。它按你的退休年份命名,比如”2040″”2050″,随着目标日期临近,自动把权益仓位降下来、把债券和货币仓位提上去,这条随时间下滑的曲线,就是它帮你做的养老规划。
截至2024年6月末,养老Y份额里目标日期基金规模40.36亿元,占比60%。市场用真金白银投了票:大多数人更需要的是”傻瓜式”的、一次买入就跟着退休日期自动调整的配置,而不是自己天天盯着调仓。
补充一句养老目标风险基金,它是另一种人格——风险等级固定,比例恒定,靠再平衡维持。适合对基金、风险有自己判断、想自己掌控的人。这两种我们另文拆过,想深挖可以翻翻。
影响三:长期看,复利是拿”时间”和”纪律”换来的
个人养老金基金近三年半的成绩单已经说明问题:Wind统计,全市场Y份额基金成立以来99%实现正收益,最高的赚超70%。注意,这是拉长到近三年半的口径,不是某一年的运气。
复利的残酷和慷慨是同一件事:它不公平,它只奖励那些”买得早、拿得住、不乱动”的人。中途因为一次市场下跌就割肉离场的人,永远等不到复利发力。而投资纪律,比选到一只牛基更稀缺。
现在该做什么:按离退休年限,对号入座
离退休还有20年以上的,把仓位往5年持有期、权益中枢偏高的目标日期基金上靠,用时间消化波动。离退休10年到15年的,转到目标风险基金或平衡型组合,把波动降到睡得着觉的水平。离退休不足5年的,储蓄、保险、理财才是你的主场,别再用养老钱去博高收益了。
你现在离退休还有多少年?账户里的钱,是按这个年限去配的,还是图省事全放在活期里吃利息了?留言你的年龄,我告诉你这个阶段该把权益仓位放在哪一档。