
最近我们业内不少同行都在转一条消息:分红险的演示利率要从现行的 3.9% 下调到 3.5%。消息一出,就有客户来问:”演示利率降了,是不是分红要变少了?””现在上车还划不划算?”更有甚者,有销售拿这个当”停售涨价”的话术,催着客户赶紧签单。
先别急着慌。我在保险精算这条线上干了十几年,今天就把这件事掰开揉碎讲清楚。演示利率这个东西,从来就不是客户实际拿到手的收益率——搞混了这个前提,后面所有的判断都会跑偏。
流行观点:演示利率降了,分红险就不香了
这个说法在朋友圈、在各种”停售倒计时”海报里传得很凶。背后的逻辑听起来挺顺:演示利率是给客户看的收益预期,现在预期从 3.9% 降到 3.5%,那不就是在明摆着告诉客户”以后分红会变少”吗?
顺这个逻辑推下去,结论自然是”现在不买就亏了”。但我得说句实在话:这个逻辑链条,从第一环就是错的。
算一算:演示利率降 40 个基点,演示收益率到底降多少
我们业内做分红险,演示利率和演示收益率之间有一个严格的换算关系。按照《分红保险精算规定》(保监发〔2015〕93号)的口径,分红演示采用的是”利差演示”,趸交情况下公式大致是:
演示收益率 r = 0.7 × 演示利率 i’ + 0.3 × 预定利率 i − 费用率项(k/n)
这里把符号拆开讲:
- i’(演示利率):就是现在传的 3.9% → 3.5% 那个数,是监管给保险公司演示画的一条”上限线”。
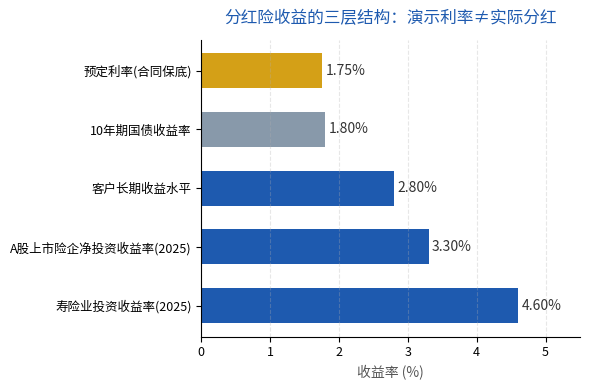
- i(预定利率):分红险现行上限是 1.75%(2025 年 9 月起执行),这是写进合同的确定利益。
- 0.7 这个系数:来自监管要求”可分配盈余至少有 70% 要分给客户”(银保监办发〔2020〕6号),不是拍脑袋来的。
把数字代进去算:演示利率从 3.9% 降到 3.5%,下调了 40 个基点(0.4 个百分点)。因为演示收益率里 i’ 的权重是 0.7,所以演示收益率对应的降幅是:
0.4% × 0.7 = 0.28 个百分点,也就是 28 个基点。
结论很清晰:演示利率降了 40 个基点,客户”演示”出来的收益率只降了约 0.28%。这个幅度,远没有”3.9% 变 3.5%”这个数字本身看起来那么吓人。而且——这还只是”演示”。
为什么有误解:演示利率 ≠ 实际分红
这里必须说清一个被不少人(包括一些销售)有意无意模糊掉的概念:演示利率只是”演示”用的假设,它不是承诺,更不是实际分红。
我们业内把分红险的红利来源叫”三差”:
- 利差:实际投资收益率超过预定利率的部分;
- 死差:实际死亡率低于定价假设死亡率的部分;
- 费差:实际费用低于定价假设费用的部分。
用贡献法三差公式表达,红利总额大致是:
C = (V0+P)(i’−i) + (q−q’)(S−V1) + (GP−P−e’)(1+i’)
其中第一项 (V0+P)(i’−i) 就是利差项,翻译成客户听得懂的话,就是”客户储蓄保费累积值 ×(实际投资收益率 − 预定利率)”。关键在于:演示利率 3.9% 也好、3.5% 也罢,只是公式里 i’ 这个假设值的一档,它决定不了保险公司真实的投资收益率。
那保险公司真实的投资收益是多少?我们业内看到的数据是:2025 年寿险业投资收益率 4.6%;而 10 年期国债收益率现在只有 约 1.8%。长期无风险利率一路下行,保险公司投资收益率中枢也在往下走(2025 年 A 股上市险企净投资收益率均值 3.3%,同比降了约 30 个基点)。
看清楚这层,你就能明白监管的用心了:演示利率下调,本质是让”演示”更贴近真实的投资环境。如果还放任用 3.9% 去演示,那才是对客户不负责任的”画饼”。
正确理解:降演示利率,其实是保护客户
把三件事串起来,逻辑就通了:
第一,预定利率已经压到 1.75%(2025 年 9 月起)——这是给客户”保底”的确定利益,写进合同,雷打不动。
第二,盈余分配比例强制 ≥ 70%——客户能拿走的超额收益比例,有下限保障。
第三,演示利率从 3.9% 降到 3.5%——是让销售端”少吹牛”,别拿虚高的演示去误导客户。
事实上,监管这几年一直在给分红险”松绑护航”:金发〔2024〕18号鼓励长期分红险(价值准备金利率可 +2%),金发〔2025〕34号支持分红型长期健康保险。方向很明确——引导行业做实长期、做厚分红。
所以真正该担心的,从来不是”演示利率降了”,而是”销售拿演示利率当实际收益来卖”。2026 年一季度分红险保费占比已经超过 80%,说明市场主流资金已经用脚投票选了分红险。
客户真正该看的三件事,一张表说清:
| 关注点 | 该看什么 | 不该只看什么 |
|---|---|---|
| 确定收益 | 合同写死的预定利率(现行 ≤ 1.75%) | 演示利率 |
| 超额收益 | 公司实际投资收益率、历史分红实现率 | 演示收益率 |
| 分配保障 | 盈余分配比例(监管要求 ≥ 70%) | 销售口头承诺 |
这张图把”分红险收益的三层结构”摆得更直观——保底、参考、实际,每一层都不是演示利率:
选购上,我给四条实在建议:
- 看公司不看话术:优先看历史分红实现率。业内披露里,新华保险 2025 年保额分红均值实现率 152%,现金分红最高 122%——实现率长期稳定在 100% 以上,说明”演示兑现”能力强。
- 看长期不看短期:分红险是跨 10 年、20 年的产品,盯一个季度的投资波动没意义。要看 10 年期国债 + 1.5%~2% 这个长期投资中枢能不能托住预期(客户长期收益水平约等于 10 年期债 + 1%,也就是 2.8% 左右)。
- 保底是底线:预定利率 1.75% 写进合同,这是你无论如何都能拿到的”地板”。
- 警惕”停售涨价”话术:凡是拿”演示利率要降了,赶紧买”催单的,都要打个问号——演示利率不是收益,降它不构成”现在买更划算”的理由。
小结
- 演示利率从 3.9% 降到 3.5%,演示收益率只降约 0.28 个百分点(0.4% × 0.7),幅度很小。
- 演示利率 ≠ 实际分红:实际分红来自三差(利差/死差/费差),由公司真实投资与经营决定。
- 监管下调演示利率,本质是”让演示贴近真实投资环境”,是保护客户,不是利空。
- 客户该看的是:合同预定利率(≤ 1.75%)、公司历史分红实现率、盈余分配比例(≥ 70%),而不是演示利率。