
辽宁同一份社保缴费,沈阳大连退休每月多领1600,选错退休地白交这些年
在辽宁打了半辈子工,最后临门一脚犯了难:户口在沈阳,可这些年有几年是在大连缴的社保,还有几年在东三省的另一个城市。退休到底该落在哪,很多人稀里糊涂地让单位或者系统自动办了,等到第一笔养老金到账,才发现同一年退休的工友,因为城市不同,每个月差了上千块。
延伸阅读:《甘肃灵活就业提档到100%,每月多缴587块,多领的钱要16年才回本》。
延伸阅读:《吉林同样缴15年最低档,退休地选长春比选其他地市每月多领78元》。
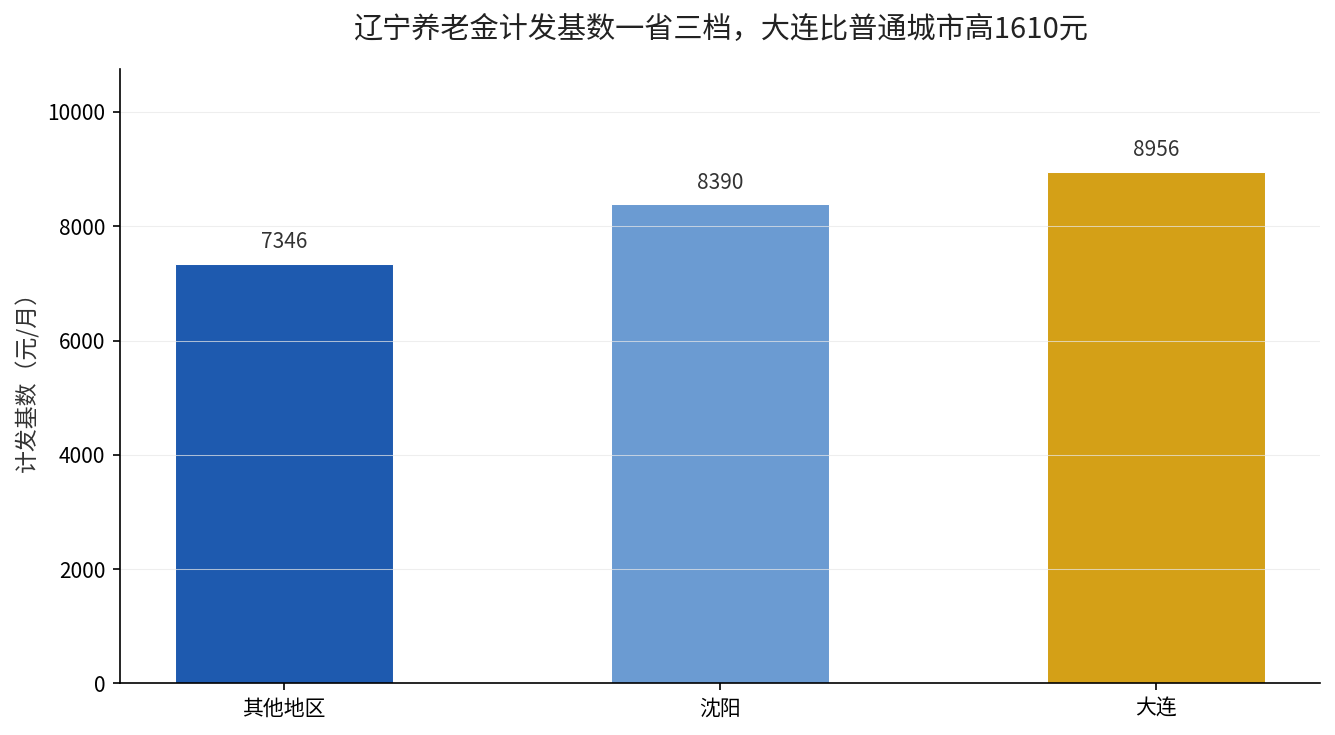
这不是夸张。辽宁的养老金计发基数,是全国少数”一省三档”的地方。2025年辽人社〔2025〕17号文件白纸黑字写得清楚:全省(不含沈阳、大连)计发基数7346元/月,沈阳单独8390元/月,大连更是8956元/月。最低和最高之间,差了整整1610元/月。
同样的缴费年限、同样的缴费档次,就因为退休地选在了不同城市,一辈子领下来的钱能差出几十万。这笔账,值得在退休前就掰扯清楚。
月缴871.8元,钱到底怎么分的先看明白
先看缴费这头。辽宁2025年灵活就业养老保险,按下限也就是60%档,月缴871.8元(基数4359元×20%)。上限是21792元,对应300%档月缴4358.4元。
和山东一样,灵活就业的20%费率里,只有8%进个人账户:
4359元 × 8% = 348.72元/月 进个人账户;
剩下一半还多——523.08元/月——进了统筹。
一年下来,个人账户攒下348.72×12≈4184.6元,统筹那头走了523.08×12≈6277元。按60%档缴满15年,总投入约15.7万元,个人账户大概6.3万元。
可同样是这15.7万的投入,退休时能拿回多少,起决定性作用的不只是你缴了多少,还有你落在哪个城市退休。
同一份缴费,三个城市三种命:算给你看
养老金的基础部分,公式是:计发基数 × (1+指数) ÷ 2 × 年限 × 1%。按60%档(指数0.6)、缴15年,套进三个不同的计发基数:
其他地区(基数7346):7346 × 0.8 × 15% = 881.52元/月
沈阳(基数8390):8390 × 0.8 × 15% = 1006.8元/月
大连(基数8956):8956 × 0.8 × 15% = 1074.72元/月
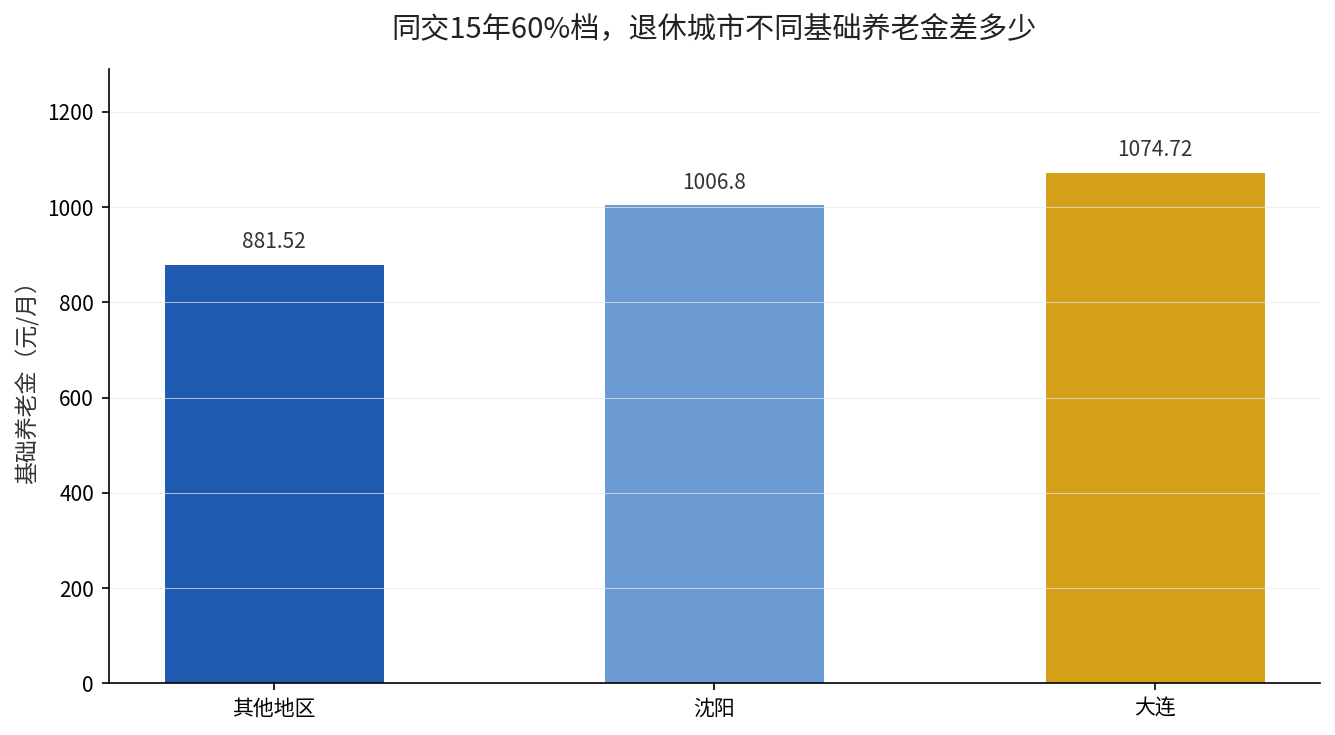
光基础养老金这一项,大连就比其他地区每月多193.2元,一年差2318元,二十年就是4.6万多——这还只是基础部分的差距。加上个人账户部分的差异,整套算下来,大连退休比在普通地级市退休,每月要多领约250元到300元,一年差3000多,退休后活二十年,差出七八万。
而如果年限更长、档次更高,这个”城市差”会被成倍放大。因为基础养老金是直接乘计发基数的,基数差1610元,在30年、指数1.0的情况下,就是每月483元的基础养老金差,二十年近12万。
一个最容易被忽略的坑:退休地到底怎么定的
多数人以为”我在哪交的就在哪退休”,其实规则比这复杂,也更容易踩坑。跨省流动就业的,退休地按”户籍优先、最后参保地兜底”的规则来定:
第一,养老关系在户籍地的,回户籍地办退休。
第二,养老关系不在户籍地,但在某个城市累计缴费满10年的,就在那个城市退休。
第三,没有任何一个城市满10年的,把关系转回户籍地,回户籍地退休。
第四,在多个城市都满10年的,选最后一个缴满10年的城市。
这里面藏着两个反直觉的点:一是”回户籍地退休”可能把你从一个高基数的城市,拉回一个低基数的老家,养老金直接缩水;二是”最后一个满10年的城市”这条,很多人不经意间就错过了最优解。比如在沈阳缴了12年、又跑到一个基数只有7346的城市缴了11年,最后落地的城市是后者,白白损失了沈阳8390基数带来的那一截。
已经”落错”的人,还有没有补救空间
如果还没办理退休手续,一切都来得及。社保关系转移是有窗口的:只要没退休,就可以把分散在各地的养老关系归集到你最划算的那个城市——前提是那个城市你累计缴满了10年。
具体做法也不难:先确认自己历年在哪些城市缴过、各缴了多少个月(电子社保卡里就能查转移记录和各地缴费情况),再对照上面四条规则,算出”理论退休地”和”最优退休地”是不是同一个。如果不一样,趁办理退休前,把关系往那个高基数、又满足满10年条件的城市转。
已经退休领上钱的,待遇地就固定了,没法反悔。这正是为什么”选错退休地”这件事,必须在退休前、甚至退休前好几年就上心——它不是天上掉下来的,是你退休前一个决定的结果。
另一个要提醒的:辽宁内部”一省三档”是实打实的制度安排,不是可以讨价还价的。沈阳、大连的基数高,是因为这两座城市的全口径社平工资长期领先省内其他地方,计发基数自然单列。想享受这两个城市的基数,就必须在这两个城市把社保缴满10年,没有捷径。
三件事,看完就去做
第一件,现在打开电子社保卡,查清楚你在辽宁乃至全国哪些城市缴过社保、各缴了多少个月。这个数据追着你的账户走,断不了,也瞒不住。
第二件,对照”户籍地、满10年、最后一个满10年”这三条规则,算算你的理论退休地,再判断它是不是最划算的那个。差的不是一点半点,是每月上千块。
第三件,还没退休、但发现可能”落错”的,趁窗口期把关系归集到那个高基数又满10年的城市。已经退休的没法改,但可以把这个经验告诉还没退休的人。
退休地不是运气,是一道选择题。同样是给这15.7万交完社保,选对城市的人和一个选错城市的人,退休后二十年的人生质量,可能就差了这每月一千六百块。
想算清自己的养老金?在评论区留言「养老金」,告诉我缴费年限和参保地区,我按当地计发基数替你把账算明白。