
延迟退休2025年全面落地:三个时间节点,你的养老金会怎么变?
2025年1月1日,一个影响上亿人的政策正式在全国实施。很多人只听说”退休要延迟了”,却说不清到底延迟多少、自己哪一年退、养老金又会怎么变。今天把这条政策拆成三个清晰的时间节点,帮你把短期、中期、长期的影响一次看明白。
一个信号:退休年龄从”刚性节点”变成”弹性区间”
2024年9月13日,全国人大常委会表决通过《关于实施渐进式延迟法定退休年龄的决定》,自2025年1月1日起施行。过去的法定退休年龄是一个硬性节点,到点了就必须退;而新政策把退休年龄变成了一个可以往前弹、也可以往后弹的弹性区间。
这一变化的官方表述是八个字:小步调整、弹性实施、分类推进、统筹兼顾。核心关键词是”小步”和”弹性”——不是一刀切,而是用15年慢慢调到位。
影响一(短期):退休年龄怎么调?三类人对照不同节奏
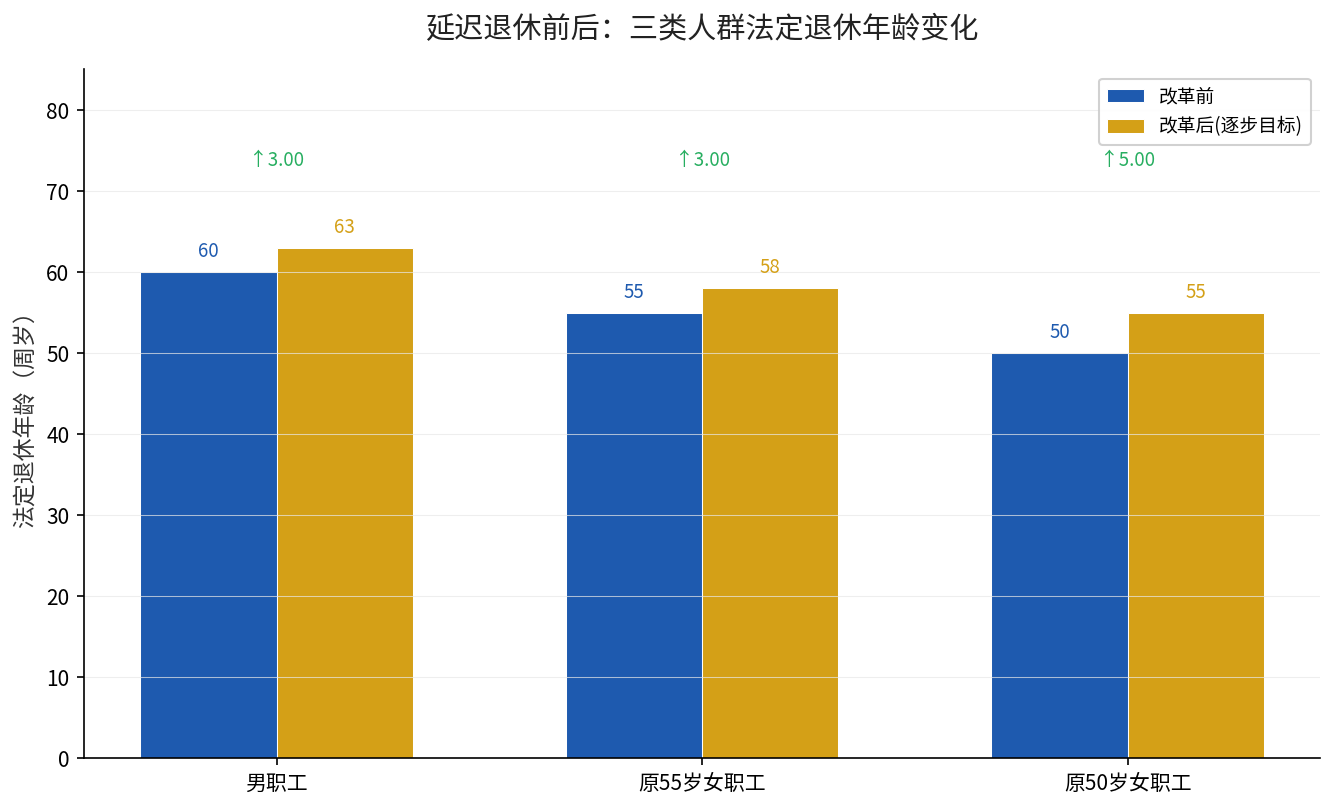
从2025年1月1日起,法定退休年龄分三条线推进,节奏完全不同:
- 男职工(原60岁退休):每4个月延迟1个月,逐步延迟到63周岁;
- 原55岁退休的女职工:每4个月延迟1个月,逐步延迟到58周岁;
- 原50岁退休的女职工:每2个月延迟1个月,逐步延迟到55周岁。
这里的”每4个月延迟1个月”是个关键细节。举个例子,2025年按原办法应在1到4月退休的男职工,会分别在2到5月退休,每人只延迟了1个月;应在5到8月退休的,延迟2个月。小步慢走,不会出现”一下子多干三五年”的情况。
与此同时,2025年1月1日,人社部、中央组织部、财政部三部门发布《实施弹性退休制度暂行办法》,明确了”弹性”的具体操作:职工达到最低缴费年限,可以自愿选择弹性提前退休,提前时间最长不超过3年;达到法定退休年龄后,与单位协商一致,也可以弹性延迟退休,延迟时间同样最长不超过3年。
影响二(中期):最低缴费年限,从15年逐步提到20年
第二个容易被忽略、但影响很大的变化,藏在缴费年限里。
官方规定:从2030年1月1日起,职工按月领取基本养老金的最低缴费年限,由15年逐步提高至20年,每年提高6个月。
这意味着,如果你是在2030年以后退休的人,光缴满15年社保,可能不再够用。这个年限是一年一年往上加的,不是突然跳到20年。但对于现在还没缴够、又打算”缴满15年就不缴了”的人来说,这是一个需要提前正视的信号。
晚退多得的逻辑也很清晰。根据国发〔2005〕38号文件,基本养老金由基础养老金和个人账户养老金组成,总体呈现”多缴多得、长缴多得、晚退多得”的特点。晚退休1年,缴费时间增加1年,基础养老金计发比例增加1%,个人账户储存额变多、计发月数变小,两头都往上走。
影响三(长期):从”到点就退”到”自己决定”,格局变了
放到更长时间轴上看,这次改革真正的变化,是把退休的主动权部分交还给了个人。
过去,法定退休年龄是刚性的,个人几乎没有选择余地。改革后,退休年龄变成一个基准点,往前能弹、往后也能弹,职工可以在自身条件和单位情况之间做权衡。北京大学中国保险与社会保障研究中心主任郑伟对此的概括是:改革后的法定退休年龄是一个基准点,职工实际可退休的年龄拓展成为一个弹性区间。
这个改变的影响是长期的:它意味着养老金制度的底层逻辑,从”年龄说了算”逐步转向”个人选择加多缴多得”。劳动者的职业生涯规划、储蓄安排、家庭照料安排,都需要围绕这个新的弹性区间重新调整。
现在该做什么?三类人的三条建议
政策已经落地,抱怨没有意义,把它用到自己身上才是正事:
- 临近退休的人(未来3-5年):第一时间用”法定退休年龄计算小程序”查清自己的实际退休时间,别按老办法规划;退休前3个月以上就要书面告知单位,别卡着点办。
- 30-45岁的中年人:你的退休节点在未来十几年,重点盯住最低缴费年限从15年往20年上调的节奏,尽量保持连续缴费、不要断缴。
- 年轻劳动者:退休还远,但”长缴多得、晚退多得”的方向已经明确,越早开始有意识提高缴费基数、拉长缴费年限,未来个人账户和基础养老金的双重回报越明显。
延迟退休不是一个小打小闹的调整,而是养老金制度一次方向性的转身。看懂这三个时间节点,你才能在变化到来之前,把主动权握在自己手里。
来源:《全国人民代表大会常务委员会关于实施渐进式延迟法定退休年龄的决定》(2024年9月13日通过,2025年1月1日起施行);人力资源社会保障部、中央组织部、财政部《实施弹性退休制度暂行办法》(2025年1月1日,新华社北京1月1日电);北京市司法局官网《2025年1月施行新规》(2024年12月31日)。