
养老金个人账户:早退5年,每月少领多少?139和170的差距算给你看
很多人在纠结一个问题:到底是55岁退,还是再熬5年到60岁退?差距到底有多大?今天不聊感觉,直接拿官方公式给你算一笔账,把”早退”和”晚退”之间的每一分差距都摊开来看。
同样一笔个人账户,退休年龄不同差多少?
先说结论:决定你个人账户养老金每个月发多少的,就一个除法。根据国务院2005年12月3日发布的《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号),个人账户养老金的计算公式只有一行:
个人账户养老金 = 个人账户储存额 ÷ 计发月数
计发月数不是随便定的,它由国家根据退休时城镇人口平均预期寿命、本人退休年龄、利息等因素确定。退休年龄越早,计发月数越大,每个月摊到手的就越少;退休年龄越晚,计发月数越小,每个月领得越多。
三个关键年龄对应的计发月数,上海人社局和海南省政府官网都明确过:50岁退休是195个月,55岁退休是170个月,60岁退休是139个月。
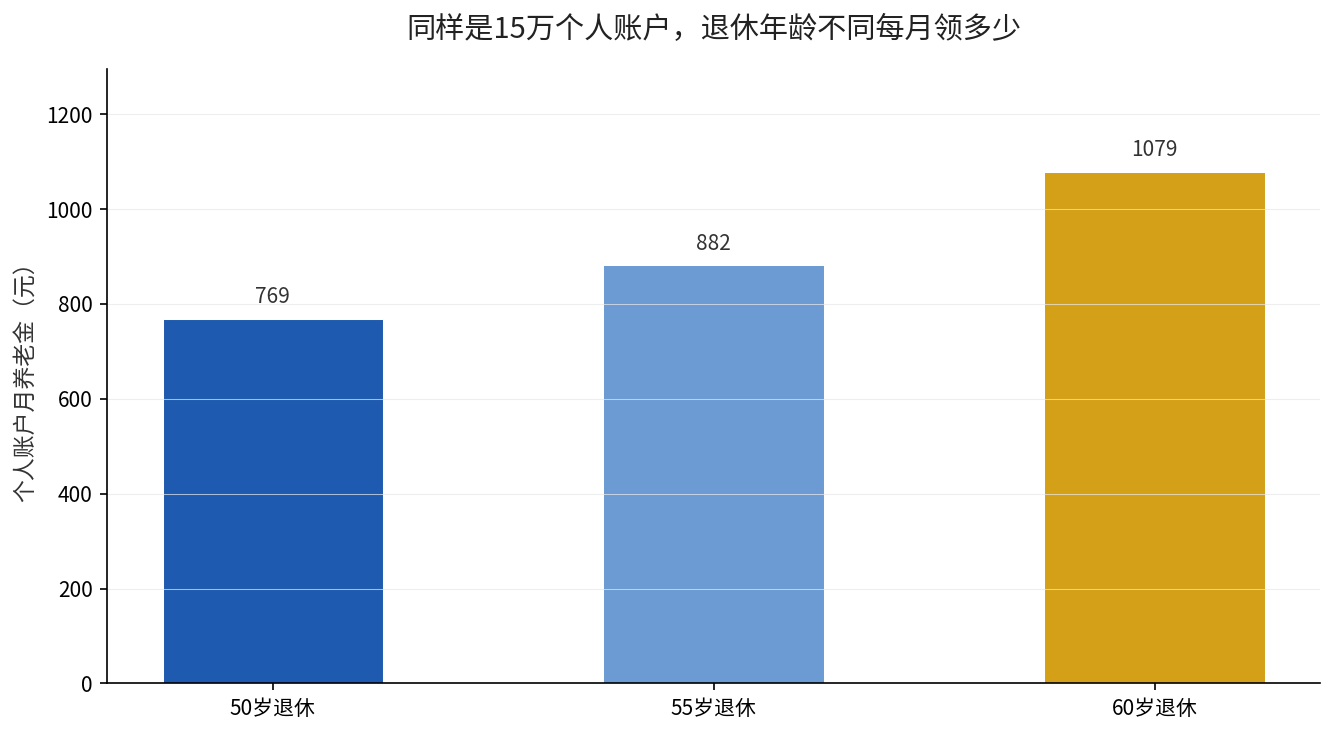
假设你有15万个人账户,三种退休年龄分别领多少?
我们用一个具体的数字来推演。假设你退休时个人账户累计储存额是15万元,只算个人账户养老金这一部分(不含基础养老金和过渡性养老金),三种退休年龄的月领取额是这样的:
| 退休年龄 | 计发月数 | 个人账户月养老金 | 每月差距(相对60岁) |
|---|---|---|---|
| 50岁 | 195 | 150000 ÷ 195 = 约769元 | 每月少约310元 |
| 55岁 | 170 | 150000 ÷ 170 = 约882元 | 每月少约197元 |
| 60岁 | 139 | 150000 ÷ 139 = 约1079元 | 基准 |
同样15万的个人账户,60岁退休比55岁退休每个月多领约197元,比50岁退休多领约310元。一年下来,60岁退休比55岁退休多拿约2364元,比50岁退休多拿约3720元。
差距从哪来的?就是那个除数
个人账户储存额一分没变,变的是分母。计发月数从195降到139,同一个分子被越小的数除,结果自然越大。这里的核心逻辑是:
- 退休越早,国家要把这笔钱摊在更长的时间轴上,每个月发得就少;
- 退休越晚,预期领取的年限变短,每个月发得就多。
需要特别澄清一个常见误解:计发月数139,不是说只能领139个月。养老金是发放终身的——个人账户领完了,由基本养老保险基金继续支付,一分不少。
到底怎么选?看你的实际情况
晚退能多领,这是明面上的账。但选早退还是晚退,不能只看这一笔除法,还要看你的身体、收入和家庭安排:
- 如果你身体好、工作还能继续,晚退几年,个人账户养老金会明显增厚;
- 如果你长期从事体力劳动、身体吃不消,早退拿少一点、保住健康,可能更划算;
- 别忘了基础养老金也会因为缴费年限更长而变多,晚退是”双重加成”。
养老金这事,没有标准答案,但有标准公式。把公式摊开了算清楚,你才知道自己手里这张牌,到底该怎么打。
来源:国务院《关于完善企业职工基本养老保险制度的决定》(国发〔2005〕38号,2005年12月3日);上海市人力资源和社会保障局官网《养老金计发月数是139,我只能领139个月养老金吗?》(2021年9月13日);海南省人民政府网《计算个人账户养老金的计发月数是怎么确定的?》(2022年4月)。